Управление рисками инвестиционных проектов в пищевой промышленности
Так, к примеру, если некоторая компания продала 10 фьючерсов на 1000 тонн пшеницы каждый по цене 2500 рублей за тонну, после чего цена выросла на 200 рублей за тонну, она должна будет уплатить вариационную маржу в размере (2700-2500)*1000*10= 2 000 000 рублей.
По правилам, одинаковым на всех биржах, вариационная маржа рассчитывается и начисляется (списывается) в конце каждого торгового дня. В том случае, если на счете участника торгов нет достаточных средств для оплаты вариационной маржи, его позиции подлежат принудительному закрытию. Данное обстоятельство обусловливает необходимость поддержания участниками торгов по фьючерсам значительных денежных резервов на биржевом счете для покрытия неблагоприятных ценовых колебаний.
Специфика вариационной маржи заключается в том, что она может как начисляться, так и списываться в зависимости от результатов торгов. В этой связи ее нельзя однозначно отнести к прямым затратам на хеджирование. Вместе с тем, задача хеджа состоит в защите от риска, связанного с неблагоприятным движением цены сырья, товара, валютного курса и т.п. В том случае, если риск реализуется, хеджер несет потери по базовому активу (например, мельзавод получит меньшую выручку от продажи упавшей в цене муки), но компенсирует их за счет начисленной ему вариационной маржи по фьючерсу. Если риск не реализуется, итоговый финансовый результат операции остается тем же (выигрыш по базовому активу компенсируется потерями по фьючерсу), но предприятие должно будет постоянно проплачивать вариационную маржу, а значит нести затраты, связанные с отвлечением этих средств из оборота (или с их заимствованием).
Указанные соображения позволили автору сделать вывод о том, что наиболее эффективное хеджирование должно базироваться на прогнозе движения рыночных цен. Как показало проведенное исследование, при защите от рисков экономического окружения инвестиционных проектов, реализуемых в отраслях пищевой промышленности, хорошие результаты могут быть получены при использовании предложенной в параграфе 2.3. аналитической системы идентификации рыночной ситуации [107].
Проиллюстрируем данный вывод следующим примером. Предположим, некоторый мельзавод «Русский мельник» реализует проект, направленный на повышение объема продаж. В соответствии с планом ему будет необходимо через 9 месяцев закупить дополнительно 1000 тонн пшеницы. Риск повышения цен на зерно может быть захеджирован путем покупки фьючерсов со сроком поставки 9 месяцев (в целях упрощения принимается, что каждый фьючерсный контракт заключается на 1 тонну пшеницы). Динамика движения цены фьючерса представлена на графике 3.2.1.
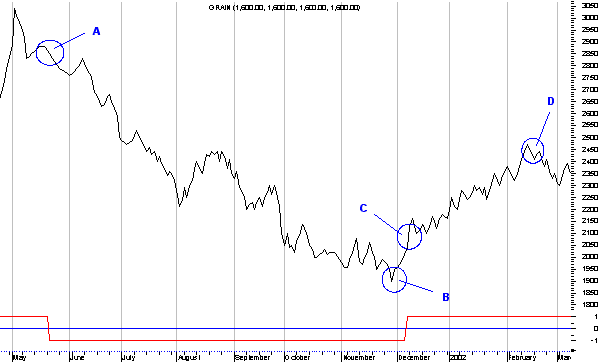
График 3.2.1. Динамика движения цены фьючерса на зерно
Цены зерна на графике 3.2.1 соответствуют ценам реальных сделок 2001-2002гг., использованным при анализе проекта расширения производства путем приобретения мельницы мощностью 250 тонн зерна в сутки, описанного в Приложении 7.
Текущая цена фьючерса равна 2900 рублей, залог составляет 300 рублей по каждому контракту. Решение о необходимости защиты от риска принимается в точке А; закупка пшеницы должна производиться в точке D.
При следовании классическому подходу, подразумевающему полное хеджирование, «Русский мельник» должен в точке А купить 1000 фьючерсов по цене 2900 рублей, т.е. внести залог 1000*300=300 000 рублей (в целях упрощения комиссионные и иные расходы приняты равными нулю).
После понижательного движения рынка в точке В совокупная величина уплаченной вариационной маржи составит (2900-1900)*1000=1.000.000 рублей. Эта сумма будет компенсирована только после возврата цен на уровень 2900 рублей.
Иная картина будет наблюдаться при использовании аналитической системы идентификации рыночной ситуации, которая обеспечивает вероятность правильного прогноза, равную 80%. С учетом того, что в точке А идентифицирован понижательный тренд, хеджированию подлежит только остаточный риск, составляющий 20%. Таким образом, «Русский мельник» должен купить всего 200 фьючерсов, а залог составит 200*300= 60 000 рублей. Совокупная уплаченная маржа в точке В будет равна (2900-1900)*200= 200 000 рублей.
После того, как в точке С идентифицируется повышательный тренд, «Русский мельник» должен докупить недостающие 800 фьючерсов, внеся дополнительный залог в размере 800*300= 240 000 рублей. Эти затраты носят временный характер, т.к. по мере роста цены и начисления положительной вариационной маржи средства могут постепенно возвращаться в оборот.
Рассмотренные выше варианты хеджирования дадут мельзаводу «Русский мельник» следующие результаты:
Таблица 3.2.1
|
Классический подход |
Использование аналитической системы |
|
| Максимальный размер отвлекаемых из оборота средств | 1 000 000 рублей |
240 000 + 200 000 = = 440 000 рублей |
| Прямая экономия (+) / дополнительные расходы (-) при покупке зерна | (2500-2900)*1000= -400 000 рублей |
(2500-2100)*1000 = = +400 000 рублей |
Из таблицы 3.2.1 видно, что в рассматриваемом примере использование аналитической системы обеспечило бы прямой выигрыш в размере 800 000 рублей, а также привело бы к необходимости отвлечения из оборота «Русский мельник» суммы, на 560 000 рублей меньшей, нежели при классическом подходе (результаты приведены без учета выигрыша от размещения средств по ставке альтернативного вложения и затрат на привлечение кредитных ресурсов). Таким образом, предлагаемый автором механизм оптимизации позволяет существенно повысить эффективность хеджирования, осуществляемого с использованием фьючерсных контрактов.
Другим распространенным способом защиты от рисков является хеджирование с помощью опционов. Существенное достоинство данного вида производных инструментов заключается в меньших по сравнению с фьючерсами начальных затратах при совершении опционной сделки. Так, покупатель опциона должен уплатить лишь некоторую премию, которая часто составляет незначительную долю стоимости хеджируемого актива. Напротив, продавец опциона при заключении сделки получает премию, уплаченную покупателем.
Недостатком опционов являются потенциально неограниченные убытки, которые несет их продавец. Вместе с тем, при защите от рисков данное обстоятельство не играет сколько-нибудь существенной роли, т.к. хеджирование покупкой опционов обеспечивает значительно более высокий уровень защищенности, чем хеджирование продажей опционов.
Рассмотрим возможные стратегии хеджирования с использованием опционов. Предположим, что некоторый мельзавод «Российская мука» хочет защититься от возможного падения цен на муку. В этом случае он может поступить двумя способами: купить опцион «пут» или продать опцион «колл». Результаты данных операций представлены на рисунке 3.2.1.
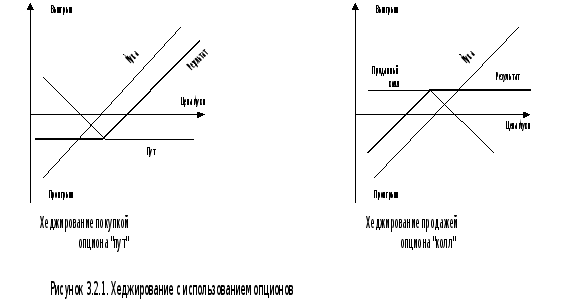
Как видно из рисунка 3.2.1, хеджирование путем продажи опциона «колл» позволит мельзаводу «Российская мука» снизить риски только на величину премии, полученной при продаже опциона. Таким образом, по мнению автора, предпочтительной является защита от рисков, осуществляемая посредством покупки опционов.
При хеджировании различных рисков следует использовать разные типы опционов. Так, при защите от возможного падения цен на производимую в рамках проекта продукцию необходимо осуществлять покупку опционов «пут», дающих право продать ее по определенной цене. Напротив, при хеджировании риска роста затрат на потребляемое сырье необходимо покупать опционы «колл». В обоих случаях максимальные потери хеджера будут ограничены величиной уплаченной при покупке опционов премии.
При реализации данной стратегии количество приобретаемых опционов должно равняться отношению суммы хеджируемого актива к номиналу опционного контракта [9, 92]. Так, если необходимо обеспечить защиту от риска роста цены на 1000 тонн пшеницы, а каждый опцион заключается на 10 тонн, количество приобретаемых контрактов равняется 1000:10=100 штук.
Описанный выше
механизм опционного
хеджирования
предполагает
заключение
контрактов
со сроком исполнения,
равным существующему
или прогнозируемому
сроку обязательств
по поставке
продукции или
закупке сырья.
Альтернативой
является динамическое
хеджирование,
при котором
опционные
контракты не
исполняются,
а перепродаются.
Защита в данном
случае основана
на компенсации
изменения цены
актива
 соответствующим
изменением
цены опциона
 ,
где
 – период хеджирования
[92]. Необходимое
количество
опционных
контрактов
в данном случае
определяется
по формуле
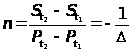
где n – число опционных контрактов, а Δ – коэффициент хеджирования [92].
При таком механизме хеджирования количество купленных опционов должно корректироваться пропорционально фиксируемому изменению коэффициента Δ.
Принципиально важными моментами при хеджировании с помощью опционов являются:
Выбор страйка (цены исполнения опциона);
Выбор срока опционного контракта;
Определение момента заключения опционной сделки.
По результатам проведенного исследования автор пришел к выводу, что выбор страйка покупаемого опциона должен осуществляться на основе анализа денежных потоков реализуемого проекта [107]. При таком подходе в качестве страйка выбирается критическое значение цены продукции, сырья, значение валютного курса и т.п. (в зависимости от хеджируемого риска), при котором денежные потоки проекта останутся сбалансированными.
Выбор срока заключаемого опциона в общем случае определяется зафиксированными или планируемыми сроками обязательств по закупке сырья, поставке продукции, осуществлению выплат и т.п. В том случае, если на рынке торгуется опцион, совпадающий по сроку исполнения с периодом хеджируемых обязательств, принимается решение о его покупке (с последующим исполнением).
Вместе с тем, как показало проведенное автором статистическое исследование, сроки торгуемых на биржах опционов вследствие стандартизации часто не совпадают с необходимыми периодами хеджирования. В этой связи автор пришел к выводу, что в большинстве случаев более эффективным является динамическое (Δ-нейтральное) хеджирование. Его реализация позволяет заключать сделки с опционами, имеющими наиболее близкую дату исполнения (с дальнейшей покупкой следующего по дате исполнения опциона при приближении срока истечения имеющегося). Это, в свою очередь, обеспечивает экономию средств, затрачиваемых на хеджирование, т.к. премия по опциону тем ниже, чем меньше его срок.
Третьим важным моментом является выбор момента хеджирования (т.е. приобретения опциона). При классическом подходе хеджирование должно осуществляться в момент возникновения соответствующего риска и покрывать весь период его действия. Как показало проведенное автором исследование [107], значительно лучшие результаты могут быть получены при применении описанной в параграфе 2.3. аналитической системы идентификации рыночной ситуации (см. график 3.2.2).
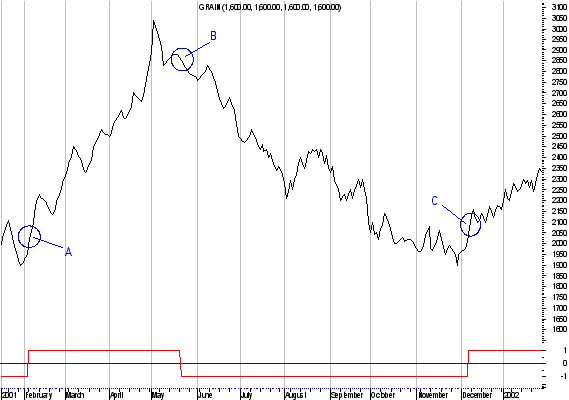
График 3.2.2. Динамика цены на зерно
Цены зерна на графике 3.2.2 соответствуют ценам реальных сделок 2001-2002гг., использованным при анализе проекта расширения производства путем приобретения мельницы мощностью 250 тонн зерна в сутки, описанного в Приложении 7.
Предположим, мельзавод «Российская мука» хочет захеджироваться от возможного повышения цен на зерно. Приемлемой ценой является 2150 рублей за тонну. Оптимальная стратегия опционного хеджирования в этом случае состоит в следующем:
Решение о покупке опциона «колл» со страйком 2150 рублей за тонну принимается в точке А (в момент идентификации повышательного ценового тренда). Сумма уплачиваемой при этом премии незначительна, т.к. рынок находится вблизи своего минимума;
В точке В (при идентификации понижательного тренда) принимается решение о продаже опционов. Разница полученной в точке В и уплаченной в точке А премий представляет собой чистый дополнительный доход проекта;
В точке С (при повторной идентификации повышательного тренда) принимается решение о приобретении опционов (т.е. о восстановлении хеджирования).
Таким образом, применение разработанной автором аналитической системы идентификации рыночной ситуации позволяет существенно повысить эффективность хеджирования за счет:
Уменьшения величины уплачиваемой премии;
Уменьшения срока, на который отвлекаются средства, необходимые для уплаты премии;
Дополнительного дохода в виде разницы премий при покупке и продаже опционов.
При реализации инвестиционных проектов в пищевой промышленности отмеченное обстоятельство является особенно важным, т.к. обеспечивает не только снижение нагрузки на денежные потоки, но и дополнительный приток средств при достаточном уровне защиты от риска.
Далее рассмотрим третий вид производных инструментов, с помощью которых может осуществляться риск-менеджмент инвестиционных проектов, – это свопы.
Как было отмечено выше, своп – это операция по обмену обязательствами или активами с целью улучшения их структуры, снижения рисков, получения прибыли [86]. Наиболее известными и распространенными видами свопов являются валютный и процентный [40].
Процентный своп представляет собой замену обязательств по уплате процентов, исчисляемых на основе плавающей процентной ставки, на обязательства по выплате фиксированных процентов. Согласно валютному свопу денежный поток, деноминированный в одной валюте, заменяется денежным потоком в другой валюте [40].
Важное достоинство свопов заключается в том, что у операций с ними в значительной степени отсутствуют ограничения, свойственные рынкам фьючерсов и биржевых опционов. Так, стороны по свопу произвольно устанавливают его параметры и сроки истечения обязательств, руководствуясь исключительно своими потребностями. Подобная гибкость дает возможность значительно более полного учета особенностей реализуемого инвестиционного проекта и, следовательно, повысить степень его защищенности.
Другое достоинство свопов состоит в возможности конструирования нестандартных финансовых продуктов, в максимальной степени учитывающих специфику реализуемого проекта (т.е. осуществление финансового инжиниринга). Так, к примеру, некоторый мельзавод «Русская мука», имеющий обязательства по поставке муки по твердым ценам, но вынужденный приобретать зерно по плавающим ценам, может заключить своп, по условиям которого он будет получать зерно по твердой цене в обмен на выплату определенных сумм при изменении цены муки (такой своп будет иметь смысл в случае, если цена муки более стабильна, нежели цена зерна).
Существенным недостатком свопов является их внебиржевой характер и возникающие вследствие этого риски невыполнения контрагентом своих обязательств. В этой связи автор считает, что использование свопов при реализации инвестиционных проектов в пищевой промышленности целесообразно именно в рамках финансового инжиниринга при защите от специфических рисков (или в том случае, когда все остальные способы защиты по каким-либо причинам неэффективны). Вместе с тем, по мере развития российских финансовых рынков и укрепления финансового состояния предприятий пищевой и иных отраслей промышленности сфера применения свопов будет, по мнению автора, неуклонно расширяться.
Итак, выше были рассмотрены основные инструменты хеджирования и даны предложения по оптимизации их использования. Вместе с тем, применение данного механизма защиты от рисков при реализации инвестиционных проектов в пищевой промышленности имеет определенные особенности.
Как указывалось выше, при классическом подходе к хеджированию обычно выделяют две его разновидности: либо хедж производителя, либо хедж потребителя. Соответственно, рекомендуемые исследователями стратегии хеджирования в большинстве случаев ориентированы либо на первичных производителей (чаще всего на предприятия сырьевых отраслей), либо на конечных потребителей какого-либо актива.
Как показало проведенное автором исследование, такой подход не является оптимальным при управлении рисками проектов в пищевой промышленности [107]. В отличие от отраслей, на примере которых чаще всего исследуются механизмы хеджирования (например, добыча полезных ископаемых и, в первую очередь, нефти), данная отрасль экономики относится к перерабатывающей промышленности. Как следствие, пищевые предприятия подвержены рискам изменения цен как на производимую ими продукцию, так и на потребляемое сырье. Таким образом, действенная защита от рисков инвестиционных проектов, реализуемых в пищевой промышленности возможна только при одновременном использовании обоих видов хеджирования.
Другим направлением успешного использования хеджирования при реализации инвестиционных проектов в пищевой промышленности является защита от так называемых остаточных рисков. Выше было показано, что ни один из прогнозов рыночной конъюнктуры не может обеспечить стопроцентного результата. Как следствие, всегда существует определенный риск развития ситуации в направлении, противоположном прогнозируемому (указанный риск тем ниже, чем выше вероятность правильной идентификации). Как показало проведенное автором исследование, наиболее эффективным способом защиты от таких «остаточных» рисков является хеджирование [107]. Таким образом, данный механизм можно использовать при защите от рисков, остающихся после применения пассивных методов защиты, рассмотренных в параграфе 3.1.
Необходимо отметить, что ни один из методов защиты (включая хеджирование) не обеспечивает полного устранения риска. Так, любая процедура защиты сама по себе порождает определенные риски (например, риск банкротства страховщика, риск нерасчетов по производным инструментам и т.п.). Данные риски (преимущественно кредитные или инфраструктурные по своей природе) в общем случае тем ниже, чем надежнее используемый механизм расчетов. В этой связи, по мнению автора, приоритет должен отдаваться инструментам биржевой торговли (и, в первую очередь, деривативам, расчеты по которым гарантируются надежными и устойчивыми биржевыми палатами).
До недавнего времени развитие в России рынка производных инструментов в значительной степени сковывалось вследствие особенностей нормативной базы, трактующей операции с ними как сделки «пари». Вместе с тем, в данной сфере происходят заметные позитивные сдвиги. Так, Минэкономразвития РФ предпринимает определенные шаги по внесению изменений в действующее законодательство. Кроме того, Министерство по налогам и сборам прорабатывает возможность введения частичной обязательной биржевой продажи определенных видов сырья и продукции (в том числе сельскохозяйственной) через механизм срочных сделок, что даст заметный импульс дальнейшему развитию российских товарно-фьючерсных бирж.
Таким образом, хеджирование, по мнению автора, является одним из наиболее эффективных и наиболее перспективным механизмом риск-менеджмента инвестиционных проектов, осуществляемых в пищевой промышленности. При этом классический подход к хеджированию может быть успешно оптимизирован путем применения предложенной автором аналитической системы идентификации рыночной ситуации. Вопросы, связанные с критериями принятия решений о реализации защитных мероприятий и оценкой их эффективности, будут рассмотрены в параграфе 3.3.
3.3 Критерии принятия решений о реализации защитных мероприятий и оценка эффективности риск-менеджмента
В параграфах 3.1 и 3.2 было показано, что при защите от рисков инвестиционных проектов, реализуемых в пищевой промышленности, наибольшая эффективность достигается путем использования механизмов активного риск-менеджмента. Такие механизмы подразумевают необходимость периодической реализации тех или иных защитных мероприятий (в случае «пассивной» защиты) либо корректировки их параметров (например, объемов хеджирования). Вместе с тем, риск-менеджмент сопряжен с определенными затратами (уплата комиссионных вознаграждений и т.п.), причем в некоторых случаях эти затраты могут превысить потенциальный ущерб от наступления неблагоприятного события. Как следствие, важной задачей является определение критериев принятия решений о реализации защитных мероприятий, а также определение способов оценки их эффективности.
Другой существенный аспект риск-менеджмента инвестиционных проектов, осуществляемых в пищевой промышленности, состоит в необходимости построения комплексной системы управления рисками, охватывающего всю последовательность действий от идентификации до реализации защитного мероприятия, последующего внесения необходимых корректив и оценки эффективности защиты. Важность такой системы обусловливается необходимостью оперативного реагирования на изменения экономического окружения проекта, которые, как было показано в параграфе 2.1, отличаются крайне высокой динамичностью.
Проведенное монографическое исследование позволило автору сделать вывод о недостаточной изученности данных вопросов применительно к специфике инвестиционных проектов, реализуемых в пищевой промышленности в современных условиях. Кроме того, даже в общетеоретических вопросах оценки инвестиций взгляды различных исследователей не совпадают. В этой связи автор считает необходимым подробнее рассмотреть проблемы, связанные с критериями и алгоритмом принятия решений о реализации защитных мероприятий.
Общепризнанным методологическим подходом, на котором базируется большинство методик определения эффективности инвестиций, является концепция дисконтирования, детально изученная в трудах У. Шарпа, Г. Александера, Дж. Бэйли, Р. Брейли, С. Майерса, П.Л. Виленского, В.Н. Лившица, Е.Р. Орловой, С.А. Смоляка и др. Согласно данной концепции, разрозненные во времени потоки денежных средств при оценке должны дисконтироваться по некоторой ставке, характеризующей альтернативные издержки в виде неполученной прибыли от инвестирования в другие проекты с такой же степенью риска [8, 11, 118]. Отдельные показатели эффективности, исчисляемые без использования механизма дисконтирования (например, «простой» срок окупаемости [11]), не представляют интереса для настоящего исследования вследствие своей ограниченной информативности.
На базе описанного выше методологического подхода исследователями были предложены две основные методики оценки эффективности инвестиций, целесообразность использования которых вызывает жаркую полемику:
Метод чистой приведенной стоимости (Net Present Value – NPV);
Метод внутренней нормы доходности (Internal Rate of Return – IRR).
Ряд авторов (например, Р. Брейли и С. Майерс [8]) полагают, что метод NPV является более предпочтительным по сравнению с методом IRR. В пользу данной точки зрения высказываются следующие основные аргументы:
Метод NPV адекватно учитывает альтернативные издержки;
Метод NPV достаточно прост и практически исключает возможность его неверного применения;
Использование метода NPV позволяет корректно оценить денежные потоки, связанные с привлечением заемных средств в ходе реализации проекта;
Метод NPV не дает множественных результатов;
Методом NPV можно корректно оценивать взаимоисключающие проекты;
Метод NPV характеризуется свойством слагаемости, что обеспечивает простоту оценки одновременной реализации нескольких проектов;
Метод NPV позволяет корректно оценивать проекты в условиях множественности значений альтернативных издержек для разных стадий проекта.
Другие исследователи полагают, что при оценке эффективности инвестиционных проектов необходимо использовать метод IRR, а не NPV. Так, В.Б. Киселев считает, что NPV обладает следующими недостатками:
Результат расчетов не дает представления о сумме реального дохода, поскольку в процедуре дисконтирования реальные деньги заменяют условными. Соответственно, чем дальше горизонт дисконтирования, тем менее сопоставимыми становятся масштабы реальных и расчетных денег, и менее информативной – сумма расчетного дохода.
Относительные показатели, характеризующие соотношение результатов и инвестиций, в случае использования метода NPV также носят условный характер и не позволяют осуществить сравнение с реальными показателями рентабельности производства, ставки дисконта и т.п. [37, 38].
Сравнительный анализ обоих вышеуказанных подходов позволяет сделать следующие выводы. При корректном применении альтернативный метод IRR обеспечивает те же результаты, что и оценка чистой приведенной стоимости. Вместе с тем, множественность значений IRR, возникающая в случае чередования положительных и отрицательных чистых денежных потоков на промежуточных стадиях реализации проекта, представляет собой существенное затруднение и требует дополнительного анализа. Аргументация же В.Б. Киселева в пользу метода IRR не представляется убедительной, так как сравнение с альтернативными нормами рентабельности и т.п. может быть проведено и методом NPV (для этого необходимо рассмотреть NPV денежных потоков «проекта», представляющего собой вложение заданной суммы средств под эту норму рентабельности). С учетом вышеизложенного, автор сделал вывод, что целесообразно использовать метод NPV.
В условиях неопределенности, свойственной практически всем инвестиционным проектам (реализуемым как в пищевой промышленности, так и в иных отраслях экономики), задача оценки эффективности инвестиций методом NPV может быть решена одним из двух способов:
Путем корректировки дисконтируемых денежных потоков;
Путем увеличения ставки дисконтирования.
Практически всеми исследователями, изучающими инвестиции, приводятся различные аргументы в пользу каждого из этих подходов, поэтому данный вопрос требует более детального рассмотрения.
Корректировка денежных потоков может осуществляться одним из двух способов:
Путем исчисления на каждом отрезке времени различных значений денежного потока при разных возможных вариантах развития ситуации с последующим нахождением и использованием в расчетах его математического ожидания;
Посредством уменьшения величины денежного потока на сумму расходов на ликвидацию последствий неблагоприятного исхода с учетом вероятности такого неблагоприятного исхода.
Второй подход, по мнению автора, менее оправдан. Его реализация сопряжена со значительными трудностями, связанными со сложностью определения затрат на возмещение возможного ущерба, а также с многообразием действующих на проект рисков. Как следствие, возникает необходимость использования экспертных оценок, не поддающихся формализованной проверке.
Первому подходу в меньшей степени присущи эти недостатки. Данное обстоятельство определяется тем, что в рамках процедуры идентификации, входящей в состав комплексной системы риск-менеджмента, риски проекта описываются достаточно полно. Как следствие, в большинстве случаев есть возможность определения вероятностей наступления рисковых событий и их влияния на денежные потоки проекта. Таким образом, задача учета риска может быть решена посредством использования формализованных математических процедур.
Альтернативой корректировке величины денежных потоков является метод увеличения ставки дисконтирования путем включения в нее премии за риск [11]. Исследователями было предложено два подхода к учету риска: пофакторный (каждый риск рассматривается в отдельности) и агрегированный (риск учитывается целиком).
В рамках пофакторного подхода производится классификация факторов риска и оценка каждого из них. Принимается, что каждый фактор увеличивает норму дисконта на определенную величину и общая премия получается путем сложения «вкладов» отдельных факторов [11]. Несмотря на то, что некоторые исследователи (например, П.Л. Виленский, В.Н. Лившиц и др.) рассматривают данный подход как наиболее корректный, автор полагает, что его использование может привести к существенным ошибкам. Вклад каждого фактора в увеличение ставки дисконтирования может быть определен только путем экспертного заключения. Как следствие, велика вероятность неадекватных оценок вследствие субъективности мнений экспертов, неочевидности рассматриваемых взаимосвязей и т.п.
Более распространенным является агрегированный подход, реализуемый бета-методом или методом средневзвешенной стоимости капитала [4, 11, 53, 54, 118].
В рамках бета-метода норма дисконта определяется на базе модели оценки капитальных активов (Capital Asset Pricing Model) [8, 11, 118]:
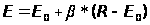 ,
где
 – норма дисконта;
 – доходность
безрисковых
инвестиций;
 – доходность
рыночного
портфеля ценных
бумаг;
 – коэффициент
относительной
рискованности
данного проекта
по сравнению
с инвестициями
в рыночный
портфель ценных
бумаг.
Метод средневзвешенной стоимости капитала (Weighted Average Cost of Capital – WACC) предполагает исчисление нормы дисконта по следующему правилу [11]:
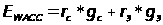 ,
где
 – норма дисконта;
 – стоимость
собственного
капитала (требуемая
отдача на
обыкновенные
акции);
 – стоимость
заемного капитала
(ставка процента
по займу);
 – доля собственного
капитала в
общем капитале
проекта;
 – доля заемного
капитала в
общем капитале
проекта.
В том случае,
если действующим
налоговым
законодательством
предусмотрено
право на исключение
процентов по
займу при
налогообложении
прибыли, формула
расчета
принимает вид
[8, 11]:
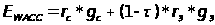 ,
где
 – ставка налога
на прибыль.
Проанализировав бета-метод и метод средневзвешенной стоимости капитала применительно к особенностям российских предприятий пищевой промышленности на современном этапе их развития, автор сделал вывод, что оба метода обладают существенными недостатками, делающими нецелесообразным их применение в данной области.
Бета-метод изначально был разработан в связи с вопросами приобретения предприятий и их акций [11]. В его основе лежит использование ретроспективных данных о доходности безрисковых инвестиций (обычно в государственные ценные бумаги), вложений в рыночный портфель (т.е. совокупность всех ценных бумаг, обращающихся на рынке) и инвестиций в проект (либо предприятие), аналогичный исследуемому. Такие расчеты могут дать корректные результаты, позволяющие принимать инвестиционные и иные решения, только в условиях достаточно развитого и ликвидного рынка ценных бумаг. Несоблюдение данного требования может привести к ошибкам, способным поставить под угрозу реализацию всего проекта.
В настоящее время российский фондовый рынок, хотя и демонстрирует хорошие темпы развития, не может быть отнесен к категории развитых. Так, на крупнейшей в РФ Московской межбанковской валютной бирже (ММВБ) в 2001 году ежедневный объем торгов акциями колебался в диапазоне от 13 до 259 млн. долларов США