Управление рисками инвестиционных проектов в пищевой промышленности
Аналогичная ситуация складывается и на рынке государственных ценных бумаг. Совокупный оборот вторичного рынка на ММВБ за декабрь 2001 года составил 10,4 млрд. рублей, при этом 19,25% оборота пришлось на операции с облигациями 6 выпусков [66], что говорит о достаточно высокой концентрации. В этой связи определение ставки безрисковых вложений крайне затруднительно. Использование в этом качестве ставки рефинансирования Центрального банка РФ также не имеет смысла, так как ее уровень не отражает реальную конъюнктуру денежного рынка. Так, хотя на протяжении 2001 года ставка рефинансирования составляла 25% и ни разу не пересматривалась, фактические ставки по предоставлению межбанковских кредитов (Moscow InterBank Actual Credit Rate – MIACR) сроком от 91 до 180 дней варьировалась в интервале от 1,5 до 28% годовых [70].
Еще бульшую проблему для предприятий пищевой промышленности представляет исчисление коэффициента β, который рассчитывается по формуле [8]:
 ,
где
 – ковариация
между доходностью
акции i
анализируемого
(или аналогичного)
предприятия
и доходности
рыночного
портфеля;
 – дисперсия
доходности
рыночного
портфеля.
К началу 2002 года на организованном рынке ценных бумаг обращались акции следующих предприятий пищевой промышленности [66, 67, 68]:
Таблица 3.3.1
| № п/п | Предприятие | Торговая площадка* |
| 1 | ОАО « Петмол» | РТС, СПВБ |
| 2 | АО «Красный Октябрь» | РТС, ММВБ |
| 3 | ОАО «Пивоваренная компания «Балтика» | РСТ |
| 4 | ОАО «Самсон» | РТС |
| 5 | ОАО КФ «Волжанка» | РТС |
| 6 | Уфимский мясокомбинат | ММВБ |
РТС – Фондовая биржа РТС (Российская торговая система)
ММВБ – Московская межбанковская валютная биржа
СПВБ – Санкт-Петербургская валютная биржа
Кроме того, в рамках совместного проекта ММВБ и Департамента государственного имущества города Москвы осуществляется подготовка к проведению аукционов на ценные бумаги следующих предприятий пищевой промышленности, пакеты акций которых находятся в собственности города Москвы [66]:
Таблица 3.3.2
| № п/п | Предприятие* |
| 1 | Московский дрожжевой завод ОАО «Дербеневка» |
| 2 | ОАО «Москворецкий пивоваренный завод» |
| 3 | ОАО «Московский молочный комбинат №1» |
| 4 | ОАО «Мосхлеб» |
| 5 | ОАО «РОТ ФРОНТ» |
| 6 | ОАО «Черкизовский молочный завод» |
| 7 | ОАО «Царицыно» |
| 8 | ОАО «Экспериментальный кондитерско-булочный комбинат «Звездный» |
* по состоянию на начало 2002 года акции данных предприятий не имели биржевой котировки
Таким образом, количество предприятий пищевой промышленности, акции которых являются объектом биржевой торговли, крайне ограничено. Как следствие, в подавляющем большинстве случаев при анализе инвестиционных проектов, реализуемых в данной отрасли, определение коэффициента β (а значит и использование бета-метода) не представляется возможным.
Применение альтернативного способа увеличения ставки дисконтирования – метода средневзвешенной стоимости капитала – также сопряжено со значительными трудностями. По рассмотренным выше причинам практически невозможно определение стоимости собственного капитала (требуемой отдачи на обыкновенные акции). Аналогичные проблемы возникают и при установлении стоимости заемного капитала.
По результатам анализа вышеуказанных обстоятельств автор сделал вывод о том, что при реализации инвестиционных проектов в пищевой промышленности для оценки эффективности наиболее целесообразно использование метода корректировки денежных потоков путем нахождения математического ожидания их величин на каждом этапе реализации проекта.
В параграфах 3.1 и 3.2 были рассмотрены пути оптимизации пассивных и активных методов управления проектными рисками с применением аналитической системы идентификации рыночной ситуации. Ключевым вопросом реализации предложенных механизмов является определение эффективности защитных мероприятий.
Автор рассматривает эффективность риск-менеджмента в двух аспектах. С одной стороны, эффективность должна служить критерием принятия решения о реализации того или иного защитного мероприятия. Так как соответствующий анализ осуществляется до совершения управленческого действия, такую эффективность можно условно назвать «потенциальной». С другой стороны, существует необходимость в определении результата, получаемого по итогам риск-менеджмента. Такую эффективность можно назвать «итоговой».
При оценке «потенциальной» эффективности субъект риск-менеджмента должен произвести сравнение двух альтернативных вариантов проекта – без реализации защитного мероприятия и с реализацией такового. С учетом сделанных выше выводов относительно методической базы подобных оценок соответствующая процедура должна, по мнению автора, выглядеть следующим образом.
Чистая приведенная стоимость денежных потоков проекта до реализации защитных мероприятий рассчитывается по формуле:
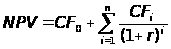 ,
где
r – ставка дисконтирования;
 – величина
первичных
вложений в
проект;
 – расчетный
чистый денежный
поток (т.е. сальдо
притоков и
оттоков денежных
средств) в период
i. Так как
представляет
собой математическое
ожидание
соответствующего
чистого денежного
потока, то
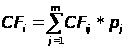 ,
где
 – чистый денежный
поток в период
i при j-ом
варианте развития
событий (изменения
рыночной конъюнктуры
и т.п.);
 – вероятность
j-ого варианта
развития событий
(
 ).
Как было продемонстрировано
в параграфе
2.3, предложенная
автором аналитическая
система идентификации
рыночной ситуации
позволяет
обеспечить
достаточно
высокую точность
прогноза. При
этом вероятность
правильной
идентификации
(представляющая
собой, по сути,
значение
для благоприятного
исхода) устанавливается
по результатам
ее тестирования
на историческом
массиве данных.
Кроме того, в
параграфах
3.1. и 3.2 было показано,
что механизмы
защиты от рисков
экономического
окружения
инвестиционных
проектов, реализуемых
в пищевой
промышленности,
преимущественно
сводятся к
фиксации будущих
денежных потоков
(путем заблаговременного
установления
цен и др.). Таким
образом, чистую
приведенную
стоимость
денежных потоков
проекта после
реализации
защитного
мероприятия
следует исчислять
по следующей
формуле:
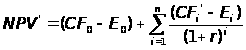 ,
где
 – расходы, связанные
с реализацией
защитных мероприятий
в 0-м и i-ом
периодах
соответственно;
 – расчетный
чистый денежный
поток в i-ом
периоде, изменившийся
после реализации
защитного
мероприятия
(без учета затрат
на защиту). При
этом
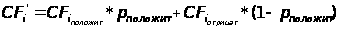 ,
где
 – защищенный
денежный поток;
 – оценочный
денежный поток
i-го периода
в случае, если
реализуется
остаточный
риск, не устраненный
защитными
мероприятиями;
 – вероятность
благоприятного
исхода, достигнутая
при защите от
риска (равняется
вероятности
правильной
идентификации
рыночной ситуации).
В том случае,
если защитное
мероприятие
охватывает
не весь срок
жизни проекта,
а только определенное
количество
периодов k,
формула расчета
 приобретает
вид:
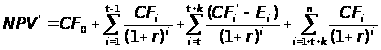
Отметим, что
при определенных
условиях денежные
потоки
на отрезке
[t+k+1;n]
не будут в точности
равняться
исходным (до
защиты от рисков)
денежным потокам
этих периодов.
Расхождения
могут быть
вызваны возможным
косвенным
влиянием
риск-менеджмента,
осуществляемого
на промежуточных
стадиях проекта,
на дальнейший
ход его реализации.
Чаще всего это
влияние будет
позитивным
вследствие
дополнительных
прибылей или
экономии проектных
ресурсов. При
существовании
такого влияния
соответствующие
денежные потоки
должны быть
скорректированы.
По результатам рассмотренного выше анализа субъект риск-менеджмента принимает решение о целесообразности реализации того или иного защитного мероприятия. Критерием принятия положительного решения является соблюдение следующего условия:

Если
 ,
должно быть
принято решение
об отказе от
реализации
защитного
мероприятия.
Заметим, что если защитное мероприятие осуществляется на какой-либо промежуточной стадии проекта, то при расчете чистых приведенных стоимостей следует учитывать только денежные потоки, возникающие после реализации такого мероприятия. Дисконтирование при этом осуществляется не на дату начала проекта, а на дату принятия решения о защите.
Определенной
проблемой,
способной
исказить результаты
оценки эффективности
защитных мероприятий,
является неточность
прогнозов,
лежащих в основе
расчета денежных
потоков. В настоящем
исследовании
неоднократно
отмечалось,
что никакой
анализ не может
дать стопроцентного
результата.
Как следствие,
существуют
остаточные
риски, защита
от которых
должна производиться
в обязательном
порядке (в параграфе
3.2 было показано,
что такая защита
должна осуществляться
в масштабах,
пропорциональных
вероятности
остаточного
риска, которая
равна
 ,
где р – вероятность
правильной
идентификации,
обеспечиваемая
аналитической
системой
идентификации
рыночной ситуации).
Соответственно,
данное обстоятельство
следует учитывать
при оценке
«потенциальной»
эффективности
риск-менеджмента.
С учетом вышеизложенного автор сделал вывод о том, что защита от рисков инвестиционных проектов, реализуемых в пищевой промышленности, должна осуществляться следующим образом.
Изначально в безусловном порядке осуществляется защита от остаточных рисков, при этом такая защита поддерживается в течение всего срока действия риска. Впоследствии решения о дополнительной реализации защитных мероприятий принимаются на основе предложенного выше критерия. Для обеспечения корректности выполняемых сравнений расчет значения базового NPV осуществляется с учетом соответствующих корректировок:
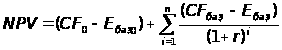 ,
где
 – расходы по
защите от остаточных
рисков в 0-м и
i-ом периодах
соответственно
(включая расходы
по поддержанию
данной защиты);
 – математическое
ожидание чистого
денежного
потока в i-м
периоде, изменившегося
по сравнению
с первоначальным
после защиты
от остаточных
рисков (без
учета затрат
на защиту).
Как показало
проведенное
автором исследование,
предложенный
метод оценки
потенциальной
эффективности
риск-менеджмента
инвестиционных
проектов, реализуемых
в отраслях
пищевой промышленности,
должен также
использоваться
для оптимизации
параметров
защитных мероприятий
(например, объемов
хеджирования).
Для этого необходимо
проанализировать
функцию
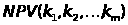 ,
где
 - оптимизируемые
параметры, по
критерию
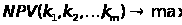 .
При необходимости
могут использоваться
различные
ограничения.
Так, к примеру,
если на промежуточных
этапах реализации
проекта денежные
потоки из-за
его особенностей
не должны снижаться
ниже определенных
уровней, следует
использовать
ограничение
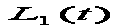 ,
где
 –
минимально
допустимая
величина чистого
денежного
потока i-го
периода.
Таким образом,
решение о реализации
защитного
мероприятия
принимается
при соблюдении
условия
,
а параметры
выбираются
так, чтобы
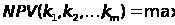 с учетом заданных
ограничений.
Второй аспект, в котором необходимо рассматривать эффективность риск-менеджмента инвестиционных проектов – это оценка результата, полученного по итогам реализации защитных мероприятий («итоговой» эффективности). По результатам проведенного анализа автор сделал вывод о целесообразности использования в этих целях следующего коэффициента:
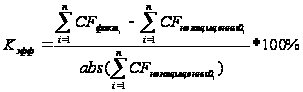 ,
где
 –
фактический
чистый денежный
поток периода
i, полученный
по итогам реализации
проекта с применением
механизмов
риск-менеджмента;
 –
оценочный
чистый денежный
поток периода
i, который
был бы получен
в случае отказа
от риск-менеджмента;
abs – означает, что при расчетах используется абсолютное значение (модуль) показателя.
Дисконтирование
при расчете
 не осуществляется,
так как оценка
производится
по окончании
проекта. В случае
необходимости
может рассчитываться
и на промежуточных
стадиях проекта
(для этого следует
рассматривать
денежные потоки
соответствующего
периода или
периодов).
Предложенный
коэффициент
позволяет
наглядно оценить
эффективность
реализованных
защитных мероприятий,
так как он
показывает,
как сильно
денежные потоки
проекта, реализуемого
с применением
механизмов
риск-менеджмента,
превышают
денежные потоки
в случае отказа
от риск-менеджмента.
В отличие от
альтернативных
показателей
(например,
соотношения
прибылей и
т.п.) он не подвержен
влиянию искажающих
факторов (привила
бухгалтерского
учета, порядок
налогообложения
и др.). По нашему
мнению, коэффициент
следует использовать
для принятия
решений о
необходимости
модификации
системы защиты
от рисков при
реализации
предприятием
последующих
инвестиционных
проектов, для
оценки эффективности
работы менеджеров
проекта и в
иных необходимых
случаях.
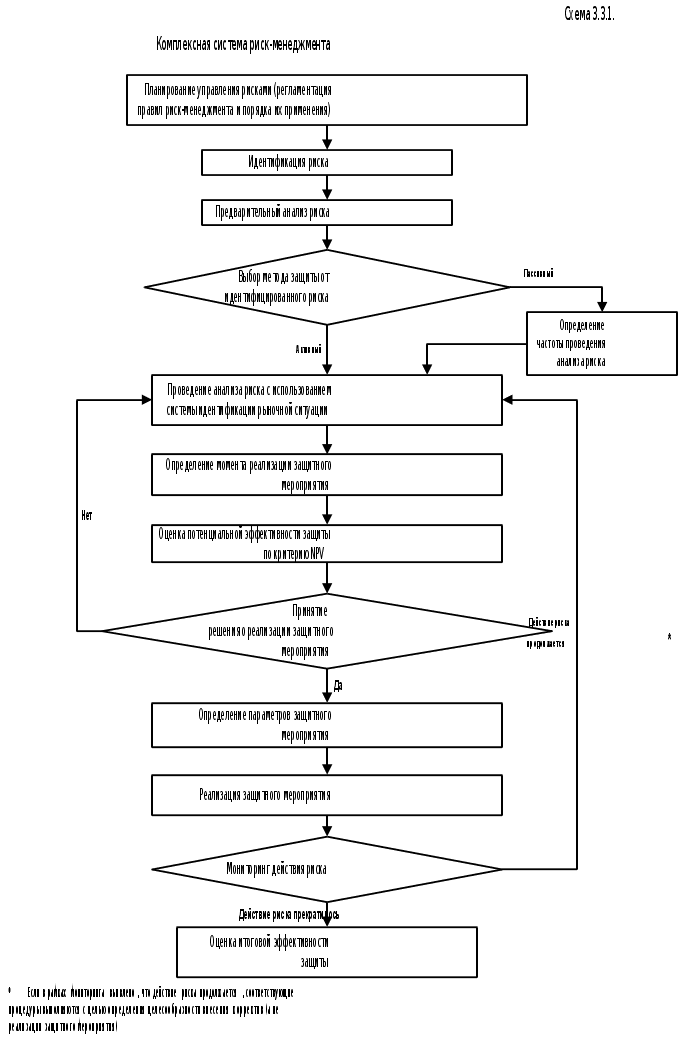
Результаты проведенного исследования позволили автору построить комплексную систему риск-менеджмента инвестиционных проектов, реализуемых в пищевой промышленности. Эта система представляет собой совокупность управленческих процедур, включающих планирование управления рисками, идентификацию, анализ риска, принятие решения о защите, последующий мониторинг риска и оценку итоговой эффективности. В общем виде она представлена на схеме 3.3.1.
Предложенная система должна применяться в отношении каждого из идентифицированных рисков реализуемого проекта в течение всего срока действия соответствующего риска. Если проект подвержен нескольким рискам одновременно, управление ими осуществляется параллельно.
Использование комплексной системы риск-менеджмента позволяет существенно повысить его качество за счет формализации процедур принятия решений, устранения субъективности оценок и снижения вероятности ошибок в управлении. Как следствие, это позволяет значительно улучшить финансовые результаты инвестиционного проекта, что особенно актуально для предприятий пищевой промышленности в современных условиях.
ВЫВОДЫ И ПРЕДЛОЖЕНИЯ
В результате проведенных в диссертации научных исследований автором сделаны следующие выводы и разработаны предложения.
Для решения одной из важнейших задач, стоящих перед российскими предприятиями пищевой промышленности на современном этапе их развития, – привлечения инвестиций – целесообразна реализация схем проектного финансирования, предусматривающих разделение рисков между участниками инвестиционного процесса. В диссертации предложены авторские определения понятий «инвестиции» и «проект».
Высокая степень риска, присущая многим проектам в пищевой промышленности, обусловливает первостепенное значение применения механизмов защиты от рисков. Наиболее сложными для управления являются риски экономического окружения, которые требуют проведения непрерывного анализа на всех стадиях реализации проекта и оперативного реагирования на возникающие изменения.
Эффективный риск-менеджмент базируется на применении аналитических процедур, обеспечивающих высокую степень достоверности прогнозов.
В качестве основы принятия решений о необходимости применения управленческих воздействий целесообразно использование разработанной автором аналитической системы идентификации рыночной ситуации. Ее использование позволяет повысить эффективность защитных мероприятий, реализуемых при использовании как статических, так и динамических методов защиты от рисков, среди которых одними из наиболее перспективных являются резервирование и хеджирование.
В качестве объективного и действенного критерия принятия решений о реализации защитных мероприятий целесообразно использовать разработанную автором методику оценки потенциальной эффективности риск-менеджмента, которая также позволяет оптимизировать параметры воздействий.
Предложенная в диссертации методика оценки итоговой эффективности риск-менеджмента рекомендована пищевым предприятиям для принятия решений о необходимости модификации применяемой предприятием системы защиты от рисков, а также для адекватной оценки эффективности работы менеджеров проекта.
Использование разработанной автором комплексной системы риск-менеджмента инвестиционных проектов в пищевой промышленности позволяет существенно повысить его качество за счет формализации процедур принятия решений, устранения субъективности оценок и снижения вероятности ошибок в управлении. Как следствие, значительно снижается нагрузка на денежные потоки проекта, а также улучшаются его финансовые результаты.
Выполненная в диссертации проверка предложенных методов риск-менеджмента на примере конкретного инвестиционного проекта, осуществленного мукомольным предприятием, показала их высокую эффективность. По результатам реализации защитных мероприятий чистая приведенная стоимость денежных потоков проекта стала положительной (вместо отрицательного значения в случае отказа от риск-менеджмента), при этом величина разработанного коэффициента эффективности составило 280,56%.
Разработанные автором методики анализа и управления рисками, а также предложенная комплексная система риск-менеджмента внедрены и находят практическое применение в практической деятельности инвестиционной компании «ТК ДискомП», а также используются в учебном процессе МГУПП.
В целом предложенные в диссертационной работе подходы и механизмы оптимизации защитных мероприятий направлены на повышение надежности и эффективности инвестиционных проектов в пищевой промышленности что, в свою очередь, позволяет:
повысить инвестиционную привлекательность предприятий пищевой промышленности;
расширить спектр источников и схем финансирования инвестиционных проектов за счет привлечения новых инвесторов;
снизить затраты на привлечение капитала и издержки, связанные с реализацией проектов,
тем самым способствуя дальнейшему развитию отраслей пищевой промышленности.
БИБЛИОГРАФИЯ
Абчук В.А. Лекции по менеджменту: Решение. Предвидение. Риск. – СПб.: Союз, 1999. – 336с.
Абчук В.А. Предприимчивость и риск. – СПб.: ВИПК РП, 1994, - 64с.
Багиева М.Н. Комплексная оценка рисков коммерческого предприятия: Дис. к.э.н.: 08.00.05. – СПб., 1999. – 170с.
Бирман Г., Шмидт С. Экономический анализ инвестиционных проектов. – М.: Банки и биржи, 1997.
Блачев Р., Гусев В. Оптимизация схемы финансирования инвестиционных проектов // Инвестиции в России. – 1999. – №12. – с. 34-38.
Борисова Е. Передел возможного // Профиль. – 2001. – №18. – с. 57.
Борисова Е., Масленникова Е., Синягина М. Инвестиционные проекты для предприятий агропромышленного комплекса: типовые ошибки и недочеты // Инвестиции в России. – 2000. – №9. – с. 23-29.
Брейли Р., Майерс С. Принципы корпоративных финансов: Пер. с англ. – М.: ЗАО «Олимп-Бизнес», 1997. – 1120с.
Буренин А.Н. Рынки производных финансовых инструментов. – М.: ИНФРА-М, 1996. – 368 с.
Вестник экономики / Бюллетень Министерства экономического развития и торговли РФ и РИА «Новости». – 2001. – №9. – с. 23-29.
Виленский П.Л., Лившиц В.Н., Орлова Е.Р., Смоляк С.А. Оценка эффективности инвестиционных проектов. Серия «Оценочная деятельность». Учебно-практическое пособие. – М.: Дело, 1998. – 248 с.
Гаппаров А.М. Внешнеэкономическая зависимость продовольственного рынка России // Пищевая промышленность. – 2001. – №6. – с. 10-11.
Герчикова И.Н. Менеджмент: Учебник. – 2-е изд., перераб. и доп. – М.: Банки и биржи, ЮНИТИ, 1995. – 480 с.
Гизатуллин Т.Х. Минимизация риска в малом и среднем бизнесе: Дис. к.э.н.: 08.00.05. – СПб., 1999. – 141с.
Глущенко В.В., Глущенко И.И. Финансы. Финансовая политика, маркетинг, менеджмент. Финансовый риск-менеджмент. Ценные бумаги. Страхование. – г. Железнодорожный, Моск. обл.: ТОО НПЦ «Крылья», 1998. – 416 с.
Головачев В. Российская промышленность на «американских горках». Куда теперь? // Экономика и жизнь. – декабрь 1999. – №52.
Гражданский кодекс РФ (Части первая и вторая).
Гранатуров В.М. Экономический риск: сущность, методы измерения, пути снижения. – М.: Издательство «Дело и Сервис», 1999. – 112с.
Грачева М.В. Анализ проектных рисков: Учеб. пособие для вузов. – М.: ЗАО «Финстатинформ», 1999. – 216 с.
Грядов С.И. Предпринимательство в АПК. – М.: Колос, 1997. – 351с.
Грядов С.И. Риск и выбор стратегии в предпринимательстве. – М.: МСХА, 1994. – 42с.
Гумеров Р. Инвестиционный кризис в АПК: причины, последствия, пути преодоления // Российский экономический журнал. – 2000. – №2. – с. 45-56.
Деева А.И. Организация и финансирование инвестиций: Учебное пособие. – М.: МАЭП, ИИК «Калита», «Собрание», 1999. – 160с.
Дубров А.М., Лагоша Б.А., Хрусталев Е.Ю. Моделирование рисковых ситуаций в экономике и бизнесе. – М.: Финансы и статистика, 1999. – 176с.
Елшин О. Синдикаты и инновации // Эксперт. – 2001. – №11. – с. 105.
Ендовицкий Д. Оценка проектного риска: аналитические подходы и процедуры // Инвестиции в России. – 2000. – №9. – с. 35-46.
Ендовицкий Д., Коменденко С. Систематизация методов анализа и оценка инвестиционного риска // Инвестиции в России. – 2001. – №3. – с. 39-46.
Иванова Т.Н., Елисеева Н.П., Завьялова Е.В. Итоги работы пищевой промышленности в 2000 году и задачи на 2001 год // Пищевая промышленность. – 2001. – №3. – с. 6-12.
Ивантер А. Инвестиционный бум // Эксперт. – 2000. – №36. – с. 76-77.
Игонина Л.Л. Проблемы финансирования инвестиционной деятельности // Финансы. – 1998. – №9. – с. 11-14.
Инвестиционный климат в России // Вопросы экономики. – 1999. – №12. – с. 4-33.
Инвестиционный рынок АПК России: Учебное пособие / Под ред. проф. Масленниковой О.А. – М.: Издательский комплекс МГУПП, 2002. – 95с.
Кайшев В.Г. Пищевая и перерабатывающая промышленность в новом тысячелетии // Пищевая промышленность. – 2001. – №1. – с. 9-14.
Катасонов В.Ю., Морозов Д.С. Проектное финансирование: организация, управление риском, страхование. – М.: «Анкил», 2000. – 272 с.
Кирсанов К.А., Малявина А.В., Попов С.А. Инвестиции и антикризисное управление: Учебное пособие. – М.: МАЭП; ИИК «Калита», 2000. – 184 с.
Кирьян П. Кто продает «Россию» // Эксперт. – 2002. – №32. – с. 38-41.
Киселев В.Б. Обобщающий показатель экономической эффективности производства (ОПЭПП) в системе оценок эффективности инвестиций // Пищевая промышленность. – 1997. – №9. – с. 38-39.
Киселев В.Б. Обоснование системы оценки эффективности инвестиционных проектов // Пищевая промышленность. – 1997. – №8. – с. 40-41.
Клейнер Г.Б., Тамбовцев В.Л., Качалов Р.М. Предприятие в нестабильной экономической среде: риски, стратегии, безопасность. – М.: Экономика, 1997. – 286 с.
Колб Р. Финансовые деривативы. Учебник. Издание 2-е / Перевод с англ. – М.: Информационно-издательский дом «Филинъ», 1997. – 360с.
Колтынюк Б.А. Инвестиционные проекты: Учебник. – СПб.: Изд-во Михайлова В.А., 2000. – 422 с.
Комплексный прогноз развития отраслей пищевой и перерабатывающей промышленности с учетом преобразований сельского хозяйства в условиях рыночных отношений. – М.: АгроНИИТЭИПП, 2001.
Корн Г., Корн Т. Справочник по математике для научных работников и инженеров. – М.: 1968. – 720 с.
Корнеев В., Кузнецов Г. Инвестиционная политика в АПК // Экономист. – 1997. – №1. – с. 83-88.
Костенко Ал.В., Даеничева В.А., Костенко Ан.В., Теребулин С.С. Организация производства на предприятиях сахарной промышленности: Учебное