Пути повышения рентабельности производства Борисовского завода пластмассовых изделий
Оглавление
введение
1. Показатели рентабельности, их расчет и методы анализа
2. Общая характеристика Борисовского завода пластмассовых изделий и анализ его деятельности
2.1 Общая характеристика предприятия
2.2 Производственная и организационная структура управления БЗПИ 20
2.3 Анализ результатов производственно- хозяйственной деятельности БЗПИ
2.3.1 Анализ темпов производства продукции
2.3.2 Анализ себестоимости продукции
2.3.3 Анализ прибыли и рентабельности
2.3.4 Анализ маркетинговой среды и ситуации на рынке товара
2.4 Анализ финансового состояния Борисовского завода пластмассовых изделий
2.5 Общие выводы по аналитической части
3. Экономико-управленческие мероприятия повышения эффективности производства
4. Мероприятия по снижению штрафов и финансовых санкций с использованием эвм
4.1 Обоснование необходимости написания программы
4.2 Описание программы
5. конструкторско-технологические мероприятия повышения эффективности производства
5.1 Изменение конструкции литьевой формы
5.2 Описание алгоритма программы, реализующей автоматизированный контроль за расчетами с поставщиками
5.2.1 Правила составления алгоритмов блок-схем программ
5.2.2 Блок-схема алгоритма программы
6. ТЕХНИКО-ЭКОНОМИЧЕСКОЕ ОБОСНОВАНИЕ дипломного проекта
6.1 Технико-экономическое обоснование создания программного продукта
6.1.1 Общие положения
6.1.2 Расчет затрат на создание нового программного продукта
6.1.3 Расчет экономического эффекта от применения программного средства
6.2 Расчет экономического эффекта от изменения конструкции литьевой формы
7. ОХРАНА ТРУДА И ЭКОЛОГИЧЕСКАЯ БЕЗОПАСНОСТЬ: Пути снижения загрязнения воздушной среды выбросами химических предприятий
7.1 Общая характеристика загрязнений атмосферы
7.2 Характеристика БЗПИ как источника загрязнения атмосферы
7.3 Мероприятия по снижению загрязнений атмосферы
ЗАКЛЮЧЕНИЕ
Список литературы
Приложение 1
Приложение 2
ПРИЛОЖЕНИЕ 3
приложение 4
ПРИЛОЖЕНИЕ 5
ПРИЛОЖЕНИЕ 6
введение
При командно-административной экономике, когда до предприятий доводились планы производства и реализации продукции, когда инициатива в принятии решений не только не приветствовалась, а зачастую наказывалась, когда предприятия имели стабильный государственный заказ, от их руководства требовалось лишь выполнять плановые показатели. Разумеется, что оценке эффективности деятельности предприятия не придавали такого важного значения, какое придают ей в условиях рыночной экономики. Даже убыточные предприятия продолжали работать и выпускать не пользующуюся спросом, нерентабельную продукцию, а убытки покрывались из государственного бюджета. В современных условиях, когда предприятия вынуждены самостоятельно искать источники существования, выпуску продукции, пользующейся спросом, придается первостепенное значение.
Эффективности хозяйственной деятельности в значительной степени способствует обоснованная система маркетинговых мероприятий и методов стратегического планирования, учитывающих рыночную ситуацию и активно влияющих на нее. С этим тесно связаны реализация функций и задач финансового менеджмента, опыт коммерческой работы, знание правовых вопросов. Нередко вследствие некорректного финансового планирования, прогнозирования сроков и объемов поступления доходов и осуществления платежей, предприятие оказывается неплатежеспособным.
Для белорусских предприятий представляется весьма сложным выделить приоритетные факторы, влияющие на эффективность их работы. И все-таки в настоящее время, даже с учетом низкой деловой активности, на финансовое состояние предприятий в большей степени воздействуют внешние факторы (в отличие от западных фирм, где на них приходится 1/3). Из них главный фактор – политическая, экономическая и финансовая нестабильность, вызывает неуверенность предпринимателей в успешности (и даже, по-видимому, возможности) деятельности, отражается на всех составляющих организации производства, материально-технического обеспечения, сбыта продукции.
К этой приоритетной группе факторов следует, разумеется, отнести и высокие темпы инфляции в нашей республике. Не смотря на некоторое замедление ее темпов в последнее время, постоянные инфляционные ожидания отнюдь не способствуют реализации предприятиями своих стратегических целей. Сопряженные с недостаточно гибкой, а зачастую попросту разорительной налоговой системой государства, кредитной политикой, высокие для конечного потребителя цены стимулируют не расширение производства, а его сокращение. Высокие цены, назначаемые предприятиями на свою продукцию, зачастую имеют причиной не столько необоснованную ценовую политику этих предприятий, сколько внешние ценообразующие факторы. А это ведет в свою очередь к падению конкурентоспособности товаров и снижению потребительского спроса.
Тема «Пути повышения рентабельности производства» для написания дипломного проекта была выбрана не случайно. Рентабельность, наряду с прибылью, является основным показателем оценки эффективности деятельности предприятия. Но показатели рентабельности более полно, чем прибыль характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами. Поэтому абсолютное увеличение суммы прибыли еще не свидетельствует о том, что предприятие стало эффективнее работать. Возможно, что это вызвано ростом объема продаж, но наряду с этим возрастет и себестоимость, а рентабельность, рассчитанная как отношение прибыли к себестоимости, может уменьшиться. А вот если увеличилась рентабельность, тогда вывод о повышении эффективности производства справедлив. Таким образом, рост рентабельности является основным критерием оценки повышения эффективности функционирования предприятия.
Целью дипломного проектирования является выявление резервов роста рентабельности производства. В качестве объекта проектирования был выбран Борисовский завод пластмассовых изделий. Предприятие характеризуется стабильным, хотя и не высоким уровнем рентабельности. На его повышение и будут направлены все усилия в процессе дипломного проектирования.
С этой целью автор проанализировал динамику производства продукции в натуральном и стоимостном выражении, структуру себестоимости продукции, использование производственной мощности, источники формирования и структуру распределения прибыли.
На основании выявленных в процессе анализа резервов автором будут предложены некоторые организационно-технические и экономико-управленческие мероприятия, направленные на повышение рентабельности производства.
При написании дипломного проекта автор опирался на диалектический метод познания. Использование диалектического метода означает, что каждый процесс, каждое экономическое явление следует рассматривать, как совокупность многих элементов, связанных между собой, из этого вытекает необходимость системного подхода к изучению объекта проектирования, т.е. необходимость изучения явлений в их развитии и взаимосвязи друг с другом. В отношении планирования метод диалектического познания должен являться основным и только на его основании может строиться истинный анализ деятельности предприятия. Также основным методом является сравнение результатов деятельности предприятия с результатами прошлых лет и достижениями других предприятий. Системный подход предусматривает максимальную детализацию изучаемых явлений и процессов – анализ, их систематизацию и синтез. Систематизация элементов проводится на основе изучения их взаимосвязи, взаимодействия, взаимозависимости и взаимоподчиненности. Это позволяет построить приблизительную модель изучаемого объекта, определить его главные компоненты. После изучения отдельных сторон производственно-хозяйственной деятельности предприятия, их взаимосвязи необходимо обобщить весь материал исследования – синтез, а также предложить основные мероприятия для повышения эффективности работы предприятия.
При написании дипломного проекта возникли определенные трудности в расчетах различных показателей, связанные, прежде всего с высоким уровнем инфляции в нашей республике. В связи с вышеизложенными трудностями в процессе анализа производственно-хозяйственной деятельности предприятия возникла необходимость рассчитывать коэффициенты приведения для сопоставимости данных различных периодов.
Источниками написания дипломного проекта послужили следующие материалы: законы Республики Беларусь «О предприятии», «О налогах и сборах, взимаемых в бюджет РБ», данные статистической и бухгалтерской отчетности, бизнес-планы развития предприятия, результаты опроса работников, нормативные документы, применяющиеся на предприятии, положения об отделах, должностные инструкции, сметы затрат и плановые калькуляции, а также литература, исследующая проблему расчета показателей рентабельности в стране и за рубежом.
1. ПОКАЗАТЕЛИ РЕНТАБЕЛЬНОСТИ, ИХ РАСЧЕТ И МЕТОДЫ АНАЛИЗА
Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности (производственной, предпринимательской, инвестиционной), окупаемость затрат и т.д. Они более полно, чем прибыль характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами. Их применяют для оценки деятельности предприятия, его структурных подразделений, как инструмент в инвестиционной политике и ценообразовании, выборе вариантов при формировании ассортимента и структуры продукции.
Известны два подхода к расчету показателей рентабельности: затратный и ресурсный [3, с.138].
Затратный используется для расчета показателей рентабельности продукции: произведенной, реализованной, единицы отдельных видов или групп продукции, услуг работ, товаров. Эти показатели рассчитываются как отношение прибыли и соответствующих затрат. В качестве показателей прибыли могут быть использованы: балансовая, чистая, от реализации продукции (товаров, работ, услуг), на единицу продукции (товаров, работ, услуг). В качестве затрат: общая сумма затрат на производство и реализацию продукции (товаров, работ, услуг), осуществление других видов деятельности; полная себестоимость реализованной продукции (товаров, работ, услуг); полная себестоимость единицы продукции (товаров, работ, услуг).
Показатели рентабельности, рассчитанные по данному методу, характеризуют эффективность использования средств, потребленных в процессе производства или осуществления других видов деятельности.
Все показатели рентабельности выражаются в коэффициентах или процентах и отражают долю прибыли с каждой денежной единицы затрат. Если в числителе взята сумма балансовой или чистой прибыли, а в знаменателе – общая сумма затрат по всем видам деятельности, этот показатель рентабельности может использоваться для оценки эффективности деятельности предприятия в целом.
Сущность ресурсного подхода к расчету показателей рентабельности заключается в том, что в числителе используются показатели балансовой, чистой или прибыли от реализации, а в знаменателе ресурсы, в качестве которых наиболее часто используются показатели капитала.
Поскольку в расчете показателей рентабельности по затратному и ресурсному подходу знаменатели различны, автор считает целесообразным отразить это и в названии показателей. Исходя из данной позиции, показатели, рассчитываемые как отношение прибыли и затрат, можно назвать рентабельностью, а как отношение прибыли и ресурсов – прибыльностью (доходностью) [3, с.139].
Показатели рентабельности можно объединить в несколько групп [13, с.338]:
Показатели, характеризующие рентабельность (окупаемость) издержек производства и инвестиционных проектов;
Показатели, характеризующие рентабельность продаж;
Показатели, характеризующие доходность капитала и его частей.
Все эти показатели могут рассчитываться на основе балансовой прибыли, прибыли от реализации продукции и чистой прибыли.
Рентабельность производственной деятельности (окупаемость издержек) исчисляется путем отношения валовой (Прп) или чистой прибыли (ЧП) к сумме затрат по реализованной или произведенной продукции (И) [13, с.340].
 , или
 (1.1)
Она показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции. Может рассчитываться в целом по предприятию, отдельным его подразделениям и видам продукции. Рентабельность продукции применяют в 3-х вариантах: рентабельность реализованной продукции, товарной продукции и отдельного изделия.
Аналогичным образом определяется окупаемость инвестиционных проектов: полученная или ожидаемая сумма прибыли от проекта относится к сумме инвестиций в данный проект.
Рентабельность продаж рассчитывается делением прибыли от реализации продукции, работ и услуг или чистой прибыли на сумму полученной выручки (ВР). Характеризует эффективность предпринимательской деятельности: сколько прибыли имеет предприятие с рубля продаж. Широкое применение получил этот показатель в рыночной экономике. Рассчитывается в целом по предприятию и отдельным видам продукции. [13, с.340].
 , или
 (1.2.)
Рентабельность (доходность) капитала исчисляется отношением балансовой (валовой, чистой) прибыли к среднегодовой стоимости всего инвестированного капитала (еК) или отдельных его слагаемых: собственного (акционерного), заемного, перманентного, основного, оборотного, производственного капитала и т.д. [13, с.341].

 ;
 ;
 (1.3)
Для анализа рентабельности производственного капитала, исчисляемой как отношение балансовой стоимости к среднегодовой стоимости основных средств и материальных оборотных фондов, можно использовать факторную модель, предложенную Бакановым М.И. и Шереметом А.Д. [4, с. 127].
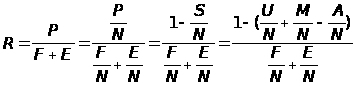 , (1.4.)
где P – прибыль балансовая;
F – средняя стоимость основных фондов;
E – средние остатки материальных оборотных средств;
N – выручка от реализации продукции;
P/N – рентабельность продаж;
F/N+E/N – капиталоемкость продукции;
S/N – затраты на рубль продукции;
U/N – зарплатоемкость продукции;
M/N – материалоемкость продукции;
A/N – фондоемкость продукции.
Постепенно заменяя базовый уровень каждого фактора на фактический можно определить, на сколько изменился уровень рентабельности производственного капитала за счет зарплатоемкости, материалоемкости, фондоемкости, капиталоемкости продукции, т.е. за счет факторов интенсификации производства.
Уровень влияния факторов может быть рачсчитан способами последовательного изолирования (цепных подстановок) или последовательных разниц.
Существует много факторов, определяющих величину прибыли и уровень рентабельности. Эти факторы можно подразделить на внутренние и внешние. Внешние - это факторы, не зависящие от усилий данного коллектива, например изменение цен на материалы, продукцию, тарифов перевозки, норм амортизации и т.д. Такие мероприятия проводятся в общем масштабе и сильно воздействуют на обобщающие показатели производственно - хозяйственной деятельности предприятий. Структурные сдвиги в ассортименте продукции существенно влияют на величину реализованной продукции, себестоимость и рентабельность производства.
Показатели рентабельности (доходности) являются общеэкономическими. Они отражают конечный финансовый результат и отражаются в бухгалтерском балансе и отчетности о прибылях и убытках, о реализации, о доходе и рентабельности.
Задачей анализа рентабельности являются несколько положений: оценить динамику показателя рентабельности с начала года, степень выполнения плана, определить и оценить факторы, влияющие на эти показатели, и их отклонения от плана; выявить и изучить причины потерь и убытков, вызванных бесхозяйственностью, ошибками в руководстве и другими упущениями в производственно-хозяйственной деятельности предприятия; вскрыть и подсчитать резервы возможного увеличения прибыли или дохода предприятия.
2. общая характеристика БОРИСОВСКОГО ЗАВОДА ПЛАСТМАССОВЫХ ИЗДЕЛИЙ и АНАЛИЗ его ДЕЯТЕЛЬНОСТИ
2.1 Общая характеристика предприятия
Борисовский завод пластмассовых изделий является предприятием, основанном на государственной форме собственности, обладает правами юридического лица и находится в ведении Белорусского Государственного концерна по производству химической и нефтехимической продукции «Белнефтехим».
Завод расположен по адресу:
Республика Беларусь
Минская область, г. Борисов
ул. Даумана, 97
Почтовый индекс: 222120.
Строительство завода было предусмотрено постановлением Пленума ЦК КПСС 1958 года «Об улучшении снабжения населения товарами сантехнического назначения». Строительство завода началось в апреле 1963 г., производственная деятельность начата 12 января 1965г., первый выпуск продукции был осуществлен в марте 1965 г.
Предприятие осуществляет следующие виды работ:
производит и реализует изделия из пластмасс производственно-технического назначения;
выполняет строительно-монтажные работы, ремонтно-восстановительные по договорам и для внутренних целей, проектно-сметные и конструкторские работы;
производит и реализует товары народного потребления;
осуществляет перевозочные и грузовые работы автотранспортом.
Предприятие специализируется на производстве широкого ассортимента изделий из пластмасс производственно-технического назначения, товаров народного потребления, профильно-погонажных изделий, полиэтиленовой пленки и полиэтиленовых труб следующими методами:
прессования;
литья под давлением;
экструзии;
выдувания.
Изделия технического назначения – это комплектующие детали, применяемые в автомобильной, радио- и приборостроительной и легкой промышленности.
Товары народного потребления: изделия для сада и огорода, для хозяйственных и бытовых нужд, для кухни, для ванной комнаты и туалета, изделия канцелярские и фотопринадлежности, изделия для хранения жидких продуктов, игрушки.
Из полиэтилена высокого давления изготавливается пленка полиэтиленовая по ГОСТ-10354-82, применяемая в сельском хозяйстве, в мелиорации и водохозяйственном строительстве, в качестве упаковочного материала в различных отраслях народного хозяйства и пленка полиэтиленовая термоусадочная ГОСТ 25951-83, предназначенная для формирования штучной продукции в групповую упаковку и для пакетирования грузов.
Трубы напорные изготавливаются по ГОСТ 18599-93 и предназначены для трубопроводов, транспортирующих воду, в том числе для хозяйственно-бытового водоснабжения, и другие жидкие и газообразные вещества, к которым полиэтилен химически стоек. Наружный диметр труб от 12 до 160 мм. Трубы могут выдержать давление от 0,25 до 1,0 МПа.
Из пластифицированного поливинилхлорида изготавливаются профили и трубки диаметром 14 – 28 мм, которые применяются для комплектации смесителей душевых, в автомобильной промышленности.
Продукция, изготавливаемая на заводе, полностью соответствует отечественным стандартам, имеется удостоверение о государственной гигиенической регистрации изделий из пластмасс и сертификат соответствия на детские игрушки.
Освоено производство труб для газораспределительных сетей диаметром 32, 63, 90, 110, 160, 225 мм по СТБ ГОСТ Р 50838-97 из полиэтилена средней плотности. Трубы предназначены для подземных газопроводов, транспортирующих природные горючие газы, используемые в качестве сырья и топлива для промышленных и коммунально-бытовых целей. Трубы отвечают требованиям международных и отечественных стандартов, в 1995 году получен сертификат России и Европейский сертификат качества (Бельгия).
Выпускаются соединительные детали из полиэтилена средней плотности для подземных газопроводов по ТУ РБ 2248-04700203536-98. Также выпускаются муфты соединительные полиэтиленовые с закладными нагревателями по ТУ РБ 002035017.016-98, соединения труб полиэтилен-сталь по ТУ РБ 00555028.080-97.
В 1995 году коллективу завода присвоены престижные международные награды:
25-я Международная Награда за Коммерческий Престиж, Париж, 1995 г.
16-я Международная Награда за Качество и Технологию. Рим, 1995 г.
Международная Бриллиантовая звезда за качество, Мехико, 1995 г.
Технологический потенциал. По состоянию на 1.01.1999 г. стоимость основных фондов составляет 1853036 млн. руб. По сравнению с 1.01.1998 г. она возросла на 899504 млн. руб. за счет ввода мощности по производству труб для газификации в сентябре 1998 г.
Парк технологического оборудования, занятого в основном производстве, насчитывает 122 единицы:
пресса гидравлические – 13;
литьевые машины – 61;
выдувные агрегаты – 9;
пленочные – 7;
трубные – 27.
Производственная мощность на конец 1998 года составила 9889 тн, в том числе:
прессовые изделия – 140 тн;
литьевые изделия – 3124 тн;
прочие изделия – 1170:
трубы полиэтиленовые – 2655 тн;
пленка полиэтиленовая – 2800 тн.
Износ основных фондов 1.01.1999 г. составил 653386 млн. руб. или другими словами степень изношенности основных фондов составляет 35,3% с учетом ввода мощности по производству труб для газификации, а без учета введенного объекта – 68,5%. Высокая степень износа основных фондов по действующему производству без учета введенного объекта ставит перед предприятием задачу обновления отработанного парка оборудования, технического перевооружения и реконструкции действующего производства. В таблице 2.1 приводится характеристика оборудования, используемого на БЗПИ.
Среднесписочная численность работников завода за 1998 год составляет 912 человек.
Анализ кадрового состава работников предприятия проводился за три года (1996 – 1998гг.). Списочная численность увеличилась с 865 до 912 человек. Соотношение служащих и рабочих составляет 1 к 3.7, что близко к рекомендуемому 1 к 4. Средний возраст работников за анализируемый период практически не изменился 41-42 года, также служащих 39-40 год.
Таблица 2.1. Характеристика используемого оборудования.
| № | Показатели | 1997 | 1998 |
|
|
Коэффициент сменности работы оборудования | 2,34 | 2,48 |
|
|
Количество и удельный вес прогрессивного оборудования | 7 / 3,3 | 33 / 13,8 |
|
|
Количество и удельный вес физически и морально устаревшего оборудования | 203 / 96,7 | 206 / 86,2 |
|
|
Количество и удельный вес оборудования по срокам службы: | ||
| До 10 лет | 24 / 12 | 42 / 20 | |
| От 10 лет до 20 лет | 96 / 45 | 91 / 38 | |
| Свыше 20 лет | 91 / 43 | 101 / 42 |
Система оплаты труда. Оплата труда на предприятии ведется в соответствии с “Таблицей должностных окладов и часовых тарифных ставок”, которая определяет минимальный и максимально допустимый размер окладов по каждой категории работников. Коллективным договором предусмотрено установление минимальных размеров должностных окладов и тарифных ставок не ниже, чем в ЕТС РБ. Разница в минимальном и максимальном размерах окладов в разрезе отдельной категории работников позволяет дифференцированно оплачивать их труд с учетом знаний, опыта и инициативы каждого работника. Согласно действующим положениям устанавливаются и выплачиваются премии и надбавки, а также ряд доплат к тарифным ставкам (окладам): за работу при неблагоприятных условиях труда, за работу в вечернюю смену, за ненормированный рабочий день водителям, за руководство бригадой и т. д.
Коллективным договором предусмотрены расходы из фонда потребления, обеспечивающие дополнительные выплаты работникам завода и социальные льготы. Значительная часть фонда потребления, составляющая примерно 40%, предусматривается для оплаты содержания здравпункта, а также на проведение культурно-оздоровительных мероприятий.
Кроме этого предусмотрены следующие выплаты:
оказание материальной помощи;
доплата за сверхустановленный законодательством отпуск;
единовременные выплаты при уходе на пенсию;
выплаты к юбилейным датам;
доплаты семьям молодых специалистов, проживающих на частных квартирах, и работникам, проживающих в общежитиях;
премии к праздникам.
Средняя заработная плата за 1996 г. – 1988,6 тыс. руб., что по отношению к средней заработной плате за декабрь в промышленности РБ (1781,3 тыс. руб.) составило 111,6 %.
Среднемесячная заработная плата на предприятии с учетом поощрительных выплат и материальной помощи составила за 1997 год 3828,1 тыс. руб. (193 % к 1996 г.). По отношению к средней заработанной плате в промышленности она составила 144,9 %.
Средняя заработная плата на заводу за 12 месяцев 1998 года составила 7380,4 тыс. руб. Из приведенных данных видно, что средняя заработная плата на БЗПИ всегда выше, чем в среднем по промышленности. Задолженностей по выплате заработной платы не имеется.
2.2 Производственная и организационная структура управления БЗПИ
Организационная структура предприятия состоит из следующих производств, цехов и служб:
Главный корпус с основными цехами:
литьевой цех;
экструзионный цех
а) пленочное отделение;
б) выдувное отделение;
в) трубное отделение;
экструзионно-литьевое производство;
Вспомогательные цеха:
инструментальный цех;
ремонтно-механический цех;
энергетический цех;
транспортный цех;
Вспомогательные участки:
участок комплектных масс;
покраска и сушка разносов;
сварка мешков и полиэтиленовой пленки;
дробление;
измельчение;
гальваника;
термообработка;
экспериментальный;
пропитка статоров электродвигателей;
сварочные посты;
кузница;
резка профильного материала.
Зарядная станция;
Гараж;
Тарный цех;
Компрессорная и холодильная станция;
Склад ГСМ;
Заправочная станция;
Общежитие;
Столовая;
Детский сад;
Магазин.
Числящаяся на балансе комбината столовая прибыли не приносит, оплата горячего питания для рабочих комбината частично производится из собственных средств завода.
Через функционирующий на предприятии магазин реализуются пленка полиэтиленовая и товары народного потребления.
Подразделения и работники предприятия, выполняющие определённую функцию управления, образуют функциональную подсистему управления. Различают техническую, экономическую, производственную, внешних хозяйственных связей и социальную подсистемы управления.
Функции управления деятельностью предприятия реализуются подразделениями аппарата управления и отдельными работниками, которые при этом вступают в экономические, организационные, социальные, психологические отношения друг с другом.
Многообразие функциональных связей и возможных способов их распределения между подразделениями и работниками определяет разнообразие возможных видов организационных структур управления. Все эти виды сводятся в основном к четырём типам организационных структур:
- линейный;
- функциональный;
- линейно-функциональный (смешанный);
- матричный.
Линейный используется в системах управления производственными участками, отделами, цехами. Не рассчитан на управление большим предприятием, т.к. не включает в себя научные и проектные организации, разветвлённую систему связей с поставщиками и потребителями.
Функциональный: характерные его черты – углубление функционального разделения управленческого труда, обособление функций и специализация подразделений управления. Практически не используется, т.к. нарушается принцип единства управления, снижается ответственность исполнителей.
Смешанная структура наиболее применяемая. При ней функциональные подразделения действуют на правах штаба при линейных руководителях, помогая им в решении отдельных управленческих задач.
Матричный тип организационных структур управления строится путём сочетания традиционной линейно-функциональной системы с созданием тематических проблемных групп специалистов.
На Борисовском заводе пластмассовых изделий структура управления производством организована по линейно-функциональному, т.е. по смешанному принципу.
Аппарат управления завода состоит из следующих функциональных управлений, отделов и служб:
Отдел технического контроля;
Отдел главного механика;
Отдел главного энергетика и метролога;
Конструкторское бюро;
Технологический отдел;
Центральная заводская лаборатория;
Отдел маркетинга;
Планово-экономический отдел;
Отдел сбыта;
Отдел материально-технического снабжения;
Отдел организации труда и заработной платы;
Отдел кадров;
Отдел капитального строительства;
Бухгалтерия;
Юрисконсульт.
Аппарат управления обеспечивает производственно-технологическую, снабженческо-сбытовую, планово-экономическую, финансовую и бухгалтерскую деятельность предприятия.
Организационная структура управления состоит из четырех уровней: директор – заместители директора – отделы и службы – цеха.
У директора есть четыре заместителя:
по коммерческим вопросам;
по качеству;
по капитальному строительству;
главный инженер.
Каждому из заместителей подчиняются определенные структурные подразделения.
Непосредственно директору подчиняются следующие службы:
отдел кадров:
планово-экономический отдел;
производственный отдел;
отдел организации труда и заработной платы;
бухгалтерия;
юрисконсульт;
военизированная охрана;
начальник штаба ГО;
здравпункт.
Основные цеха подчиняются начальнику производственного отдела, вспомогательные находятся в ведении соответствующих служб и отделов.
Главным органом, осуществляющим планирование деятельности предприятия, является планово-экономический отдел.
Виды работ выполняемых отделом:
Организация и разработка перспективных и текущих (год, квартал, месяц) планов производства, себестоимости и прибыли по заводу я производственный подразделениям.
Проведение анализа хозяйственной деятельности завода и цехов в вопросах выполнения производственной программы, себестоимости и прибыли.
Разработка техпромфинлана завода с увязкой и координацией всех его разделов на основе представляемых службами заводоуправления и цехами проектов и расчетов.
Разработка планов производства по цехам на основе планов в ассортименте, разработанных ПО, с полной увязкой с утвержденными показателями по заводу.
Контроль за всеми изменениями плана и своевременным проведением корректировки плановых заданий по заводу и цехам.
Контроль за ходом выполнения плановых заданий по заводу и цехам.
Оперативный учет хода выполнения планов по заводу и цехам.
Подготовка данных о планах на отчетный период, хода выполнения плана в течение отчетного периода и фактическое выполнение за отчетный период для передачи на ИВЦ, и другие инстанции в установленные сроки.
Разработка в соответствии с действующим законодательством проектов оптовых цен, а также постоянных, временных и розничных цен на продукцию и услуги, подлежащих утверждению директором завода и вышестоящими организациями. К разработке проектов цен ПЭО привлекает службы заводоуправления и цехов, готовит необходимые расчеты и калькуляции, согласовывает проекты цен с предприятиями-заказчиками, высылает материалы в ценообразующие организации для утверждения. Ведет регистрацию и учет прейскурантов, а также сроки их действия. По получении утвержденной цены, делает выпуску из прейскуранта я доводит до соответствующих служб, отделов и подразделений.
Проведение расчетов экономической эффективности мероприятий планов новой техники, организационно-технических мероприятий, рационализаторских предложений и НОТ.
Полностью задачи, функции и права планово-экономического отдела изложены в Положении о планово-экономическом отделе БЗПИ, приведенном в приложении 1.
На заводе пластмассовых изделий создан отдел маркетинга, основными задачами которого являются:
увеличение объемов реализации продукции;
снижение остатков готовой продукции на складе;
увеличение рынков сбыта;
участие в ярмарках и выставках;
организация наиболее экономичной сети сбыта продукции предприятия, формирование спроса и стимулирование сбыта путем комбинации различных форм работы с потребителями, продавцами, посредниками;
проведение исследования состояния, перспектив развития и емкостей рынка изделий, относящихся к профилю предприятия, отдельных его сегментов, а также деятельности конкурентов как внутри страны, так и за рубежом и оценка качества их продукции;
анализ состояния цен на аналогичную продукцию на внутреннем и внешнем рынке и подготовка предложений по установлению рыночной цены на реализуемую продукцию;
создание пунктов посредников по реализации в других городах.
Все экономические службы работают в тесном контакте с производственными подразделениями.
2.3 Анализ результатов производственно- хозяйственной деятельности БЗПИ
2.3.1 Анализ темпов производства продукции
Производственная деятельность Борисовского завода пластмассовых изделий характеризуется следующими показателями (табл. 2.2).
Таблица 2.2. Характеристика производственной деятельности БЗПИ за 1996-1998 г.г.
| № п/п | Показатели | ед. измер. | 1996 г. | 1997 г. | 1998 г. |
| 1. |
Объём производства продукции в действующих ценах в сопоставимых ценах 1998 г. |
млн.руб. | 188600 316817 |
239809 402840 |
494215 494215 |
| 2. |
Товары народного потребления уд вес ТНП в общем объеме |
-// - % |
170130 53,7 |
289012 56,3 |
343246 54,6 |
| 3. | Себестоимость продукции | млн. руб. | 302714 | 284864 | 469873 |
| 4. | Затраты на 1 рубль товарной продукции | коп. | 91,97 | 92,47 | 89,66 |
Выпуск продукции в натуральном выражении представлен в таблице 2.3.
Таблица 2.3. Выпуск продукции в натуральном выражении.
| № п/п | Вид продукции | Единица измерения | Год | ||
| 1996 | 1997 | 1998 | |||
| 1 | Пленки полиэтиленовые | тонн/тыс м2 |
2631/ 30658 |
2222/ 25684 |
2847/ 33084 |
| 2 | Трубы | тонн/км | 898/1321 | 1422/1900 | 1407/2178 |
| 3 | Изделия из пластмасс | тонн | 2875 | 3476 | 4185 |
| в том числе | |||||
| прессовые | // | 40 | 57 | 65 | |
| литьевые | // | 2076 | 2366 | 2985 | |
| прочие | // | 759 | 1053 | 1135 | |
| из них | |||||
| - выдувные | // | 542 | 737 | 765 | |
| - профильно-погонажные | // | 217 | 316 | 370 | |
Таким образом, из приведенных данных видно, что в 1998 году, как и в предыдущие годы предприятие продолжило наращивать объемы производства продукции. Общий объем прироста производства продукции составил 92375 млн. руб. в том числе за счет пленки 25700 млн. руб./625 тн (6,4%), изделий из пластмасс – 70879 млн. руб./709 тн (17,6%) и работ промышленного характера – 4320 млн. руб. (1,1%). Одновременно снижен объем выпуска продукции труб на 9542 млн.руб./15 тн (2,4%). Не достигнут уровень 1997 года по трубам для газификации – снижение выпуска составило 151 тонну. Причиной снижения объема выпуска труб явилось отсутствие заказов на их поставку.
Наращивание объемов производства оказало положительное влияние на повышение эффективности использования производственных мощностей, загрузка которых за 1998 год составила 84,9% против 76,2% в 1997 году (табл. 2.4).
Таблица 2.4. Анализ использования производственной мощности.
| Среднегодовая мощность, тонн | Выпуск продукции, тонн | % использования мощности | |||||||
| 1996 | 1997 | 1998 | 1996 | 1997 | 1998 | 1996 | 1997 | 1998 | |
| Прессовые изделия | 170 | 145 | 140 | 30 | 10 | 19 | 17,6 | 6,9 | 13,6 |
| Литьевые изделия | 2540 | 2858 | 3124 | 2076 | 2366 | 2985 | 81,7 | 82,8 | 96,6 |
| Прочие изделия | 890 | 980 | 1170 | 759 | 1053 | 1135 | 85,3 | 100,0 | 97,0 |
| В том числе: | |||||||||
| Выдувные | 550 | 640 | 830 | 542 | 737 | 765 | 98,5 | 100,0 | 92,2 |
| профильно- погонажные | 340 | 340 | 340 | 217 | 316 | 370 | 63,8 | 92,9 | 91.9 |
| Пленки | 2800 | 2800 | 2800 | 2631 | 2222 | 2847 | 93,9 | 79,4 | 100,0 |
| Трубы | 2500 | 2500 | 2655 | 898 | 1422 | 1407 | 35,9 | 56,9 | 53,0 |
| Всего по заводу | 8900 | 9283 | 9889 | 6394 | 7073 | 8393 | 71,8 | 76,2 | 84,9 |
Под постоянным контролем у руководства завода находились такие вопросы как отгрузка продукции потребителям, снижение остатков готовой продукции на складе, снижение дебиторской задолженности и как результат – поступление денег на расчетный счет предприятия. Необходимо отметить, что с этой задачей финансовая служба, отдел сбыта справились успешно. Отгрузка продукции проводилась в основном под предоплату. Инкассовая форма расчетов не превысила 25%.
Остатки продукции на складе хотя и возросли на 1.01.99 г. до 25491 млн. руб. против 12146 млн. руб. на 1.01.98 г., но их удельный вес в объеме выпуска продукции последнего месяца снизился с 29,8% до 25,6%.
Безусловно, необходимо отметить, что на эти успехи основное влияние оказали низкие цены на продукцию.
Ценообразование. В течение 1998 г. формирование цен на заводе осуществлялось в соответствием с Декретом Президента, ограничивавшим максимальное повышение цены 2% в месяц. Это конечно, не обеспечивало покрытие всех затрат производства и на предприятии имелось свыше 40% убыточных изделий ТНП. Такая практика продолжалась до октября 1998 года. С резким ростом курса доллара цены на сырье, энергоресурсы резко стали возростать и барьер сдерживания цен в 2% не выдержал. Так, к примеру, ПО «Полимир» в течение ноября-декабря 1998 года пять раз менял цены и в целом за этот период они возросли в 2,5 раза.
В связи с ростом цен на сырье, энергоресурсы предприятие было вынуждено повышать цену на свою продукцию. В целом за ноябрь-декабрь 1998 года цены выросли в 2 раза, в январе 1999 года на 23%.
Однако, следует отметить, что к значительному улучшению экономического состояния завода это не привело. Практически, в повышении цен предприятие отставало от ПО «Полимир». Предприятие и далее будет вынуждено повышать цены на продукцию, а спрос на продукцию уже при нынешнем уровне цен несколько снизился.
В целях некоторого улучшения экономики завода с мая месяца 1998 года предприятие ввело цены для коммерческих структур, повышенные против действующих на 30-50%. От