Пути повышения рентабельности производства Борисовского завода пластмассовых изделий
2.3.2 Анализ себестоимости продукции
Себестоимость товарной продукции за 1998 год составила 505643 млн. руб. при товарной продукции 563944 млн. руб. Затраты на один рубль товарной продукции составили в 1998 году 89,66 коп. против 92,47 коп в 1997 году, т.е. снижены на 2,81 коп. В стоимостном выражении себестоимость снижена на 1584 млн. руб. Материальные затраты снижены на 7,25 коп. или на 4088 млн. руб. Одновременно допущено удорожание затрат по энергоресурсам на 1,29 коп., по оплате труда на 0,91 коп., амортизации на 3,06 коп.
Удорожание затрат по энергоресурсам и амортизации допущено за счет вновь введенных мощностей по производству труб для газификации, т.е. дополнительных затрат, связанных с пуском этого объекта.
Снижение затрат по статье сырье и материалы достигнуто за счет экономия сырья против норм (204 млн. руб.), а также влияния низкого курса Национального Банка РБ при импорте сырья. Особенно это сказалось в августе-сентябре 1998 года, когда курс российского рубля доходил до значения 3-3,5 тыс. бел. руб. за 1 российский рубль.
В таблице 2.5. приводятся данные о структуре себестоимости продукции БЗПИ.
Таблица 2.5. Структура себестоимости продукции.
| № п/п |
1997 г. (млн.руб / %) |
1998 г. (млн.руб / %) |
|
| 1 | 2 | 3 | 4 |
| Сырье и материалы | 186260/65,4 | 294772/58,3 | |
| Возвратные отходы | - | - | |
| ТЗР | 6041/2,1 | 10732/2,1 | |
| Арматура | 1194/0,4 | 1650/1,5 | |
| 1 | 2 | 3 | 4 |
| Вспомогательные материалы | 4430/1,6 | 7692/1,5 | |
| Износ п/форм | 417/0,1 | 2742/0,5 | |
| Топливо и энергия на технологические цели | 11884/4,2 | 26645/5,3 | |
| Итого: | 210226/73,8 | 344233/68,0 | |
| Основная зарплата основных производствен-ных рабочих | 5502/1,9 | 12390/2,5 | |
| Дополнительная зарплата основных произ-водственных рабочих | - | - | |
| Отчисления на социальное страхование | 1928/0,7 | 4320/0,9 | |
| Расходы на содержание и эксплуатацию оборудования | - | - | |
| Цеховые /общепроизводственные/ расходы | 30988/10,9 | 79213/15,7 | |
| Общезаводские /общехозяйственные/ расходы | 34815/12,2 | 61755/12,2 | |
| Прочие расходы | - | - | |
| Потери от брака | 3/- | 7/- | |
|
Производственная себестоимость |
283462/99,5 | 501918/99,3 | |
| Внепроизводственные расходы | 1403/0,5 | 3725/0,7 | |
|
Полная себестоимость |
284864/100,0 | 505643/100,0 | |
| Товарная продукция | 308071 | 564391 | |
| Затраты на 1 руб. товарной продукции в коп. | 92,47 | 89,59 |
Как видно из данных таблицы 2.5, категория затрат «сырье и материалы» является преобладающей (до 65%) в структуре себестоимости, а по некоторым видам изделий материалоемкость составляет более 90%. Поэтому от коллектива предприятия требуется бережно расходовать материальные ресурсы, не допуская их перерасхода.
2.3.3 Анализ прибыли и рентабельности
Снижение себестоимости, описанное в разделе 2.3.2, позволило довести рентабельность в 1998 году до 11,5% против 8,1% в 1997 году. Однако, в результате резкого обвала экономики, вызвавшего рост цен на сырье, энергоресурсы, рост заработной платы, рентабельность в IV квартале, и особенно в декабре 1998 года, резко снизилась и составила -0,2%. Особенно существенное влияние на снижение рентабельности оказала II площадка. За счет этого структурного подразделения предприятие получило убытков на 17,6 млрд. руб.
Данные о рентабельности по структурным подразделениям и видам продукции представлены в таблице 2.6.
Таблица 2.6. Рентабельность по видам переработки за 1997-1998 г.г., %.
| Подразделение, вид продукции | 1997 г. | 1998 г. |
| 1 | 2 | 3 |
| Цех 03 | 10,7 | 16,3 |
| Трубы | 18,3 | 18,4 |
| в т.ч. ПВД | 4,8 | 13,8 |
| ПНД | 15,6 | 8,3 |
| ПСП | 30,8 | 47,0 |
| гофра | 18,8 | 13,1 |
| каналы | 6,3 | 14,5 |
| бобины | 19,0 | 17,3 |
| сталь-полотно | 62,4 | 85,6 |
| Пленка | 7,5 | 15,3 |
| в т.ч. техническая | 8,9 | 17,6 |
| термоусадочная | 15,5 | 24,8 |
| мешки технические | 6,0 | 32,0 |
| Культбыт | 3,3 | 7,3 |
| Выдувные | 5,8 | 12,6 |
| в т.ч. техника | 10,1 | 1,3 |
| культбыт | 5,7 | 12,9 |
| Профильно-погонажные | 11,2 | 23,5 |
| в т.ч. техника | 30,1 | 15,8 |
| культбыт | 8,1 | 25,2 |
| Цех 02 | 4,2 | 17,9 |
| Прессовые изделия | 3,2 | 24,1 |
| в т.ч. техника | 5,2 | 24,1 |
| культбыт | -7,6 | - |
| Литьевые изделия | 2,9 | 12,9 |
| в т.ч. техника | 9,4 | 9,3 |
| культбыт | 2,3 | 13,6 |
| Участок 04 | 35 | 126,5 |
| в т.ч. техника | 16,5 | - |
| культбыт | - | - |
| прочие | 36,2 | 126,5 |
| Работы пром. характера | 13,7 | 1,5 |
| II площадка | -51,9 | |
| Всего по заводу | 8,1 | 11,5 |
Рентабельность производства в течение 1996-1998 г.г. возрастала. Но в 1999 году планируется снижение рентабельности до 5,3%. Это в первую очередь связано с возросшими в конце 1998 года и продолжающими возрастать ценами на энергоресурсы, сырье и материалы.
В результате производственно-хозяйственной деятельности выручка от реализации в 1998 году составила 605710 млн. руб., балансовая прибыль – 69792 млн. руб. Формирование прибыли представлено в таблице 2.7.
Из балансовой прибыли в бюджет уплачено 27256 млн. руб. Прибыль, остающаяся в распоряжении предприятия составила 42536 млн. руб., из которой отчисления концерну – 344 млн. руб., местные налоги – 2127 млн. руб., другие налоги – 111 млн. руб. Также из прибыли уплачено штрафов и финансовых санкций на 151 млн. руб. Оставшаяся прибыль распределена в фонд накопления (60%) и фонд потребления (40%)
Таблица 2.7.Формирование прибыли за 1997-1998 годы. млн. руб.
| Наименование прибыли | 1997 г. | 1998 г. | ||
| прибыль | убыток | прибыль | убыток | |
| Выручка /валовый доход/ от реализации продукции /работ, услуг/ | 340191 | х | 605710 | х |
| Налог на добавленную стоимость | х | 17612 | х | 36077 |
| Акцизы | - | - | - | - |
| Жилищный фонд | - | 1684 | - | 2999 |
| Сельхозналог | - | 3402 | - | 6057 |
| Налог по товарообменным /бартерным/ операциям | х | 40 | х | - |
| Расходы и отчисления , исключаемые из выручки | х | - | х | - |
| Затраты на производство и сбыт реализованной продукции /работ, услуг/ | х | 285424 | х | 496331 |
| Результаты от реализации продукции /работ, услуг/ | 32069 | - | 64246 | - |
| Результаты от прочей реализации | 972 | 1077 | 3942 | 679 |
| Доходы и расходы от внереализационных операций | 1578 | 841 | 6048 | 3765 |
| Налог на добавленную стоимость | ||||
| Результаты от внереализационных операций | ||||
| ИТОГО: прибылей и убытков | 34619 | 1918 | 74236 | 4444 |
| Балансовая прибыль /убыток/ | 32701 | - | 69792 | - |
|
Сравочно: Фактический объем реализованных товаров в продажных ценах |
340191 | х | 605710 | х |
Данные о распределении прибыли за 1997-1998 г.г. приведены в таблице 2.8.
Таблица 2.8. Использование прибыли за 1997-1998 годы.млн. руб.
| Наименование показателей | 1997 г. | 1998 г. |
| 1. Балансовая прибыль /убыток/ | 32701 | 69792 |
| 2. Отчисления в бюджет: | 11024 | 27256 |
| в том числе: | ||
| - налог на прибыль /доходы/ | 9290 | 18229 |
| - налог на недвижимость | 1734 | 9027 |
|
Прибыль, остающаяся в распоряжении Предприятия |
21677 | 42536 |
| из нее | ||
| Местные налоги и сборы | 2060 | 2127 |
| Отчисления вышестоящим организациям | 68 | 344 |
| Штрафы и санкции | 192 | 151 |
| Другие налоги и неналоговые платежи | 525 | 111 |
|
3. Направлено средств на нужды предприятия (чистая прибыль) |
21677 | 39801 |
| из нее: | ||
| В резервный фонд | - | - |
| В фонд накопления | 11456 | 23881 |
| В фонд потребления | 7639 | 15920 |
| Другие цели | 2582 | - |
Резервы увеличения суммы прибыли определяются по каждому виду товарной продукции. Основными их источниками являются увеличение объема реализации продукции, снижение ее себестоимости, повышение качества товарной продукции, реализация на более выгодных рынках сбыта и т.д. Структурно эти источники можно представить в виде блок-схемы (рис. 2.6).
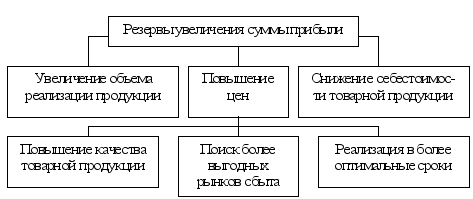
Рис. 2.6. Блок-схема резервов увеличения суммы прибыли
2.3.4 Анализ маркетинговой среды и ситуации на рынке товара
В 1996-1997 годах стабилизировался объем продаж в РБ и за ее пределами. В тоже время, в результате введения запрета на рост цен, продолжает возрастать доля товаров, вывозимых с территории республики так называемыми «челноками». По сравнением с 1995 годом общий объем товаров, приобретенных такими «покупателями», увеличился по приближенным данным на 25-27% и составляет 50-60% общего объема продаваемых заводом товаров народного потребления.
На рынке Российской Федерации товары завода продаются в условиях жесткой конкуренции. Основными производителями товаров из пластмасс в близлежащем регионе РФ являются: Сафоновский, Санкт-Петербургский, Белгородский, Белгородский, Новомосковский, Курский заводы, имеющие мощности по переработке пластмасс.
Основными предприятиями-конкурентами в Республике Беларусь являются: ПО «Белпласт», г. Минск, завод «Термопласт», г. Минск, заводы пластмассовых изделий г. Руденск, г. Гомель, ПО «Химпласт» г. Витебск, ПО «Полимир» г. Новополоцк, завод нетканых материалов и полимерных труб г. Пинск.
В 1997 году стабилизировался товарооборот с торговыми организациями Российской Федерации и в настоящий момент он составляет 10,9% от общего объема реализации.
В настоящее время поставка продукции на экспорт, включая страны СНГ, составляет 18,4%. На 1999 год планируется увеличение объема поставок на экспорт ТНП, труб для газификации в Россию и другие республики СНГ.
Для закрепления и более широкого освоения рынка Российской Федерации необходимо:
сохранить разницу в цене российских и производимых заводом товаров, что достижимо за счет более низкой себестоимости;
продолжать рекламную кампанию в средствах массовой информации;
постоянно участвовать (не реже одного раза в месяц) в выставках-ярмарках на территории Российской Федерации;
пополнять базу данных по налоговому и правовому законодательству РФ.
В тоже время необходимо:
снизить количество продукции, вывозимой за пределы республики «челноками»;
изучить возможности перехода на другие формы оплаты.
2.4 Анализ финансового состояния Борисовского завода пластмассовых изделий
Под финансовым состоянием понимается способность предприятия финансировать свою деятельность. Оно характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования предприятия, целесообразностью их размещения и эффективностью их использования, финансовыми взаимоотношениями с другими юридическими и физическими лицами, платежеспособностью и финансовой устойчивостью. Главная цель анализа - своевременно выявлять и устранять недостатки в финансовой деятельности и находить резервы улучшения финансового состояния предприятия и его платежеспособности.
Анализ финансового состояния Борисовского завода пластмассовых изделий, изложенный в таблице 2.9, показывает, что предприятие способно выполнить свои срочные обязательства. Это подтверждается коэффициентом ликвидности, который составляет 3,02, т.е. больше 1. По этой характеристике обычно кредиторы принимают решение о степени риска при выдаче кредита. Если легкореализуемых активов на предприятии больше, чем имеется краткосрочных обязательств, то ликвидность и способность к возврату кредита хорошая.
Таблица 2.9. Анализ финансового состояния Борисовского завода пластмассовых изделий.
| Показатели | На 1.01.98 г. (отчет за 1997 г.) | На 1.01.99 г. (отчет за 1998 г.) |
| Уровень ликвидности | 4,24 | 3,02 |
| Доля складских запасов | 0,75 | 0,80 |
| Доля дебиторской задолженности | 0,15 | 0,09 |
| Уровень недвижимости | 0,94 | 0,92 |
| Уровень движимости | 0,06 | 0,08 |
| Уровень независимости | 0,98 | 0,97 |
| Уровень зависимости | 0,02 | 0,03 |
| Уровень обеспеченности независимости | 1,05 | 1,06 |
| Доля покрытия краткосрочных обязательств | 4,24 | 3,02 |
Важным оценочным показателем финансовой устойчивости предприятия является коэффициент недвижимости, рассчитанный как отношение основных средств предприятия к совокупным активам. Оптимальным считается - 0,5. Чем больше недвижимости, тем сильнее обеспечена финансовая устойчивость предприятия. На БЗПИ этот коэффициент составляет 0,92.
Величиной, обратной коэффициенту недвижимости, является коэффициент движимости, который характеризует удельный вес оборотных средств. Они обеспечивают мобильность предприятия и повышают платежеспособность при повышении этого коэффициента. По заводу коэффициент движимости составляет 0,08, а это значит, что платежеспособность предприятия низкая, у предприятия недостаток оборотных средств. Нормативное соотношение данного коэффициента 0,5. Чем больше собственных средств в совокупных активах, тем больше независимость. На заводе этот коэффициент составляет 0,97.
Обратный этому коэффициент является коэффициент зависимости, который равен 0,03.
Обеспеченность недвижимости достигает при равенстве показателей недвижимости и собственного капитала. Нормативное значение - 1.
На предприятии собственный капитал по отношению к стоимости основных производственных фондов составляет 1,06.
Перечисленные выше показатели свидетельствуют, что финансовое состояние предприятия достаточно стабильно.
2.5 Общие выводы по аналитической части
На основании приведенных в предыдущих разделах данных можно сделать следующие выводы.
В течение ряда лет (1996-1998 г.г.) предприятие ежегодно наращивало объемы производства продукции. Прирост в натуральном выражении составил 32,8%, в стоимостном – 55,9%.
Финансовое положение предприятия достаточно стабильно, что подтверждается коэффициентом ликвидности, равным 3,02.
Загрузка производственных мощностей на 84% свидетельствует о возможности увеличения выпуска продукции без дополнительных капитальных вложений.
Высокая материалоемкость продукции, находящая свое отражение в структуре себестоимости, требует от коллектива предприятия бережного отношения к сырьевым и материальным ресурсам, не допуская их перерасхода.
Имеющиеся в структуре распределения прибыли штрафные санкции свидетельствуют о наличии резервов роста прибыли (за счет их снижения или полного исключения), а, следовательно, и рентабельности.
Продукция предприятия продается в условиях жесткой конкуренции. Решение проблемы сохранения объемов продаж товаров завода возможно в нескольких направлениях:
постепенное увеличение доли товаров, имеющих относительно ровный потребительский спрос вне зависимости от сезона;
постоянное расширение ассортимента выпускаемых товаров;
привлечение к разработке новых товаров дизайнерских групп или создание на заводе собственной группы дизайнеров.
3. ЭКОНОМИКО-УПРАВЛЕНЧЕСКИЕ МЕРОПРИЯТИЯ ПОВЫШЕНИЯ ЭФФЕКТИВНОСТИ ПРОИЗВОДСТВА
Эффективность производства на предприятии во многом обусловлена организационными факторами, связанными с уровнем управленческой деятельности. Следовательно, повышая эффективность процессов управления, мы оказываем влияние и на уровень эффективности процесса производства. Эта закономерность вытекает из специфической социально-экономической природы труда в сфере управления производством, которая заключается в том, что результаты управленческой деятельности отражаются в конечных результатах производственной деятельности, т. е. косвенно, в труде других людей, участвующих в производственном процессе.
Выполняя в процессе управления разнообразные управленческие функции, организаторы производства, инженеры, экономисты, бухгалтеры и другие служащие предприятия участвуют в создании общественного продукта, а их труд находит свое отражение в полной трудоемкости общественного продукта. Таким образом, эффективность, т. е. результативность управленческой деятельности на предприятии, прямо связана и обусловливает результаты производственно-хозяйственной деятельности. В свою очередь, решение задачи повышения эффективности и качества управленческой деятельности требует систематического, комплексного организационного анализа системы управления и ее рационализации.
Повышать эффективность и качество управленческой деятельности значит спроектировать рациональную организационную структуру предприятия и входящих в него подразделений и производственных единиц; технологию управленческих работ в аппарате управления, вплоть до отдельных процедур и операции; совершенствовать механизм различных методов управляющего воздействия (экономических, организационных, правовых, социально-психологических); повышать культуру управления, внедрять прогрессивный стиль руководства; повышать уровень квалификации кадров аппарата управления. Все это предполагает всестороннее выявление организационных резервов повышения эффективности и качества процессов управления и их использования в ходе комплексной рационализации управленческого аппарата предприятия, объединения.
Организационные резервы в зависимости от характера их проявления могут быть измерены единицами рабочего времени (нормо-час, человеко-час) при анализе потерь живого труда;
единицами календарного времени (минута, час, сутки);
единицами времени работы машин, натуральными единицами, в денежном выражении.
На Борисовском заводе пластмассовых изделий существуют организационные резервы повышения производства. В таблице 3.1. представлены причины простоев оборудования.
Таблица 3.1. Причины простоев оборудования (м-час).
| № п/п | Причина простоя | Год | ||
| 1996 | 1997 | 1998 | ||
| 1 | Отсутствие рабочей силы | 4 | - | - |
| 2 | Отсутствие сырья | 3846 | 720 | 1833 |
| 3 | Отсутствие вспомогательных материалов, арматуры | - | - | - |
| 4 | Аварии по механической части | - | - | 2978 |
| 5 | Аварии по электрической части | - | - | 1067 |
| 6 | Отсутствие воздуха, пара, воды | 188 | 470 | 187 |
| 7 | Отсутствие оснастки | - | - | - |
| 8 | Установка, наладка оснастки и ее мелкий ремонт | 10200 | 7144 | 10222 |
| 9 | Ремонт оборудования | 19358 | 23420 | 13521 |
| 10 | Технологические простои | 2041 | 21307 | 5301 |
| 11 | Свободные мощности | 126555 | 84729 | 80458 |
| Итого: | 162192 | 137790 | 115567 | |
| Коэффициент использования оборудования по времени Кэкст , % | 73,4 | 82,2 | 82,2 | |
| Сверхплановые простои оборудования, м.час | 116246 | 92652 | 67519 | |
| Дополнительно возможный выпуск продукции при существующей производительности, млн. руб./ % | 48424/20,3 | 70693/17,7 | 58606/11,9 | |
Как видно из данных таблицы, на протяжении 1996-1998 г.г. на предприятии существуют сверхплановые простои оборудования. При отсутствии этих простоев было бы возможно значительное увеличение выпуска продукции (до 20%). В основном они связаны со свободными мощностями. В связи с этим необходимо загрузить эти мощности. С этой целью отделу маркетинга должно быть дано задание о поиске потенциальных заказчиков продукции предприятия.
Руководители, специалисты, технические исполнители в различных звеньях и на разных уровнях системы управления предприятия осуществляют разнообразные управленческие операции, отличающиеся друг от друга своей технологической сущностью, содержанием, организационными формами. Однако в своей основе они имеют общую черту: независимо от организационной структуры и технологии управления они выступают в виде трудового процесса в рамках складывающихся на предприятии управленческих отношений. Элементами этого трудового процесса являются [9, с.137]:
1) сам труд, трудовая кооперация, целесообразная деятельность работников, основанная на функциональном, технологическом, профессиональном и квалификационном разделении труда в аппарате управления и кооперации в рамках конкретных звеньев и уровней управляющей системы;
2) предметы труда (информация, материалы, энергия);
3) орудия (средства) труда (совокупность административных зданий, сооружений, мебели, оборудования, технических средств, приспособлений, инструментов, средств связи и транспорта).
Следовательно, научная классификация организационных резервов должна базироваться на указанных трех основных элементах, а совокупность оргрезервов на предприятии рассматриваться как сумма резервов в области:
организации управленческого труда;
движения и использования предметов управленческого труда;
использования средств управленческого труда.
Главным в анализе резервов повышения эффективности управления производством являются тщательное выявление и изучение факторов, влияющих на устойчивость, безотказность, гибкость функционирования управленческого аппарата предприятия; систематизация и классификация типичных отказов в работе системы; подготовка исходных материалов для разработки мероприятий по повышению надежности системы управления предприятием. Основными направлениями решения этой важной задачи являются:
Усиление взаимодействия элементов управляющей системы, т. е. отделов, служб заводоуправления и цехов (как по вертикали: цехов и заводоуправления, так и по горизонтали: цехов и заводских служб между собой). Это может быть достигнуто путем рационализации организационной структуры аппарата управления, в частности выбора возможно более простой структуры аппарата, имеющей наименьшее число элементов и связей между звеньями, так как вероятность отказов повышается при увеличении числа элементов и связей; применения принципа резервирования, т. е. дублирования наименее надежных элементов; улучшения системы инструктажа, консультирования, контроля исполнения, упрощения документальных и организационных процедур, совершенствования технологии процессов управления, в особенности информационных процедур. Важную роль здесь играют также рационализация внутренних организационных связей, обеспечение пределов управляемости за счет пересмотра схем подчиненности подразделений предприятия, делегирования полномочий, перераспределения прав подписания документов.
Углубление разделения труда в аппарате управления:
функционального (четкое размежевание функций между подразделениями и отдельными работниками); профессионального (комплектование аппарата управления необходимыми специалистами, в особенности в области организации управления, анализа и проектирования систем управления); квалификационного (закрепление всех операций и процедур управления за работниками соответствующей квалификации; недопущение выполнения специалистами технической работы). Обеспечить выполнение этого направления можно путем детальной разработки положений об отделах и службах предприятия, должностных инструкций и других нормативно-регламентирующих организационных документов, упорядочения соотношения руководителей, специалистов, технических работников в структуре штатов аппарата управления.
Рациональное распределение и перераспределение прав и ответственности, в частности прав принятия решений между различными ступенями системы управления (цех — заводоуправление — производственное объединение — министерство).
Разработка комплекса мер по укреплению хозяйственного законодательства, а главное — обеспечения его неукоснительного соблюдения в деятельности органов управления народным хозяйством.
Решительное укрепление государственной, трудовой, производственной, исполнительской дисциплины в аппарате управления, усиление ответственности руководителей за порученное дело.
Совершенствование системы подбора, расстановки, воспитания, повышения квалификации руководящих кадров и специалистов предприятий и объединений.
Усиление профилактических мероприятий по обеспечению надежности системы управления предприятием, в частности диагностика и исследование закономерностей появления отказов, помех и возмущающих воздействий, о которых говорилось выше. Конечно, отказы носят случайный характер, но опыт и практика управления показывают, что можно выявить определенные закономерности, систематические отклонения (помехи) и предупреждать их. Тщательное исследование нарушений хода производственного процесса на предприятии позволяет вскрыть определенные закономерности внешне случайных явлений и предотвращать их.
Следовательно, для обеспечения надежности процесса управления производством важно знать характер причин простоев, сбоев, отказов в динамике за определенный период в настоящем и прошлом, а также виновников помех и отклонений (цехи, службы).
Чтобы аппарат управления предприятием функционировал с высокой степенью надежности, необходимо в практической деятельности соблюдать десять основных организационных принципов.
Четко спроектировать технологию процесса управления предприятием. Для этого закрепить путем должностных инструкций, положений об отделах и службах обязанности, функции, права, ответственность должностных лиц и отдельных подразделений управленческого аппарата; провести специализацию звеньев управления (каждый отдел должен иметь одну основную функцию); исключить двойное подчинение (каждое подразделение должно представлять собой организационное целое, руководимое одним лицом, каждый работник должен иметь только одного непосредственного начальника); ограничить число лиц или подразделений, подчиненных одному руководителю; четко разделить основные и вспомогательные операции' и процедуры, не допускать использования квалифицированных специалистов на технических операциях; четко разделить линейное и функциональное управление; разработать нормативные, инструктивные документы на все или большинство операций и процедур для унификации их исполнения, нормирования и контроля.
Обеспечить принцип единства распорядительства. Не допускать отношений (связей) между руководителями и подчиненными (исполнителями) разных уровней иерархии системы управления.
Это означает, что распоряжения, например, директора предприятия должны адресоваться исполнителям лишь через начальника отдела, цеха.
Организовать систему внутреннего контроля исполнения документов, приказов, распоряжений и др.
Вести тщательный учет количества и качества труда исполнителей в аппарате управления с помощью известных систем контроля качества работы.
Обеспечить высокую исполнительскую дисциплину.
Обеспечить оперативную внутреннюю связь в аппарате управления.
Обеспечить материальное и моральное поощрение за высокое качество управленческих работ.
Своевременно пересматривать устаревшие нормативные, инструктивные документы, регламентирующие процессы управления.
Систематически изучать и внедрять достижения науки и техники управления в технологию управленческих работ.
Неуклонно повышать организационную, правовую, экономическую, техническую, информационную культуру руководителей и специалистов предприятия.
4. Мероприятия по снижению штрафов и финансовых санкций с использованием ЭВМ
4.1 Обоснование необходимости написания программы
В современном быстроменяющемся, высокотехнологическом мире трудно переоценить роль современных информационных технологий. В настоящее время компьютер является незаменимым инструментом каждого специалиста, будь то экономист или бухгалтер, банковский служащий или работник отдела сбыта. Но ни один компьютер не может работать без соответствующего программного обеспечения.
На Борисовском заводе пластмассовых изделий в отделе материально-технического снабжения не применяется автоматизированный контроль расчетов с поставщиками. В финансовой службе предприятия автоматизированный контроль реализован, но используемое программное средство требует значительных временных затрат для получения информации и имеет неудобный диалоговый интерфейс.
В рамках совершенствования организации контроля расчетов с поставщиками предлагается использовать новое программное средство, которое ускоряет процесс получения данных, а также обладает удобным в пользовании диалоговым интерфейсом.
Проанализировав структуру распределения прибыли (рис. 2.5) видно, что предприятие на протяжении ряда лет выплачивает из прибыли штрафы и финансовые санкции. До 50% от суммы всех штрафов выплачиваются по причине просрочки платежа, вызванной недостаточным уровнем автоматизации контроля за расчетами с поставщиками (при большом количестве контрактов, выполненных на бумажных носителях, работники иногда просто пропускают некоторые контракты из-за усталости или невнимательности). Чтобы снизить штрафные санкции или вовсе свести их к нулю, предлагается автоматизированное средство контроля за кредиторской задолженностью предприятия. Программа предназначена для использования работниками отдела материально-технического снабжения и финансовой службы предприятия.
4.2 Описание программы
Данный программный продукт написан для работы в среде Windows 95, Windows 98. В качестве языка программирования при написании программы использовался программный продукт компании Borland Imternetional Delphi 4.0, являющийся наглядной визуальной средой программирования и позволяющей в полной мере использовать принципы объектно-ориентированного программирования. Для записи, хранения и считывания данных могут быть использованы любые поддерживаемые платформой Windows носители информации.
Программа состоит из двух модулей: главного (Main) и модуля обработки контрактов (Contrakt). Исходные тексты названных модулей приведены в приложениях 4 и 5 соответственно.
На рисунке 4.1 представлено главное окно программы.
В таблице данных главного окна отражаются:
номер контракта;
поставщик;
последний срок оплаты;
сумма к оплате;
погашенная сумма;
сумма задолженности.
В строке меню есть две кнопки: “Add”, и “Delete”, предназначенные для ввода и удаления контрактов. При подводе к данным кнопкам манипулятора “мышь”, появляются всплывающие подсказки “Добавить контракт” и “Удалить контракт”. Справа в главном окне есть линия прокрутки, позволяющая перемещаться по таблице данных вверх и вниз. Активный в данный момент времени контракт выделяется синим цветом. Последняя графа таблицы данных вычисляется автоматически на основании данных введенных в окне “Контракт”. Если значение графы “Задолженность”, вычисляемое как разность значений граф “Погашено” и ”Сумма к оплате”, равно нулю (предприятие рассчиталось с поставщиком) или отрицательно (в случае, если предприятие не просто выполнило свои обязательства, но даже переплатило), то строка такого контракта выделяется серым цветом как неактивная и не требующая дальнейшего контроля по оплате. Если же значение графы “Задолженность” положительно, то строка выделяется белым цветом.
Добавление контракта. Для ввода нового контракта необходимо нажать левой кнопкой манипулятора “мышь” на кнопку “Add” в строке меню главного окна. При этом появляется окно “Контракт” следующего вида (рис. 4.2).
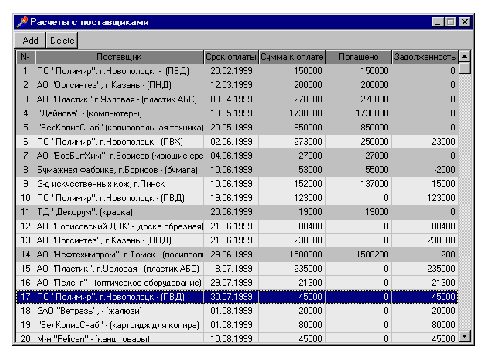
Рис. 4.1. Главное окно программы автоматизированного контроля за кредиторской задолженностью.
В данном диалоговом окне есть четыре редактируемых поля: “Поставщик”, “Срок оплаты”, “Сумма” и “Погашено”. При появлении на
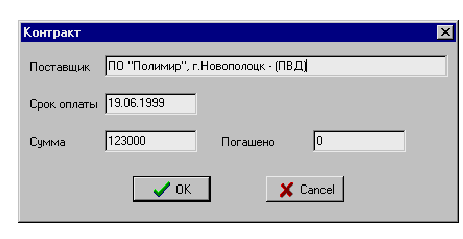
Рис. 4.2. Внешний вид окна ввода/редактирования контракта.
экране монитора окна “Контракт” в поле “Срок оплаты” автоматически подставляется дата текущего сеанса работы, которую пользователь может отредактировать, т.е. ввести нужную. Также автоматически полю “Погашено” присваивается значение равное нулю. После ввода данных необходимо нажать на кнопку “ОК”, данные будут сохранены в файле Kon.dat. Если пользователь решил отказаться от добавления контракта в базу данных, то следует подвести манипулятор “мышь” и нажать кнопку “Cancel”.
В случае необходимости редактирования контракта, вследствие, например, отсрочки платежа, изменения погашенной суммы необходимо в главном окне программы на нужном контракте дважды щелкнуть левой кнопкой манипулятора “мышь”. При этом появиться окно “Контракт”, в котором производятся все действия, описанные выше.
При заполнении полей в окне “Контракт” могут быть совершены ошибки. В этом случае кнопка “OK” будет недоступной для нажатия (рис 4.3).
Могут быть совершены ошибки следующего вида:
неверно введена дата (несуществующая дата – 30 февраля, 31 апреля и прочее).
неверен формат даты (в качестве разделителя должны использоваться точки, буквенные значения не допускаются).
не введена сумма оплаты.
неверно введена сумма оплаты (с использованием буквенных значений).
Удаление контрактов. Для удаления контракта необходимо выделить нужный контракт (строка в главном окне станет синего цвета) и щелкнуть манипулятором “мышь”, на кнопке “Delete” главного окна программы. В случае, если пользователь случайно щелкнул на кнопке “Delete” или принял решение не удалять контракт, то следует щелкнуть “мышью” на кнопке “No”. Если же контракт должен быть удален, то необходимо щелкнуть на кнопке “Yes”. Данный диалог соответствует стандартному диалогу Windows.
Для окончания работы с программой следует щелкнуть “мышью” на стандартной для платформы Windows кнопке закрытия окна в правом верхнем углу. Все изменения будут сохранены в файле Kon.dat и при следующем сеансе работы будут отражаться на экране.
5. конструкторско-технологические мероприятия повышения эффективности производства
Конструкторско-технологический раздел дипломного проекта структурно состоит из двух частей. В первой приведено рационализаторское предложение, изменяющее конструкцию литьевой формы, вторая посвящена правилам составления блок-схем, здесь же приводится описание алгоритма и блок-схема программы, описанной в разделе 4.
5.1 Изменение конструкции литьевой формы
Для улучшения технологии изготовления продукции было внесено рационализаторское предложение под наименованием: «Изменение конструкции литьевой формы на корпус ведра 10 литров».
До внесения рационализаторского предложения корпуса ведер 10 л отливались в формах Ф951.454 и Ф956.046. Форма Ф951.454 работает с ручным съемом изделия на полиэтилене высокого давления (ПВД). Форма Ф956.046 работает с автоматическим съемом изделия только на полиэтилене низкого давления (ПНД), т. к. на полиэтилене высокого давления происходит смятие бурта плитой съема из-за сильного прилипание изделий к пуансону.
Было предложено:
- в имеющиеся в заделе дублеры форм Ф956.046 дополнительно к плите съема поставить в днище пуансонов воздушные клапаны с подводом сжатого воздуха для снятия эффекта прилипания. Это позволит форме работать в автоматическом режиме на любом сырье.
- формы конструкции Ф951.454 аннулировать.
Предложение направлено на повышение производительности труда, а также на уменьшение количества литьевых форм в цехе. Предложение ранее не подавалось.
После экспериментальной проверки по предложению были сделаны следующие заключения:
предложение имеет техническое решение, форма работает в автоматическом режиме как на полиэтилене высокого, так и низкого давления, только необходимы дополнительные ребра жесткости на отбуртовке;
предложение имеет положительный экономический эффект.
Расчет экономического эффекта приводится в разделе «Технико-экономическое обоснование дипломного проекта».
Официальный бланк рационализаторского приложения приведен в приложении 4.
5.2 Описание алгоритма программы, реализующей автоматизированный контроль за расчетами с поставщиками
5.2.1 Правила составления алгоритмов блок-схем программ
Схемы алгоритмов и программ выполняются с применением набора так называемых блочных символов, каждый из которых условно отображает некоторую функцию или производимое действие.
Схемы алгоритмов и программ, данных систем состоят из имеющих заданное значение символов, краткого пояснительного текста и соединяющих линий.
Схемы могут использоваться на различных уровнях детализации, причем число уровней зависит от размеров и сложности задачи обработки данных.
Различают следующие виды схем (ГОСТ 19.701-90):
схемы данных;
схемы программ;
схемы работы системы;
схемы взаимодействия программ;
схемы ресурсов системы.
Схемы программ отображают последовательность операций в программе. Схема программ состоит из:
символов процесса, указывающих фактические операций обработки данных (включая символы, определяющие путь, которого следует придерживаться с учетом логических условий);
линейных символов, указывающих поток управления ;
специальных символов, используемых для облегчения написания и чтения схемы.
Для облегчения вычерчивания и нахождения символов рекомендуется поле листа разбивать на зоны. Размеры зон устанавливаются с учетом минимальных размеров символов, изображенных на данном листе. Допускается один символ размещать в двух и более зонах, если размер символа превышает размер зоны. Координаты зоны представляют:
по горизонтали – арабскими цифрами слева направо в верхней части листа;
по вертикали прописными буквами латинского алфавита сверху вниз в левой части листа.
Размеры блоков могут быть произвольными. Нельзя изменить только размеры углов. Рекомендуется выдерживать размеры блоков –сторона А – ряд чисел, кратных 5 (5, 10, 15, 20), а Б – 2/3 А.
Линии потоков должны быть параллельны линиям внешней рамки схемы. Направления линии потоков сверху вниз и слева направо пронимают за основные и, если линия потока не имеет изломов, стрелками можно не обозначать В остальных случаях направление линии потока обозначать стрелкой обязательно. Расстояния между параллельными линиями потока должны быть не менее 3 мм, между остальными символами схемы не менее 5 мм.
Запись внутри символа или рядом с ним должны выполняться в машинописью с одним интервалом или чертежным шрифтом. Записи внутри символа или рядом с ним должны быть краткими.
Сокращения слов и аббревиатуры, за исключением установленных государственными стандартам, должны быть расшифрованы в нижней части поля схемы или в документе, к которому эта схема относится.
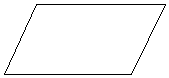
Основные символы, применяемые при построении схем программ, данных и систем.
Символ носителя данных:
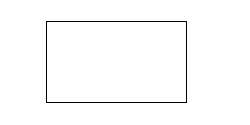
Процесс. Символ процесса используется для отображения некоторых действий (внутри символа допускается изображение формулы, текста и т.д.):
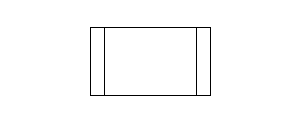
Предопределенный процесс. Символ процесса, используемый для отображения функции ли процедуры (внутри символа указывается имя процедуры или функции):
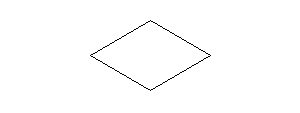
Решение. Используется для выбора альтернативных действий:
Соединитель. Используется для указания связей между блоками. При разрыве линии внутри символа ставится одинаковый символ. В случае перехода со страницы на страницу используется соединитель с комментарием.