Пути повышения рентабельности производства Борисовского завода пластмассовых изделий
Терминатор. Символ отображает выход во внешнюю среду и выход из внешней среды (начало и конец программы, внешнее использование и источник или пункт назначения данных):
Комментарии. Символ используют для добавления описательных комментариев или пояснительных записей в целях объяснения или примечания. Пунктирные линии в символе комментария связаны с соответствующем символом или могут обводить группу символов. Текст комментариев или примечаний должен быть помещен около ограничивающей фигуры.
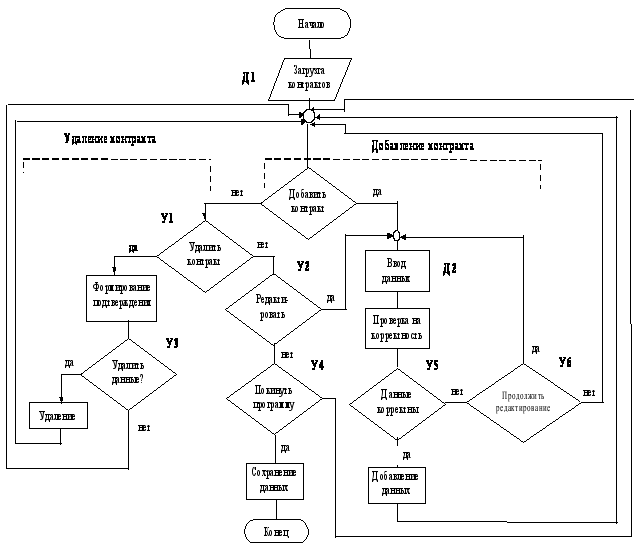
5.2.2 Блок-схема алгоритма программы
6. ТЕХНИКО-ЭКОНОМИЧЕСКОЕ ОБОСНОВАНИЕ дипломного проекта
6.1 Технико-экономическое обоснование создания программного продукта
6.1.1 Общие положения
В результате разработки и применения программных средств вычислительной техники экономический эффект достигается за счет экономии трудовых, материальных и финансовых ресурсов на основе:
– снижения трудоемкости при работе с информацией, для автоматизации обработки которой предназначена система;
– снижения трудоемкости на подготовку различных форм отчетности;
– снижения расходов на материалы (магнитные ленты, магнитные диски, бумагу, расходные материалы для офисной и компьютерной техники);
– улучшения показателей основной деятельности предприятий в результате использования программных средств.
Экономический эффект у пользователя образуется в виде экономии средств, получаемой в результате применения нового программного средства. Затраты на внедряемое программное средство складываются из единовременных и эксплуатационных (текущих) затрат. Единовременные затраты представляют собой расходы на приобретение (или разработку) программного средства по рыночным ценам (себестоимость НИОКР, включая затраты на испытания, отладку, доработку, приобретение специального оборудования и прибыль организации-разработчика), транспортировку, демонтаж старого оборудования, монтаж и наладку нового оборудования, связанного с использованием нового программного средства. Эксплуатационные (текущие) затраты организации-пользователя состоят из затрат на заработную плату по подготовке данных и анализу их обработки, затраты на оплату времени работы вычислительных ресурсов, устройств ввода-вывода, средств массовой памяти (магнитные диски и ленты), коммуникационных средств, необходимых для выполнения функций программы, затрат материалов и прочих затрат.
6.1.2 Расчет затрат на создание нового программного продукта
Стоимостная оценка программного средства у разработчика предполагает составление сметы затрат, которая включает следующие статьи:
Заработная плата исполнителей основная и дополнительная.
Отчисления в фонд социальной защиты населения.
Налоги, входящие в себестоимость.
Материалы.
Спецоборудование.
Расходы на научные командировки.
Машинное время.
Прочие расходы.
Накладные расходы.
На основании сметы затрат рассчитывается себестоимость программного средства.
Специфика рассматриваемого программного продукта состоит в том, что для его внедрения не требуется обновления парка техники и приобретения специального оборудовании. Поэтому полностью отсутствуют расходы по статье "Специальное оборудование".
Исходные данные для расчета затрат на создание программного продукта приведены в таблице 6.1.
Таблица 6.1 Исходные данные для расчета затрат на создание программного продукта.
| Установленная плановая продолжительность разработки (Тр), лет | 0,25 | |
| Объем разрабатываемого программного продукта (V0), условных машинных команд | 10000 | |
| Продолжительность рабочего дня (Тдн), ч | 8,2 | |
| Действующая тарифная ставка 1-го разряда (Тм1), тыс. руб. | 1000 | |
| Коэффициент премирования (К) | 1,2 | |
| Норматив дополнительной заработной платы (Нд), % | 20 | |
| Норматив заработной платы (основной и дополнительной) прочих категорий работников (Нпк), % | 50 | |
| Норматив отчислений в фонд социальной защиты (Нсз), % | 35 | |
| Ставка чрезвычайного налога (Нн*), % | 4 | |
| Норматив отчислений в фонд занятости (Ннз), % | 1 | |
| Норматив отчислений на содержание детских дошкольных учреждений (Ннд), % | 5 | |
| Расходы по статье "Материалы" (М), тыс. руб. определяются на основании сметы затрат, разрабатываемой на программное средство, с учетом действующих нормативов. По статье "Материалы" отражаются расходы на магнитные носители, перфокарты, бумагу, красящие ленты и другие материалы, необходимые для разработки программного средства (приведены таблице 6.3) | 2000 | |
| Цена одного машино-часа (Цм), тыс. руб. | 75 | |
| Норматив расхода машинного времени на отладку 100 машинных команд (Нмв), машино-часов | 11,93 | |
| Норматив расходов на командировки (Нрнк), % | 20 | |
| Расходы по статье "Прочие затраты" (Пз), тыс. руб. Включают затраты на приобретение и подготовку специальной научно-технической информации и специальной литературы. Определяются "Прочие затраты" по смете расходов на программное средство (приводятся в таблице 6.4) | 500 | |
| Норматив накладных расходов (Ннр), % | 100 | |
| Норматив расходов на сопровождение и адаптацию программного продукта (Нрса), % | 5 | |
| Норматив амортизационных отчислений (Нао), % | 10,1 | |
| Ставка налога на содержание ведомственного жилого фонда (Ножф), % | 0,25 |
Определение заработной платы исполнителей
Фундаментальным показателем при расчете себестоимости и отпускной цены программного средства является основная заработная плата исполнителей. Сумма основной заработной платы рассчитывается на основе численности специалистов, соответствующих тарифных ставок и фонда рабочего времени. Причем численность специалистов, календарные сроки разработки программы и фонд рабочего времени определяются экспертным путем или с использованием укрупненных норм времени на разработку, создание и сопровождение программного средства. При определении трудоемкости программного средства учитывается его объем (в тыс. условных машинных или исходных команд), объем документации (тыс. строк), новизна программного средства, сложность программного средства, язык программирования, степень использования типовых (стандартных) программ.
Расчет объема разрабатываемого программного продукта и норм времени, необходимого на создание и внедрение данного программного продукта проходил экспертным путем, на основе анализа времени разработки, времени внедрения и численности специалистов, разрабатывавших аналогичные по функциям и сложности программные продукты. В результате такого анализа для группы разработчиков, имеющих состав, приведенный в таблице 6.2., было получено время разработки, равное трем месяцам при объеме программного продукта в 10000 условных машинных команд.
Таблица 6.2 Численность и состав коллектива разработчиков
| Исполнитель | Численность | Тарифный разряд | Тарифный коэффициент |
| Руководитель (ведущий инженер-программист) | 1 | 12 | 2.83 |
| Программист (инженер-программист 1-й категории) | 1 | 11 | 2.65 |
Основная заработная плата исполнителей определяется по формуле:
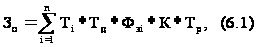
где n - количество исполнителей, занятых разработкой программного продукта;
Тi - часовая тарифная ставка i-го исполнителя, ден. ед.;
Тд - количество часов работы в день;
Фэi - эффективный фонд рабочего времени i-го исполнителя, дней;
К - коэффициент премирования;
Тр - продолжительность разработки, лет.
Часовая тарифная ставка i-го исполнителя определяется по формуле:
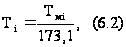
где Тмi - месячная тарифная ставка i-го исполнителя, ден. ед.
Месячная тарифная ставка i-го исполнителя определяется по формуле:
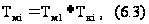
где Тм1 - месячная тарифная ставка 1-го разряда, ден. ед.;
Ткi - тарифный коэффициент i-го исполнителя.
Эффективный фонд рабочего времени определяется по формуле:
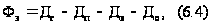
где Дг - количество дней в году (Дг=365);
Дп - количество праздничных дней в году (Дп=7);
Дв - количество выходных дней в году (Дв=105);
До - количество дней отпуска (До=24).
Основная заработная плата исполнителей составляет:
Тм1=1000*2,83=2830 тыс. руб.;
Т1=2830/173.1»16,35 тыс. руб.;
Тм2=1000*2,65=2650 тыс. руб.;
Т2=1325/173.1»15,30 тыс. руб.;
Фэ1=Фэ2=365–7–105–24=229 дней;
Зо = ( 16,35*8,2*229*1,2*0,25 ) + ( 15,30*8,2*229*1,2*0,25 ) »
» 17824 тыс. руб.
Сумма дополнительной заработной платы определяется в процентах к основной. Величина дополнительной заработной платы рассчитывается и устанавливается в целом по организации. Дополнительная заработная плата исполнителей определяется по формуле:
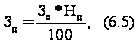
где Зо - основная заработная плата исполнителей, ден. ед.;
Нд - норматив дополнительной заработной платы, %.
Зд=17824*20/100»3564,8 тыс. руб.
Заработная плата исполнителей определяется по формуле:
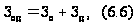
где Зо - основная заработная плата исполнителей, ден. ед.;
Зд - дополнительная заработная плата исполнителей, ден. ед.
Зод=17824+3564,8=21388,8 тыс. руб.
Определение отчислений в фонд социальной защиты.
Отчисления в фонд социальной защиты определяется в соответствии с действующими нормативными и законодательными актами в процентном отношении к фонду основной и дополнительной заработной платы исполнителей. Сумма отчислений в фонд социальной защиты определяется по формуле:
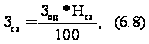
где Зод - заработная плата исполнителей, ден. ед.;
Нсз - норматив отчислений в фонд социальной защиты, %.
Зсз=21388,8*35/100»7486,08 тыс. руб.
Определение налогов, входящих в себестоимость.
Налоги, входящие в себестоимость программного средства определяются в соответствии с действующими нормативными и законодательными актами в процентном отношении к фонду основной и дополнительной заработной платы исполнителей.
Налоги, входящие в себестоимость:
– чрезвычайный налог (в фонд Чернобыля);
– отчисления в фонд занятости;
– отчисления на содержание детских дошкольных учреждений;
Чрезвычайный налог определяется по формуле:
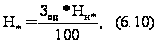
где Зод - заработная плата исполнителей, ден. ед.;
Нн* - ставка чрезвычайного налога, %.
Н*=21388,8*4/100»855,552 тыс. руб.
Отчисления в фонд занятости определяются по формуле:
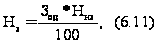
где Зод - заработная плата исполнителей, ден. ед.;
Ннз - норматив отчислений в фонд занятости, %.
Нз=21388,8*1/100»213,888 тыс. руб.
Отчисления на содержание детских дошкольных учреждений определяются по формуле:
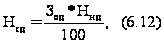
где Зод - заработная плата исполнителей, ден. ед.;
Ннд - норматив отчислений на содержание детских дошкольных учреждений, %.
Нсд=21388,8*5/100»1069,44 тыс. руб.
Определение затрат на материалы.
Затраты на материалы приведены в таблице 6.3.
Таблица 6.3 Затраты на материалы
| Тонер к принтеру, тыс. руб. | 11450 |
| Магнитные носители, тыс. руб. | 600 |
| Бумага писчая, тыс. руб. | 4550 |
| Итого: | 52000 |
Определение расходов на оплату машинного времени.
Расходы по статье “Машинное время” включают оплату машинного времени, необходимого для разработки и отладки программного продукта. Расходы определяются по нормативам (в машино-часах) на 100 команд машинного времени в зависимости от характера решаемых задач и типа ПЭВМ. Сумма расходов по статье “Машинное время” определяется по формуле:
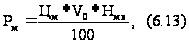
где Цм - цена одного машино-часа, ден. ед.;
V0 - общий объем программного продукта, машинных команд;
Нмв - норматив расхода машинного времени на отладку 100 машинных команд, машино-часов.
Рм=75*10000*11,93/100=89475 тыс. руб.
Определение расходов по статье “Научные командировки”.
Расходы по статье “Научные командировки” определяются по нормативу разрабатываемому в целом по научной организации в процентном отношении к фонду основной заработной платы исполнителей. Сумма расходов по статье “Научные командировки” определяются по формуле:
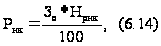
где Зо - основная заработная плата исполнителей, ден. ед.;
Нрнк - норматив расходов по статье “Научные командировки”, %.
Рнк=17824*20/100»3564,8 тыс. руб.
Определение прочих расходов.
Прочие расходы приведены в таблице 6.4.
Таблица 6.4 Прочие расходы
| Приобретение специальной литературы, тыс. руб. | 2300 |
| Подготовка документации, тыс. руб. | 3200 |
| Итого: | 5500 |
Определение накладных расходов.
По статье "Накладные расходы" проходят затраты, связанные с содержанием аппарата управления, общехозяйственные расходы, затраты вспомогательных хозяйств и опытных (экспериментальных) производств. Эти расходы определяются по нормативу в процентном отношении к основной заработной плате исполнителей. Норматив утверждается в целом по организации. Сумма накладных расходов определяется по формуле:
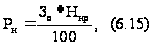
где Зо - основная заработная плата исполнителей, ден. ед.;
Ннр - норматив накладных расходов, %.
Рн=17824*100/100=17824 тыс. руб.
Определение полной себестоимости программного продукта.
Общая сумма расходов по всем статьям сметы определяется по формуле:
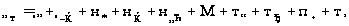 (6.16)
где Зо - основная заработная плата исполнителей, ден. ед.;
Зсз - отчисления в фонд социального страхования, ден. ед.;
Н* - чрезвычайный налог (в фонд Чернобыля), ден. ед.;
Нз - отчисления в фонд занятости, ден. ед.;
Нсд - отчисления на содержание детских дошкольных учреждений, ден. ед.;
М - расходы по статье “Материалы”, ден. ед.;
Рм - расходы по статье “Машинное время”, ден. ед.;
Рнк - расходы по статье “Научные командировки”, ден. ед.;
Пз - расходы по статье “Прочие затраты“, ден. ед.;
Рн - накладные расходы, ден. ед.
Ср=21388,8+7486,08+855,552+213,888+1069,44+2000+894754652,7+
+3564,8+500+17824= 144377,53 тыс. руб.
Сумма затрат на сопровождение и адаптацию программного продукта определяется по формуле
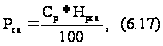
где Ср - общая сумма расходов по смете затрат, ден. ед.;
Нрса - норматив расходов на сопровождение и адаптацию программного продукта, %.
Рса=59555,23*5/100=2977,763 тыс. руб.
Себестоимость программного продукта (с расходами на сопровождение и адаптацию) определяется по формуле:
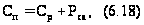
где Ср - общая сумма расходов по смете затрат, ден. ед.;
Рса - расходы на сопровождение и адаптацию программного продукта, ден. ед.
Сп= 144377,53+2977,763= 147355,293 тыс. руб.
6.1.3 Расчет экономического эффекта от применения программного средства
Основным источником экономического эффекта от использования нового программного продукта является повышение оперативности и точности решения задачи за счет реализации автоматического режима работы. Исходные данные для расчета экономического эффекта приведены в таблице 6.5.
Таблица 6.5 Исходные данные для расчета экономического эффекта от применения программного средства.
| Капитальные вложения, включая стоимость услуг по сопровождению и адаптации программного продукта (Кпр), тыс. руб. | 147355,293 | |
| Затраты на пополнение оборотных фондов, связанных с эксплуатацией нового программного продукта (Коб), тыс. руб. | 1000 | |
| Действующая тарифная ставка 1-го разряда (Тм1), тыс. руб. | 1000 | |
| Тарифный коэффициент сотрудников (специалист 2-й категории, 8-го разряда), занятых освоением и эксплуатацией программного продукта (Тк) | 2,09 | |
| Среднемесячное количество рабочих дней (Др), дней | 22 | |
| Коэффициент начислений на заработную плату (Кнз) | 2,0 | |
| Численность сотрудников, занятых освоением и эксплуатацией программного продукта (Nс), человек | 1 | |
| Продолжительность освоения программного продукта (Тос), дней | 2 | |
| Расход машинного времени на освоение программного продукта (Тмос), машино-часов | 16 | |
| Цена одного машино-часа работы ЭВМ (Цм), тыс. руб. | 75 | |
| Среднее время получения информации без использования нового программного средства (Т1), дней | 0,4 | |
| Среднее время получения информации с использованием нового программного средства (Т2), дней | 0,1 | |
| Средняя частота использования программного средства (И), раз/месяц | 24 |
Внедрение данного программного продукта не требует доукомплектации вычислительной техники новыми техническими средствами. Поэтому общие капитальные вложения потребителя, связанные с приобретением, внедрением и использованием программного продукта определяются по формуле:
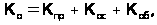 (6.22)
где Кпр - затраты пользователя на приобретение программного продукта, включая стоимость услуг по сопровождению и адаптации, ден. ед.;
Кос - затраты пользователя на освоение программного продукта, ден. ед.;
Коб - затраты на пополнение оборотных средств в связи с внедрением нового программного продукта, ден. ед.
Затраты на приобретение, адаптацию и сопровождение программного продукта равняются себестоимости его создания.
Кпр=Сп= 147355,293 тыс. руб.
Дневная заработная плата сотрудника, который будет занят освоением и эксплуатацией нового программного продукта определяется по формуле:
Затраты на освоение нового программного продукта определяются по формуле:
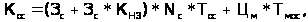 (6.24)
где Зс - дневная заработная плата сотрудника, занятого освоением нового программного продукта, ден. ед.;
Кнз - коэффициент начислений на заработную плату;
Nс - число сотрудников, занятых освоением нового программного продукта;
Тос - продолжительность освоения нового программного продукта, дней;
Цм - цена одного машино-часа работы ЭВМ, ден. ед.;
Тмос - расход машинного времени на освоение программного продукта, машино-часов.
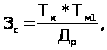 (6.23)
где Тк - тарифный коэффициент сотрудника;
Тм1 - действующая тарифная ставка 1-го разряда, ден. ед.;
Др - среднемесячное количество рабочих дней.
Зс=2,09*1000/22=95,0 тыс. руб.
Затраты на освоение нового программного продукта равны:
Кос=(95,0+95,0*2,0)*1*2+75*16=1770 тыс. руб.
Затраты на пополнение оборотных средств в связи с внедрением нового программного продукта определяются в соответствии со сметой затрат на внедрение и использование нового программного продукта.
Коб=1000 тыс. руб.
Общие капитальные вложения, связанные с применением нового программного продукта составляют:
Ко= 147355,293+1770+1000= 150125,293 тыс. руб.
Месячные затраты на зарплату сотрудников без использования нового программного продукта определяются по формуле:
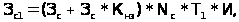 (6.25)
где Зс - дневная заработная плата сотрудника, занятого эксплуатацией нового программного продукта, ден. ед.;
Кнз - коэффициент начислений на заработную плату;
Nс - число сотрудников;
Т1 - среднее время получения информации без использования нового программного продукта, дней;
И - средняя частота выполнения задачи, раз/месяц.
Зс1=(95,0+95,0*2,0)*1*0,4*24»2736 тыс. руб.
Месячные затраты на зарплату сотрудников с использованием нового программного продукта определяются по формуле:
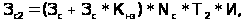 (6.26)
где Зс - дневная заработная плата сотрудника, занятого эксплуатацией нового программного продукта, ден. ед.;
Кнз - коэффициент начислений на заработную плату;
Nс - число сотрудников, занятых эксплуатацией нового программного продукта;
Т2 - среднее время получения информации с использованием нового программного продукта, дней;
И - средняя частота использования программного средства, раз/месяц.
Зс2=(95,0+95,0*2,0)*1*0,1*24»684 тыс. руб.
Годовая экономия затрат на заработную плату работников при использовании нового программного средства составляет:
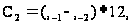 (6.27)
где Зс1 - месячные затраты на зарплату сотрудников без использования нового программного продукта, ден. ед.;
Зс2 - месячные затраты на зарплату сотрудников с использованием нового программного продукта, ден. ед.
Сз=(2736-684)*12=24624 тыс. руб.
Расчетный коэффициент эффективности капитальных вложений на внедрение программного продукта определяется по формуле:
 (6.28)
где Сз - годовая экономия затрат на заработную плату работников при использовании нового программного средства, ден. ед.;
Сш – годовое снижение штрафных санкций за просрочку платежа, ден. ед.;
В результате применения нового программного продукта кредиторская задолженность, вызванная просрочками платежей по техническим причинам, уменьшиться на 70%, а штрафные санкции за невыполнение условий оплаты на 50%, или в денежном выражении на 75500 тыс.руб.
Ко - общие капитальные вложения, связанные с приобретением, внедрением и использованием программного продукта, ден. ед.
Ер=(24624+75500)/ 150125,293 = 100124/150125,293» 0,67
Расчетный срок окупаемости капитальных вложений на внедрение программного средства определяется по формуле:
 (6.29)
где Ко - общие капитальные вложения заказчика (потребителя), связанные с приобретением, внедрением и использованием программного продукта, ден. ед.
Сз - годовая экономия затрат на заработную плату работников при использовании нового программного средства, ден. ед.;
Сш – годовое снижение штрафных санкций за просрочку платежа, ден. ед.;
Ток=150125,293/100124 » 1,5 года »18 месяцев.
Таким образом, все затраты, связанные с внедрением и использованием нового программного продукта окупятся через 18 месяцев после начала его использования, внедрение данного программного продукта экономически оправдано.
6.2 Расчет экономического эффекта от изменения конструкции литьевой формы
Внедрение данного предложения направлено на снижение затрат по изготовлению литьевых форм и экономию (снижение) себестоимости на отливке корпуса ведра 10 л.
До внедрения рационализаторского предложения в литьевом цехе работало три литьевых формы Ф951454 и две литьевых формы Ф956046. Стоимость одной литьевой формы составляет: Ф951454 – 53700 тыс. руб.
Ф956046 – 61500 тыс. руб.
Капитальные затраты на изготовление литьевых форм до внедрения рационализаторского предложения оставляют:
К1 = 53700*3+61500*2 = 284100 тыс. руб.
После внедрения рационализаторского предложения затраты на изготовление одной литьевой формы доусовершенствованной конструкции и работающей как на ПНД, так и на ПВД составляют 67200 тыс. руб.
Потребность новых литьевых форм на программу 1999 года составляет 3 единицы. Следовательно затраты на их изготовление равны:
К2 = 67200*3 = 201600 тыс. руб.
Остаточная стоимость литьевых форм, работающих до внедрения составляет (9514545 – 24165 тыс. руб. и 956046 – 18450 тыс. руб.), а всего 42615 тыс. руб.
Следовательно, с учетом остаточной стоимости
К2 = 201600 + 42615 = 244215 тыс. руб.
Годовая программа выпуска ведра 10 л составляет 23000 штук. Трудозатраты на отливку корпуса ведра до внедрения составляли на 1000 шт Т1=14,3 н-часа, расценка 2,05 тыс.руб; после внедрения – Т2=12,74 н-часа, расценка 1,80 тыс.руб.
До внедрения рационализаторского предложения затраты на изготовление корпуса ведра составляли (С1):
Основная зарплата: 2,05*23000 = 47150 тыс.руб.
Дополнительная зарплата (10%): 4715 тыс.руб
Отчисления на социальное страхование: 18152,75 тыс.руб.
Итого: 70017,75 тыс.руб.
После внедрения рационализаторского предложения затраты на изготовление корпуса ведра составили (С2):
Основная зарплата: 1,8*23000 = 41400 тыс.руб.
Дополнительная зарплата (10%): 4140 тыс.руб
Отчисления на социальное страхование: 15939 тыс.руб.
Итого: 61479 тыс.руб.
Экономический эффект рассчитывается по формуле:
Э = (С1 + К1) – (С2 + К2) , (6.30)
где С1 – затраты на изготовление корпуса ведра до внедрения рационализаторского предложения;
С2 – затраты на изготовление корпуса ведра после внедрения рационализаторского предложения;
К1 – капитальные затраты на изготовление литьевых форм до внедрения рационализаторского предложения;
К2 – капитальные затраты на изготовление литьевых форм после внедрения рационализаторского предложения.
Таким образом, экономический эффект будет равен:
Э = (70017,75 + 284100) – (61479 + 201600) = 354117,75 – 263079 =
= 91038,75 тыс.руб.
Снижение трудоемкости изготовления корпуса ведра рассчитывается по формуле:
Тс = (Т1 – Т2)*N / 1000 , (6.31)
где Т1 – трудозатраты на отливку корпуса ведра до внедрения рационализаторского предложения на 1000 шт;
Т2 – трудозатраты на отливку корпуса ведра после внедрения рационализаторского предложения на 1000 шт.
Тс = (14,3 – 12,74)*23000 / 1000 = 35,88 н-часа.
Экономический эффект равен 91038,75 тыс.руб., снижение трудоемкости 35,88 н-часа, годовая экономия по заработной плате составит 8538,75 тыс. руб.
Таким образом, рационализаторское предложение экономически обосновано, его внедрение приводит к повышению эффективности производства.
7. ОХРАНА ТРУДА И ЭКОЛОГИЧЕСКАЯ БЕЗОПАСНОСТЬ: Пути снижения загрязнения воздушной среды выбросами химических предприятий
7.1 Общая характеристика загрязнений атмосферы
На результаты деятельности предприятия оказывает влияние множество различных факторов как внутреннего, так и внешнего характера. К внешним факторам можно отнести законодательные требования по охране окружающей среды. Доля расходов на устранение загрязнения окружающей среды современного производства велика и достигает в нефтехимии 8-11%. Для предупреждения загрязнения атмосферы требуются большие затраты на устройство систем очистки воздуха. Все это отрицательно влияет на уровень общей рентабельности. Но, если и не создавать на предприятии очистных сооружений, то это тоже отрицательно повлияет на рентабельность, так как предприятие будет платить штрафы и экологические санкции, которые выплачиваются из прибыли. И, наоборот, по мере внедрения экологически обоснованных технологий с эффективным использованием очистных сооружений экономические показатели производства будут улучшаться за счет сокращения расходов по предотвращению загрязнения окружающей среды.
Атмосфера всегда содержит определенное количество примесей, поступающих от естественных и антропогенных источников. К числу примесей, выделяемых естественными источниками, относят: туман, пыль, дымы и газы от лесных и степных пожаров, газы вулканического происхождения, различные продукты растительного, животного и микробиологического происхождения и др. Уровень загрязнения атмосферы естественными источниками является фоновым и мало изменяется с течением времени.
Более устойчивые зоны с повышенными концентрациями загрязнений возникают в местах активной жизнедеятельности человека. Антропогенные загрязнения отличаются многообразием видов и многочисленностью источников. В странах СНГ основное загрязнение атмосферы создают ряд отраслей промышленности, автотранспорт и теплоэнергетика. Их участие в загрязнении атмосферы распределяется следующим образом, %: черная и цветная металлургия, нефтедобыча и нефтехимия, предприятия стройматериалов, химическая промышленность – 30; автотранспорт 40; теплоэнергетика – 30. Основные примеси атмосферы и их источники приведены в таблице. 7.1.
Таблица. 7.1. Основные примеси атмосферы и их источники
| Примеси | Основные источники | Доля антропогенных примесей, % | |
| Естественные | Антропогенные | ||
| Твердые частицы (зола, пыль и др.) | Вулканические извер-жения, пылевые бури, лесные пожары и др. | Сжигание топлива в промышленных и бытовых установках | 27 |
| SO2 | Вулканические извер-жения, окисление се-ры и сульфатов, рас-сеянных в море. | То же | 13,3 |
| NOx | Лесные пожары | Промышленность, автотранспорт, теплоэлектростанции | 6,5 |
| СО | Лесные пожары, выде-ление океанов, окис-ление терпенов | Автотранспорт, промышленные энергоустановки, черная металлургия | 5,7 |
| Летучие углеводороды | Лесные пожары, природный метан, природные терпены | Автотранспорт, дожигание отходов, испарение нефтепро-дуктов | 14,7 |
| Полициклические углеводороды | - | Автотранспорт, химические и нефте-химические заводы | 100 |
К числу основных вредных веществ, загрязняющих атмосферу на предприятиях химической промышленности, относятся различные органические соединения, их производные, а также окись углерода, сероводород, сероуглерод, сернистый ангидрид, окислы азота, хлор, сажа, пыль неорганических соединений, альдегиды, спирты, кислоты, эфиры, фтористые соединения и некоторые другие продукты.
По степени воздействия на организм вредные вещества подразделяются на четыре класса:
I – чрезвычайно опасные;
II – высокоопасные;
III – умеренно опасные;
IV – мало опасные.
Предельно допустимые концентрации (ПДК) примесей. Основной физической характеристикой примесей атмосферы является концентрация – масса (мг) вещества в единице объема (м3) воздуха при нормальных условиях. Концентрация примесей определяет физическое, химическое и другие виды воздействия веществ на человека и окружающую среду и служит основным параметром при нормировании содержания примесей в атмосфере.
ПДК – это максимальная концентрация примеси в атмосфере, которая при периодическом воздействии или на протяжении всей жизни человека не оказывает ни на него, ни на окружающую среду в целом вредного действия.*
Максимальная разовая ПДКmax – основная характеристика опасности вредного вещества. Она устанавливается для предупреждения рефлекторных реакций у человека (ощущение запаха, световой чувствительности и др.) при кратковременном воздействии атмосферных примесей. Среднесуточная ПДКСС установлена для предупреждения общетоксического, канцерогенного, мутагенного и другого влияния вещества на организм человека.
Предельно допустимые выбросы (ПДВ) примесей. В соответствии с требованиями ГОСТ 17.2.3.02–86 «Правила контроля воздушной среды промышленных предприятий» для каждого проектируемого и действующего промышленного предприятия устанавливается предельно допустимый выброс вредных веществ в атмосферу при условии, что выбросы вредных веществ от данного источника в совокупности с другими источниками не создадут приземную концентрацию, превышающую ПДК.
Расчет ПДВ производится в тоннах за год как количество вредных веществ, которое не разрешается превышать при выбросе в атмосферу. Устанавливаются также контрольные значения ПДВ в граммах за секунду, которые не должны превышаться в любой двадцатиминутный интервал времени. ПДВ устанавливают для каждого источника загрязнения атмосферы. Для неорганизованных выбросов и совокупности мелких одиночных источников устанавливают суммарный ПДВ.
7.2 Характеристика БЗПИ как источника загрязнения атмосферы
Краткая природно-климатическая характеристика района расположения предприятия
Климат г. Борисова умеренно-континентальный. Чередование воздушных масс создает неустойчивый тип погоды. Среднегодовая температура воздуха 5,9 0С. Характерная особенность зимы: частая смена морозных и оттепельных периодов, туманы и частые осадки. Атлантический воздух обуславливает в г. Борисове высокую относительную влажность и значительную облачность.
Борисовский завод