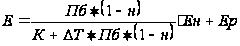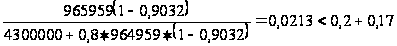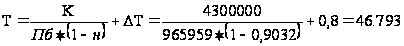Формирование цены на продукцию автотранспортного предприятия
Ценообразование на ООО «АТП-007» на данном этапе разработано в правильном направлении, применяется затратный метод, в результате чего, установлена цена, обеспечивающая постоянный спрос на услуги фирмы при установленной рентабельности в 10%. Целесообразно организовать постоянный динамический пересчет себестоимости, проводить ежемесячный анализ затратных позиций для последующего нормативного планирования.
РАЗДЕЛ 2
ЗАДАНИЕ 1
Решение:
Выбор лучшего варианта осуществляется одним из методов: первый - по коэффициенту эффективности дополнительных капиталовложений, второй - путем расчета приведенных затрат. Коэффициент эффективности определяется по формуле:
 (1),
где: S1 и S2 - себестоимость годового объема производства продукции по двум сравнительным вариантам;
К1 и К2 - капиталовложения по двум сравнительным вариантам.
При Е > Ен внедряется более капиталоемкий вариант, при Е < Ен - менее капиталоемкий.
Приведенные затраты определяются по формуле:
П= S+ Ен*К ® min, (2)
где: S - себестоимость годового объема производимой продукции по варианту;
Ен - нормативный коэффициент эффективности дополнительных капиталовложений;
К - капиталовложения по варианту.
Внедряется тот вариант, у которого приведенные затраты окажутся наименьшими.
Представим исходную информацию в следующем виде:
| Порядковый номер технологического варианта | 1 | 2 | 3 | 4 |
| Ежегодный объем производства, тыс. мІ (q) | 2400 | 2400 | 2400 | 2400 |
| Себестоимость изготовления, руб. мІ (S) | 97400 | 85200 | 97800 | 62400 |
| Капиталовложения в оборудование, тыс. руб. (К) | 127000 | 136000 | 119000 | 156000 |
| Нормативный коэффициент эффективности, Ен | 0,26 | 0,26 | 0,26 | 0,26 |
В связи с исходным условием о равенстве производственной программы и об одинаковом уровне качества продукции по сравниваемым вариантам для выбора лучшего варианта целесообразно применить расчет коэффициента эффективности дополнительных капитальных вложений, или расчет приведенных затрат. При этом следует обратить внимание на приведение в сопоставимый вид используемых показателей. Так как показатель себестоимости изготовления задан в руб./тыс. мІ, то и капитальные вложения следует перевести в рубли, умножив их на 1000.
Сравним между собой варианты 1 и 2:
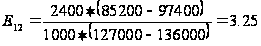
Поскольку Е>Ен, то к внедрению принимается более капиталоемкий вариант, т.е. вариант 2.Вариант 1 из дальнейшего анализа исключается как неэффективный.
Сравним между собой варианты 2 и 3:
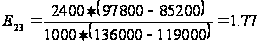
Поскольку Е>Ен, то к внедрению принимается более капиталоемкий вариант, т.е. вариант 2.Вариант 3 из дальнейшего анализа исключается как неэффективный.
Сравним между собой варианты 2 и 4:
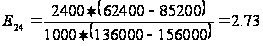
Так как Е>Ен, то к внедрению принимается более капиталоемкий вариант 4. Он является эффективным из всех альтернативных вариантов.
Проверим полученный вывод путем расчета приведенных затрат.
П1 = S1 + Ен*К1 = 2400*97400 + 0,26*127000 = 233793020 руб.
П2 = S2 + Ен*К2 = 2400*85200 + 0,26*136000 = 204515360 руб.
П3 = S3 + Ен*К3 = 2400*97800 + 0,26*119000 = 234750940 руб.
П4 = S4 + Ен*К4 = 2400*62400 + 0,26*156000 = 149800560 руб.
Таким образом, расчет приведенных затрат по вариантам подтвердил, что лучшим является вариант 4, так как его затраты оказались наименьшими.
ЗАДАНИЕ 2
Задача решается по формулам (1) и (2). Предварительно определяются капиталовложения по вариантам с помощью формулы:
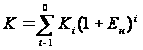
где Кi - капиталовложения по варианту в i-м году; (3)
t - период, в течение которого осуществляются вложения.
Прежде чем начать поиск лучшего варианта технологического процесса, необходимо подготовить информацию о капитальных затратах по годам вложений. Их структура (в процентах) приводится в задании. Тогда вложения по годам и вариантам составят (тыс. руб.):
| Порядковый год | Вариант 1 | Вариант 2 | Вариант 3 | Вариант 4 |
| Третий год | 36830 | 39440 | 34510 | 45240 |
| Второй год | 20320 | 21760 | 19040 | 24960 |
| Первый год | 46990 | 50320 | 44030 | 57720 |
| 0-й год | 22860 | 24480 | 21420 | 28080 |
| ИТОГО | 127000 | 136000 | 119000 | 156000 |
Цифры приведенной таблицы определялись следующим образом. Например, для второго года и варианта 1: 127000*0,16 = 20320.
Аналогичным образом рассчитаны остальные вложения.
Пересчитаем вложения с учетом фактора времени.
Вариант 1
36830*(1+ 0,26)і + 20320*(1+0,26)І +46990*(1+0,26)№ + 22860*(1+0,26)0 = 188001
Таким образом, с учетом фактора времени капитальные вложения в вариант 1 будут составлять не 127000 тыс. руб., а 188001 тыс. руб.
Аналогично рассчитываются вложения по другим вариантам. Например, вариант 2 - 201324 тыс. руб., вариант 3 - 176158тыс. руб., вариант 4 - 230930 тыс. руб.
В дальнейшем производятся расчеты коэффициентов дополнительных капитальных вложений и приведенных затрат по вариантам по аналогии с первым заданием, но с применением вновь полученных значений капиталовложений.
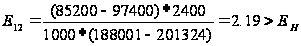
Поскольку Е>Ен, то к внедрению принимается более капиталоемкий вариант, т.е. вариант 2.Вариант 1 из дальнейшего анализа исключается как неэффективный.
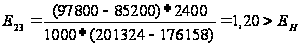
Поскольку Е>Ен, то к внедрению принимается более капиталоемкий вариант, т.е. вариант 2.Вариант 3 из дальнейшего анализа исключается как неэффективный.
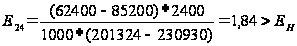
Так как Е>Ен, то к внедрению принимается более капиталоемкий вариант 4. Он является эффективным из всех альтернативных вариантов.
Проверим полученный вывод путем расчета приведенных затрат.
П1 = S1 + Ен*К1 = 2400*97400 + 0,26*188001 = 233808880 руб.
П2 = S2 + Ен*К2 = 2400*85200 + 0,26*201324 = 204532344 руб.
П3 = S3 + Ен*К3 = 2400*97800 + 0,26*176158 = 234765801 руб.
П4 = S4 + Ен*К4 = 2400*62400 + 0,26*230930 = 149820042 руб.
Таким образом, расчет приведенных затрат по вариантам подтвердил, что лучшим является вариант 4, так как его затраты оказались наименьшими.
ЗАДАНИЕ 3
Разработаны пять вариантов технологического процесса изготовления кирпичей, которые характеризуются различной производительностью, но обеспечивают выпуск продукции в соответствии с действующими стандартами и техническими условиями. Цена реализации одного кирпича составляет 0,285 руб. Определить, какой из вариантов технологического процесса экономически выгоднее, если норматив эффективности, принятый фирмой, составляет Ен. Остальные исходные данные приводятся в таблице.
| Показатели | Варианты технологических процессов | ||||
| Первый | Второй | Третий | Четвертый | Пятый | |
| Ежегодный объем производства кирпича, млн. шт. | 85,5 | 82,5 | 89 | 94,5 | 99 |
| Себестоимость изготовления руб./тыс. шт. | 256 | 259,3 | 257,4 | 255,2 | 252,7 |
| Капиталовложения в оборудование, тыс. руб. | 530 | 680 | 720 | 773 | 810 |
Ен=0,46
Выбор лучшего варианта осуществляется по приведенному эффекту. Приведенный эффект определяется по формуле
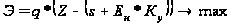 (4)
где: Э - годовой приведенный экономический эффект по варианту;
q - ежегодный объем производства продукции в натуральном выражении;
Z - цена реализации продукции;
S - себестоимость производства единицы продукции по варианту;
Ен - норматив эффективности капиталовложений;
Ку - удельные капитальные вложения по варианту.
Удельные капитальные вложения определяются по формуле:
 (5)
где: К - капиталовложения по варианту.
Согласно приведенным исходным данным альтернативные варианты отличаются объемом производства кирпича. Поэтому для выбора лучшего варианта технологического процесса применять формулы приведенных затрат не следует. Решение такой задачи возможно только путем применения формулы приведенного эффекта.
В процессе расчетов надо следить, чтобы строго выдерживалась размерность показателей. С учетом этого требования определим приведенный эффект.
Вариант 1:
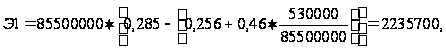
Вариант 2:
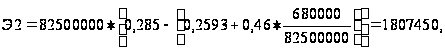
Вариант 3:
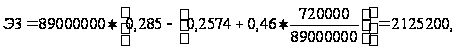
Вариант 4:
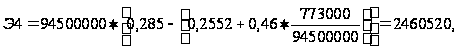
Вариант 5:
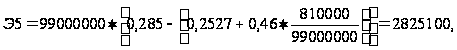
Таким образом, самым выгодным из всех является вариант 5, поскольку приведенный эффект наиболее значителен.
ЗАДАНИЕ 4
Разработаны пять вариантов технологического процесса изготовления черепицы, причем каждый отличается от других качеством готовой продукции и производительностью используемого оборудования. Определить, какой из вариантов экономически выгоднее при следующих исходных данных.
| Показатели | Варианты технологического процесса | ||||
| Первый | Второй | Третий | Четвертый | Пятый | |
| Ежегодный объем производства черепицы, тыс. мІ | 2350 | 2570 | 2635 | 2480 | 2740 |
| .Цена черепицы, руб./мІ | 387 | 395 | 389 | 407 | 413 |
| Себестоимость изготовления, руб./мІ | 342 | 346 | 348 | 357 | 352 |
| Капиталовложения в оборудование, тыс. руб. | 35250 | 44500 | 53600 | 48700 | 65300 |
| Eн= | 0,66 | ||||
В связи с тем, что альтернативные варианты отличаются объемом производства и качеством производимой продукции, выбор лучшего варианта осуществляется по максимуму приведенного эффекта, рассчитанного по формуле (4). Определим приведенный эффект по всем вариантам.
Вариант 1:
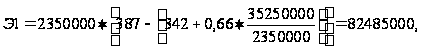
Вариант 2:
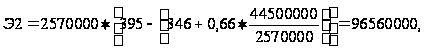
Вариант 3:
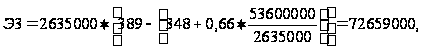
Вариант 4:
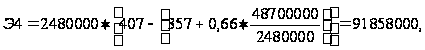
Вариант 5:
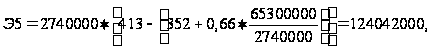
Таким образом, лучшим с точки зрения экономики является вариант 5, поскольку его приведенный эффект самый высокий. Отметим также, что этот вариант имеет наибольший объем производства продукции, и ее качество - самое высокое.
ЗАДАНИЕ 5
РЕШЕНИЕ
А) На основе затратного ценообразования
Определим годовую производственную программу завода по формуле:
q = Км * М = 0,85 * 14 000 = 11900 тыс. шт., (6)
где: М - годовая производственная мощность предприятия;
Км - коэффициент использования производственной мощности.
Определим ожидаемую цену одного кирпича по формуле
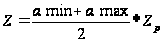 =
0,5* (1,14 + 1,20 ) * 0,88 = 1,0296 руб./шт.
(7)
Определим годовую выручку от продажи кирпича по формуле
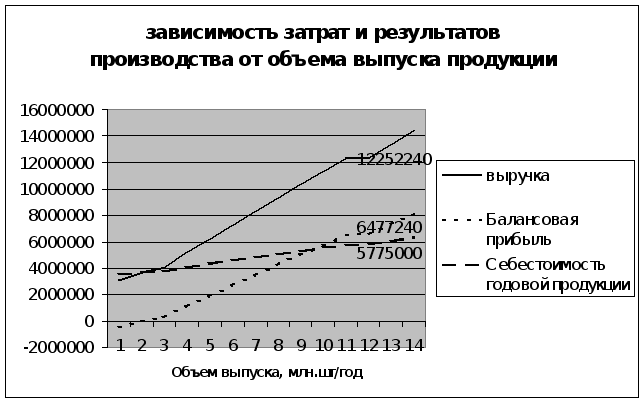
В = q * Z = 11 900 000 * 1,0296 = 12 252 240 руб./год. (8)
Определим годовые переменные затраты предприятия по формуле
Упер = У * q = 0,25 * 11 900 000 = 2 975 000 руб./год. (9)
Определим условно-постоянные затраты на единицу продукции по формуле
с = С : q = 2 800 000 : 11 900 000 = 0,23529 руб./шт. (10)
Определим себестоимость производства единицы продукции по формуле
s = У + с = 0,25 + 0,23529 = 0,48529 руб./шт. (11)
Определим себестоимость годовой товарной продукции по формуле
S = s * q = 0,48529 * 11 900 000 = 5 775 000 руб./год (12)
Определим величину годовой балансовой прибыли предприятия по формуле
Пб = q * (Z - s ) = 11 900 000 * (1,0296 – 0,48529) = 6 477 240 руб./год. (13)
Определим рентабельность изготовления кирпича по формуле
Ри = ( Z - s ) : s = ( 1,10296 - 0,48529 ) : 0,48529 = 1,1216, или 112,16% (14)
Определим годовую производственную программу самоокупаемости деятельности предприятия по формуле
Qc = C : ( Z - V ) = 2 800 000 : ( 1,0296 - 0,25 ) = 3 591 585 шт./год. (15)
Определим характеристику и степень надежности будущего бизнеса. Отношение производственной мощности к производственной программе самоокупаемости составляет:
М/ Qc = 14 000 000: 3 591 585 = 3,898
Полученная цифра свидетельствует, что бизнес учитывает неопределенность будущей рыночной ситуации и будет достаточно надежным, так как его уровень риска ниже среднего, а поправочная норма эффективности капитальных затрат Ер, учитывающая риск вложений, составляет 0,17.
Определим величину годового совокупного налога предприятия (при отсутствии льгот по налогообложению ) по формуле
Н = Нпос + Нпер = l * С + b * Пб = 0,215 * 2 800 000 + 0,28* 6 477 240 = 2 415 627 руб./год. (16)
Определим годовую производственную программу самоокупаемости с учетом налогообложения по формуле:
н С * ( 1 + a - b ) 2 800 000 * ( 1 + 0,215 - 0,28 )
Qc = --------------------- = ---------------------------------------= 4 664 072 шт./год.(17)
( Z - V ) ( 1 - b ) (1,0296 - 0,25 ) ( 1 - 0,28 )
Полученный результат свидетельствует о том, что с учетом налогообложения производственная программа самоокупаемости значительно выросла (с 3 591 585 до 4 664 072 шт./год), т.е. увеличилась в 1,29 раза. Это существенно сокращает величину чистой прибыли, повышает риск вложений в данный бизнес.
Определим долю выручки, остающуюся в распоряжении предприятия после выплаты налогов, по формуле:
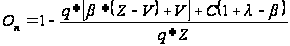 (18)
Подставим в эту формулу (18) исходные и расчетные данные и получим:
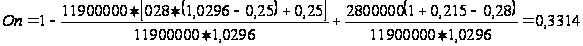 или 33,1%
Это значит, что в распоряжении предприятия после выплаты налогов остается 33,1% всей выручки, или Оn*B = 0,3314 * 12 252 240 = 4 061 613 руб./год.
Определим совокупный налог в процентах от балансовой прибыли по формуле:
н = Н : Пб = 2 415 627: 6 477 240 = 0,37, или 37% (19)
Это достаточно высокий результат, который позволяет сделать вывод о том, что почти 63% балансовой прибыли остается предприятию для социального и производственного развития.
Определим коэффициент эффективности и срок окупаемости капитальных вложений с учетом риска предпринимательства по следующим формулам:
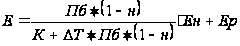 (20)
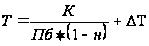 (21)
Подставим имеющиеся данные в формулу (20) и получим:
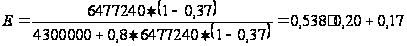
Следовательно, с учетом риска эффективность капитальных вложений полностью удовлетворяет требованиям теории и установленному предпринимателем ограничению нормы эффективности. Теперь можно определить срок окупаемости капитальных вложений по формуле (21):
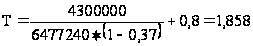 года
Вывод: проект будущего бизнеса обеспечивает предпринимателю достаточно высокий доход и может быть рекомендован к реализации с учетом неопределенности будущей рыночной ситуации и риска вложений. По расчетным данным построим график зависимости затрат и результатов производства от объема выпуска продукции.
В) Решение на основе рыночного ценообразования
Прежде всего надо по исходным данным и с учетом принятой производственной программы определить цену одного кирпича по следующей формуле:
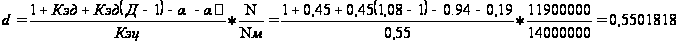
Так как полученная величина представляет не саму цену кирпича, а ее индекс, то для окончательного определения искомого значения цены необходимо провести следующую расчетную операция:
Z = Z * d = 1,0296 * 0,5501818 = 0,5664672 руб./шт.
Определим выручку предприятия по формуле:
В = q * Z = 11 900 000 * 0,5664672 = 6 740 959 руб./год.
Себестоимость одного кирпича остается без изменения, т.е. такой же, как
и при затратном ценообразовании, и составляет s = 0,48529руб./шт.
Себестоимость годового товарного выпуска также остается без изменений:
S = 5 775 000 руб./год.
Определим годовую балансовую прибыль по формуле:
Пб = q (Z -s) = 11 900 000 (0,5664 - 0,48529) = 965 959 руб./год.
Определим рентабельность изготовления кирпича по формуле:
Ри = ( Z - s ) : s = (0,5664 - 0,48529) : 0,48529= 0,1672.
Определим величину годового совокупного налога по формуле:
Н = l * С + b * Пб = 0,215 * 2 800 000 + 0,28 * 965 959 = 872 468 руб./год.
Определим долю выручки, остающуюся в распоряжении предприятия по формуле:
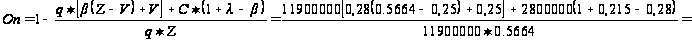 =0,01386
или 1,38%
Таким образом, в распоряжении предприятия после расчета с бюджетом останется примерно 1,38% выручки, или В* Оn = 6 740 959 * 0,01386 = 93 490руб./год.
Определим совокупный налог в процентах от балансовой прибыли по формуле:
Н = Н: Пб = 872 468: 965 959 = 0,9032, или 90,32%.
Определим коэффициент эффективности и срок окупаемости капитальных вложений по формулам: