Анализ снижения себестоимости и изменения прибыли под влиянием основных технико-экономических факторов
Данные для расчета изменения прибыли желательно представить в табличной форме (таблице №19):
Таблица 19. Данные для расчета изменения прибыли.
| Показатели | Условные обозначения | Базовый год | Плановый год | Темп роста в плановом по сравнению с базовым,% |
| Объем реализованной продукции, тыс. р. |
|
340000 | 700000 | 205,8823529 |
| Объем товарной продукции, тыс. р. |
|
310852 | 824092 | 265,11 |
| Себестоимость реализованной продукции |
|
27500 | - | - |
| Затраты на рубль товарной продукции, к. /р. |
|
84,3532 | 68,38 | - |
| Оплата труда с отчислениями на социальное страхование в себестоимости товарной продукции на рубль товарной продукции, к. /р. |
|
10,12238 | 8, 2056 | - |
| Затраты материальных ресурсов на рубль товарной продукции, к. /р. |
|
63,2649 | 51,285 | 96,4 |
| Амортизационные отчисления на рубль товарной продукции, к. /р. |
|
3,374128 | 2,7352 | 105,4 |
| Среднегодовой размер оплаты труда одного работающего, % |
|
- | - | 102 |
| Среднегодовая выработка на одного работающего, % |
|
- | - | 100,8 |
| Фондоотдача, % |
|
- | - | 112 |
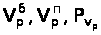
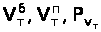


1. Определение изменения прибыли по основным технико-экономическим факторам.
Основными факторами, влияющими на величину прибыли, являются:
изменение объема реализованной продукции;
изменение трудоемкости выпускаемой продукции;
изменение материалоемкости выпускаемой продукции;
изменение фондоемкости выпускаемой продукции.
1) Изменение прибыли за счет изменения объема реализации.
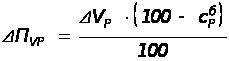 ,
где изменение объема реализации:
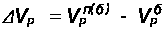 .
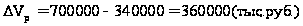
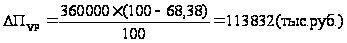
2) Изменение
прибыли за счет
изменения
трудоемкости
выпускаемой
продукции ( ).
Изменение трудоемкости приведет к изменению себестоимости продукции по элементу оплаты труда.
Прирост прибыли может быть получен, если объем выпускаемой продукции на одного человека (т.е. выработка) растет быстрее, чем оплата труда на одного человека, и наоборот. Следовательно, изменение прибыли по данному фактору рассчитывается следующим образом:
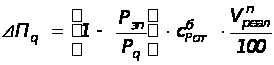 .
Вывод формулы:

Пусть все составляющие себестоимости постоянны, кроме зарплаты, тогда изменение прибыли
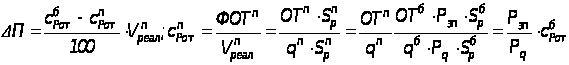
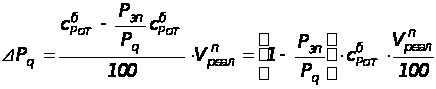
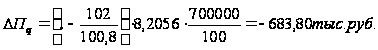
3) Изменение
прибыли за счет
изменения
материалоемкости
( ).
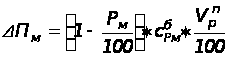 .
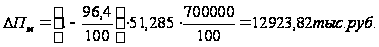
4) Изменение прибыли за счет изменения использования ОПФ
( )
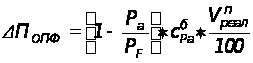 .
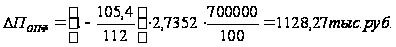
2. Определение
изменения
прибыли на
каждый процент
изменения
каждого фактора
( )
 ,
где
i - анализируемые факторы, I =1,...,4;
 - изменение
темпа роста
i-го показателя,
% (
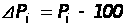 ).
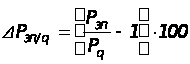 ,
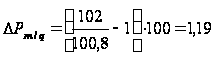
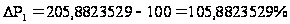
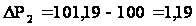 %
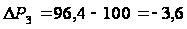 %
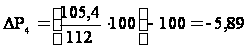 %
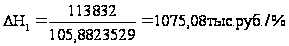
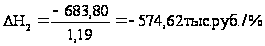
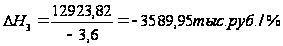
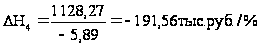
Выполненные расчеты представлены в таблице № 20:
Таблица 20. Расчет изменения прибыли
| Показатели |
Базовый год |
Факторы | Итого |
Плановый год |
|||
|
|
|
|
|
||||
| Прибыль от реализации продукции, тыс. р. | 10299,71 | 113832 | -683,80 | 12923,82 | 1128,27 | 127200,29 | 137500 |
| Изменение прибыли на каждый процент изменения фактора, тыс. р. /% | - | 1075,10 | -574,62 | -3589,95 | -191,56 | -3281,03 | - |


Вывод: На предприятии в плановом периоде прибыль от реализации продукции увеличилась на 127200,29 тыс. руб. по сравнению с базовым, и она составила 137500 тыс. руб. Данное изменение произошло за счет: увеличения объема реализации (+113832 тыс. руб); увеличение объема продукции увеличило работников и зарплату, а это привело к снижению прибыли предприятия (-683,80 тыс. руб); снижения материалоемкости продукции (+ 12923,82 тыс. руб); более эффективного использования основных средств (+ 1128,27 тыс. руб.).
5. Определение чистой прибыли предприятия
Алгоритм расчета:
Валовая прибыль предприятия:
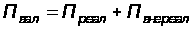 .
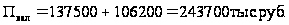
Прибыль от внереализационной деятельности:
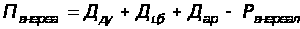
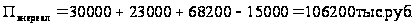
Прибыль для налогообложения:
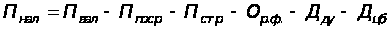 .
Пнал = 243700 тыс. руб.
Прибыль для налогообложения снижается на величину прибыли, направляемой на инвестиции в собственное развитие; на сумму затрат на НИОКР, в размере 9% от налогооблагаемой прибыли; на затраты по содержанию объектов социальной сферы, в размере 4% валовой прибыли предприятия.
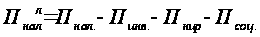 .
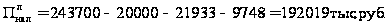
Налог на прибыль рассчитывается по ставке 24%:
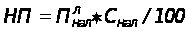 .
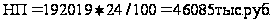
Чистая прибыль предприятия в плановом году:
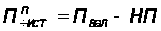 .
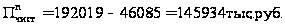
Расчет чистой прибыли приводится в табличной форме (таблица № 21).
Таблица 21. Расчет чистой прибыли
| № п/п | Показатели | Условные обозначения | Значение показателя |
| 1 | Прибыль от реализации продукции |
|
137500 |
| 2 | Доходы от долевого участия в деятельности других предприятий |
|
30000 |
| 3 | Доходы по ценным бумагам предприятия |
|
23000 |
| 4 | Доходы от сдачи имущества в аренду |
|
68200 |
| 5 | Расходы от внереализационной деятельности - всего |
|
15000 |
| 6 | Валовая прибыль предприятия |
|
243700 |
| 7 | Прибыль от посреднической деятельности |
|
- |
| 8 | Обязательные отчисления в резервные фонды |
|
- |
| 9 | Прибыль, подлежащая налогообложению |
|
243700 |
| 10 | Прибыль, направляемая на инвестиции, включая собственное развитие, тыс. руб. |
|
20000 |
| 11 | Прибыль, направляемая на НИР |
|
21933 |
| 12 | Затраты на содержание объектов социальной сферы в пределах установленных норм |
|
9748 |
| 13 | Прибыль, направляемая на жилищное строительство |
|
- |
| 14 | Прибыль, подлежащая налогообложению с учетом системы льгот |
|
192019 |
| 15 | Ставка налога на прибыль (по СПб),% |
|
24 |
| 16 | Налог на прибыль предприятия, тыс. руб. |
|
46085 |
| 17 | Чистая прибыль предприятия, тыс. руб. |
|
145934 |


Вывод: Чистая прибыль предприятия в плановом периоде составила 145934 тыс. руб. с вычетом налога на прибыль (по ставке 24%) 46085 тыс. руб. Чистая прибыль свидетельствует об эффективной работе предприятия и грамотном планировании деятельности в отчетном периоде.
Заключение
На основе произведенных расчетов выявлено эффективное планирование затрат и прибыли предприятия, т.к в плановом году произошло:
I. Снижение себестоимости продукции за счет влияния основных технико - экономических факторов (на 143928,83 тыс. руб):
увеличения номенклатуры и ассортимента выпускаемой продукции (на +22003 тыс. руб);
снижения удельного веса постоянных расходов без амортизации за счет увеличения объема выпуска (на - 155848 тыс. руб);
улучшения использования основных производственных фондов и связанное с этим снижение удельного веса амортизационных отчислений (на -7878 тыс. руб);
автоматизации производственного процесса, внедрения передовых технологий, совершенствования применяемой техники и технологий (снижение себестоимости на - 36,4 тыс. руб);
улучшения использования материальных ресурсов (-66,33тыс. руб);
внедрения новых видов материальных ресурсов (-15,085 тыс. руб);
совершенствования организации производства и управления. Улучшения организации труда повлекло снижение с/с на - 23,01 тыс. руб.
ликвидации потерь от брака и непроизводственных расходов (-2065 тыс. руб).
В результате инфляции, увеличения цен на материалы и товарную продукцию в плановом году, произошло снижение себестоимости продукции в процентном соотношении (на -3,15% и на - 3,8%).
II. Увеличение прибыли от реализации продукции (на +127200,29 тыс. руб) в результате:
роста объема реализации на 360000 тыс. руб. (прибыль увеличилась на 113832 тыс. руб);
эффективного и экономного использования основных производственных фондов (прибыль увеличилась на +1128,27тыс. руб).
снижения материалоемкости, т.е. уменьшения количества материальных затрат, приходящихся на производство единицы продукции (прибыль увеличилась на 12923,82 тыс. руб)
На основе произведенных мероприятий чистая прибыль предприятия в плановом году составила 137500 тыс. руб.