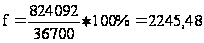Анализ снижения себестоимости и изменения прибыли под влиянием основных технико-экономических факторов
D
Савт = (831 - 1501)
 10/1000 = - 6,7 (тыс. руб)
DСавт (общ) = - 28- 1,7 - 6,7= - 36,4 (тыс. руб)
Для проведения расчетов использовались исходные данные из таблицы № 4. Расчет экономии от внедрения мероприятий по повышению технического уровня производства представлен в таблице № 13:
Таблица 13. Расчет изменения затрат по факторам технического
уровня производства.
| Мероприятия | Затраты на единицу продукции, р. /шт. | Nк. г., шт. |
Изменение затрат по факторам, тыс. руб. |
||
| до внедрения С0 | после внедрения С1 | Изменение затрат на единицу (+,-) | |||
| 2.1 Автоматизация и внедрение новых технологий: | |||||
| мероприятие 1 | 4,1 | 3,3 | -0,8 | 35000 | -28 |
| мероприятие 2 | 0 | 0 | - | - | - |
| мероприятие 3 | 0 | 0 | - | - | - |
| 2.2 Совершенствование действующих технологий: | |||||
| мероприятие 1 | 4,6 | 2,9 | -1,7 | 1000 | -1,70 |
| мероприятие 2 | 1501 | 831 | -670 | 10 | -6,7 |
| ИТОГО | -36,4 | ||||
Вывод: Автоматизация и внедрение новых технологий, а также совершенствование действующих позволили снизить затраты на продукцию на 36,4 тыс. рублей в общей сложности.
2. Улучшение использования материальных ресурсов
Изменения затрат по данному фактору определяется по формуле:
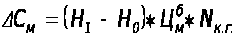 ,
где
 - нормы расхода
материала до
и после внедрения
мероприятия,
кг/шт.;
 - цена материала
в базовом году,
р. /кг.
∆ См
= (0,24 - 0,40)
2502900/1000
= - 116 (тыс. руб)
∆См
= (0,06 - 0,08)
100125/1000
= - 0,25 (тыс. руб)
∆ См
= (0,15 - 0,12)
3205200/1000
= +49,92 (тыс. руб)
При выполнении расчетов использовались данные таблицы № 5, а результаты расчета представлены в таблице № 14:
Таблица 14. Расчет изменения затрат за счет улучшения использования материальных ресурсов.
| Мероприятия | Нормы расхода, кг/шт. |
Цена материала, р. /кг |
Nк. г., шт. |
Изменение затрат по факторам, тыс. руб. |
||
| до внедрения | после внедрения | изменение норм (+,-) | ||||
| 1 | 0,40 | 0,24 | -0,16 | 250 | 2900 | -116 |
| 2 | 0,08 | 0,06 | -0,02 | 100 | 125 | -0,25 |
| 3 | 0,12 | 0,15 | +0,03 | 320 | 5200 | +49,92 |
| ИТОГО | -66,33 | |||||
Вывод: За счет внедрения мероприятий по улучшению использования материальных ресурсов их нормы расхода снизились, что положительно повлияло на снижение себестоимости на 66,33 тыс. рублей. Наиболее существенно на это изменение оказало влияние внедрение мероприятия 1.
2.1 Изменение затрат за счет внедрения новых видов материальных ресурсов
Изменение затрат по данному фактору может быть получено за счет:
внедрения новых материалов;
переход на виды материальных ресурсов собственного производства;
применение более экономичных видов топлива и энергии.
Расчет изменения затрат за счет данного фактора производится для каждого вида продукции и для каждого вида наименования вновь применяемых ресурсов. При этом меняются и нормы расхода, и цены на материалы.
Предположим, что внедрение новых ресурсов касается только одного изделия.
Изменение затрат по данному фактору определяется (для изделия В):
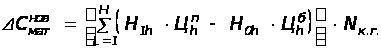 ,
Где
L= 1,... H
- виды материальных
ресурсов;
 - нормы расхода
h-го вида
ресурса в плановом
и базовом году;
 - цена h-го
вида ресурса
в плановом и
базовом году;
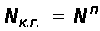 - количество
изделий в плановом
году по оптимальной
программе.
DСнов = - 17,28 * 873/1000 = - 15,09 (тыс. руб)
При выполнении расчетов использовались данные таблицы № 6, а результаты расчета представлены в таблице № 15:
Таблица 15. Расчет изменения затрат за счет внедрения новых видов
ресурсов
|
Вид материала |
NПЛ, шт. | Нормы расхода, т | Цена материалов, р. /т | Затраты материалов на ед. продукции, р. /шт. | |||
| базовый год | плановый год | базовый год | плановый год | базовый год | плановый год | ||
| Уголь | 873 | 0,399 | 0,243 | 247 | 247 | 98,55 | 60,02 |
| Мазут | 0 | 0 | 0,092 | 0 | 231 | 0 | 21,25 |
| ИТОГО | -17,28 | ||||||
| Изменение затрат, тыс. р. | -15,09 | ||||||
Вывод: Себестоимость продукции снизилась в плановом году по сравнению с базовым на 15,09 тыс. рублей за счет внедрения новых видов материалов.
3. Расчет изменения затрат за счет мероприятий по совершенствованию организации производства и труда
В данную группу включаются следующие факторы:
совершенствования организации производства и управления;
улучшения организации труда;
ликвидация потерь от брака и непроизводительных расходов.
3.1 Изменение затрат за счет совершенствования организации производства и управления
По данной группе учитываются мероприятия по совершенствованию организации производства (оптимизация заделов, ликвидация узких мест и т.д.) и мероприятия по совершенствованию систем управления (изменение структуры, автоматизация).
3.2 Изменение затрат за счет улучшения организации труда
Здесь учитываются мероприятия по повышению производительности труда, снижению трудоемкости, совершенствования нормирования труда и т.д. Изменения определяются по формуле:
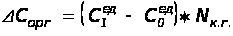 ,
Где
 - затраты на
единицу продукции
до и после внедрения
мероприятий
по улучшению
организации
производства,
управления
и труда.
DСорг
= (6,7 - 7,1)
3450/1000= - 1,38 (тыс. руб)
DСорг
= (119-122)
7210/1000 = - 21,63 (тыс. руб)
DСорг (общ) - 1,38 - 21,63 = - 23,01 (тыс. руб)
При выполнении расчетов использовались данные таблицы № 7, а результаты расчета представлены в таблице № 16:
Таблица 16. Расчет изменения затрат за счет совершенствования
организации производства, управления и труда
| Наименование мероприятия | Затраты на ед. продукции, р. /шт. | Nк. г., шт. |
Изменение затрат по факторам, тыс. руб. |
||
| до внедрения | после внедрения | изменение затрат на единицу | |||
| Изменение структуры управления цеха № 1 | 7,1 | 6,7 | -0,4 | 3450 | -1,38 |
| Переход на новые нормы времени | 122 | 119 | -3 | 7210 | -21,63 |
| ИТОГО | -23,01 | ||||
Вывод: Изменение структуры управления цеха № 1 и переход на новые нормы времени благоприятно повлияли на уменьшение себестоимости продукции, это уменьшение составило 23,01 тыс. рублей.
3.3 Изменение затрат за счет ликвидации потерь от брака и непроизводительных расходов
Расходы от брака на предприятии не планируются и рассчитываются только в фактической себестоимости. Непроизводительные расходы включают различные потери из-за сбоев в процессе производства (простои оборудования, рабочих, транспорта, недостача материалов и т.д.). Непроизводительные расходы также не планируются, а рассчитываются в фактической себестоимости.
Расчет изменения затрат по фактору по следующей формуле:
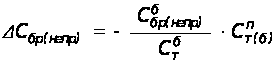 ,
где
 - потери от брака
(непроизводительные
расходы) в базовом
году;
 - себестоимость
товарной продукции
в базовом году;
 - себестоимость
товарной продукции
в плановом году
в условиях
базового года.
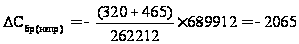 (тыс. руб)
При выполнении расчетов использовались данные таблицы № 8, а результаты расчета представлены в таблице № 17:
Таблица 17. Расчет изменения затрат за счет ликвидации потерь
от брака и непроизводительных расходов
| Показатели |
Сбр, тыс. р. |
Снепр, тыс. р. |
Ст, тыс. руб. |
Удельный вес потерь от брака и непроизводительных расходов в себестоимости Ст.,% | |
| брак | непроизв. расходы | ||||
| Базовый год | 320 | 465 | 262212 | 0,122 | 0,177 |
| Плановый год в условиях базового | 689912 | ||||
| Изменение затрат по фактору, тыс. руб. | -2065 | ||||
Вывод: За счет ликвидации потерь от брака и непроизводительных расходов себестоимость снизилась на 2065 тыс. рублей.
По результатам расчетов выполняется сводный расчет снижения себестоимости продукции за счет влияния основных технико-экономических факторов.
Порядок расчета:
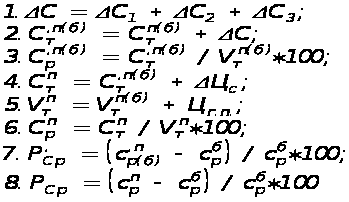
1. D С = 22003 + (-155848) + (-7878) + (-36,4) + (-66,33) + (-15,09) + (-23,01) + (-2065) = - 143928,83 (тыс. руб)
2.
 =
689912 + (-143928,83) = 545983,17 (тыс. руб)
3.
 =
(545983,17/824092) * 100 = 66,25 (коп/руб)
4.
 =
545983,17 + 1500 = 547483,17 (тыс. руб)
5.
 =
824092+ 8200 = 832292 (тыс. руб)
6.
 =
(547483,17/832292) * 100 = 65,78 (коп/руб)
7. Р’Ср = ( (66,25 - 68,38) / 68,38) *100% = - 3,15%
8. РСр = ( (65,78 - 68,38) / 68,38) * 100% = - 3,8%
В таблице № 18 приведены результаты сводного расчета:
Таблица 18. Снижение себестоимости продукции за счет влияния основных технико-экономических факторов
| Показатели | Ед. измерения | Условное обозначение | Значение показателя |
| Объем товарной продукции планового года в ценах и условиях базового | тыс. р. |
|
824092 |
| Затраты на рубль товарной продукции | к. /р. |
|
68,38 |
| Себестоимость товарной продукции, исходя из уровня затрат базового года | тыс. р. |
|
689912 |
| Изменение себестоимости за счет влияния основных технико-экономических факторов - всего | тыс. р. |
|
-143928,83 |
| в том числе: | |||
| Изменение номенклатуры и ассортимента выпускаемой продукции | тыс. р. |
|
22003 |
| Изменение удельного веса постоянных расходов без амортизации, за счет увеличения объема выпуска | тыс. р. |
|
-155848 |
| Улучшение использования ОПФ и связанное с этим изменение удельного веса амортизационных отчислений | тыс. р. |
|
-7878 |
|
Автоматизация производственного процесса, внедрения передовых технологий. Совершенствование применяемой техники и технологии. |
тыс. р. |
|
-36,4 |
| Улучшение использования материальных ресурсов | тыс. р. |
|
-66,33 |
| Внедрение новых видов материальных ресурсов | тыс. р. |
|
-15,09 |
| Совершенствование организации производства и управления. Улучшение организации труда | тыс. р. |
|
-23,01 |
| Ликвидация потерь от брака и непроизводительных расходов | тыс. р. |
|
-2065 |
| Себестоимость товарной продукции в плановом году в ценах базового года | тыс. р. |
|
545983,17 |
| Затраты на рубль товарной продукции | к. /р. |
|
66,25 |
| в плановом году в ценах базового года | % |
|
-3,15 |
| Изменение цен в плановом году, влияющих на себестоимость | тыс. р. |
|
1500 |
| Себестоимость товарной продукции в плановом году | тыс. р. |
|
547483,17 |
| Изменение цен на готовую продукцию в плановом году | тыс. р. |
|
8200 |
| Объем товарной продукции в плановом году | тыс. р. |
|
832292 |
| Затраты на рубль товарной продукции | к. /р. |
|
65,78 |
| в плановом году | % |
|
-3,8 |


Вывод: в плановом периоде произошло снижение себестоимости продукции за счет влияния основных технико-экономических факторов (на 143928,83 тыс. руб):
увеличения номенклатуры и ассортимента выпускаемой продукции (на +22003 тыс. руб);
снижения удельного веса постоянных расходов без амортизации за счет увеличения объема выпуска (на-155848 тыс. руб);
улучшения использования основных производственных фондов и связанное с этим снижение удельного веса амортизационных отчислений (на -7878 тыс. руб);
автоматизации производственного процесса, внедрения передовых технологий, совершенствования применяемой техники и технологий (снижение себестоимости (далее с/с) на (-36,4 тыс. руб);
улучшения использования материальных ресурсов (снижение с/с на - 66,33тыс. руб);
внедрения новых видов материальных ресурсов (снижение с/с на-15,09 тыс. руб);
совершенствования организации производства и управления. Улучшения организации труда повлекло снижение с/с на (-23,01 тыс. руб);
ликвидации потерь от брака и непроизводственных расходов (-2065 тыс. руб).
В результате увеличения цен на материалы и товарную продукцию в плановом году, произошло снижение себестоимости продукции в процентном соотношении (на -3,15% и на - 3,8%).
4. Расчет планового уровня прибыли от реализации продукции по основным технико-экономическим показателям
Расчет планового уровня прибыли от реализации продукции производится в два этапа.
1. Определение
изменения
прибыли по
основным факторам
( ).
2. Определение
изменения
прибыли на
каждый% изменения
каждого фактора
( ).
Исходные данные содержатся в таблице № 9, № 10.
Порядок расчета.
1) Темп роста показателей рассчитывается следующим образом:
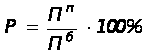 ,
где
 - значения показателя
в плановом и
базовом периодах
соответственно.
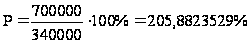
2) Оплата труда с отчислениями на социальное страхование рассчитывается по формуле
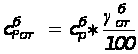 ,
к. /р.,
где
 - удельный вес
оплаты труда
с отчислениями
на социальное
страхование
в себестоимости.
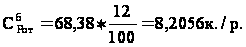
3) Аналогично рассчитываются материальные затраты и амортизация на один рубль товарной продукции
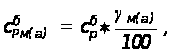
где
 - удельный вес
материальных
затрат (амортизации)
в себестоимости.
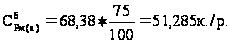
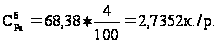
4) Среднегодовая выработка (количество товарной продукции на одного рабочего) рассчитывается следующим образом:
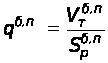
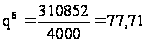
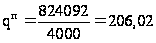
5) Фондоотдача - это количество выпущенной продукции на единицу основных производственных фондов
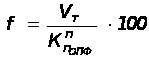 ,%,
где
 - среднегодовая
полная первоначальная
стоимость
основных
производственных
фондов.