Анализ финансовой устойчивости предприятия по данным отчётности
- о способах оценки нематериальных активов, приобретенных не за денежные средства;
- о принятых организацией сроках полезного использования нематериальных активов (по отдельным группам);
- о способах начисления амортизационных отчислений по отдельным группам нематериальных активов;
- о способах отражения в бухгалтерском учете амортизационных отчислений по нематериальным активам.
В составе информации об учетной политике организации в бухгалтерской отчетности подлежит также раскрытию и другая требуемая информация в соответствии с нормативными документами по бухгалтерскому учету.
ПБУ 4/99 обязывает организации в пояснениях к Бухгалтерскому балансу и Отчету о прибылях и убытках раскрывать сведения, относящиеся к учетной политике организации, для обеспечения пользователей дополнительными данными, которые нецелесообразно включать в Бухгалтерский баланс и Отчет о прибылях и убытках, но которые необходимы пользователям бухгалтерской отчетности для реальной оценки финансового положения организации, финансовых результатов ее деятельности и изменений, происходящих в ее финансовом положении.
При проведении вертикального анализа целая часть приравнивается к 100%, и исчисляется удельный вес каждой составляющей. При этом целыми частями выступают итоги Бухгалтерского баланса и Отчета о прибылях и убытках
Для осуществления вертикального анализа данные переводятся в проценты
Как определено в п.139 Методических рекомендаций о порядке формирования показателей бухгалтерской отчетности организации, при оценке финансового состояния организации на краткосрочную перспективу могут приводиться в пояснительной записке к бухгалтерской отчетности показатели оценки удовлетворительности структуры баланса (текущей ликвидности, обеспеченности собственными средствами и способности восстановления (утраты) платежеспособности). При характеристике платежеспособности следует обратить внимание на такие показатели, как наличие денежных средств на счетах в банках в кассе организации, убытки, просроченную дебиторскую и кредиторскую задолженность, не погашенные в срок кредиты и займы, полноту перечисления соответствующих налогов в бюджет, уплаченные (подлежащие уплате) штрафные санкции за неисполнение обязательств перед бюджетом.
При оценке финансового положения на долгосрочную перспективу в пояснительной записке к бухгалтерской отчетности приводятся:
- характеристика структуры источников средств;
- степень зависимости организации от внешних инвесторов и кредиторов и пр.;
- характеристика динамики инвестиций за предыдущие годы и на перспективу с определением эффективности этих инвестиций.
Кроме того, в пояснительной записке к бухгалтерской отчетности могут приводиться оценка деловой активности организации, критериями которой являются широта рынков сбыта продукции, включая наличие поставок на экспорт, репутация организации, выражающаяся, в частности, в известности клиентов, пользующихся услугами организации, и др.; степень выполнения плановых показателей, обеспечение заданных темпов их роста (снижения); уровень эффективности использования ресурсов организации. В пояснительную записку включаются также данные о динамике важнейших экономических и финансовых показателей работы организации за ряд лет, описания будущих капиталовложений, осуществляемые экономические мероприятия, природоохранные мероприятия и другая информации, интересующая возможных пользователей бухгалтерской отчетности.
Вышеуказанное свидетельствует о том, что данные бухгалтерской отчетности, соответствующие Указаниям об объеме форм бухгалтерской отчетности, утвержденным Приказом Минфина России от 13.01.2000 N 4н, и данные пояснительной записки к бухгалтерской отчетности позволяют получить необходимые сведения для анализа финансовой деятельности организации.
Отчеты, составленные в процентах, чаще всего используются для сравнения деятельности различных компаний, так как позволяют сопоставить финансовые показатели двух и более организаций, различных по размеру, но действующих в одной отрасли.
Анализ, осуществляемый с использованием коэффициентов, позволяет установить соотношения между двумя абсолютными величинами. Чтобы быть полезными, относительные величины должны иметь определенный смысл, но изучение относительных величин не заменяет изучение данных, лежащих в их основе. Относительные величины являются, по своей сути, показателями, которые предназначены для сравнения финансового положения и операций по осуществлению деятельности анализируемой организации с показателями других организаций или предшествующих аналогичных периодов. Основная цель исчисления коэффициентов - выявление направлений дальнейшего исследования.
Существуют несколько способов исчисления относительных показателей.
Так, например, используется способ исчисления отношения чистой прибыли к объему реализованной организацией продукции, то есть определяется, сколько чистой прибыли приходится на 1 руб. реализованной продукции
Метод, осуществляемый с использованием коэффициентов, в большинстве случаев применяется при анализе ликвидности, рентабельности, платежеспособности по долгосрочными займам, положения на рынке.
Оценка ликвидности организации заключается в том, чтобы ответить на вопрос: имеется ли у организации возможность оплатить в срок предъявленные ей счета. Относительные величины по этому показателю должны быть связаны с оборотными средствами или с их частью, так как именно из них уплачиваются в обусловленные сроки долги. На практике наиболее часто используются следующие относительные величины: коэффициент покрытия, коэффициент ликвидности, коэффициент оборачиваемости по расчетам и коэффициент оборачиваемости материальных запасов.
Коэффициент покрытия - это отношение текущих активов (оборотных средств) к краткосрочной кредиторской задолженности. Этот коэффициент служит общим индикатором платежеспособности организации, а также способности организации погасить первоочередные платежи.
Коэффициент ликвидности позволяет учесть структуру оборотных средств, так как они могут быть достаточны по величине, но не сбалансированы. Как известно, денежными средствами, векселями гораздо быстрее погашаются долги, чем средствами, которые вложены в материальные запасы. С помощью коэффициента ликвидности измеряется соотношение наиболее ликвидной части текущих активов (денежных средств, ценных бумаг, краткосрочных вложений, счетов к получению - дебиторы) к краткосрочной кредиторской задолженности.
Способность организации получить оплату за продукцию, реализованную в кредит, также влияет на ее платежеспособность. Эта величина характеризует размер дебиторской задолженности и эффективность кредитной политики организации. Это определяется коэффициентом оборачиваемости, который показывает, сколько оборотов за год совершили средства, вложенные в расчеты. Для этого подсчета привлекаются данные из Бухгалтерского баланса и Отчета о прибылях и убытках. Коэффициент оборачиваемости по расчетам исчисляется как отношение общего объема реализуемой продукции к среднему размеру счетов к получению. Теоретически вместо общего объема реализации необходимо использовать показатель объема реализации в кредит, но сложность применения этого показателя состоит в том, что его нет ни в бухгалтерской отчетности, ни в пояснительной записке. По этой причине можно использовать общий объем реализации, а если необходимо определить средний размер счетов к получению, данные на начало и конец года следует разделить на 2. Для точного расчета коэффициента оборачиваемости целесообразно использовать месячные финансовые отчеты, так как величина производственных запасов и счетов к получению может существенно колебаться в течение года. Многие организации и потребители ограничиваются анализом за финансовый год в надежде на то, что объем запасов и долгов находится на невысоком уровне.
Рассмотрим коэффициент оборачиваемости материальных запасов. Прежде чем материальные запасы могут превратиться в денежные средства, их следует не только реализовать, но и получить по счетам деньги от покупателей. В этом случае коэффициент оборачиваемости указывает на относительный размер материальных запасов, которые отвлекают денежные средства и косвенно влияют на ликвидность. В то же время материальные запасы у организации должны сохраняться на уровне, позволяющем эффективно обеспечивать производственно-хозяйственную деятельность организации.
Таким образом, чем меньше размер запасов и чем быстрее они оборачиваются, тем меньше денежных средств у организации в них вложено. Увеличение уровня запасов товарно-материальных ценностей означает в большинстве случаев, что какой-либо фактор препятствует реализации продукции.
Анализ финансового положения организации будем рассматривать на примере ОАО завод III Интернационала
2. Аналитическая часть
2.1 Основные технико-экономические показатели
Для характеристики производственно-хозяйственной деятельности ОАО завода III Интернационала обратимся к данным табл. 1.1, которая составлена на основании годовых пояснительных записок, статистической отчетность. Как видно из данных табл. 1.1 основной деятельностью завода являются строительство новых судов, судоремонт нефтеналивного флота, машиностроение. Объем валовой продукции в отчетном году составляет 81013 т.р., что превышает данные 2005 г. на 36,8 %
( )
объем товарной продукции составил 7233,5 т.р., рост по сравнению с 2005 г. 21,3 %
(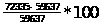 )
объем реализации также вырос на 17,1 %: 63310 т.р. в предыдущем году и 74126 т.р. - в отчетном. Увеличился объем производства по всем направлениям, что видно из данных табл. 1.1., изменился и удельный вес этих работ по годам.
Из производственных данных видно, что по объему реализации, валовой и товарной продукции наблюдается значительный рост объемов по сравнению с предыдущим периодом. Это видно и по данным табл. 1.2. Это связано с выполнением экспортных заказов по строительству корпуса морского танкера-химовоза и баржи пр. 770. Как видно из данных табл. 1.2, объем нового строительства судов вырос в стоимостном выражении по сравнению с 2005 г. на 13391 т.р. (59406 - 46015), но в процентном отношении снизился с 77,7 % в 2005 г. до 73,4 % в отчетном году. Если удельный вес судостроения в 2004 г. составил 41,8 %, то из-за заказов на экспорт он вырос до 73,4 %, т.е. на 31,6 %. Это большой сдвиг в новом строительстве, это большие поступления валюты на завод. Судоремонт составил 22,4 % от общего объема работ или 18139 т.р. Здесь не только увеличение по абсолютной величине на 6952 т.р. (18139 - 11187), но и в процентном отношении на 3,5 % (22,4 - 18,9). Такая же картина и с машиностроением: объем работ возрос на 1450 т.р. (3458 - 2008) в % - на 0,8 % (с 3,4 до 4,2 %).
На расчет объема производства влияют много факторов, главными из которых являются изменение численности и уровня производительности труда. В отчетном году общая численность составила 765 чел., в т.ч. ППП - 728 чел, т.е. рост составил 14 чел. (728-714). Следовательно, объем валовой продукции за счет роста численности на 14 чел. повысился на 1160 т.р. (14 * 82,9).
Уровень
производительности
труда в отчетном
году достиг
111,3 т.р., что по
сравнению с
2005 г. рост составил
на одного работника
ППП 28,4 т.р. (111,3 - 82,9). Отсюда
прирост объема
производства
за счет роста
уровня производительности
труда определился
на сумму 20675 т.р.
( 28,4 * 728). Общий рост
в т.руб.
Ч
+
ПТ = 1160+20675 = 21835 т.р
В
= В1-В0 ;
В
= 81013-59210 = 21803 т.р
21835 - 21803 = - 32,0 т.р
Отклонение в сумме 32 т.р. вызвано округлением цифр при расчетах. Так, уровни производительности труда в 2006 г. - 111282 руб., в 2005г. - 82297 руб., в таблице округлены 111,3 т.р., 82,9 т.р.
На заводе не только растет объем производства и уровень производительности труда, также резко изменилась и средняя зарплата. Так, в отчетном году среднемесячная зарплата одного работника ППП составила 2085 руб., т.е. она выросла на 80 % или на 927 руб. (2085-1185), что является огромным фактором в вопросах социального обеспечения работающих. Но как видно из данных табл. 1.1. темпы роста средней зарплаты опережают темпы роста уровня производительности труда на 45,8 % (180,0 - 134,2).
Себестоимость товарной продукции- важный экономический показатель, характеризующий затраты на производство и реализацию продукции. Как видно удельные затраты на рубль товарной продукции резко снизились в 2006 году по сравнению с предыдущими годами. Так, снижение затрат на 1 руб. товарной продукции в отчетном году достигли 69,5 коп., что на 6,5 коп. ниже отчетного периода. За счет снижения себестоимости продукции завод получил сверхплановую прибыль в сумме 4690 т.р.(72335*0,760-50285). Снижение затрат на каждый рубль товарной продукции, увеличение объема производства позволили заводу получить балансовую прибыль в сумме 21633 т.р., что на 9023 т.р. выше прибыли предыдущего года. Завод является высокорентабельным предприятием. Это высокие достижения в деятельности коллектива завода при снижении объема производства и ухудшении финансовых результатов во многих предприятиях и организациях этой отрасли. Уровень рентабельности реализованной продукции в 2006 году составил 43,9 %, что на 2,6 пункта ниже достигнутой рентабельности в 2005 г.
За последние три года объем производства возрос в 2 раза и только за счет повышения уровня ПТ, который возрос за этот период также в 2 раза.
2.2 Анализ доходности ОАО завода III Интернационала
В процессе производственной, сбытовой и финансовой деятельности происходит непрерывный процесс кругооборота капитала, изменяются структура средств и источников их формирования, наличие и потребность в финансовых ресурсах и, как следствие, финансовое состояние предприятия, его доходность, платежеспособность.
Доходность ОАО характеризуется абсолютным и относительным показателем. Абсолютный показатель доходности - это сумма прибыли, или доходов. Относительный показатель - уровень рентабельности. Рентабельность представляет собой доходность, или прибыльность, производственно-торгового процесса. Ее величина измеряется уровнем рентабельности
Р= (3,1)
где Р- рентабельность продукции, %;
П - прибыль от реализации продукции, т.р.;
С - себестоимость реализованной продукции, т.р.
Прежде чем провести анализ использования оборотного капитала, изучить его структуру и динамику его компонентов проведем анализ доходности ОАО завод III Интернационала, для чего составим табл. 3.1.
Данная табл. 3.1. показывает, что за отчетный год прибыль от реализации продукции возросла по сравнению с 2005 г. на 2532 т.р. с 20100 до 22632 т.р. или на 12,6 %
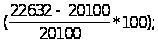
балансовая прибыль на 9023 т.р., т.е. увеличилась с 12610 до 21633 т.р.; чистая прибыль повысилась на 6570 т.р. или на 71,9 %.
Это явилось результатом действия следующих факторов.
Рост выручки от реализации продукции на 10816 т.р. ( с 63310 до 74126 т.р.) увеличил прибыль на 3439 т.р.
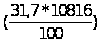
2. Рост уровня себестоимости на 1,2 % (69,5 - 68,3) повысит сумму затрат на 897 т.р., что соответственно снизило сумму прибыли на эту цифру
(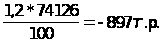 )
Итого по прибыли от реализации продукции
3429 - 897 = 2532 т.р
22632 - 20100 = 2532 т.р
Рост прибыли от прочей реализации, точнее от прочей операционной деятельности в отчетном году увеличил баланс прибыли на эту сумму:
1107 - 133 = 1240 т.р
Рост расходов по сравнению с доходами по внереализационным операциям с минус 7357 до минус 2105 т.р. снизил балансовую прибыль на 5252 т.р.
Итого по балансовой прибыли:
2532 + 1240 + 5251 = 9023 т.р
Итак, на балансовую прибыль в отчетном году положительно повлияли рост прибыли от реализации продукции на сумму 2532 т.р., увеличение доходов над расходами по операционной деятельности на 1240 т.р., снижение расходов по внереализационной деятельности на сумму 5251 т.р. повысили балансовую прибыль на 9023 т.р. по сравнению с предыдущим годом.
Финансовое состояние завода характеризуется размещением и использованием средств (активов) и источниками их формирования (собственного капитала и обязательств, т.е. пассивов). Все эти показатели отражают в бухгалтерском балансе организации.
Основными факторами, определяющими финансовое состояние являются, во-первых, выполнение финансового плана и пополнения по мере возможности потребности собственного оборотного капитала за счет прибыли и, во-вторых, скорость оборачиваемости оборотного капитала, т.е. активов баланса.
Для общей характеристики динамика финансового состояния организации следует сгруппировать статьи баланса в отдельные группы по признаку ликвидности (статьи актива) и срочности обязательств (статьи пассива). На основе агрегированного баланса осуществляется анализ структуры имущества завода и источников его образования.
Структура оборотного капитала резко менялась по периодам. Так, два года назад удельный вес запасов составлял 77,7, на 01.01.2001 - 40,3 %., дебиторская задолженность с 10,5 % дошла до 11,9 %, денежные средства с 10,0 до 45,9%, т.е. возросли в 4,6 раза. НДС на приобретенный капитал почти не изменился 1,8 и 1,9 %.
В табл. 3.3. приведена структура пассива баланса, т.е. источники имущества завода. Так, на конец отчетного года общая сумма источников снизилась по сравнению с началом года на 29570 т.р. Эти снижения были вызваны за счет уменьшения собственного капитала, который с 132925 т.р. снизился до 83960 т.р., т.е снизился на сумму 48965 т.р. (132925 - 83960) или на 36,8 % при одновременном росте заемного капитала на сумму 19395 т.р. (29615 - 10220) или на 189,8 %. Следователь, заемный капитал частично перекрыл снижение собственного капитала на сумму своего роста. Структура источников имущества завода характеризуется преобладающим удельным весом собственного капитала 92,9 % на начало года и 73,9 % - на конец года, заемного капитала 7,1 % на начало года, 26,1 % - на конец года.
Серьезное изменение в течение отчетного периода претерпел состав заемных средств. В составе заемных средств полностью отсутствуют долгосрочные и краткосрочные кредиты и заемы, удельный вес кредиторской задолженности повысился с 3,3 до 5,5 %, прочих краткосрочных пассивов с 3,8 до 20,6 %. Особенно следует обратить на прочие краткосрочные пассивы, которые возросли за год в 4,3 раза.
Кроме того обращает внимание то, что в структуре оборотного капитала дебиторская задолженность к концу года возросла до 7094 т.р., т.е. рост составил 1257 т.р. или 21,5 %. В составе заемного капитала кредиторская задолженность возросла к концу года с 4764 т.р. до 6244 т.р., т.е. на 1480 т.р. или 31,1 %. Следовательно, завод для роста товарного кредита, выдаваемого своим покупателям и заказчикам, кроме кредиторской задолженности, т.е. долга завода перед кредиторами, использует другие источники средств.
Финансовое положение завода характеризуется двумя группами показателей:
а) показатели финансовой устойчивости;
б) показатели ликвидности;
Финансовое состояние может быть устойчивым, неустойчивым (предкризисным) и кризисное. Способность завода своевременно производить платежи, финансировать свою деятельность на расширенной основе, переносить непредвиденные потрясения и поддерживать свою платежеспособность в неблагоприятных обстоятельствах способствует о его устойчивом финансовом положении, и наоборот.
Оборотный капитал образуется как за счет собственного капитала, так и за счет краткосрочных заемных средств. В зависимости от источников формирования общую сумму оборотного капитала принято делить на две части:
а) переменный, который создан за счет краткосрочных обязательств;
б) постоянный минимум оборотного капитала, который образуется за счет собственного капитала.
Собственный капитал в балансе отражается в I разделе пассива баланса. Чтобы определить сколько его используется в обороте, необходимо от общей суммы по I и II разделам пассива баланса вычесть сумму долгосрочных (внеоборотных) активов.
СОК = СК + СДК - Ва
Используя данные табл. 3.2 и 3.3 рассчитаем эти показатели за 2006 год
СОКН.Г. = 132925 - 112816 = 20109 тыс. руб.
СОКК.Г. = 83960 - 53840 = 30120 тыс. руб.
Сумму собственного оборотного капитала можно рассчитать и таким образом: из общей суммы оборотного капитала вычесть сумму краткосрочных финансовых обязательств
СОК = ОК - КО
СОКн.г. = 30329 - 10220 = 20109 тыс. руб.
СОКк.г. = 59735 - 29615 = 30120 т.р.
Как видно из приведенных расчетов на конец года сумма собственного оборотного капитала возросла на 10011 т.р. (30120 - 20109).
Анализируем структуру распределения собственного капитала, а именно долю собственного капитала в общей его сумме. Отношение собственного оборотного капитала к общей его сумме послужило название " коэффициент маневренности капитала", который показывает, какая часть собственного капитала находится в обороте
КМ.=

Км.н.г. =
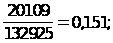 Км.к.г. =
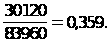
На заводе по состоянию на конец года доля собственного капитала, находящегося в обороте, возросла и намного (0,359 - 0,151 = 0,208), т.е. возросла на 20,8 %, что следует оценить положительно.
Другим важным показателем, характеризующим финансовую устойчивость завода, является обеспеченность материально-производственных запасов плановыми источниками финансирования, к которым относится не только собственный оборотный капитал, но и краткосрочные кредиты банка под товарно-материальные ценности, не просроченная задолженность поставщикам, полученные авансы от покупателей.
ИФЗ = СОК + ФI.611 + 612 + 621 + 622 + 627
Используя данные бухгалтерского баланса (форма № 1), определяется общая сумма источников формирования запасов за 2000 год.
ИФЗн.г. = 20109 + 1141 + 292 = 21542 т.р.
ИФЗк.г. = 30120 + 634 + 1289 = 32043 т.р.
Уровень обеспеченности, %
Уоб =

Уоб п.г. =
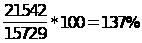
Уоб.к.г. =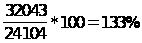
Как видно из приведенных данных, на заводе материально-производственные запасы на начало года были обеспечены плановыми источниками финансирования на 137 %, а на конец года - 133 %, т.е. имеется небольшое снижение.
Излишек или недостаток источников средств формирования запасов является одним из критериев оценки финансовой устойчивости предприятия.
Существуют следующие типы финансовой устойчивости.
Абсолютная финансовая устойчивость, если запасы и затраты ( З) м меньше собственных оборотных капиталов
З < СОК
Коб.з =
 >1
( 3.2)
На заводе за отчетный период этот показатель равен:
на начало
года: 15729 <
20109 Коб. з.н.г = ;
на конец года
24104 <30120 Коб.з.к.г.
=

Фактически завод смог перекрыть потребность в запасах собственным оборотным капиталом как на начало года, так и на конец года. Данная ситуация характерна только для высокорентабельных предприятий, к которым и относится завод.
Нормальная финансовая устойчивость, при которой гарантируется платежеспособность предприятия
З < ИФЗ
Коб.з =
 (3.3.)
За отчетный год этот показатель равен:
на начало
года 15729 <
21542 К об.з =
на конец года
24104 < 32043 Коб.з.
=

Неустойчивое (предкризисное) финансовое состояние, при котором нарушается платежный баланс, не характерно для завода.
Вышеприведенные показатели характеризуют высокую финансовую устойчивость, т.е. ОАО завода III Интернационала относится к абсолютному типу устойчивости, т.к. запасы и затраты (материально-производственные запасы) намного меньше собственного оборотного капитала и плановых источников их финансирования..
При анализе финансового состояния предприятия необходимо знать запас его финансовой устойчивости (зону безубыточности). С этой целью все затраты предприятия в зависимости от объема производства и реализации продукции следует предварительно разбить на переменные и постоянные, определить сумму маргинального дохода и его долю в выручке от реализации продукции, затем рассматривается безубыточный объем продаж (порог рентабельности), т.е. сумму выручки, которая необходима для возмещения постоянных расходов предприятия. Прибыли при этом не будет, но не будет и убытка. Рентабельность при этом будет равна нулю.
Постоянные затраты в себестоимость
Порог реализации продукции
рентабельности = ------------------------------------