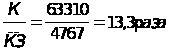Анализ финансовой устойчивости предприятия по данным отчётности
Выручка - порог рентабельности
ЗФУ = ------------------------------------------- * 100;
Выручка
Как показывают данные расчета, приведенные в табл. 3.4, в 2005 г. нужно было реализовать продукции на сумму 25321 т.р., чтобы покрыть все затраты. При такой выручке рентабельность равна нулю. Фактически выручка завода составила 63310 т.р., что выше торговой на 37989 т.р. или 60 %. Это и есть запас финансовой устойчивости или зона безубыточности завода. В отчетном году запас такой устойчивости несколько снизился, т.к. увеличилась доля постоянных затрат в себестоимости реализованной продукции (с 31 % до 31Ю8 %). Однако запас финансовой устойчивости достаточно большой. Выручка может уменьшиться еще на 58 % и только тогда рентабельность равна 0.
Одним из показателей, характеризующих финансовую устойчивость предприятия, является его платежеспособность, т.е. возможность наличными денежными ресурсами своевременно погасить свои платежные обязательства. Платежность является внешним проявлением финансового положения предприятия, его устойчивость.
Оценка платежеспособности внешними инвесторами осуществляется на основе характеристики ликвидности оборотного капитала, которая определяется временем, необходимым для превращения их в денежные средства. Чем меньше времени потребуется для инкассации данного актива, тем выше его ликвидность. Ликвидность баланса - возможность предприятия обратить активы в наличность и погасить свои платежные обязательства.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности, с краткосрочными обязательствами по пассиву, которые группируются по степени срочности их погашения.
Первая группа (А1) включает в себя абсолютно ликвидные активы.
Ко второй группе (А2) относятся быстро реализуемые активы: готовая продукция, товары отгруженные и дебиторская задолженность. Ликвидность этой группы оборотных (текущих) активов зависит от своевременности отгрузки продукции, оформления банковских документов, скорости платежного документа в банках, от спроса на продукцию, ее конкурентоспособность, платежеспособность покупателей, форм расходов и др.
Значительно большой срок понадобится для превращения производственных запасов и незавершенного производства в готовую продукцию, а затем в денежную наличность. Это медленно реализуемые активы (А3)
Четвертая группа (А4) - это труднореализуемые активы, куда входят основные средства, нематериальные активы, долгосрочные финансовые вложения, незавершенное строительство.
Соответственно на четыре группы разбиваются и обязательства предприятия:
П1- наиболее срочные обязательства (кредиторская
задолженность и кредиты банка, сроки возврата которых наступили);
П2- среднесрочные обязательства (краткосрочные кредиты банка);
П3- долгосрочные кредиты банка и займы;
П4- собственный (акционерный) капитал, находящийся постоянно
в распоряжении предприятия.
Баланс считается абсолютно ликвидным, если:
А1 > П1; А2 > П2; А3 > П3; А4 < П4.
Для оценки платежеспособности в краткосрочной перспективе рассчитывают следующие показатели: коэффициент текущей ликвидности; коэффициент промежуточной (быстрой) ликвидности и коэффициент абсолютной ликвидности
Ктек.лик. =
 (3,4)
Коэффициент текущей ликвидности - это отношение всей суммы текущих активов ( оборотного капитала) к общей сумме краткосрочных обязательств ( текущие пассивы)
Ктек.лик.н.г.
=
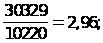
Ктек.л.к.г. =

Как видно на начало отчетного года текущие активы превысили текущие пассивы почти в 3 раза. Такое превышение оборотного капитала над первоочередными платежами обеспечивает резервный запас для компенсации убытков, которые может понести завод при размещении и ликвидации всех текущих активов, кроме наличности. Чем больше величина этого запаса, тем больше уверенность кредиторов, что долги будут во время погашены.
Изменение уровня коэффициента текущей ликвидности может произойти за счет увеличения или уменьшения суммы по каждой статье текущих активов и текущих пассивов.
Определяем, как изменился коэффициент ликвидности за счет факторов первого порядка:
Кт.л,о =
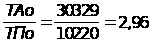
Кт.л.усл.=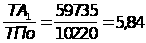
Кт.л.ф. =
 =
 .
Изменение уровня коэффициента текущей ликвидности общее:
2,0 - 2,96 = -0,96
в т.ч. за счет изменения:
суммы текущих активов 5,84 - 2,96 = +2,88
суммы текущих обязательств 2,0 - 5,84 = -3,84 2,88 - 3,84 = - 0.96
По такому способу можно установить влияние второй группы на коэффициент общей ликвидности.
Коэффициент быстрой ликвидности - отношение ликвидных средств первых двух групп к общей сумме краткосрочных долгов завода
Кб,л.н.г. = Кб.л.к,г =

На конец года ликвидность баланса снизилась на 0,34. ( 1,19 - 1,53).
Коэффициент абсолютной ликвидности - это отношение ликвидных средств первой группы по всей сумме краткосрочных пассивов.
Каб.л.н.г.=
 Каб.л.к,г. =

Как видно из расчетов у завода изменилась сумма ликвидации активов на конец года с 8134 т.р. до 27403 т.р., а также и сумма краткосрочных обязательств на конец года с 10220 т.р. до 29615 т.р.
Как видно из данных табл. 3.6 ОАО завода III Интернационала является ликвидным, т.е. платежеспособным предприятием: все коэффициенты выше рекомендованных критерий.
Для более полной и объективной оценки ликвидности используем следующую факторную модель общего показателя:
Клик. = (3,5)
где: ТА - текущие активы (оборотный капитал);
ПБ -балансовая прибыль;
КО - краткосрочные обязательства.
Ктех.лик. к.г.
=
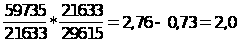
Эти показатели соответствуют вышеприведенным расчетам коэффициента текущей ликвидации..
Как было отмечено выше, финансовое положение предприятия, его платежеспособность зависит от того, насколько быстро средства, вложенные в оборотный капитал, превращаются в реальные деньги. Такое влияние объясняется тем, что со скоростью оборота средств связаны:
максимально необходимая величина авансированного капитала и связанные с ним выплаты денежных средств;
потребность в дополнительных источниках финансирования;
сумма затрат, связанных с владением товарно-материальными ценностями и их хранением;
сумма уплачиваемых налогов и др.
Длительность нахождения средств в обороте определяется совокупным влиянием ряда разнонаправленных внешних и внутренних факторов. К числу первых следует отнести сферу деятельности предприятия (производственная, снабженческо-сбытовая и др.), отраслевую принадлежность (не вызывает сомнения, что оборачиваемость оборотных средств на ССРЗ и хлебозаводе будет объективно различной), масштабы предприятия. Не меньшее воздействие на оборачиваемость оборотного капитала оказывает экономическая ситуация в стране и связанные с ней условия хозяйствования предприятий.
Однако следует подчеркнуть, что период накопления средств в обороте в значительной степени определяется внутренними условиями деятельности предприятия, и в первую очередь эффективностью стратегии управления его активами.
Действительно, в зависимости от применяемой цеховой политики, структуры активов( доля внеоборотных активов и оборотного капитала), методики оценки товароматериальных запасов предприятия имеет большую или меньшую свободу воздействия на длительность оборота своих средств.
В общем случае оборотность средств, вложенных в имущество предприятия может оцениваться следующими основными показателями: скорость оборота (количество оборотов, которое делают за анализируемый период капитал предприятия его составляющее) и период оборота - средний срок за который возвращаются в пределы хозяйства, вложенные в производственные средства.
Для общей оценки оборачиваемости оборотного капитала и недвижимого имущества составляем табл. 3.7.
рассчитаем показатели оборотности активов и оборотного капитала.
Оборачиваемость активов, раз
Коб.акт2005г.
=
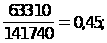
 Коб.ак.2006 г.=
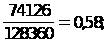
Оборачиваемость оборотного капитала раз
Коб.об.2005 г.=
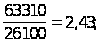 Коб.об.2006 г.=

Продолжительность одного оборота, дни активов:
Дак.99 г.=
 Дак.2000 г. =

оборотного капитала:
Доб.2005 г =
 Доб.2006 г. =

Коэффициент загрузки, руб. активов:
Кзаг.ак.2005 г.
=
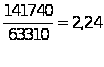 ;
Кзаг.ак.2006 г.=
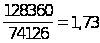
оборотного капитала
Кзаг.об.2005 г.
= Кзаг.об.2006 г.=
 .
В табл. 3.7. приведена выручка от реализации продукции, работ и услуг за два последующих периода: 2005 и 2006 гг. в действующих ценах и как видно в отчетном году получен прирост в сумме 10816 тыс. руб. При росте объема реализации среднегодовая стоимость всех активов снизилась на 13380 т.р. при большом росте оборотного капитала, который по сравнению с 2005 г. увеличился на 18932 т.р. Исходя из таких изменений в объеме реализации и среднегодовой стоимости активов и оборотного капитала, оборотность активов в отчетном году составил 0,58 раз, что на 0,13 раза выше оборачиваемости предыдущего года. Оборачиваемость оборотного капитала, наоборот, в 2005 г. составила 2,43 раза, в отчетном 1,65 раза, т.е. снизилась на 0,78 раза.
Анализ продолжительности одного оборота выявил сокращение продолжительности одного оборота активов отчетного года на 180 дней при удлинении одного оборота коэффициента капитала на 70 дней ( было 148, стало 218 дней).
Исходя из этого повысился коэффициент загрузки оборотного капитала на 0,20 раз, что характеризует снижение эффективности использования оборота капитала в отчетном году.
Для выявления причин снижения оборачиваемости в целом оборотного капитала следует проанализировать изменения в скорости и периода оборота основных компонентов оборота капитала (производственных заказов, готовой продукции, дебиторской задолженности).
Показатель оборачиваемости материально-производственных запасов характеризует скорость движения материальных ценностей и их пополнение. Чем быстрее оборот капитала, помещенного в запасах, тем меньше требуется капитала для данного объема хозяйственных операций.
Оборачиваемость производственных запасов на предприятиях даже одной отрасли существенно различается.
ССРЗ выполняет большой объем судостроения (77,7 % в отчетном году) и около 19 % судоремонта. К особенностям судоремонтного производства относятся выполнение работ в цехах и на судах, а также значительный удельный вес ручных работ при демонтаже и монтаже.
Непосредственная зависимость ССРЗ от предприятий-судовладельцев в части соблюдения сроков постановки судов на ремонт, обеспечения ремонтируемых судов комплектующим оборудованием, инвентарем и запасными частями являются зачастую причиной колебаний не только в загрузке производственных мощностей по периодам года, но и в запасах на складах материальных ценностей.
Разнообразие производственных процессов по новому строительству и ремонту судов, их индивидуальный характер- все это отражается на оборачиваемости материально-производственных запасов. Поэтому, их накапливание запасов связано с весьма значительным дополнительным оттоком денежных средств, что делает необходимой оценку возможности и целесообразности сокращения сроков хранения материальных ценностей.
Оценка оборачиваемости материально-производственных запасов проводится по каждому их виду ( производственные запасы, готовая продукция).
Для анализа оборачиваемости материально-производственных запасов составлена табл. 3.8.
Данные табл. 3.8 свидетельствуют, что в целом среднегодовая стоимость материально-производственных запасов в отчетном году повысилась на 736 т.р., в т.ч. по производственным запасам на 1987 т.р., по готовой продукции с 28,0 т.р. до 24,0 т.р. Как видно, специфика производства ССРЗ отразилась и на структуре запасов. Как видно, что среднегодовая стоимость остатков готовой продукции составила в 2006 г. всего лишь 24 т.р. это остатки готовой продукции машиностроения. По вновь строящимся судам, а также по ремонтируемым судам готовая продукция не может быть, т.к. пока не будет акт о приемке судна из строительства или ремонта- судно находится в незавершенном производстве.
В составе материально-производственных запасов как видно из бух баланса - это объем незавершенного строительства ( входит в состав внеоборотных активов) на 01.01.01 2007 г. они составили 14760 т.р.).
Оборачиваемость материально-производственных запасов определяется по следующей формуле:
Коб.мпз. =
 (3,6)
где Среал. - себестоимость реализованной продукции, т.р
 .
- среднегодовые
остатки
материально-производственных
запасов , т.р.
Длительность хранения, дни:
Дхр =
 (3,7)
Коэффициент оборачиваемости материально-товарных запасов, раз
Коб.мпз-05
=
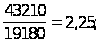 Коб.мпз206 =

Коб.пз-05=
 Кост.пз2006=

Коб.гп-05 =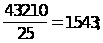 К ост.пз 2006=
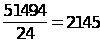
Длительность хранения, дни
Дхр.мпз-05=
 Дхр мпз2006 =

Дхр.пз05=
 Дхр.пз.2006=

Дхр.гп05= Дхр.гп2006=

Из расчетов видно, что коэффициент оборачиваемости МПЗ в отчетном году повысился на 0,33 раза, что положительно отразилось на длительности хранения, которая сократилась на 20 дней на каждый оборот (140-160).
Одновременно коэффициент оборачиваемости производственных запасов в отчетном году снизилась с 12,1 до 9,3, т.е. на 2,8 раза, что отразилось на удлинение длительности хранения, которая возросла на 8,9 дня на каждый оборот. Это свидетельствует о том, что контроль за движением производственных запасов был снижен, что отрицательно отразилось на показатели оборачиваемости производственных запасов. ССРЗ из-за удлинения сроков хранения производственных запасов в 2006 году пришлось привлечь дополнительные средства на сумму, т.р.
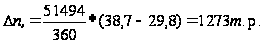
Деятельность любого предприятия связана с приобретением материалов, комплектующих изделий, топлива, потреблением разного ряда услуг.
Основными видами расчетов являются продажа за наличный расчет и продажа в кредит. В условиях нестабильной экономики преобладающей формой расчетов становится предоплата. В том случае если расчеты за продукцию производятся на условиях последующей оплаты, можно говорить о получении предприятием кредита от своих поставщиков и подрядчиков. В то же время само предприятие выступает кредитором своих покупателей и заказчиков, а также поставщиков в части выданных им авансов под предстоящую поставку продукции.
Оплата за наличный расчет может быть выполнена рублями, с помощью кредитной карточки либо дебитной карточки.
Безналичные расчеты завод выполняет с помощью платежных поручений, платежных требований, аккредитивов, расчетных чеков.
Анализ и управление дебиторской задолженностью имеет особое значение в периоды инфляции, когда подобная иммобилизация собственного оборотного капитала становится особенно невыгодной.
Управление дебиторской задолженностью предполагает прежде всего контроль за оборачиваемостью средств в расчетах.
Ускорение оборачиваемости в динамике рассматривается как положительная тенденция
Коб.дз = (3,8)
где В - объем реализации в т.р.
 -
среднегодовая
величина сальдо
по счетам дебиторов.
Данные табл. 3.9 отражают движение дебиторской и кредиторской задолженности за 2006 год. На 01.01.2007 г. у завода было краткосрочной дебиторской задолженности на сумму 5837 т.р., в течение года возникло обязательство на сумму 32887 т.р., в течение отчетного года было погашено покупателями и заказчиками обязательства на сумму 31630 т.р.
На 01.01.2006 г. перешли остатки дебиторской задолженности на сумму 7094 т.р. (5837 + 32887 - 31630 = 7094 тыс. руб.). Дебиторская задолженность у завода вся краткосрочная, долгосрочной задолженности нет. Из всей суммы дебиторской задолженности краткосрочной, переходящей с 2005 г. была сумма 4175 т.р., которая имела просроченный срок более 3 месяцев на сумму 3674 т.р. Следовательно, на начало отчетного года из всей суммы дебиторской задолженности более 70 % просроченная и свыше 60 % - просроченная сроком более 3 месяцев. На конец года из 7094 т.р.- просроченного долга - 2858 т.р. или 40 % от всей задолженности, в т.ч. весь просроченный долг имеет срок свыше 3 месяцев.
Основными должниками ССРЗ на 01.01.2006 г. являются следующие организации.
Из табл. 3.10 видно, что самую высокую задолженность перед ССРЗ имеет ОАО Северосталь - 1442 т.р. или 20 % от всей суммы дебиторской задолженности, дальше войсковая часть -703 т.р. и просроченной более 3 мес. на сумму 686 т.р., что составляет 24 % от всей просроченной суммы завода. Доля расчета эффективности использования компонента оборачиваемости капитала- дебиторской задолженности через ее оборачиваемость составляется табл. 3.11.
Данные табл. 3.11. свидетельствуют о том, что при росте остатков дебиторской задолженности на конец отчетного года на сумму 1257 т.р. и сокращения ее доли в составе оборотного капитала с 17 % до 14,4 %, снижение доли сомнительной дебиторской задолженности почти в два раза по сравнению с предыдущим годом эффективность их использования снизилась: оборачиваемость дебиторской задолженности уменьшилась с 14,2 до 11, 5 раза за счет удлинения периода погашения товарного кредита на 6 дней. Удлинение срока, необходимого для получения заводом долга, за отгруженную продукцию отрицательно влияет на финансовое положение завода. Завод из-за отсутствия денежных средств не может во время рассчитаться со своими кредиторами, что можно установить, изучив состояние кредиторской задолженности ОАО завода III Интернационала за 2006 год.
Из табл. 3.9. можно установить состояние кредиторской задолженности за отчетный год. Во-первых, ОАО завода III Интернационала имеет только краткосрочную кредиторскую задолженность: на 01.01.2006 г. она составила 4764 т.р., в течение года возникли обязательства, по которым завод задолжал кредиторам 31016 т.р., большую часть этого долга была погашена -29536 т.р., в виде остатка на конец года перешел долг в сумме 6244 т. руб. Завод при такой высокой рентабельности и прибыли имеет просроченные долги: на начало года они составили 419 т.р., в т.ч. длительностью свыше 3 месяца - 268 т.р., в течение года возникли долги просроченного долга в сумме 4998 т.р, из которых были погашены долги на сумму 4800 т.р., перешел на следующий год просроченный долг на сумму 612 т.р., из них длительностью свыше 3 месяцев - 279 т.р.
Обращает внимание то, что сумма товарного кредита предоставляемого заводом своим покупателям и заказчикам превышает суммы долга самого завода своим кредиторам на конец года на сумму 850 т.р. (7094 - 6244). Следовательно, завод обеспечивал кредит своим покупателям и заказчикам не только используя средства, которые дают заводу кредиторы, в данном случае изыскивает и другие источники их покрытия.
Из приведенных в табл. 3.12 данных можно установить долю каждого вида кредиторской задолженности в общей ее сумме. Наибольший удельный вес занимает на начало года задолженность поставщикам и кредиторам - 24 %, т.е. одна четвертая часть, на конец года долги поставщикам были полностью погашены и на конец года их доля в общей сумме стала всего 10,1 %. Такой же удельный вес на начало года занимала задолженность заводского бюджета -24 %; на конец года этот долг увеличился с 1141,0 т.р. до 1353 т.р., хотя доля этого вида задолженности снизилась на 2,3 %(24,0 - 21,7).
Увеличился долг завода по авансам получателя от заказчиков с 291 т.р. до 1289 т.р. Особенно необходимо обратить внимание финансовой службе завода на рост задолженности завода своему персоналу: долг на конец года возрос с 1,5 % до 19,2 % от всей суммы долга. Отсюда и рост долга органам по социального страхования.
Рассчитаем средний срок оборачиваемости кредиторской задолженности завода по следующей формуле:
Дкр =
На 01.01.2006 г Дкз
=
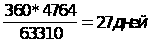
На 01.01.2007 г. Дкз
=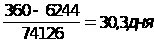
Рассчитываем оборачиваемость кредиторской задолженности на 01.01 2006 г.:
Коб =