Анализ финансовой устойчивости предприятия по данным отчётности
на 01.01.2007 г.:
Коб =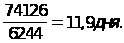
Снижение оборотности кредиторской задолженности к концу года с 13,3 до 11,9, т.е. на 1,4 раза вызван удлинением срока погашения завода своих долгов с 27 дней до 30,3 дня, т.е. на 3,3 дня удлинился в течение года средний срок оборотности кредиторской задолженности, что говорит нам об упущении в этой области финансовой деятельности завода.
Одним из основных условий финансового благополучия предприятия является приток денежных средств, обеспечивающий покрытие его обязательств. Отсутствие такого минимального необходимого запаса денежных средств свидетельствует о его серьезных финансовых затруднениях. Чрезмерная же величина денежных средств говорит о том, что реально предприятие терпит убытки, связанные, во первых, с инфляцией и обесценением денег, и, во-вторых, с упущенной возможностью их выгодного размещения и получения дополнительного дохода. В этой связи возникает необходимость оценить рациональность управления денежными средствами на предприятии. Существуют различные способы такого анализа. В частности, своеобразным барометром возникновения финансовых затруднений является тенденция сокращения долей денежных средств в составе оборотного капитала при возрастающем объеме его текущих обязательств. Вышеприведенный анализ структуры оборотного капитала показал, что на заводе совершенно другая финансовая ситуация. Здесь наглядно видно, что денежные средства возросли более чем в три раза на конец отчетного года и составили 45,9 % от всей суммы оборотного капитала. Но такие данные по отчетам на конец года. Нам необходимо дать оценку достаточности денежных средств путем определения длительности периода их оборота.
Доб.= (3,9)
где:
 - остаток денежных
средств на
определенную
дату;
Дпер.- длительность периода (месяц, квартал, год);
Впер. - оборот за период.
Для расчета периода оборота взяты средние показатели за месяц остатков денежных средств в кассе и на счетах в банке, оборот за месяц, т.е. сколько поступило средств в течение месяца и как видно из расчетов показателя - период оборота неодинаков по периодам. Иначе говоря, с момента поступления денег на счета ОАО до момента их выбытия проходило от 1 дня до 5 дней. В конце декабря месяца было большое поступление средств от иностранного заказчика, отсюда в среднем остаток денежных средств получился высоким. На 01.01.2006 г. на расчетном и валютном счетах была большая сумма остатков 27403 т.р., т.е. почти 22 % от всей суммы поступивших денежных средств в ОАО завода III Интернационала. В основном период оборота денежных средств составил в среднем один или два дня, что говорит о том, что в течение года завод имел высокую потребность в денежных средствах, они поступали на счета и сразу же шли в оборот.
Для того, чтобы выявить величину поступивших и израсходованных денежных средств, а также величину полученного финансового результата, следует выделить и проанализировать все направления притока и оттока денежных средств, использовав отчетные данные ф.№4 "Отчет о движении денежных средств за 2006 год". Как видно из табл. № 3.14 у завода был большой остаток денежных средств на 01.01.2006 г. - 1097 т.руб., т.е. имея такие денежные средства, завод мог нормально, без финансовых затруднений, начинать производительную деятельность с первого дня нового года.
Движение денежных средств рассматривается по основным направлениям деятельности в таблице 3.14.
Текущей и инвестиционной деятельности ( финансовой деятельности) в годовом отчете не показано. Приток денежных средств в рамках текущей деятельности связан в первую очередь с получением выручки от реализации продукции, работ и услуг: у завода выпуска от реализации составляет 61 % от всех поступивших денежных средств. Второй источник притока- это авансы, полученные от заказчиков: в отчетном году они составили внушительную сумму 26812 т. руб. или 21 % от всего притока. Большую сумму средств было привлечено кредитов банка на сумму 21299 т.р., что составляет около 17 % всего притока денежных средств. Это кредит был получен в апреле месяце, а в начале декабря был погашен. Поэтому в бухгалтерском балансе кредиты и займы отсутствуют на начало и конец отчетного периода.
Отток денежных средств всего составил 99917 тыс. руб., что составляет 79 % от всей суммы поступивших денежных средств, остальная сумма в виде остатка перешла на конец отчетного года. Направление денежных средств было два: текущая деятельность и инвестиционная. Из всего притока 54490 т. руб. или 55 %
(
было направлено на оплату поставщикам за материалы, комплектующие изделия, топливо, электроэнергию и т.п. На оплату труда 15798 т. руб. или около 16 %
(
на расчет с бюджетом 12271 т. руб. или 12,3 % от всего остатка. По инвестиционной деятельности было направлено на приобретение машин и оборудования - 1172 т. руб., выплату дивидендов - 530 т. руб., прочие выплаты 6859 т.р. или 7 % от всего оттока средств. Анализ движения денежных средств показал, что ОАО "ССРЗ им. III Интернационала" имеет финансовое состояние для ведения нормального производственного процесса.
Выводы
Произведенный анализ финансовой устойчивости выявил следующее:
завод закончил отчетный год с прибылью от реализации продукции, работ и услуг в сумме 22632 тыс. руб., балансовой прибылью в 21633 тыс. руб. и чистой прибылью в 15703 т.р.;
уровень рентабельности реализации продукции определен в 43,9 %, что ниже предыдущего года на 2,6 пункта;
анализ финансовой структуры баланса показал, что за отчетный период стоимость имущества акционерного общества уменьшилась на 29570 т.р., в т.ч. основные средства (внеобортные активы) снизились на сумму 58976 т.р. или на 52,2 %, оборотный капитал повысился на 29406 т.р. или рост составил 97 %.
За отчетный 2006 год удельный вес основных средств снижен на 78,8 % на начало года до 47,4 % на конец года, оборотного капитала рост с 21,2 % до 52,6 %, т.е. более чем в два раза. Увеличение оборотного капитала произошло за счет роста запасов с 11,0 % до 21,1 %, дебиторской задолженности с 4,1 % до 6,3 %, и главный рост - это денежных средств на конец года на счетах и в кассе была огромная сумма 27403 т.р. или 24,1 % от всего баланса;
наиболее мобильная часть оборотного капитала- денежные средства составили 65,5 % всего прироста оборотного капитала;
анализ источников капитала показал, что весь прирост имущества произошел за счет роста заемных средств на 19395 т.р. и уменьшения собственного капитала, который в течение года снизился на 48965 т.р. или на 36,8 %;
финансовая устойчивость завода характеризуется наличием собственного оборотного капитала: на конец года завод увеличил сумму собственного оборотного капитала с 20109 т.р. до 30120 т.р., т.е. возросла на 10011 т.р., что является положительным фактором в финансовой деятельности завода;
коэффициент маневренности, т.е. какая часть собственного капитала находится в обороте, повысился на конец года на 20,8 % и составил 35,9 %;
уровень обеспеченности материально-производственных запасов плановыми источниками формирования запасов на конец года составил 133 %;
коэффициент обеспеченности производственных запасов (абсолютная финансовая устойчивость) собственным оборотным капиталом на заводе на конец года составил 1,22 - это очень хороший показатель в рыночных условиях хозяйствования;
оценка порога рентабельности и запаса финансовой устойчивости выявил высокие их показатели: порог рентабельности в 2006 г. = 31129 т.р. при общей выработке - 74126 т.р., запас финансовой устойчивости - 58 %.
Фактический анализ ликвидности выявил, что на снижение коэффициента текущей ликвидности на 0,96 повлияли факторы: изменение суммы текущих активов увеличил коэффициент ликвидности на 2,88 ед.;увеличение суммы текущих обязательств снизил коэффициент на 3,84 единицы; коэффициент быстрой ликвидности на конец года снизился с 1,53 до 1,9;коэффициент абсолютной ликвидности повысился за этот период на 0,154 ед.; оборачиваемость оборотного капитала в отчетном году снизилась с 2,43 раза до 1,65 раза, т.е. на 0,78 раза; продолжительность одного оборота оборотного капитала возросла с 148 до 218 дней; коэффициент загрузки оборотного капитала повысился на 0,2, что является снижением эффективности использования оборотного капитала; оборотность материально-производственных запасов возросла с 2,25 до 2,58 раза, производственных запасов снизилась с 12,1 до 9,3; отсутствие на складе остатков готовой продукции выявил по существующей методике анализа этого показателя нереальные цифры; отсутствие запасов на складе связано со спецификой производства: строительство и ремонт осуществляется на слипах и в цехах;
анализ состояния дебиторской задолженности выявил, что вся дебиторская задолженность является краткосрочной, часть ее просроченной - 40 % от всей задолженности, причем имеет срок просроченности долга свыше 3 месяцев. Коэффициент оборачиваемости дебиторской задолженности на конец года снизился с 14,2 до 11,5 раза за счет удлинения периода погашения товарного кредита на 5,9 дня;
коэффициент оборачиваемости кредиторской задолженности также снизился с 13,3 до 11,9 дня за счет удлинения сроков погашения заводом кредитов с 27 дней до 30,3 дня.
Анализ движения денежных средств показал, что при высоких денежных остатках на конец года период оборота денежных средств неодинаков: с момента поступления средств на счета завода до момента их выбытия проходило от одного дня до пяти дней;
поступление денежных средств на завод характеризуется тем, что от текущей деятельности приток средств составил 99,7 %, от инвестиционной деятельности 0,3 %, 61 % - поступления средств в результате выручки от реализации, 21 % - это аванс, полученный от заказчиков, кредиты банка- 17 % всего притоков;
Остаток денежных средств составил 79 % от всех поступивших денежных средств, остальная сумма в виде остатка перешла на 2006 год. Анализ финансового состояния завода, ее мобильной части - оборотного капитала выявил, что при высоких финансовых показателях, необходимого количества собственных средств, показатели, характеризующие эффективность использования оборотного капитала невысоки: оборотный капитал делает в год оборотов 1,5 раза, длительность одного оборота 218 дней - завод в основном уделяет большое внимание новому строительству, а не судоремонту, отсюда такие показатели. Удельный вес судоремонтных работ за последние два года снизился с 51 % до 22,4 %. Следовательно, с целью ускорения оборачиваемости оборотного капитала необходимо увеличивать объем производства за счет расширения судоремонтных работ, за счет механизации судоремонта и других факторов. Анализ основных показателей производственно-хозяйственной деятельности завода и его финансового состояния показал, что завод является самым высокорентабельным судостроительно-судоремонтным предприятием среди других однотипных предприятий г. Астрахани и Астраханской области. Отчетный год завершен с финансовой прибылью в 21633 т.р.
Анализ видов деятельности выявил, что более две трети всего объема работ- это судостроение и только 22,4 % - судоремонт. Анализ причин снижения объема судоремонтных работ показал, что судоремонтные работы менее прибыльные и что основную часть прибили получена за счет иностранных заказов.
Изменение показателей ОАО завода III Интернационала после внедрения проектных мероприятий
| Отклонения (±) | |||||
| Показатели | Един. изм. | Отчет за 2007 г. | По проекту | абс. знач. | % |
| 1. Объем реализации продукции, работ | т. руб. | 74126 | 76352 | 2226 | 3.0 |
| в т.ч. судоремонтных работ | -"- | 16690 | 18916 | 2226 | 13,3 |
| 2. Себестоимость реализованной продукции, работ и услуг в т.ч. судоремонтных работ |
-"- -"- |
51494 15021 |
52010 15537 |
+516 +516 |
1,0 3,4 |
| Прибыль от реализации продукции в т.ч. судоремонтных работ |
-"- -"- |
22632 1669 |
24342 3379 |
1710 1710 |
7,6 102,4 |
| Рентабельность продукции, общая в т.ч. судоремонтных работ | % |
43,9 11,1 |
46,8 24,4 |
- |
12,3 2,4 |
| Оборачиваемость оборотного капитала | раз | 1,65 | 1,69 | 0,04 | 2,4 |
| Длительность одного оборота | дни | 218 | 213 | -5 | -2,3 |
| Коэффициент загрузки оборотного капитала | коп. | 0,61 | 0,59 | -0,02 | -3,32 |
| Отдача оборотного капитала | руб. | 0,50 | 0,54 | +0,04 | 8,0 |
Заключение
Переходная экономика характеризуется высокой динамичностью бизнеса. Частым и серьезным изменениям подвергаются не только внутренние бизнес - процессы на самом предприятии, но и отношения с так называемой внешней средой - партнерами, клиентами, конкурентами, государственными органами и т.д. Во время переходного периода резко усиливаются также факторы неопределенности и риска, значительно осложняющие принятие правильных хозяйственных решений. В этих условиях важнейшую роль в менеджменте начинает играть оперативное, или ситуационное, управление предприятием.
Неразвитость информационной инфраструктуры, отсутствие реально действующих правовых норм в бизнесе, взаимная необязательность партнеров, неустойчивость валютного курса рубля и другие причины обусловливают повышенную осторожность предпринимателей при принятии управленческих решений.
Типичным примером является кредитная политика российских коммерческих банков (без залога в российском банке кредит получить практически невозможно). Однако нежелание рисковать характерно не только для банков. Торговые организации весьма неохотно берут на реализацию даже небольшие партии новых товаров, не входящих в привычный для магазина ассортимент. Промышленные предприятия также с большим трудом переходят на изготовление новых (пусть даже весьма перспективных) видов продукции. Для того чтобы реально оценить риски проекта до принятия решения, существует комплексный экономический анализ операционной деятельности (КЭАОД) изучает операционную деятельность организации, которая представляет собой хозяйственные процессы, непосредственно связанные с производством и реализацией товаров, продукции, работ и услуг. Следовательно, можно говорить о достаточно широком охвате круга проблем КЭАОД, что обусловливает относительно высокую сложность организационно-методических аспектов его проведения - системы его показателей, информационной базы, методических подходов и частных методик и, соответственно, требует участия достаточно большого числа специалистов - представителей различных функциональных служб организации. Одно из предназначений КЭАОД - обеспечить совместную и слаженную работу подсистем организации и их сотрудничество в целях выполнения поставленных задач.
Значение анализа финансовой устойчивости организации очень велико и его трудно переоценить, поскольку именно он является той базой, на которой строится разработка экономической стратегии предприятия. Анализ опирается на показатели промежуточной и годовой бухгалтерской отчётности. Предварительный анализ целесообразно проводить перед составлением годовой бухгалтерской отчётности, когда ещё имеется возможность изменить ряд статей баланса. На основе данных итогового анализа финансово- хозяйственного состояния осуществляется выработка экономической политики предприятия. От того, насколько качественно он проведён зависит эффективность принимаемых управленческих решений.
В завершение работы хотелось бы отметить следующее. Анализ финансового состояния предприятия проводится опираясь на бухгалтерскую отчётность, как единую систему данных об имущественном и финансовом положении организации и о результатах её хозяйственной деятельности.
Список используемой литературы
Федеральный закон «О бухгалтерском учёте» от 22.11.96г. №129 –ФЗ
Приказ Минфина РФ от 28.06.00. №60н.
Постановление от 06.03.1998 N 273 "Об утверждении Положения о Министерстве финансов Российской Федерации
ПБУ 4/99 Бухгалтерская отчётность организации
Балабанов И.Т.. Основы финансового менеджмента. -М.: Финансы и статистика, 1998
Волков Н.Г. «Практическое пособие по бухгалтерскому учёту».-М.: Аскери-АССА, 1998.
Кондраков Н.П. Бухгалтерский учёт: Учебник.-М.: ИНФРА-М, 2005.
Ковалев А.И., Привалов В.П.. Анализ финансового состояния предприятия - М.: Центр экономики и маркетинга, 2000 - 209 стр
. Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. -М.: Финансы и статистика, 2000- 502 стр
Павлова Л.Н.. Финансы предпринимателей.- М.: Финансы "Юнита", 1998- 638 стр.
Семенов В.М., Асейнов С.А.. Финансы предприятий отраслей народного хозяйства - Астрахань,.: Нова, 1998 стр.310
Шермет А.Д., Сайфулин Р.С.. Финансы предприятий- М.: ИнФРА-М, 1999, 342 стр
Финансы. /под ред. проф. чл. корр. Л.А. Дробозиной. -М.: ЮНИТИ,-2000
Финансы / под ред. д.э.н. проф. Ковалевой А.М. - М.: Финансы и статистика, 2000 -381 стр.
Приложения
Табл. 1.1. Основные технико-экономические показатели ОАО завод III Интернационала
| Показатели | Ед. | Фактически за: | 2006 г. к | ||
| изм. | 2004 г. | 2005 г. | 2006 г. | 2005 г. в % | |
| 1. Валовая продукция | т.р. | 40060 | 59210 | 81013 | 136,8 |
| в том числе: | |||||
| судостроение | 16745 | 46015 | 59416 | 129.1 | |
| судоремонт | 20431 | 11187 | 18139 | 162.1 | |
| машиностроение, прочие | 2884 | 2008 | 3458 | 172.2 | |
| 2. Объем реализации | т.р. | 40710 | 63310 | 74126 | 117.1 |
| 3. Товарная продукция | -"- | 40380 | 59637 | 72335 | 121.3 |
| 4. Численность , всего | чел. | 764 | 741 | 765 | 103.2 |
| в том числе ППП | -"- | 720 | 714 | 728 | 102,0 |
| 5. ФОТ, всего | т.р. | 8765 | 10097 | 18352 | 161.8 |
| в том числе ППП | -"- | 8527 | 9922 | 18214 | 183,6 |
| 6. Производительность труда одного работника ППП | т.р. | 55.6 | 82.9 | 111.3 | 134.2 |
| 7. Среднемесячная оплата одного работника ППП | руб. | 987 | 1158 | 2085 | 180.0 |
| 8. Себестоимость товарной продукции | т.р. | 32385 | 45324 | 50285 | 110.9 |
| 9. Затраты на 1 руб. товарной продукции | коп. | 80.2 | 76.0 | 69.5 | 91.5 |
| 10. Балансовая прибыль | т.р. | 5872 | 02610 | 21633 | 171.5 |
| 11. Рентабельность реализованной продукции | % | 24.7 | 46.5 | 43.9 | -2.6 |
Табл. 1.2. Выполнение объемов производства по направлениям за 2004-2006 гг
| Виды деятельности | Фактически за : | Удельный вес, % | ||||
| 2004 г. | 2005 г. | 2006 г. | 2004 г. | 2005 г. | 2006 г. | |
| 1. Судостроители | 16745 | 46015 | 59416 | 41,8 | 77,7 | 73,4 |
| 2. Судоремонт | 20431 | 11187 | 18139 | 51,0 | 18,9 | 22,4 |
| Машиностроение, прочие | 2884 | 2008 | 3458 | 7,2 | 3,4 | 4,2 |
| 4. Всего | 40060 | 59210 | 81013 | 100,0 | 100,0 | 100,0 |
Табл. 3.1 Анализ доходности ОАО завод III Интернационала
| Показатели | Ед. изм. | 2005 г. | 2006 г. | Отклонения | |
| абсол. знач. | % | ||||
| 1. Выручка от реализации продукции, работ и услуг | тыс. руб. | 63310 |
74126 |
10816 |
17,1 |
| 2. Себестоимость продукции | " | 43210 | 51494 | 8284 | 19,4 |
| в процентах к выручке | % | 68,3 | 69,5 | - | 1,2 |
| 3. Прибыль от реализации продукции | т.р. | 20100 | 22632 | 2532 | 12,6 |
| 4. Уровень рентабельности | % | 46,5 | 43,9 | - | -2,6 |
|
Прибыль от реализации продукции в % к выручке |
% |
31,7 |
30,5 |
- |
-1,2 |
| 6. Прибыль от прочей реализации | т.р. | -133 | 1107 | 1240 | в 9 раз |
| 7. Доходы от внереализационных операций | т.р. | -7357 | -2106 | -5251 | 71,4 |
| 8. Балансовая прибыль | т.р. | 12610 | 21633 | 9023 | 71,6 |
| 9. Чистая прибыль | т.р. | 9133 | 15703 | 6570 | 71,9 |
Табл. 3.2. Группировка и анализ статей актива баланса ОАО завода III Интернационала
| 2006 год | ||||||||
| Актив баланса | На 01.01.2005 г. | На конец периода | На конец периода | Абсолютное отклонение | Темп роста (снижение) | |||
| тыс. руб. | % к итогу | тыс. руб. | % к итогу | тыс. руб. | % к итогу | тыс. руб. | % | |
| 1. Имущество- всего | 141263 | 100 | 143145 | 100 | 113575 | 100 | -29570 | -20,7 |
| 1.1. Иммобилизованные (внеоборотные) активы | 112135 |
79,4 |
112816 |
78,8 |
53840 |
47,4 |
-58976 |
-52,2 |
| 1.2. Оборотные активы | 29128 | 20,6 | 30329 | 21,2 | 59735 | 52,6 | 29406 | 97,0 |
| 1.2.1. Запасы | 22626 | 16,0 | 15729 | 11,0 | 24104 | 21,2 | 8375 | 53,2 |
| 1.2.2. Дебиторская задолженность | 3048 |
2,2 |
5836 |
4,1 |
7094 |
6,3 |
1257 |
21,5 |
| 1.2.3. Денежные средства и краткосрочные финансовые вложения | 2922 |
2,0 |
8134 |
5,7 |
27403 |
24,1 |
19269 |
237,0 |
| 1.2.4. НДС | 533 | 0,4 | 629 | 0,4 | 1134 | 1,0 | 505 | 80,3 |
Табл. 3.3 Группировка и анализ статей пассива баланса ОАО завода Интернационала
| Пассив баланса | 2006 год | |||||||
| На 01.01.2005 г. | На начало периода | На конец периода | Абсолютное отклонение | Темп роста (снижение) | ||||
| тыс. руб. | % к итогу | тыс. руб. | % к итогу | тыс. руб. | % к итогу | тыс. руб. | % | |
| Источники имущества- всего | 14263 |
100,0 |
143145 |
100,0 |
113575 |
100,0 |
-29570 |
-20,7 |
| Собственный капитал | 127023 |
89,9 |
132925 |
92,9 |
83960 |
73,9 |
-48965 |
-36,8 |
| 1.2. Заемный капитал | 14240 | 10,1 | 10220 | 7,1 | 29615 | 26,1 | 19395 | 189,8 |
| 1.2.1. Долгосрочные обязательства | - | - | - | - | - | - | - | - |
| 1.2.2. Краткосрочные кредиты и займы | 1782 |
1,3 |
- |
- |
- |
- |
- |
- |
| Кредиторская задолженность | 3979 |
2,8 |
4764 |
3,3 |
6244 |
5,5 |
1480 |
31,1 |
| 1.2.4. Прочие кредиторские пассивы | 8479 |
6,0 |
5456 |
3,8 |
23371 |
20,6 |
17915 |
328,3 |
Табл. 3.4 Расчет порога рентабельности и запаса финансовой устойчивости ОАО завода III Интернационала
| Показатель | 2005 г. | 2005 г. |
| 1. Выручка от реализации продукции, тыс. руб. | 63310 | 74126 |
| 2. Полная себестоимость реализованной продукции, тыс.руб. | 43210 | 51494 |
| 3. Прибыль, тыс. руб. | 20100 | 22632 |
| 4. Сумма переменных затрат, тыс.руб. | 29815 | 35120 |
| 5. Сумма постоянных затрат, тыс. руб. | 13395 | 16374 |
| Сумма маргинального дохода, тыс. руб. ( прибыль + постоянные расходы) | 33499 |
39006 |
| 7. Доля маргинального дохода в выручке, % | 52,9 | 52,6 |
| 8. Порог рентабельности, тыс. руб. | 25321 | 31129 |
| Запас финансовой устойчивости, тыс. руб. % | 3798960,0 | 4299758,0 |
Табл. 3.5 Группировка оборотных капиталов ОАО завода III Интернационала по степени ликвидности на 2006 год ( тыс. руб.)
| Оборотный капитал | На начало года | На конец года |
| Денежные средства | 1097 | 27403 |
| Краткосрочные финансовые вложения | 4037 | - |
| Итого по первой группе | 8134 | 27403 |
| Готовая продукция | 48 | - |
| Товары отгруженные | 1674 | 897 |
| Дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев | 5838 | 7044 |
| Итого по второй группе | 7560 | 7941 |
| Дебиторская задолженность, платежи по которой ожидаются через 12 месяцев | - | - |
| Производственные запасы | 3926 | 8429 |
| Незавершенное производство | 10076 | 14760 |
| Расходы будущих периодов | 4 | 18 |
| Итого по третьей группе | 14006 | 23207 |
| Итого оборотный капитал | 30329 | 59735 |
| Сумма краткосрочных финансовых обязательств | 10220 | 29615 |
Табл. 3.6 Показатели ликвидности в ОАО завода III Интернационала за 2006 год
| Показатель | На начало года | На конец года | Рекомендуемые критерии |
| Коэффициент абсолютной ликвидности | 0,796 | 0,950 | >0,2 |
| Коэффициент ликвидности | 1,53 | 1,19 | >1,0 |
| Коэффициент текущей ликвидности | 2,96 | 2,00 | >2,0 |
Табл. 3.7 Оборачиваемость оборотного капитала ОАО завода III Интернационала
| Показатели | Единица измерен. | 2005 г. | 2006 г. | Отметки (±) |
| 1. Выручка от реализации продукции, работ и услуг | тыс.руб. | 63310 | 74126 | 10616 |
|
2. Среднегодовая стоимость: активов оборотного капитала |
тыс. руб. | 141740 26100 |
128360 45032 |
-13380 18932 |
|
Оборачиваемость активов боротного капитала |
кол-во | 0,45 2,43 |
0,58 1,65 |
0,13 -0,78 |
|
Продолжительность одного оборота: активов оборотного капитала |
дни | 800 148 |
620 218 |
-180 70 |
|
Коэффициент загрузки: активов оборотного капитала |
руб. | 2,24 0,41 |
1,73 0,61 |
-0,51 0,20 |
Табл. 3.8 Оборачиваемость материально-производственных запасов ОАО завода III Интернационала
| Показатели | 2005г. | 2006 г. | Откл. (±) |
|
Среднегодовые материально-производственные запасы, тыс. руб. из них: производственные запасы готовая продукция |
19150 3560 28 |
19916 5547 24 |
736 1987 -4 |
| Себестоимость реализованной продукции, тыс. руб. | 2,25 |
2,58 |
0,33 |
|
Оборачиваемость материально- производственных запасов, кол. раз из них: производственные запасы готовая продукция |
2,25 12,1 1543 |
2,58 9,3 2145 |
0,33 -2,8 602 |
|
Срок хранения запасов, дни из них: производственные запасы готовая продукция |
160 29,8 0,23 |
140 38,7 0,17 |
-20 8,9 -0,06 |
Табл. 3.9 Состояние дебиторской и кредиторской задолженности за 2006 год ОАО завода III Интернационала
| Показатель | Остатки на начало года, т.р. | Возникло обязательство, т.р. | Погашено обязательство, т.р. | Остатки на Конец года, т.р. |
|
Дебиторская задолженность Краткосрочная в т.ч. просроченная из нее: длительностью свыше 3 месяцев |
5837 4175 3674 |
32887 3501 3501 |
31630 4818 4317 |
7094 2858 2858 |
|
Долгосрочная кредиторская задолженность Краткосрочная в т.ч. просроченная из нее: длительностью свыше 3 месяцев |
- 4764 419 268 |
- 31016 4993 2521 |
- 29536 4800 2510 |
- 6244 612 279 |
Табл. 3.10 Перечень организаций- дебиторов ОАО завода III Интернационала имеющих наибольшую задолженность, на 01.01.2006 г.
| Наименование организации | Всего, т.р. | в т.ч длительностью свыше 3 месяцев | ||
|
ОАО Северосталь ОАО Сталепроволочный завод ООО Карон-Тле АООТ Лужский абразивный завод ЗАО Спец-электрод Холдинг Войсковая часть 2375 |
1442 46 33 79 259 703 |
46 33 686 |
||
Табл. 3.11 Оборачиваемость дебиторской задолженности ОАО завода III Интернационала
| Показатели | 2005 г. | 2006 г. | Изменения(±) |
|
Выручка от реализации, полученной на условиях последующей оплаты, тыс. руб. Средняя дебиторская задолженность, т.р. Доля дебиторской задолженности в структуре оборотного капитала, % Доля сомнительной дебиторской задолженности в общем объеме, % Оборачиваемость дебиторской задолженности, раз Период погашения товарного кредита, дни |
63310 4443 17,0 56,0 14,2 25,4 |
74126 6466 14,4 29,4 11,5 31,3 |
10816 2023 -2,6 -26,6 -2,7 +5,9 |
Табл. 3.12 Анализ состава кредиторской задолженности ОАО завода III Интернационала
| Виды кредиторской задолженности | На 01.01.2005 г. | на 01.01.2006г. | ||
| т.р. | % | т.р. | % | |
| Поставщики подрядчики | 1141,0 | 24,0 | 634,0 | 10,1 |
| По оплате труда | 71,0 | 1,5 | 1200 | 19,2 |
| По социальному страхованию | 496,0 | 10,4 | 511,9 | 8,2 |
| Задолженность перед бюджетом | 1141,0 | 24,0 | 1353 | 21,7 |
| Авансы получателя | 291 | 6,1 | 1289 | 20,6 |
| Прочие кредиторы | 1624 | 34,0 | 1257 | 20,2 |
| Итого: | 4764 | 100,0 | 6244 | 100,0 |
Табл. 3.13 Расчет длительности оборота денежных средств по месяцам 2006 года
| Остатки денежных средств, т.р. | Оборот за месяц, т.р. | Период оборота, дней | |
| Январь | 697 | 4506 | 5 |
| Февраль | 212 | 1981 | 3 |
| Март | 319 | 10140 | 1 |
| Апрель | 818 | 28416 | 1 |
| Май | 608 | 9004 | 2 |
| Июнь | 810 | 15180 | 2 |
| Июль | 396 | 12020 | 1 |
| Август | 419 | 7142 | 2 |
| Сентябрь | 185 | 1109 | 5 |
| Октябрь | 247 | 7810 | 1 |
| Ноябрь | 513 | 8000 | 2 |
| Декабрь | 2940 | 28915 | 3 |
Табл. № 3.14 Движение денежных средств ОАО завода III Интернационал
| Показатели | Сумма | Из них: | ||
| тыс. руб. | по текущей деятельности | по инвестиционной деятельности | по финансовой деятельности | |
| 1 | 2 | 3 | 4 | 5 |
| 1. Остаток денежных средств | 1097 | |||
| 2. Поступило денежных средств, всего | 126223 | 125851 | 372 | - |
|
в том числе: выручка от реализации продукции, работ и услуг |
76870 |
76870 |
- |
- |
| выручка от реализации основных средств и иного имущества | 363 |
4 |
359 |
- |
| авансы, полученные от покупателей (заказчиков) | 26812 | 26812 | - | - |
| кредиты, займы | 21299 | 21299 | - | - |
| дивиденды, проценты по финансовым вложениям | 12 | - | 12 | - |
| прочие поступления | 866 | 866 | - | - |
| 3. Направлено денежных средств- всего | 99917 | 76355 | 1702 | - |
| в т.ч. | ||||
| На оплату приобретенных товаров, оплату работ, | 54490 | 54490 | - | - |
| На оплату труда | 15798 | |||
| отчисления на соц. нужды | 6061 | |||
| На выдачу подотчетных сумм | 2018 | 2018 | ||
| На оплату машин, оборудования, транспортных средств | 1172 | - | 1172 | |
| На выплату дивидендов, процентов | 530 | - | 530 | |
| На расчеты с бюджетом | 12271 | 12271 | ||
| На оплату процентов по полученным кредитам | 717 | 717 | - | |
| прочие выплаты | 6859 | 6859 | ||
| 4. Остаток денежных средств на конец отчетного периода | 27403 | 27403 | ||