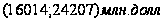Линейные уравнения парной и множественной регрессии
 ;
Найдите
уравнение
тренда ВР
 ,
предполагая,
что он линейный,
и проверьте
его значимость
на уровне
 .
Дайте точечный и интервальный (с надежностью 0,95) прогнозы индивидуального значения выпуска продукции на 2003 год.
Таблица №18
| Год | t | Выпуск продукции, yt млн.долл. |
| 1989 | 1 | 23 298 |
| 1990 | 2 | 26 570 |
| 1991 | 3 | 23 080 |
| 1992 | 4 | 29 800 |
| 1993 | 5 | 28 440 |
| 1994 | 6 | 29 658 |
| 1995 | 7 | 39 573 |
| 1996 | 8 | 38 435 |
| 1997 | 9 | 39 002 |
| 1998 | 10 | 39 020 |
| 1999 | 11 | 40 012 |
| 2000 | 12 | 41 005 |
| 2001 | 13 | 39 080 |
| 2002 | 14 | 42 680 |
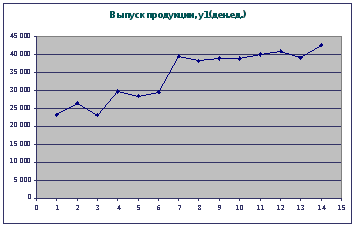
2. Для обнаружения тенденции в данном ВР воспользуемся критерием "восходящих и нисходящих" серий.
Критерий "восходящих и нисходящих" серий
1) Для исследуемого
ВР определяется
последовательность
знаков, исходя
из условий:
(+), если
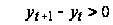 ,
(-), если
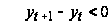 .
При этом, если последующее наблюдение равно предыдущему, то учитывается только одно наблюдение.
2) Подсчитывается
число серий
 .
Под серией
понимается
последовательность
подряд расположенных
плюсов или
минусов, причем
один плюс или
один минус
считается
серией.
3) Определяется
протяженность
самой длинной
серии
 .
4) Значение
 находят из
следующей
таблицы:
Таблица №25
|
Длина
ряда,
|
|
|
|
|
Значение
|
5 | 6 | 7 |


5) Если нарушается хотя бы одно из следующих неравенств, то гипотеза об отсутствии тренда отвергается с доверительной вероятностью 0,95
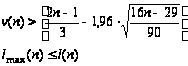
Определим последовательность знаков:
Таблица №19
| t | Выпуск продукции, yt млн.долл. |
|
| 1 | 23 298 | |
| 2 | 26 570 | + |
| 3 | 23 080 | - |
| 4 | 29 800 | + |
| 5 | 28 440 | - |
| 6 | 29 658 | + |
| 7 | 39 573 | + |
| 8 | 38 435 | - |
| 9 | 39 002 | + |
| 10 | 39 020 | + |
| 11 | 40 012 | + |
| 12 | 41 005 | + |
| 13 | 39 080 | - |
| 14 | 42 680 | + |

Определим
число серий
:
 .
Определим
протяженность
самой длинной
серии
:
 .
 ,
так как
 .
Проверим выполнение
неравенств:
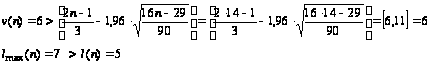
Вывод: второе
неравенство
не выполняются,
следовательно,
тренд (тенденция)
в динамике
выпуска продукции
имеется на
уровне значимости
0,05. Среднее значение
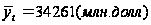 .
Среднее значение
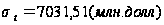 .
Вычислим коэффициенты
автокорреляции
первого и второго
порядков, то
есть для лагов
 .
Подготовим
данные для
вычисления
коэффициентов
автокорреляции
первого и второго
порядков. Дополним
таблицу данных
двумя столбцами
 .
Таблица №20
| t | Yt | Yt-1 | Yt-2 |
| 1 | 23 298 | ||
| 2 | 26 570 | 23 298 | |
| 3 | 23 080 | 26 570 | 23 298 |
| 4 | 29 800 | 23 080 | 26 570 |
| 5 | 28 440 | 29 800 | 23 080 |
| 6 | 29 658 | 28 440 | 29 800 |
| 7 | 39 573 | 29 658 | 28 440 |
| 8 | 38 435 | 39 573 | 29 658 |
| 9 | 39 002 | 38 435 | 39 573 |
| 10 | 39 020 | 39 002 | 38 435 |
| 11 | 40 012 | 39 020 | 39 002 |
| 12 | 41 005 | 40 012 | 39 020 |
| 13 | 39 080 | 41 005 | 40 012 |
| 14 | 42 680 | 39 080 | 41 005 |
 .
 .
Вывод:
1) высокое
значение коэффициента
автокорреляции
первого порядка
 свидетельствует
об очень тесной
зависимости
между выпуском
продукции
текущего и
непосредственно
предшествующего
годов, и, следовательно,
о наличии в
исследуемом
временном ряде
сильной линейной
тенденции;
2) исследуемый ряд содержит только тенденцию, так как наиболее высоким оказался коэффициент автокорреляции первого порядка (0,85>0,83).
Скользящие
средние найдем
по формуле:
 ,
здесь
 .
При
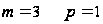
Вычисляем:
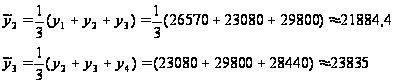
и так далее.
Результаты
вычислений
занесем в таблицу
и построим
графики исходногои
сглаженного
 рядов в одной
координатной
плоскости.
Таблица №21
| t | yi | yt |
| 1 | 23 298 | |
| 2 | 26 570 | 24 315,76 |
| 3 | 23 080 | 26 483,07 |
| 4 | 29 800 | 27 106,40 |
| 5 | 28 440 | 29 299,04 |
| 6 | 29 658 | 32 556,67 |
| 7 | 39 573 | 35 888,31 |
| 8 | 38 435 | 39 002,94 |
| 9 | 39 002 | 38 818,61 |
| 10 | 39 020 | 39 344,27 |
| 11 | 40 012 | 40 011,93 |
| 12 | 41 005 | 40 031,93 |
| 13 | 39 080 | 40 921,26 |
| 14 | 42 680 |
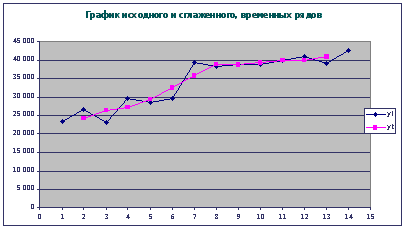
Таблица № Параметры (коэффициенты) уравнения тренда.
Таблица №22
| Коэффициенты | |
| Y-пересечение | 22686,54945 |
| t | 1543,250549 |
Анализ данных
таблицы Дисперсионного
анализа показывает,
что получено
статистически
значимое уравнение,
так как наблюдаемое
значение
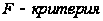 ,
равное 52,785, превышает
его табличное
значение
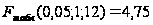 ,
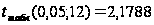 .
Вывод: Таким
образом, параметры
уравнения
тренда статистически
значимы на
уровне
 :
уравнение
тренда можно
использовать
для прогноза.
Сделаем точечный и интервальный (с надежностью 0,95) прогнозы среднего и индивидуального значений прогнозов на 2003 год.
Определим точечный прогноз

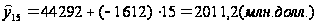
Вычислим интервальный прогноз:
Так как тренд
является прямой,
то доверительный
интервал можно
представить
в виде:

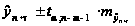 .
Здесь стандартная
ошибка предсказания
по линии тренда
 вычисляется
по формуле:
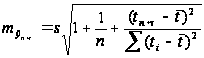 ,
здесь величина
 является
стандартной
ошибкой регрессии,
и ее значение
находится в
таблице Регрессионная
статистика
Таблица №23
| Стандартная ошибка | 1637,180026 |
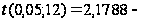 кратность
ошибки (надежность)
находят по
таблице значений
критерия Стьюдента;
 уровень
значимости;
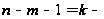 число
степеней свободы.
Итак, по
условию задачи
имеем:
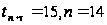
Для вычисления
стандартной
ошибки предсказания
по линии тренда
необходимо
вычислить
 и сумму
 .
Таблица № 24
| t | yt | (t1-tcr) ^2 |
| 1 | 23 298 | 42,25 |
| 2 | 26 570 | 30,25 |
| 3 | 23 080 | 20,25 |
| 4 | 29 800 | 12,25 |
| 5 | 28 440 | 6,25 |
| 6 | 29 658 | 2,25 |
| 7 | 39 573 | 0,25 |
| 8 | 38 435 | 0,25 |
| 9 | 39 002 | 2,25 |
| 10 | 39 020 | 6,25 |
| 11 | 40 012 | 12,25 |
| 12 | 41 005 | 20,25 |
| 13 | 39 080 | 30,25 |
| 14 | 42 680 | 42,25 |
| 7,5 | Сумма | 227,5 |
Вычисляем
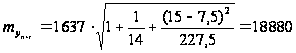 (млн. долл.)
По таблице
значений критерия
Стьюдента
найдем
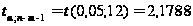
Максимальная ошибка прогноза будет равна:
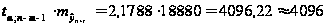 (млн. долл.).
Нижняя граница
прогноза имеет
значение
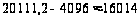 (млн. долл.)
Верхняя
граница прогноза
имеет значение
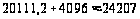 (млн. долл.)
Вывод:
1) значение выпуска продукции Финляндии в 2003 составит 20111,2 млн. долл.
2) с надежностью
0,95 данное значение
будет находиться
в интервале