Економічна модель оптимізації закупівель та поставок кондитерських виробів на прикладі товариства з обмеженою відповідальністю "Гермес-Груп"
За допомогою регулярного проведення аналізу оборотності активів можна знайти можливість знизити величину оборотного капіталу й у результаті ліквідації його надлишку одержувати значно великий прибуток на кожну гривню, вкладену в запаси. Це можливо за умови збереження при цьому кількісного рівня збуту і норми прибутку. Подібно тому, як визначають коефіцієнт оборотності запасів, можна визначити тривалість звертання будь-яких активів. Наприклад, дебіторської заборгованості.
Коефіцієнт обертання дебіторської заборгованості (1.3.7) визначається відношенням доходів від продажів (величини реалізації без обліку ПДВ і акцизів) до середньої величини дебіторської заборгованості, визначеної як середньоарифметична величина між сальдо по дебіторах на початок і кінець звітного періоду.
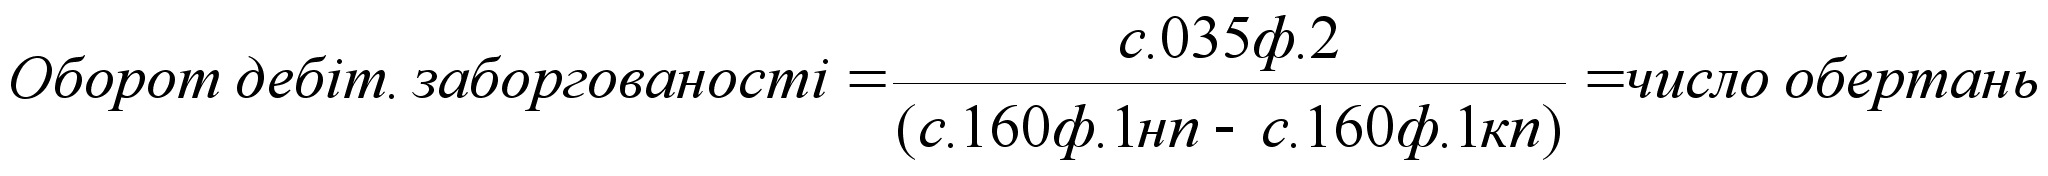 (1.3.7)
де с. 160 ф. 1 нп — чиста реалізаційна вартість на початок звітного періоду;
с. 160 ф. 1 кп — чиста реалізаційна вартість на кінець звітного періоду.
Цей показник дає можливість визначити, скільки разів протягом року (чи іншого аналізованого періоду) обсяги надходжень від реалізації можуть вмістити в себе середній залишок боргових прав (дебіторів). Даний показник визначає ефективність кредитного контролю. Кредитного — з боку підприємства, адже, надаючи товар з відстрочкою платежу іншим суб'єктам, підприємство фактично їх кредитує.
Для визначення тривалості оборотів дебіторської заборгованості (терміну кредиту покупцям) варто скористатися зворотною формулою, а саме: визначити відношення середньої дебіторської заборгованості до чистої реалізації, що мається за звітний період. Отриману в результаті величину варто помножити на кількість днів у звітному періоді. Наприклад, для випадку, коли аналізується рік, формула буде виглядати в такий спосіб:
У такий спосіб визначається, скільки в середньому днів знадобилося підприємству для одержання оплати за відвантажені товари (виконані роботи, надані послуги). Варто звернути увагу, що у визначенні зазначених показників беруть участь тільки суми по дебіторах-покупцях (замовникам) — як мають пряме відношення до обсягів реалізації продукту діяльності підприємства.
Визначене число обертань розраховане за формулою 1.3.7 зображено в таблиці 1.3.10.
Таблиця 1.3.7 – Обертання декбіторської заборгованості
| Квартал | Показник коеффіцієнта |
| 1 | -12.008 |
| 2 | -16.182 |
| 3 | -15.298 |
Висновок: Цей показник дає можливість визначити, скільки разів протягом року (чи іншого аналізованого періоду) обсяги надходжень від реалізації можуть вмістити в себе середній залишок боргових прав (дебіторів). Даний показник визначає ефективність кредитного контролю. Кредитного — з боку підприємства, адже, надаючи товар з відстрочкою платежу іншим суб'єктам, підприємство фактично їх кредитує. З цього показника видно, що гроші за відвантажений товар перераховуються не вчасно, тому підприємство не може правильно скоригувати свою діяльність, свої об'єми закупівель.
Коефіцієнт обертання активів (Ко.а.) (1.3.8) вказує скільки гривень реалізації приходиться на кожну гривню, вкаладену в активи підприємства.
 (1.3.8)
В таблиці 1.3.8 показано значення коефіцієнтів обертання активів.
Таблиця 1.3.8 – Обертання активів
| Квартал | Показник коеффіцієнта |
| 1 | 1.659 |
| 2 | 6.278 |
| 3 | 7.795 |
Висновок: Цей показник дає можливість визначити скільки гривень реалізації приходиться на кожну гривню, вкладену в активи підприємства. Збільшення цього коефіцієнту - це добра ознака, тобто за перший період на кожну гривню, вкладену в активи приходиться 1.65 гривень реалізації, за 9 місяців - 6.27 гривень, а за рік 7.79 гривень.
Рентабельність – це прибутковість. Насамперед прошу не думати, що загальуживаний у нас показник рентабельності як відношення прибутку до собівартості — єдиний. Це далеко не так. Визначати рентабельність по такій формулі нас ставлять за обов'язок органам статистики, адже для статистичного аналізу цей важливий показник діяльності повинний бути порівняємо для різних підприємств. Формула I/N, де I — прибуток, а N — собівартість, корисна тим, що дозволяє визначити відносну величину прибутку, отриманий на кожну грив-ню, витрачену (точніше, вкладену) у виробництві кінцевого продукту. Так визначається рентабельність (прибутковість) понесених витрат. Однак одного тільки показника рентабельності витрат буде занадто мало для аналізу, результатами якого користаються чи керівники інвестори (замовники, акціонери). Рентабельність як показник дає представлення про достатність (недостатності) прибутку в порівнянні з іншими окремими величинами, що впливають на виробництво, реалізацію і взагалі на фінансово-господарську діяльність підприємства. При визначенні показника рентабельності прибуток (у чисельнику) співвідноситься з факторами, що мають найбільш значний вплив на її одержання. Безумовно, одним з таких факторів є витрати. Адже від того, що і скільки ми вкладаємо, залежить величина прибутку, що надходить до нас у ціні реалізації разом з компенсацією понесених витрат.[3]
Однак ми знаємо, що витрачатися на виробництво (читоргівлю інший вид звичайної діяльності) можна тільки при наявності коштів для здійснення цих витрат. Ці засоби, вкладені в бізнес, називаються інвестиціями. Зрозуміло, що кожному з інвесторів набагато цікавіше прибутковість (рентабельність) його власних інвестицій, чим рентабельність понесених підприємством витрат. Слід зазначити, що слова «інвестиція» і «вкладення» — синоніми. Тому собівартість готової продукції — це не що інше, як вкладення (інвестиції) підприємства у вже виготовлену їм продукцію. А власний капітал підприємства — це вкладення (інвестиції) у діяльність підприємства в цілому. Засновники (акціонери) інвестують свої кошти в підприємство, а підприємство, у свою чергу, як самостійна установа інвестує як ці, так і інші фінансові ресурси в продукт своєї діяльності. Якщо дотепер серед показників рентабельності найпоширенішим був згаданий вище показник прибутковості інвестицій підприємства у вже виготовлений, а іноді навіть реалізований кінцевий продукт, то сьогодні усе більшого значення набуває показник прибутковості коштів, інвестованих засновниками (акціонерами) у діяльність підприємства в цілому.
Справа в тім, що перший з цих показників, як би він ні задовольняв керівника, не може дати представлення про ефективність використання капіталу. Адже значна його частина залишилася за межами витрат на реалізовану продукцію: у товарах, запасах, коштах і дебіторах. Вище вже згадувалося, що мати великі залишки по цих статтях невигідно. Розмір оборотного (робітника) капіталу не повинний бути ні великим, ні маленьким, він повинний бути оптимальним. Можна домогтися високої рентабельності витрат на готову (чи реалізовану) продукцію — і при цьому мати дуже низьку рентабельність власного капіталу через те, що значна його частина не працює, а переважно залежується на чи складах (чого доброго!) занадто довго кредитує покупців. Кожен інвестор має право сказати: «Мене мало цікавить, яку прибуток приносять кошти, інвестовані підприємством у виготовлення того чи іншого продукту, я хочу знати, яку прибуток приносять підприємству мої власні вкладення в бізнес». У зв'язку з такою постановкою питання розглянемо кілька окремих показників рентабельності.[1]
Прибуток на власний капітал. Це показник рентабельності будь-яких інвестицій: як підприємства в цілому, так і окремої інвестиції конкретного суб'єкта, наприклад, засновника. Їм можна користатися також для оцінки рентабельності однієї окремої угоди.
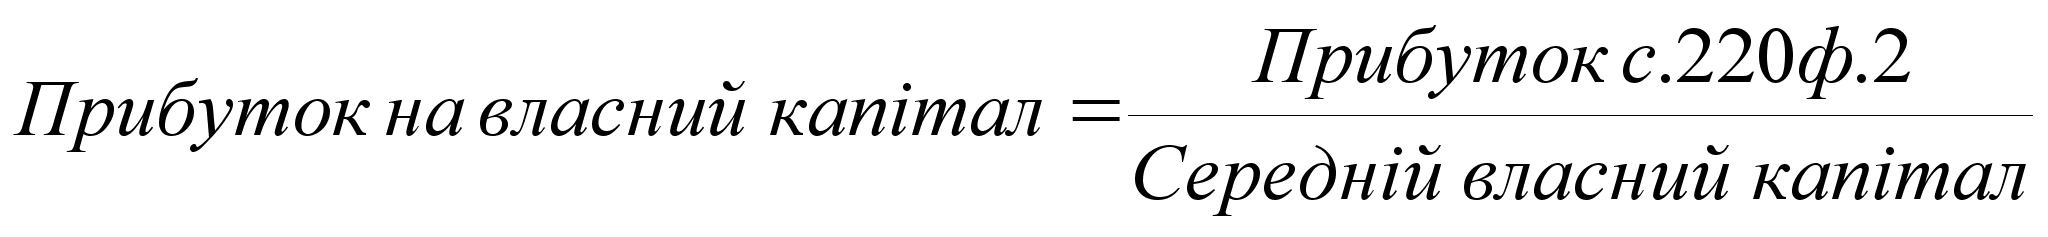 (1.3.10)
До складу статей власного капіталу підприємства входять: статутний капітал, пайовий капітал, додатковий капітал, резервний капітал і нерозподілений прибуток (тобто значення рядків 300 — 350 ф. 1). У випадку якщо на балансі виникло сальдо по нарахованим, але ще не виплаченим дивідендам (с. 590 ф. 1 — поточні зобов'язання по розрахунках з учасниками), цю суму теж варто врахувати, адже, будучи ще не виплаченими, дивіденди «працювали» на загальну справу. Власний капітал підприємства — це і є інвестиції засновників у бізнес. Адже інвестиції засновників (акціонерів) не обмежуються внесками у статутний чи фонд придбанням акцій. Весь власний капітал підприємства — це кошти, зароблені в процесі діяльності завдяки початковим інвестиціям. Отже, власний капітал підприємства є цілком законною власністю тих облич, що цим підприємством володіють. Середня арифметична величина між підсумками статей власного капіталу на початок і кінець звітного періоду дасть середній власний капітал підприємства. Порівнюючи чистий прибуток з даною величиною, ми визначаємо рентабельність власного (акціонерного) капіталу підприємства. Щоб визначити рентабельність інвестицій у майбутній проект, очікувану від його здійснення прибуток порівнюють з величиною виділених для цієї справи коштів.
Розрахунок прибутку приведений нижче в таблиці 1.3.9.
Таблиця 1.3.9 – Прибуток власного капіталу
| Квартал | Показник коефіцієнта |
| 1 | 0.000 |
| 2 | 3.308 |
| 3 | 2.036 |
Висновок: Показує наскільки ефективно підприємство використовує власний капітал.
Іншим показником рентабельності також є і рентабельність продажів (1.3.11).
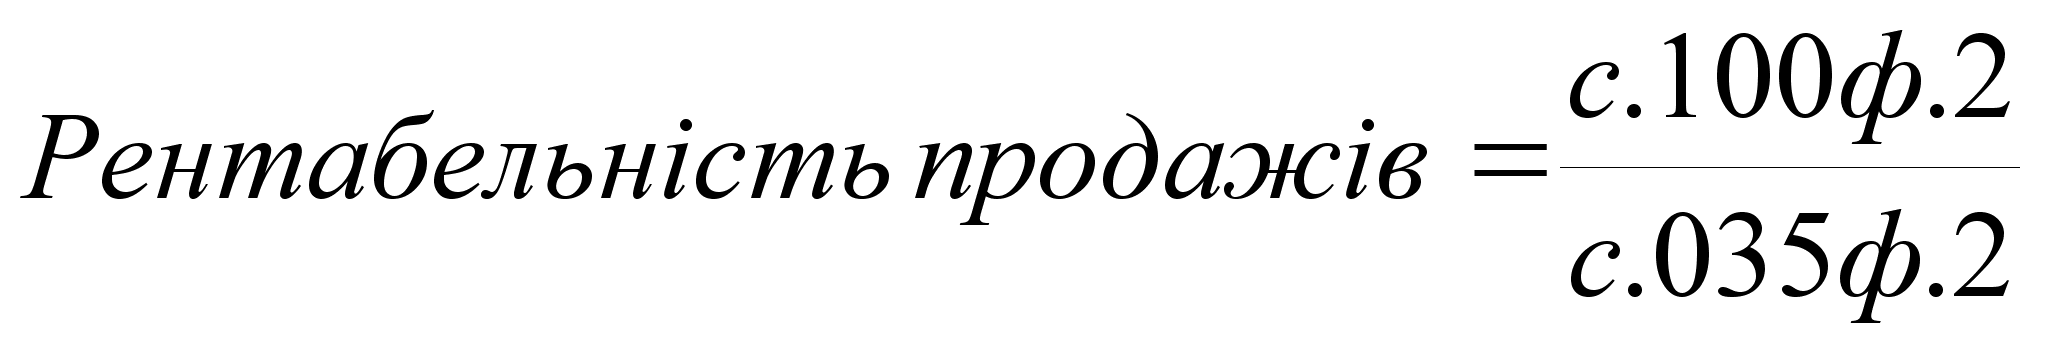 (1.3.11)
Рентабельність продажів ще називають маржею прибутку. Вона показує, скільки прибутку приносить кожна гривня обсягів реалізації. Маржу прибутку, як правило, визначають окремо по кожнім виді чи діяльності по кожній групі реалізованої продукції.
Рентабельність продажів за рік наведена у таблиці 1.3.10.
Таблиця 1.3.10 – Рентабельність продажів
| Квартал | Показник коеффіцієнта |
| 1 | 0.000 |
| 2 | 0.055 |
| 3 | 0.035 |
Висновок: Кожна гривня обєму реалізації приносить 0% прибутку за перший квартал, 5.5 % за 9 місяців діяльності підприємства, 3.5 % за рік в цілому.
Рентабельність чистих активів визначається за формулою (1.3.12).
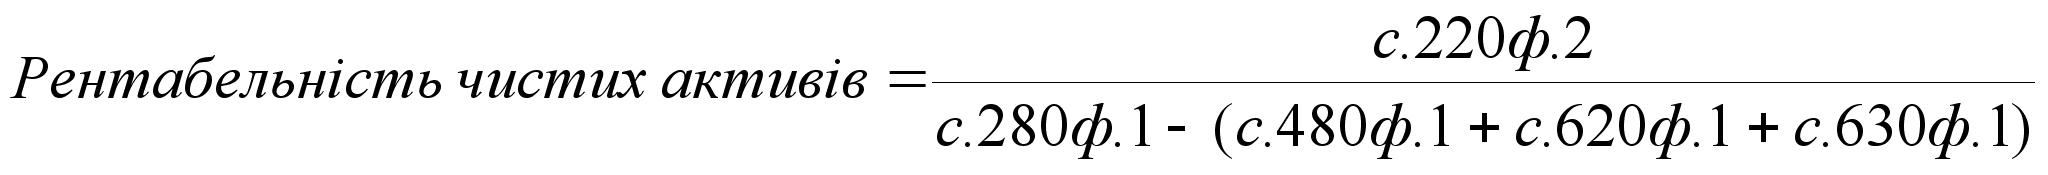 (1.3.12)
де с. 220 ф. 2 — прибуток; с. 280 ф. 1 — результат активу балансу; с. 480 ф. 1 — довгострокові зобов'язання;
с. 620 ф. 1 — поточні зобов'язання; с. 630 ф. 1 — доходи майбутніх періодів.
До показників прибутковості відноситься також показник доходів на акцію (чистий прибуток, тобто прибуток після оподатковування, поділяється на кількість випущених звичайних акцій). Частина чистого прибутку, як відомо, виплачується акціонерам у вигляді дивидендів, а залишок — реінвестується в подальшу діяльність.
Результати розрахунку рентабельності чистих активів приведені в таблиці 1.3.11.
Таблиця 1.3.11 – Рентабельність чистих активів
| Квартал | Показник коеффіцієнта |
| 1 | 0.000 |
| 2 | 1.121 |
| 3 | 0.789 |
Висновок: Показує наскільки ефективно підприємство використовує свої активи для отримання прибутку. Цей коефіцієнт повинен збільшуватися, але в цьому випадку коефіцієнт коливається від більшого до меншого, значного росту не помітно.
Серед показників структури капіталу самим розповсюдженим серед користувачів є показник фінансової стабільності (Кф.с.) (1.3.13). Він визначається відношенням суми власних коштів до позикових.
 (1.3.13)
де с. 380 ф. 1 — власний капітал;
с. 430 ф. 1 — забезпечення наступних витрат і платежів; с. 480 ф. 1 — довгострокові зобов'язання;
с. 620 ф. 1 — поточні зобов'язання;
с. 630 ф. 1 — доходи майбутніх періодів.
Але навіть при одержанні високого показника фінансової стабільності
(> 1,0) не варто заспокоюватися і припиняти аналіз. Гарний показник — але не найважливіший. Високий коефіцієнт фінансової стабільності сам по собі не є ознакою повного благополуччя, так само як нормальна температура тіла не може однозначно свідчити про міцне здоров'я організму в цілому.
В таблиці 1.3.12 приведені результати розрахунку коефіцієнту фінансової стабільності.
Таблиця 1.3.12 – Коефіцієнт фінансової стабільності
| На початок періоду | На кінець періоду | |||
| Квартал | Показник коеффіцієнта | Квартал | Показник коеффіцієнта | |
| 1 | 0.208 | 1 | 0.053 | |
| 2 | 0.208 | 2 | 0.080 | |
| 3 | 0.208 | 3 | 0.249 | |
| 4 | 0.208 | 4 | 0.228 |
Висновок: З показників фінансової стабільності видно, що підприємство фінансово не стабільно.
Не менш важливим в аналізі є коефіцієнт фінансової незалежності (автономії) (1.3.14). Він обчислюється відношенням суми власних засобів до валюти балансу (таблиця 1.3.13). Бажано, щоб його значення було не менше 0,5.
Таблиця 1.3.13 – Коефіцієнт фінансової незалежності
| На початок періоду | На кінець періоду | ||||
| Квартал | Показник коеффіцієнта | Квартал | Показник коеффіцієнта | * 100% | |
| 1 | 0.172 | 1 | 0.050 | 4.992 | |
| 2 | 0.172 | 2 | 0.074 | 7.427 | |
| 3 | 0.172 | 3 | 0.200 | 19.955 | |
| 4 | 0.172 | 4 | 0.185 | 18.537 |
Висновок: Власники повністю фінансують своє підприємство. Про це свідчить коефіцієнт автономії, який повинен перевищувати 1. ООО "Гермес Групп незалежене від кредиторів. Такі пілприємства вважають більш стабільними та фінансово стійкими.
Після проведення фінансового аналізу були зроблені такі основні висновки:
Підприємство є неплатоспроможним. Про це свідчить зменшення коеффіцієнтів грошової платоспроможності в порівнянні на початок і на кінець періоду. підприємство є неплатоспроможним. Про це свідчить зменшення коеффіцієнтів грошової платоспроможності в порівнянні на початок і на кінець періоду. Підприємство за перший та четвертий квартал може повністю погасити свої короткострокові зобов'язання, в другому кварталі воно не може погасити 0,15 тис. грн., в третьому - 0,03 тис. грн. Загалом підприємство має достатньо грошових коштів для повної ліквідації своїх довгострокових зобов'язань. Активи підприємства ООО "Гермес-Груп" є ліквідними - загрози попасти в тяжкий фінансовий стан не має. В першиму кварталі власні фінансові ресурси зменшилися на 4.5 тис. грн., в другому кварталі не змінилися, в третьму збільшилися на 3.7 тис. грн., а в четвертому кварталі ресурси не змінювалися. Значне збільшення залишку по статтям запасів та витрат не завжди свідчить про розширення виробництва. Це може бути визвано уповільненням обороту даних активів. В першому кварталі запаси оберталися 3.62 разів, через 9 місяців запаси обернулися 19 разів, а за рік - 32.5 раза. З коефіцієнта обертань дебіторської заборгованості видно, що гроші за відвантажений товар перераховуються не вчасно, тому підприємство не може правильно скоригувати свою діяльність, свої об'єми закупівель. Розрахунок коефіцієнта обертання активів за перший період на кожну гривню, вкладену в активи приходиться 1.65 гривень реалізації, за 9 місяців - 6.27 гривень, а за рік 7.79 гривень. Кожна гривня обєму реалізації приносить 0% прибутку за перший квартал, 5.5 % за 9 місяців діяльності підприємства, 3.5 % за рік в цілому.
1.4 Аналіз підприємства як обєкта управління
Будь-яка соціально-економічна система складається з двох взаємопов’язанихале й в той же час самостійних частин: системи управління та системи, якою управляють. До останьої належать усі елементи та підсистеми підприємств, об’єднань і міністерств, яі забезепечують безпосередньо процес виробгицтва матеріальних благ або надання послуг.
Система управління включає елементи та підсистеми тих самих підприємств, об’єднань і міністерств, яі забезепечують процес управління, тобто цілеспрямований вплив на колективи людей, зайнятих у системі, якою управляють, а також на ТП і господарські зв’язки. Найважливішим елементом цієї системи є організаційна структура управління виробництвом. Як правило, вона будується за ієрархічним принципом; на чолі виробництва стоїть керівник, що має заступників, яким підпорядковані підрозділи апарату управління. Паралельно цій структурі можуть працювати органи колегіального керівництва: колегія, науково-технічна рада. Крім того, до складу системи управління входять технічна, технологічна, економічна та соціальна системи. Всі вони в комплексі утворюють систему управління і систему, якою управляють.
Технічна система – це пропорційне поєднання окремих технічних засобів, які складаються з багатьох видів обладнання. В системі, якою управляють, вона виражена потужностями виробництв, на яких виготовляється продукція в заданій кількості та відповідної якості. Умови повної інформатизації потребують від економіки постійного і першорядного вдосконалення технічної системи.
Технологічна система є сукупнєстю стадій, процесів і обладанання, що визначають процес виробництва. Необхідно впроваджувати найефективніші та пердові ТП для інтенсифікації виробництва – така вимога часу.
Організаційна система, що забезпечує створення структури виробництва, дає змогу раціонально використовувати обладнання, предмети праці, технологію, трудові та інші ресурси, застосовувати найпрогресивніші процеси виробництва.
У своїй сукупності технічна, технологвчна й організаційна системи характеризують організаційно-технічну сторону виробництва та управління ним.
Економічна система підпрємства, поєднуючи господарські процеси та зв’язки під час руху виробничих фондів, відображає неперервне, цілеспрямоване функціонування останніх і має великий вплив на ефективність роботи підприємства.
Соціальна система приводить у дію засоби виробництва, бере участь в управлінні ними. Разом з економічною ця система визначає цілі виробництва, формує принципи та методи його організації.
Система, якою управляють, і система управління знаходяться у тісному взаємозв’язку та взаємозалежності, що проявляється й у кількісному відношенні: чим більша система, якою управляють, тим відносно більшою буде і система управління.
Управління суспільним виробництвом здійснюється в соціально-економічних системах і включає процеси управління галуззю, регіоном, об’єднанням, підприємством і його підрозділами.
Процеси управління – це особливий вид людської діяльності для забезпечення цілеспрямованості та узгодженості праці всіх членів колективу. Якщо окремий виробник сам керує своєю діяльністю, то виробничий колектив потребує керівника.
З розвитком виробництва в економічних зв’язках посилюються розподіл, спеціалізація та кооперація, а отже, і взаємозумовленість руху матеріалізованої і живої праці, що значно ускладнює управлінську працю.
Вихідним пунктом управління є формування та вибір цілей, управління. В масштабі всієї економіки система цілей включає соціальні, економічні, організаційно-технічні аспекти. Крім того, цілі поділяються на перспективні, галузеві, територіальні, функціональні та інші.
Традиційні системи управління будуються на науковій основі. Характерними рисами їх є: використання економічних законів і законів управління; забезпечення системності та неперервності процесу управлінського впливу; моделювання обєктів і субєктів управління4 кількісна оцінка явищ; діалективна єдність управління при додержанні плюралізму всіх форм власності. На основі вивчення законів управління формулюються основні правила (принципи) традиційної системи управління.
Реалізація принципів управління здійснюється шляхом виконання системи функій, що породжуються складністю та різноманітністю виробництва й управління. Функції управління спрімовуються на досягнення певної мети – вони відображають необхідні дії при управлінні. До основних функцій управління належать планування, прогнозування, організація, координація стимулювання, нормування, облік, контроль і регулювання. Конкретні функції управління відповідно до виробничо-господарської діяльності об’єкта поділяються на функції забезпечення управління на підготовчій стадії (науково-технічна, економічна, соціальна підготовка виробництва), втробничій стадії (основне, допоміжне, обслуговуюче виробництво) та на заключній стадії (реалізація продукції, фінансова діяльність).
Виділення та формулювання функцій є важливим етапом управління, оскільки власне вони визначають структуру управління, а також задачі органів управління.
Взаємодія і взаємозв’язок системи управління і системи, якою управляють, здійснюються через інформаційні комунікації передаванням потоків інформаці; тому ускладнення управління відразу відображається на ускладненні ІД. Засоби і методи автоматизації управління спрямовані на підтримку необхідних продуктивності та якості роботи системи управління. В цих умовах неминучим є впровадження найпередовіших НІТ управління.
Автоматизація управління економікою – лише один напрям її вдосконалення. Наукові методи управління, заходи щодо удосконалення господарського механізму, структурні перебудови, наукова організація праці, домашні системотехнічні заходи – всі ці напрями служили і служать цій же меті. Але всі вони мають характер еволюції, вдосконалення, модернізації системи управління. В той же час науково-технічна революція, наближена до другого інформаційного бар’єра потребували революційних заходів, докорінного перегляду концепції побудови та функціонування систем управління в широкому розумінні.
Докорінне поліпшення стану в галузі автоматизації управління відбувається з упровадженням НІТ, що принципово відрізняються від ПІТ. Ставиться задача якісного переходу від сучасної технології управління з традиційного людино- паперовим документообігом (який ще застосовується в сучасних АСУ) до безпаперової технології автоматизованого управління. Треба досягти комплексності управління на основі вдосконалення господарського механізмуорганізаційної перебудови інформаційних потоків у системі управління та створення нової людинно-машинної технології управління економікою.
Найбільш поширеною формою автоматизації організаційних систем управління є АСУ різного рівня. Їх застосування і постійний розвиток диктуються необхідністю. Науково-технічний прогрес в економіці країни, який набув форми наукрвр-технічної революції, залучає в єдиний виробничий процес все нові маси працівників і виробничих колективів, а це підвищує вимоги й ускладнює організацію узгодженої діяльності людей, що зумовлюї стрімке зростання потоків інформації, яку необхідно засвоювати, запам’ятовувати, передавати та перетворювати.
В економічних організаційних системах кожен суб’єкт повинен узгоджувати свою діяльність з іншими суб’єктами, поєднувати інтереси, в яких проявляються економічні відносини; крім того, істотниммоментом економічних систем є неповнота інформації. Але все ж сьогодні теорія та практика створення і функціонування АСУ забезпечили розробку моделей об’єктів управління. Виділено функціональні аідсистеми та документообіг, які певною мірою відображають інформаційну модель об’єкта управління. Виділено функціональні підсистеми та документообіг, як певною мірою відображають інформаційну модель об’єкта управління. Ц етакож робиться в рамках АСУ, але моделювання алгоритмів управління, прийняття рішень, проблеми взаємозв’язку планування та управління – ці найважливіші управлінські функції виконуються примітивно, а вивчені вони практично недостатньо. Все це характеризує ступінь вирішення проблем автоматизації соціально-економічних систем організаційного управління.
Будь-яка система управління має допоміжне значення. Основну ж роль відіграє об’єкт управління. Кожний об’єкт управління виконує деяку цільову функцію, що міняється в часі, причому він забезепечує її, пеербуваючи під діянням багатьох зовнішніх і внутрішніх передбачених факторів. Зовнішні фактори – це зв’язок з іншими об’єктами, постачальниками сировини та інших ресурсів, споживачами продукції, яка виробляється об’єктом. Внутрішні фактори, що діють локально в просторі розміщення обєкта, часто називаються внутрішніми збуреннями (аварії, перешкоди і т.і.).
У певні моменти часу діяння на об’єкт можуть мати шкідливий для нього характер; вони порушують умови його функціонування, ставлять під загрозу якість виконання поставлених цілей. Щоб обєкт був гарантований від діяння несприятливих факторів і міг функціонувати із задовільною якістю, можна вибрати два напрямки: забезпечити його резервами, які можуть компенсувати діяння несприятливих факторів; передбачити способи надання йому таких резервів іззовні.
Конструктивна зміна поведінки об’єкта (додаткове використанні ресурсів або зміна траекторії його функціонування) здійснюється шляхом зміни величин, правил, норм та інших атрибутів, які називаються параметрами управління.
Технічні пристрої, що змінюють параметри управління або вводять ланцюжок змін, називаються регуляторами.
Але завжди управління ініціюється сигналом про необхідність видачі управлінського рішення (управління) і потребує деяких правил, розпоряджень або алгоритмів визначення характеру управлінських дій.
Можливості управління різко зростають з появою комп’ютерів і пристроїв перетворення інформації.
Товариство з обмеженою відовідальністю «Гермес-Груп» має свою особливу автоматизовану систему управління, яка зображена на рисунку 1.4.1.
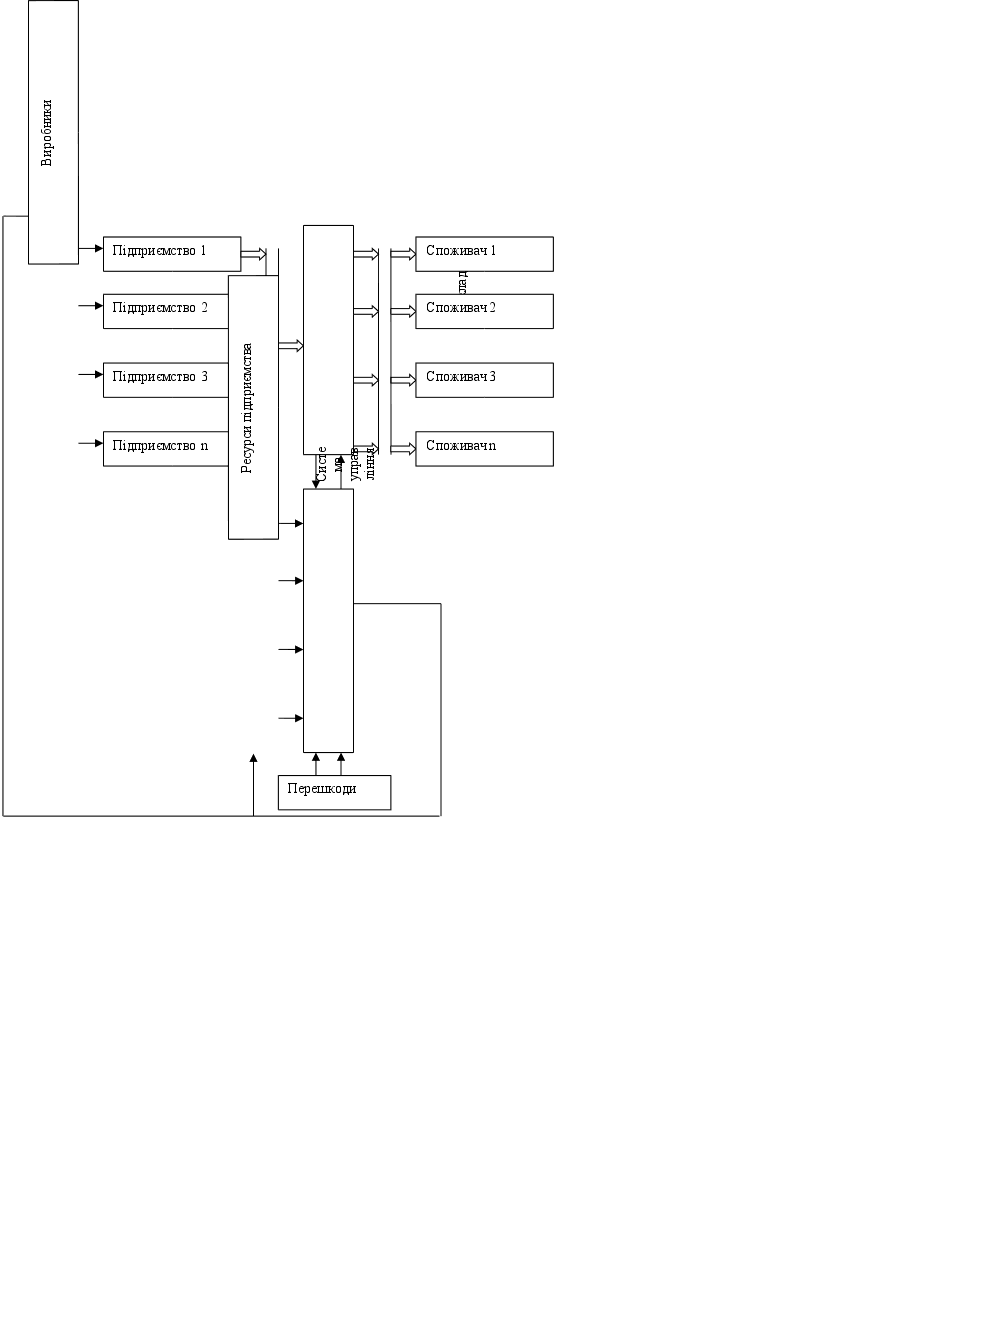
Рисунок 1.4.1 – Автоматизована система управління
На рисунку 1.4.1 зображено систему управління ТОВ «Гермес-Груп», де
м
 атеріальні
потоки підприємства;
і
 нформаційні
потоки підприємства.
Знаючи склад ресурсів підприємства, виробники (підприємства 1, 2, 3,..., n) постачають на склад продукцію. Система управління обмінюється зі складом інформацією про кількість товарів, які необхідно закупити, попереджає склад про перешкоди, які можуть виникнути раптово.
Перешкодами можуть бути стихійні лиха, дорожні перешкоди, перешкоди на підприємствах-виробниках, які по тим чи іншим причинам затримують виготовлення продукції та поставку її на склад та інше.
Об’єктом управління на рисунку 1.4.1 є склад та ресурси підприємства. Склад приймає продукцію від виробника та розподіляє її, враховуючи ресурси підприємства, споживачам.
Процес закупівель попереджається замовленням необхідних об’ємів на підприємствах-виробниках. В подальшому викладенні ці закази закупівлі будемо називати закупівлями. Тобто об’єм продажів підприємствам-споживачам буде дорівнювати об’єму закупівель у підприємств-виробників.
1.5 Визначення цілей та постановка задачі дослідження
Проведений аналіз фінансового стану підприємства виявив недоліки в діяльності підприємства. Аналіз балансу та звіту про фінансові результати показує, що підприємство повинно зменшити тривалість дебіторської заборгованості та інших активів.
Головним чинником для покращення його діяльності, визначаємо отримання максимального прибутку.
Отже, метою даної роботи є підвищення ефективності роботи підприємства ТОВ «Гермес-Груп» шляхом отримання максимального прибутку.
Відповідно, для досягнення поставленої мети необхідно вирішити такі питання:
Проаналізувати фінансовий стан підприємства з метою виявлення деяких резервів для максимізації прибутку.
Розробити економіко-математичну модель, яка буде повною мірою відображати суттєві виробничо-економічні процеси та інформаційні зв’язки на підприємстві.
Створити інформаційну систему, яка б спростила та зробила би наочним роботу керівництва підприємства.
Перевірити працездатність створеної інформайційної системи на реальних даних.
Дати практичні рекомендації, які можуть бути використані керівництвом підприємства для підвищення ефективності.
Економіко-математичну модель необхідно створити, застосовуючи методи моделювання.
Моделювання – один з найбільш поширених способів вивчення різних процесів та явищ. В теперішній час відомі і широко використовуються в наукових дослідженнях, а також в економічній та інженерній практицібагаточисельні методи і прийоми моделювання. Найбільш широкими можливостями володіє математичне моделювання.
Під математичним моделюванням розуміють засіб дослідження різних процесів шляхом вивчення явищ, які мають різний фізичний зміст, але які описуються однакоми математичними співвідносинами. При вивченні любого процесу методом математичного моделювання необхідно побудувати його математичну модель. Математична модель реальної системи є тим абстрактним формально описаним об’єктом, вивчення якого можливо математичними методами, в тому числі і з допомогою математичного моделювання. []
Під оптимізацієй розуміють процес вибора найкращого варіанту з усіх можливих. З точки зору інженерних та економічних розрахунків методи оптимізації дозволяють вибрати найкращий варіант конструкції, найкраще розподілення ресурсів і т. і. В процесі розрахунку задачі оптимізації часто необхідно знайти оптимальне рішення деяких параметрів, визначаючих данну задачу. []
2 ПОБУДОВА ЕКОНОМІКО-МАТЕМАТИЧНОЇ МОДЕЛІ ОПТИМІЗАЦІЇ
2.1 Аналітичний огляд літературних джерел
Широке застосування математичних методів є важливим напрямом удосконалювання економічного аналізу, підвищує ефективність аналізу підприємств і їхніх підрозділів. Це досягається за рахунок скорочення термінів проведення аналізу, більш повного охоплення впливу факторів на результати комерційної діяльності, заміни наближених і спрощених розрахунків точними обчисленнями, постановки і рішення нових багатомірних задач аналізу, практично нездійсненних вручну і традиційними методами.
Застосування математичних методів в економічному аналізі вимагає:
системного підходу до вивчення економіки підприємств, обліку всієї безлічі істотних взаємозв'язків між різними сторонами діяльності підприємств;
розробки комплексу економіко-математичних моделей, що відображають кількісну характеристику економічних процесів і задач, розв'язуваних за допомогою економічного аналізу;
удосконалювання системи економічної інформації про роботу підприємств;
наявності технічних засобів (ЕОМ і ін.), що здійснюють збереження, обробку і передачу економічної інформації з метою економічного аналізу;
організації спеціального колективу аналітиків, що складається з економістів-виробничників, фахівців з економіко-математичного моделювання, математиків-обчислювачів і ін[4].
Застосування у фінансово-економічному аналізі математичних методів моделювання господарських процесів для розв’язання аналітичних задач – це шлях підвищення ефективності аналітичної роботи[14].
Застосування математики в економіці приймає форму економіко-математичного моделювання. За допомогою економіко-математичної моделі зображуються той чи інший дійсний економічний процес. Така модель може бути сконструйована тільки на основі глибокого теоретичного дослідження економічної сутності процесу. Тільки в цьому випадку математична модель буде адекватна дійсному економічному процесові, буде об'єктивно відображати його[4].
Математичне програмування – швидко розвиваючийся розділ сучасної прикладної математики. Методи математичного програмування – основний засіб вирішення задач оптимізації виробничо-господарської діяльності. По своїй суті – це методи планових розрахунків. Цінність їх для економічного аналізу виконання бізнес-планів полягає в тому, що вони дозволяють оцінювати напруженість планових завдань, визначати лімітовані групи устаткування, види сировини і матеріалів, одержувати оцінки дефіцитності виробничих ресурсів та інше.
Під дослідженням операцій розуміється розробка методів цілеспрямованих дій (операцій), кількісна оцінка отриманих рішень і вибір з них найкращого. Предметом дослідження операцій є економічні системи, у тому числі виробничо-господарська діяльність підприємств. Метою є таке сполучення структурних взаємозалежних елементів систем, що найбільшою мірою відповідає задачі одержання найкращого економічного показника з ряду можливих[4].
Зв'язок аналізу і математики обумовлюється тим, що і тієї й іншої галузі знань властиве вивчення кількісних відносин. Застосування математики в економічних дослідженнях і розрахунках поширюється в першу чергу на галузь змінних величин, зв'язаних між собою функціональною залежністю. Сама змінна величина з'явилася у свій час поворотним пунктом у математиці. Завдяки цьому в математику увійшли рух і тим самим діалектика, і завдяки цьому стало необхідно диференціальне й інтегральне вирахування.
Вивчення змінних величин, вимір залежності одних перемінних від інших зводяться до визначення значення функції. Зв'язок між змінними величинами математично виражається у виді функціональних рівнянь, до яких, власне кажучи, відносяться диференціальні й інтегральні рівняння.
В економіці суцільно і поруч доводиться мати справу зі змінними величинами. Економічні перемінні, що мають якісну і кількісну визначеність, можуть бути у функціональній залежності друг від друга. Вивчення кількісних співвідношень і функціональних залежностей економічних перемінних являється однією з задач математики.
Багато економічних і математичних задач зводяться до перебування максимуму (мінімуму) функції декількох перемінних. Основною метою рішення задачі керування деякими галузями промисловості, сільського господарства, транспорту звичайно є досягнення деякого оптимального режиму роботи. У цих випадках задачі максимізації (мінімізації) звичайно називають задачами оптимізації, а максимізуючу (мінімізуючу) функцію – цільовою функцією.
Нехай функція W(x) = W(x1, x2, …, xi) i перемінних визначена і безупинна в області. Точка х* = {х1*, х2*,..., хi*) D називається точкою локального максимуму (мінімуму) функції W(х), якщо існує деяка ε— околиця точки x*, така, що для всіх х = (x1, x2, …, xi) з цієї околиці виконуються нерівності
W(x)≥ W(x*) (W(x)≤ W(x*)), (2.1.1)
де i = 1, 2,…,n
Необхідні умови екстремуму діфференцируємої функції W(x), як відомо, можна представити у виді системи і нелінійних рівнянь
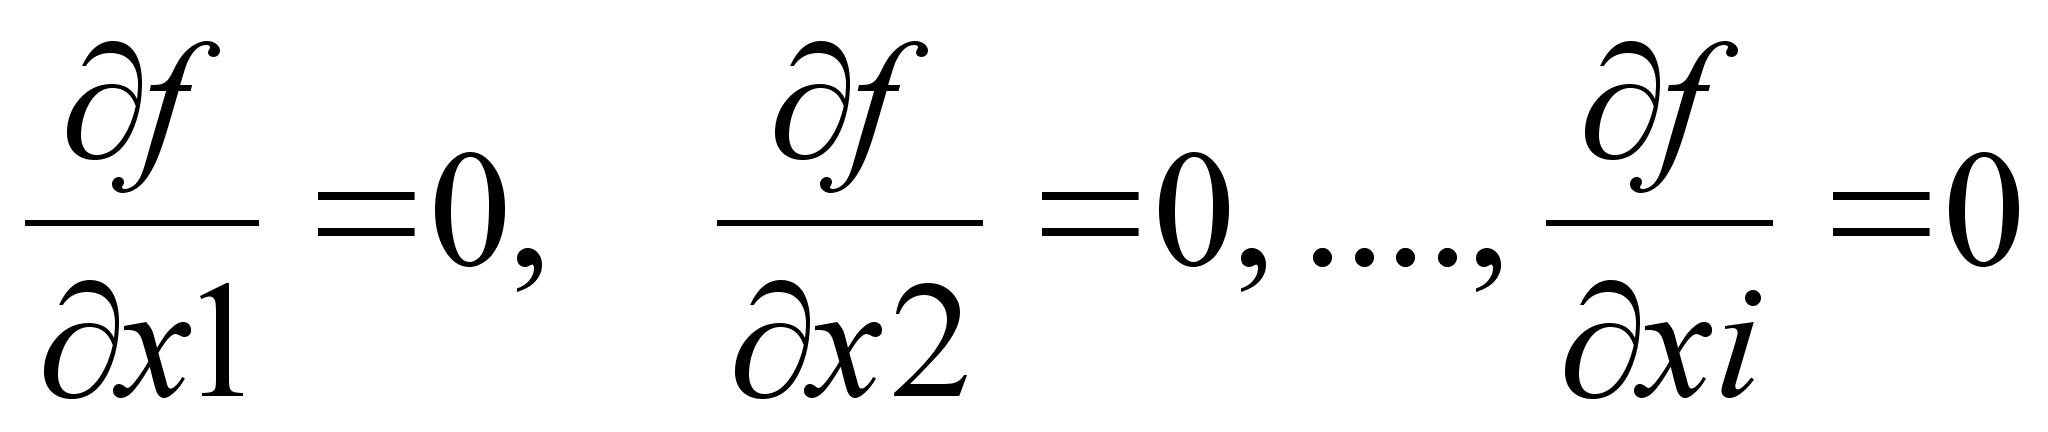 (2.1.2)
Точки, що визначають рішення системи (2.1.2), називаються стаціонарними. Якщо в околиці ρ(х0) стаціонарної точки х0 = (х1, х2, …, хn) функція W(x) є опуклої, тобто для будь-якого 0 ≤ α ≤ 1
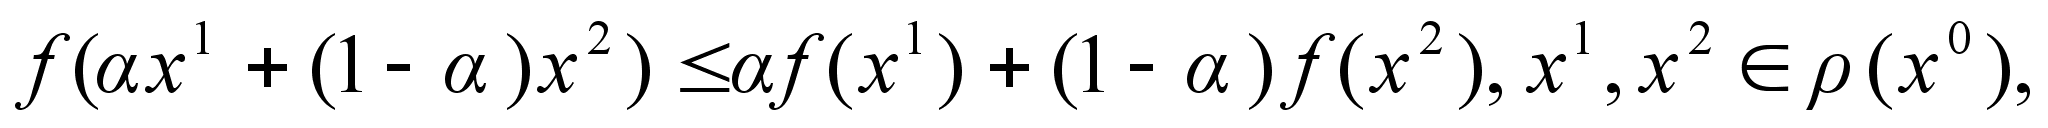 (2.1.3)
де стаціонарна точка х0 є точкою максимуму (мінімуму). Зокрема, якщо в околиці стаціонарної точки х0 функція W(x) двічі безупинно дифференцируема і її матриця Гессе позитивно визначена в х0, то функція W(x) буде опуклої,