Побудова споживчої функції. Оцінка параметрів системи економетричних рівнянь
Транспонуємо
матрицю
 (нормалізовану)
в матрицю

| 0,0442 | 0,6759 | -0,0821 | -1,7244 | 0,2969 | -0,5874 | 0,2969 |
| -1,6334 | 0,4742 | -0,5796 | 0,4742 | -1,4226 | 0,0527 | -0,5796 |
| -0,6811 | 0,2122 | -0,2345 | -0,2345 | 0,4355 | -2,2444 | -2,0211 |
| -0,3348 | -1,9770 | -1,2191 | -0,9664 | 0,6759 | 0,8022 | -1,0927 |
| -0,5796 | -0,7903 | 0,2634 | -0,1581 | -0,5796 | -0,1581 | 0,6850 |
| -0,0112 | 0,4355 | 0,4355 | -0,6811 | 0,6588 | -0,0112 | 0,6588 |
| 0,8022 | 1,0548 | 0,5495 | 1,1812 | 1,6865 | -0,0821 | |
| -0,7903 | 0,2634 | 0,6850 | 0,0527 | 1,5280 | 2,7925 | |
| -0,6811 | 1,1055 | 1,5521 | -0,2345 | -0,2345 | 1,7755 | |
Перемножимо
матриці
та
:
| 19 | 1,604138357 | 1,025534341 |
| 1,604138357 | 19 | 8,107441683 |
| 1,025534341 | 8,107441683 | 19 |

Знайдемо кореляційну матрицю R .
Для знаходження
кореляційної
матриці R
необхідно
кожний елемент
матриці
 помножити
на
 (у нашому
випадку
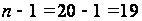 ):
| 1 | 0,084428335 | 0,053975492 |
| 0,084428335 | 1 | 0,426707457 |
| 0,053975492 | 0,426707457 | 1 |

Знайдемо
визначник
матриці

 ).
Для
знаходження
 необхідно серед
математичних
функцій MS Excel знайти
функцію “МОПРЕД”.
Скориставшись
нею, дістанемо:
R
= 0,811768312.
Оскільки
наближається
до нуля, то в
масиві пояснюючих
змінних може
існувати
мультиколінеарність.
Прологарифмуємо
визначник
матриці
:


 -0,208540309.
Обчислимо
критерій Пірсона
 за формулою
[1]:
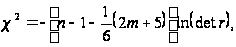 (2.9)
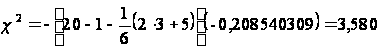 (2.5)
Знайдене
значення
 порівняємо
з табличним
значенням
 ,
коли маємо
 ступенів свободи
та при рівні
значущості
 .
Оскільки
 ,
то в масиві
пояснюючих
змінних (продуктивність
праці, питомі
інвестиції
та фондовіддача)
мультиколінеарність
не існує.
Обчислимо
 критерій.
Для визначення
критеріїв
необхідно
знайти матрицю
 ,
яка є оберненою
до матриці
:
| 1,007579051 | -0,075633144 | -0,022111348 |
| -0,075633144 | 1,228289687 | -0,520038033 |
| -0,022111348 | -0,520038033 | 1,223097577 |
 Безпосередньо
критерій
обчислюється
за формулою:
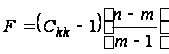 ,(2.6)
де
 – діагональний
елемент матриці
.
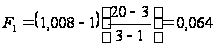 ;
(2.7)
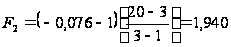 ;
(2.8)
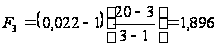 ;
(2.9)
Обчислені
критерії порівнюються
з табличним
значенням
 ,
коли є
 ступенів свободи
та при рівні
значущості
.
Визначимо
частинні коефіцієнти
кореляції
 .
Частинні коефіцієнти кореляції показують тісноту зв’язку між двома пояснюючими змінними за умови, що всі інші змінні не впливають на цей зв’язок і обчислюються за формулою [1]:
 .(2.10)
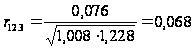 (2.11)
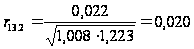 (2.12)
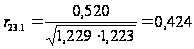 (2.13)
Отже, спираючись на здобуті нами значення окремих (частинних) коефіцієнтів кореляції, можна сказати, що зв’язок між фондовіддачею та продуктивністю праці є тісним, якщо не враховувати вплив питомих інвестицій, зв’язок між фондовіддачею та питомими інвестиціями є слабким, якщо не брати до уваги вплив продуктивності праці. Зв’язок між продуктивністю праці та питомими інвестиціями є тісним, якщо не враховувати фондовіддачу.
Визначимо
 критерій
.
Ці критерії застосовуються для визначення мультиколінеарності двох пояснюючих змінних і обчислюються за формулою [1]:
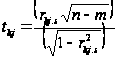 .(2.14)
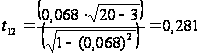 ;(2.15)
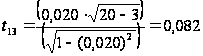 ;(2.16)
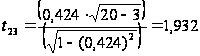 ;(2.17)
Обчислені
 критерії
порівнюються
з табличним
значенням
 ,
коли маємо
ступенів свободи
та при рівні
значущості
 .
Оскільки
 ,
то продуктивність
праці та фондовіддача
є відповідно
мультиколінеарними
між собою;
 ,
 ,
тому відповідно
продуктивність
праці та питомі
інвестиції
не є мультиколінеарними
між собою.
Висновок: Дослідження, проведені за алгоритмом Фаррара-Глобера показали, що мультиколінеарність між пояснюючими змінними даного прикладу існує. Отже, для того, щоб можна було застосувати метод 1МНК для оцінювання параметрів моделі за цією інформацію, необхідно в першу чергу звільнитися від мультиколінеарності.
ЗАДАЧА 3. ОЦІНКА ПАРАМЕТРІВ РЕГРЕСІЙНОЇ МОДЕЛІ З АВТОКОРЕЛЬОВАНИМИ ЗАЛИШКАМИ
Статистичні дані про залежність витрат на рекламу від прибутку на деякому підприємстві протягом 15 років наведені в табл.3.1.
Таблиця 3.1 – Статистичні дані про залежність витрат на рекламу від прибутку
| Рік |
Прибуток
підприємства,
млн. грн.,
|
Витрати
на рекламу,
тис. грн.,
|
| 1 | 18,00 | 98,00 |
| 2 | 5,00 | 73,00 |
| 3 | 13,00 | 49,00 |
| 4 | 5,00 | 82,00 |
| 5 | 15,00 | 75,00 |
| 6 | 93,00 | 70,00 |
| 7 | 14,00 | 56,00 |
| 8 | 50,00 | 80,00 |
| 9 | 14,00 | 68,00 |
| 10 | 2,00 | 45,00 |
| 11 | 7,00 | 90,00 |
| 12 | 49,00 | 78,00 |
| 13 | 3,00 | 62,00 |
| 14 | 95,00 | 88,00 |
| 15 | 6,00 | 95,00 |


Необхідно: оцінити параметри рівняння взаємозв’язку між обсягом витрат на рекламу і обсягом отриманого прибутку, вважаючи, що величина витрат на рекламу залежить від розміру отриманого прибутку; перевірити наявність автокореляції залишків, при наявності авторегресійного процесу до оцінки параметрів регресії застосувати метод Ейткена . Для знаходження оцінок параметрів лінійної регресії скористаємось формулою [1]:
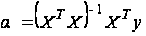 .(3.1)
Розрахуємо
матрицю моментів
 :
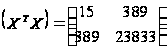 .
(3.2)
Розрахуємо вектор:
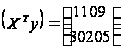 .
(3.3)
Оцінки параметрів будуть дорівнювати:
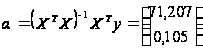 .
(3.4)
Економетрична модель має вигляд:
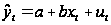 ,(3.5)
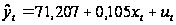 .
(3.6)
На основі
економетричної
моделі визначимо
вектор збурення
 ,
який є різницею
між розрахованим
 та фактичним
 значенням
витрат на рекламу.
 (3.7)
Розрахуємо критерій Дарбіна-Уотсона:
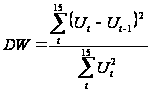 ,(4)
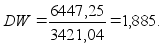
Висновок: Оскільки критерій Дарбіна-Уотсона належить інтервалу [1,36; 2,64], то можна говорити про відсутність автокореляції. Подальше проведення розрахунків за критерієм фон-Неймана та застосування методу Ейткена є недоцільним.
ЗАДАЧА 4 ОЦІНКА ПАРАМЕТРІВ СИСТЕМИ ЕКОНОМЕТРИЧНИХ РІВНЯНЬ
Оцінити параметри економетричної моделі, що складається з двох рівнянь:
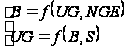 (4.1)
Перше рівняння
відображає
залежність
грошового обігу
 від оборотності
грошей
 та грошових
доходів населення
 .
У другому рівнянні
оборотність
грошей
визначається
у вигляді функції
від грошового
обігу
та розміру
вкладу в ощадбанк
 .
Між двома змінними
– грошовим
обігом та оборотністю
грошей – існують
одночасні
зв’язки, так
як кожна з них
в одному рівнянні
виступає як
факторна змінна,
у другому – як
результативна.
Введемо позначення:
 грошовий
обіг
 ;
 оборотність
грошей
;
 грошові
доходи населення
;
 розмір
вкладу в ощадбанк
.
Дані про
 ,
 ,
 ,
 представлено
у вигляді відхилень
від відповідних
середніх у
табл.4.1.
Таблиця
4.1 – Відхилення
змінних
,
,
,
від їх середніх
значень
|
|
|
|
|
|
| 1 | -10 |
|
0 | 11 |
| 2 | 1 | 10 | -1 | 12 |
| 3 | 2 | 4 | 2 | 10 |
| 4 | -3 | 2 | 1 | 5 |
| 5 | 8 | 11 | 9 | 10 |
| 6 | 4 | 1 | 9 | -2 |
| 7 | 9 | -1 | 3 | -4 |
| 8 | 12 | 1 | 4 | 1 |
| 9 | 15 | 0 | 8 | -8 |
| 10 | 8 | -2 | 5 | -6 |


Для оцінки економетричної моделі застосуємо метод 1МНК спочатку до першого рівняння системи, а потім до другого.
Запишемо рівняння №1 у вигляді множинної регресії:
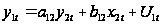 (4.2)
Перша цифра
біля коефіцієнтів
 та
 означає номер
рівняння, друга
– номер змінної.
Запишемо формули
для оцінки
параметрів
регресії:
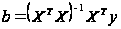 .(4.3)
 ;

 .(4.4)
Проведемо операції:
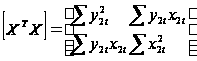 (4.5)
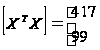
 ,
 .(4.6)
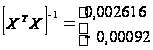
 .(4.7)
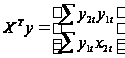 ,(4.8)
 .(4.9)
Підставивши отримані результати, будемо мати МНК-оцінку 1-го рівняння:
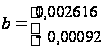
 .
 =
 ,(4.10)
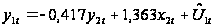 .(4.11)
Скористаємось методом 1МНК до другого рівняння системи, яке запишемо у наступному вигляді:
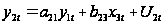 (4.12)
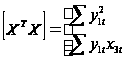
 ,(4.13)
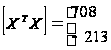

 (4.14)
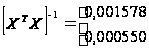
 .(4.15)
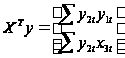 ,(4.16)
 .(4.17)
Підставивши отримані результати, будемо мати МНК-оцінку 2-го рівняння:
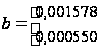 .
 =
 ,(4.18)
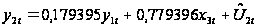 .(4.19)
Таким чином, запропонована у загальній формі модель має такий вигляд:
 ,(4.20)
.(4.21)
ВИСНОВКИ
У першій
задачі розрахункової
роботи за допомогою
класичного
методу найменших
квадратів (МНК)
були отримані
оцінки параметрів
споживчої
функції. Перевірка
достовірності
вибраної лінії
регресії методом
аналізу дисперсій
показала, що
розходження
обґрунтованої
та необґрунтованої
складових
дисперсії
носить випадковий
характер і
взаємозв’язок
між рівнем
споживання
та рівнем доходу
є тісним. Високий
лінійний коефіцієнт
кореляції
свідчить про
тісний взаємозв’язок
між роздрібним
товарообігом
та рівнем доходу
. Оцінка лінійного
коефіцієнту
кореляції є
досить точною
(0,991 ≤ r ≤
1), а значить ,
тіснота зв’язку
між роздрібним
товарообігом
і рівнем доходу
громадян є дуже
високою . Знайдений
довірчий інтервал
для параметра
b має
вигляд (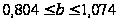 ).
А це означає,
що результати
регресії не
відповідають
якісній гіпотезі,
згідно до якої
0‹β‹1,
тому робимо
висновок про
недостатню
точність оцінки
b. До
довірчого
інтервалу
параметра a
входять
як від’ємні,
так і додатні
значення (
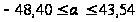 ),
а отже
при 95% імовірності
похибка при
оцінюванні
а не
істотно відмінна
від нуля .
У другій задачі розрахункової роботи були проведені дослідження алгоритмом Фарара-Глобера, які показали, що мультиколінеарність між пояснюючими змінними досліджуваної економетричної моделі існує . Для того , щоб можна було застосувати класичний МНК для оцінювання параметрів моделі вихідною інформацію, необхідно звільнитися від мультиколінеарності .
У третій задачі розрахункової роботи були отримані оцінки параметрів рівняння взаємозв’язку між обсягом витрат на рекламу і обсягом отриманого прибутку. Перевірка наявності автокореляції залишків за критеріями Дарбіна-Уотсона показала, що автокореляції залишків в даному прикладі не існує.
У четвертій задачі за допомогою класичного МНК були отримані оцінки параметрів економетричної моделі, що описується системою рівнянь:
 ,
.