Особенности эконометрического метода
в системе р+1 уравнение и р+1 неизвестная. Решение этой системы возможно методом Крамера. При нелинейной зависимости уравнение множественной регрессии необходимо привести к линейному виду, чтобы затем использовать МНК для нахождения. Например использовать метод линеаризации:
y=ax1b1x2b2….xpbp ; lny= ln(ax1b1x2b2….xpbp); lny= lna+b1lnx1+b2lnx2+…+bplnxp; Y=C+b1X1+b2X2+…+bpXp
частные уравнении множественной регрессии
частные линейные уравнения множественной регрессии имеют вид:
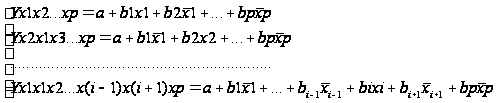
Если ввести новое обозначение, то получим
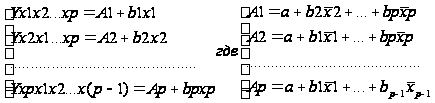
На основе частных уравнений регрессии определяются частные коэффициенты эластичности:
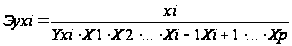
множественная корреляция
показатели множественной корреляции характеризуют тесноту связи, рассматриваемого набора фактора с исследуемым признаком, т.е. оценивает тесноту связи совместного влияния фактора на результат. Независимо от формы связи показатель множественной корреляции может быть найден как индекс множественной корреляции:
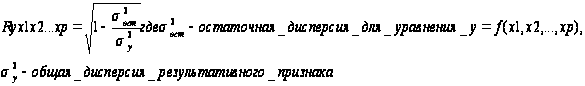
Индекс множественной
корреляции
как корень
лежит в пределах
[0;1]. Чем ближе к
1, тем теснее
связь результативного
признака со
всем набором
исследуемых
факторов. При
правильном
включении
фактора в уравнение
множественной
регрессии
величина индекса
множественной
корреляции
будет существенно
отличаться
от индекса
корреляции
парной регрессии.
Если же дополнительное
включение
фактора второстепенно,
то индекс
множественной
корреляции
будет практически
совпадать с
индексом корреляции
парной зависимости.
Расчет индекса
множественной
корреляции
предполагает
уравнение
регрессии и
на его основе
остаточной
дисперсии.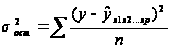 можно
пользоваться
следующей
формулой для
индекса множественной
корреляции:
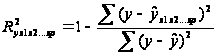
частная корреляция
частные индексы корреляции характеризуют тесноту связи исследуемого признака и одним из факторов при устранении влияния остальных факторов, включенных в модель. Эти показатели представляют собой отношение сокращения остаточной дисперсии за счет включения доп. Факторов. Если рассматриваемая регрессия с числом факторов Р, то возможны коэффициенты корреляции первого, второго и т.д. Р-1 порядков, т.е.
пример: действие влияния Х1 можно оценить при разных условиях независимого действия др. факторов: ryx1x2 при постоянном действии фактора Х2, ryx1x2x3 при постоянном действии факторов Х2 и Х3. формула в общем виде имеет вид:
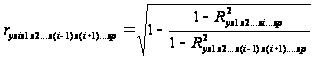
18. предпосылки МНК
После построения уравнения множественной регрессии проводится проверка наличия у оценок (y=a+b1x1+b2x2+…+bpxp+E) тех свойств, которые предполагаются при МНК. Это связано с тем, что оценки параметров для уравнения регрессии должны отвечать определенным критериям, а именно: д.б. эффективными, несмещенными, состоятельными.
Несмещенность оценки означает, что математическое ожидание остатков равно нулю. Оценка считается эффективной если она характеризуется наименьшей дисперсией. Состоятельность оценок характеризует увеличение их точности с увеличением объема выборки.
Условия, необходимые для получения оценок удовлетворяет этим 3 критериям представляет собой предпосылки МНК:
случайный характер остатка.
нулевая средняя величина остатков, не зависящая от Xi.
гомоскедастичность – дисперсия каждого отклонения одинаково для всех факторов.
отсутствие автокорреляции Еi распределены независимо друг от друга.
остатки подчиняются нормативному закону.
Если все 5 предпосылок выполняются, то оценки, полученные МНК считаются хорошими. Если не выполняется хотя бы одна предпосылка, то следует корректировать модель.
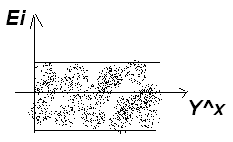
1).прежде всего проверяется случайный характер остатков Еi. С этой целью строится график зависимости остатков Ei от теоретических значений результативного признака.
 А)
возможны следующие
варианты, если
на графике
получена
горизонтальная
полоса, то остатки
представляют
собой случайные
Величины и МНК
оправдан, т.е.
теоретические
значения хорошо
аппроксимируют
фактические
данные.
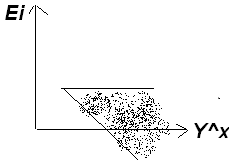 Б)
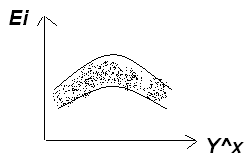
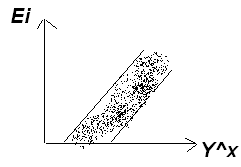
остатки неслучайны. В) остатки не имеют постоянной дисперсии.
Г) остатки носят систематический характер. В этом случае отрицательное значение Еi относится к низким значениям y^x, соответственно, положительное значение Ei относится к высоким значениям y^x.
В случаях 2,3,4 необходимо либо применять другую функцию, либо вводить дополнительную информации. А затем строить уравнение регрессии до тех пор, пока остатки не станут случайными величинами.
2) МНК относительно
нулевой средней
величины остатка
означает, сумма
разностей
фактических
и теоретических
значений равна
нулю
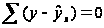 .
Это выполнимо
для линейных
моделей и моделей
нелинейных
относительно
включенных
переменных.
Для выяснения
того, что остатки
соответственно
второй предпосылки
строиться
график зависимости
остатков от
факторов включенных
в регрессию.
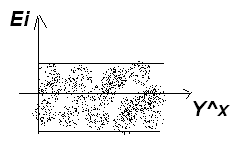
Если на графике получается горизонтальная полоса, то остатки Еi не зависит от Xi. Если график показывает зависимость, то модель неадекватна.
3) в соответствии с 3 предпосылкой МНК требуется, чтобы дисперсия остатков была гомоскедастичной. Это означает, что для каждого фактора Xi остатки Ei имеют одинаковую дисперсию. Если это условие не выполняется, то имеет место гетероскедастичность.
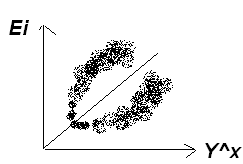
Примеры гетероскедастичности.
А) дисперсия остатков возрастает по мере увеличения Х.
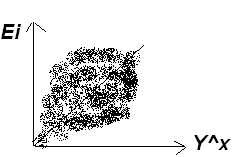
Б) дисперсия остатков достигает максимальной величины при средних значениях величины Х и уменьшения при минимальном значении Х. В)
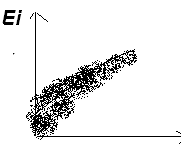
максимальная дисперсия остатков при таком значении Х и дисперсия однородна по мере увеличения Х.
Для множественной регрессии строится зависимость от Xi и по графику визуально определяется гомоскедастичность.
4) при построении уравнения регрессии важно соблюдать 4 предпосылку, т.е. отсутствие автокорреляции остатков. Автокорреляция остатков означает, наличие корреляции между остатками текущих и предыдущих наблюдений. В этом случае определяется коэффициент корреляции между Ei и E(i+1) как обычный коэффициент корреляции. Если этот коэффициент оказывается отличным от нуля, то остатки автокоррелированы. Выполнение этой предпосылки особенно актуально при построении регрессионных моделей по рядам динамики, где последующие уровни зависят от предыдущих (касается временных рядов).
19. оценка надежности результата множественной регрессии и корреляции
значимость уравнения множественной регрессии в целом как и в парной оценивается с помощью F критерия Фишера
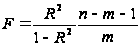
где R2 коэффициент множественной детерминации как квадрат индекса множественной корреляции, n- число наблюдений, m – число параметров при переменной Х. кроме оценивания уравнения во множественной регрессии оценивается также значимость фактора дополнительно включенную в регрессионную модель. Необходимость такой оценки связана с тем, что не каждый фактор, включенный в уравнение множественной регрессии, будет существенной увеличивать долю объясненной регрессии. Ввиду корреляции между факторами значимость одного и того же фактора может быть разной в зависимости от последовательности введения его в модель. Мерой для оценки включенного фактора в модель служит частный F критерий Fxi. В общем виде для фактора Хi частный критерий определяется по формуле:

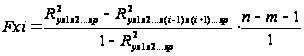
20. фиктивные переменные во множественной регрессии
при построении уравнения множественной регрессии может оказаться необходимым включение в модель фактора, имеющего 2 и более качественного уровня. Например, это атрибутивные признаки – пол, профессия, образование, климатические условия и т.д. чтобы ввести такие переменные в регрессионную модель им присваиваются цифровые метки, т.е. качественные переменные преобразуются в количественные. Такого вида структурированные переменные называются фиктивные.
Пример, по группе Х м и ж пола изучается линейная зависимость потребления кофе от цены, у- потребление кофе, х – цена.
Y=a+bx; y1=a1+b1x+E1-Mужчины,
y2=a2+b2x+E2-женщины.
Из этих 2 уравнений нужно получить 1 уравнение.
Y=a1z1+a2z2+bx+E Z1=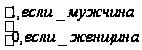 Z2=

В отдельном случае, может оказаться необходимость введения 2 и более фиктивных переменных, тогда модель представляет собой сумму
y=a1z1+a2z2+a2s3+a4s4+bx+E
Фиктивные переменные для оценки сезонных различий потреблений. Фиктивные переменные могут вводиться не только в линейные, но и не в линейные модели, но приводимые к линейным с помощью некоторых преобразований.
21. основные элементы временных рядов
Построить эконометрическую модель можно, используя 2 типа данных:
данные, характеризуют совокупность объектов в определенный момент или период времени.
данные, характеризующие один объект за несколько последовательных моментов или периодов времени.
Модели, построенные по данным первого типа, называются пространственными моделями.
модели, построенные по данным 2 типа, называются моделями временных рядов.
Временной ряд- совокупность значений какого-либо показателя за несколько моментов или периодов времени.
Каждый уровень временного ряда формируется под воздействием большого числа факторов, которые условно можно разделить на 3 группы:
факторы, формирующие тенденцию ряда.
фактора, формирующие циклические колебания ряда.
случайные факторы.
При различных состояниях изучаемого явления этих факторов зависимость уровня ряда от времени может быть различие. Во-первых, большинство временных рядов экономических показателей имеет тенденцию, характеризующую совокупное долговременное воздействие множества факторов на исследуемый показатель. Во-вторых, изучаемый показатель может быть подвержен циклическим колебаниям. Эти колебания могут носить сезонный характер, т.к. экономическая деятельность ряда отраслей экономики зависит от времени года. Некоторое временные ряды не содержат тенденции и циклические компоненты. А их каждый следующий уровень образуется как сумма следующего уровня ряда и некоторого положительной или отрицательной компоненты. В большинстве случаев фактический уровень временного ряда может представлять собой сумму или произведение трендовой, циклической и случайной компонент.
Модель, в которой временной ряд представлен как сумма перечисленных компонент называется аддитивной. Модель, в которой временной ряд представляет собой произведение 3 компонент называется мультипликативной.
Основные компоненты временного ряда.
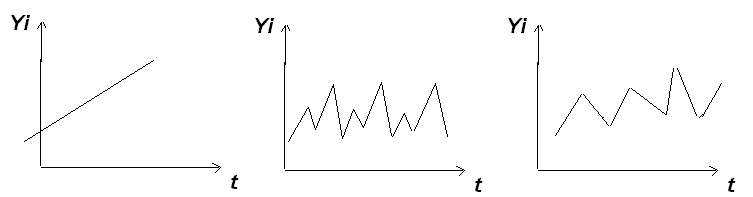
Тенденция циклическая случайная
Основная задача эконометрического исследования временных рядов- выявление и предание количественного выражения каждой из перечисленных компонент с тем, чтобы использовать полученную информацию для прогнозирования будущих значений ряда.
22. автокорреляция уровней временного ряда и выявление его структуры
При наличии во временном ряде тенденции и циклических колебаний значения каждого последующего уровня ряда зависит от предыдущего. Корреляционная зависимость между последовательными уровнями временного ряда называют автокорреляцией временного ряда. Количественно она измеряется с помощью линейного коэффициента корреляции между уровнем исходного ряда и уровнями этого же ряда, сдвинутого на несколько шагов во времени. Число периодов, по которым рассчитываются коэффициенты автокорреляции называются лагом. С его увеличением число пар значений по которым рассчитывается коэффициент автокорреляции уменьшается. Последовательность коэффициентов автокорреляции уровней первого, второго и т.д. порядков называют автокорреляционной формулой временного ряда графику зависимости ее значений от величины ряда называется коррелограммой. Если наиболее большим оказался коэффициент автокорреляции первого порядка, то исследуемый ряд содержит только тенденцию. Если наиболее большим оказался коэффициент корреляции порядка тетта, то ряд содержит циклические колебания с периодичностью тетта-моментов времени. Если ни один из коэффициентов автокорреляции не оказался значимым, то можно сделать одно из 2 предположений относительно структуры исследуемого ряда:
-либо он не содержит тенденции и циклических колебаний и имеет структуру, похожую на структуру ряда из рисунка 3 в параграфе 4.1.
- било ряд содержит сильную тенденцию для появления которой нужно провести дополнительный анализ.
23. моделирование тенденции временного ряда
Одни из наиболее распространенных способов моделирования тенденции временного ряда – построение аналитической функции, характеризующей зависимость уровня ряда от времени и тренда. Этот способ называется аналитическим выравниванием временного ряда. Для построения тренда чаще всего используются сл. Функции:
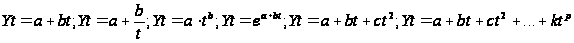
параметры каждого из перечисленных трендов можно определить МНК, используя в качеств независимой переменной время t=1…n, а в качестве зависимой переменной фактические уровни временного ряда. Для нелинейных трендов проводят стандартную процедуру линеаризации. К числу наиболее распространенных способов относятся также качественный анализ исследуемого объекта, а также построение и визуальный анализ графика зависимости уровней временного ряда от времени.
24. моделирование сезонных и циклических колебаний
1. аддитивная и мультипликативная модели временного ряда.
Простейший подход к анализу структуры временного ряда – расчет значений сезонных колебаний методом входящей средней и построение аддитивной модели временного ряда. Общий вид мультипликативной модели: Y=TSE, где T –тренд, S- сезонная компонента, E – случайная компонента. Аддитивная модель: Y=T+S+E. Построение аддитивной и мультипликативной моделей сводится к расчету T,S,E каждого уровня временного ряда.
Процесс построения аддитивной и мультипликативной моделей.
выравнивание исходных уровней ряда методом входящей средней.
расчет сезонной компоненты S.
устроение сезонной компоненты из исходных уровней ряда, получение выровненных данных T+Е для аддитивной и ТЕ для мультипликативной моделей.
аналитическое выравнивание уравнений Т+Е и ТЕ и расчет значений тренда Т с использованием полученного уравнения тренда.
расчет полученных по модели значений Т+S и TS.
расчет абсолютных или относительных ошибок.
Если значение ошибок не содержит автокорреляции, то ими можно исходные уровни временного ряда и в дальнейшем использовать временной ряд ошибок Е.
2. применение фиктивных переменных для моделирования сезонных колебаний.
Еще один способ для моделирования сезонных колебаний – построение уравнения регрессии, с включением фактора времени и фиктивных переменных. При этом количество фиктивных переменных должно быть на 1 меньше числа моментов времени внутри одного цикла колебаний. Каждая фиктивная переменная отражает сезонную компоненту для какого-било одного периода и одна равна 1 для данного периода и 0 для всех остальных периодов. Пусть имеется временной ряд, содержащий циклические колебания с периодичностью 2, тогда модель регрессии с фиктивными переменными для этого ряда будет иметь вид:
y=a+bt+b1x1+b2x2+bjxj+…+b(k-1)x(k-1)+E, где
Xj=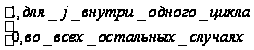
25. применение систем эконометрических уравнений
Под системой эконометрических уравнений обычно понимается система одновременных совместных уравнений. Ее применение имеет ряд сложностей, связанных с ошибками спецификации модели. В виду большого числа факторов, влияющих на экономические переменные исследователь как правило не уверен в точности предлагаемой модели. Кроме того, набор эндогенных и экзогенных переменных, соответствующих теоретическому представлению, исследователя об исследуемом объекте. Это представление сложилось по данным моделей, но может меняться. Соответственно, может меняться и вид модели с точки зрения ее идентифицируемости. Сверхидентифицируемую модель можно превратить в точно идентифицируемую модель путем добавления некоторых переменных или отбрасывания ограничений на некоторые параметры. Не исключено, что при правильной спецификации модель может быть неидентифицируема, поэтому от нее переходят к идентифицируемой, использует сверхидентифицируемую модель. Наиболее широко системы одновременных моделей используются для построения макроэкономических моделей функционирования экономики той или иной страны. Большинство из таких моделей - модели кейнсианского типа.
26. моделирование тенденции временного ряда при наличии структуры изменений. тест Чоу
От сезонных и циклических колебаний следует отличать единовременные изменения характера тенденции временного ряда, которые вызваны структурными изменениями в экономике или иными факторами. В этом случае, с некоторого времени t* происходят изменения характера динамики изучаемого параметра тренда, описывающего эту динамику. Схематично эта ситуация выглядит сл.образом:
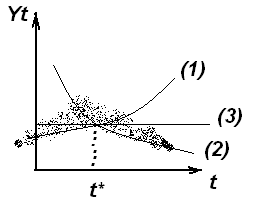
В момент времени t* сопровождается значительными изменениями ряда факторов, оказывающих сильное воздействие на изучаемый показатель Yt. Чаще всего эти изменения вызваны изменениями общей экологической ситуацией или факторами глобального характера. Если исключить временной ряд включающий в себя соответствующий момент времени, то далее основной является задача, а значит повлияют эти структурные изменения на характер тенденции. Если влияние окажется значимым, то моделирование тенденции данного временного ряда используют кусочно-линейные модели регрессии. Для этого исходная совокупность делится на 2 подсовокупности: до момента t* и после него, а затем отдельно по каждой совокупности строится отдельное уравнение регрессии. Если структурные изменения незначительно повлияют на характер тенденции, то Yt можно описать с помощью одного уравнения регрессии для всей совокупности данных.
Каждый из этих подходов имеет свои положительные и отрицательные формулы. При построении кусочно-линейной модели происходит снижение остаточной сумы квадратов по сравнению с единым уравнением, но разделение исходной совокупности на 2 части ведет к потери числа наблюдений, а соответственно числа степеней свободы. Построение единого уравнения наоборот позволяет сохранить число наблюдений, но остаточная сумма квадратов будет увеличиваться по сравнению с кусочно-линейной моделью. Поэтому выбор между 2 моделями будет зависеть от соотношения между степенями остаточной дисперсии и потерей числа степеней свободы. Формальный тест для оценки этого соотношения был предложен Грегори Чоу. Применение теста предполагает расчет параметра уравнения трендов, графики которых обозначены (1),(2), (3).
Условные обозначения для алгоритма теста Чоу.
|
№ уравнения |
Вид уравнения | Число набл сов-ти | Остаточная сумма квадратов | Число параметр. в Ур-ии | Число степеней свободы-ост дисп |
| Кусочно-линейная модель | |||||
|
(1) (2) |
Y=a1+b1t Ya2+b2t |
n1 n2 |
C1 ост С2 ост |
K1 K2 |
n1-k1 n2-k2 |
| Уравнение тренда по всей совокупности | |||||
| (3) | Y=a3+b3t | n | С3 ост | К3 | n-k3=(n1+n2)-k3 |
В соответствии с методикой Чоу определятся фактическое значение Fкритерия Стьюдента по следующим дисперсиям на одну степень свободы.
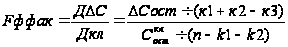
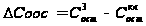
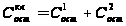
Найденное значение Fфакт сравнивается с табличным значением, полученным по таблице распределения Фишера для уровня значимости 2 и степеням свободы (k1+k2)-k3 и n-k1-k2. если Fфакт больше Fтабл то гипотеза о структуре стабильности отклонений и влияние структурных изменений на динамику изучаемого показателя признается значимой. В этом случае моделирование тенденции временного ряда нужно делать с помощью кусочно-линейной модели. Если же фактическая будет меньше табличной, то нет основания отклонить гипотезу о структурной стабильности тенденции, значит ее моделирование можно осуществить для всей совокупности уравнения тренда.
Особенности применения теста Чоу.
1) если число параметров во всех уравнениях (1),(2), (3) одинаково и равно К, то формула для вычисления Fкритерия упрощается
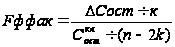
2) тест Чоу позволяет сделать вывод о наличии или отсутствии структурной стабильности в исследуемом временном ряде. Если Fфакт <F табл, означает что уравнения (1), (2)описывают одну и ту же тенденцию, а различие статистических оценок а1 и а2, b1и b2 являются статистически незначимыми. Если Fфакт>Fтабл, то гипотеза о структурной стабильности отклоняется, означает что статистическая значимость различий оценок а1 и а2, b1 и b2.
3) применение теста Чоу предполагает соблюдение предпосылок о нормальном распределении остатков в уравнениях (1), (2).
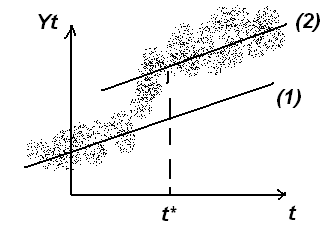
Возможны следующие сочетания изменения численных оценок параметров уравнений (1),(2)6
- изменение численной оценки свободного члена уравнения тренда а2 по сравнению с а1, при условии, что различия между b1 и b2 незначимы. Геометрически это означает, что прямые (1) и (2) параллельны. Экономически это говорит о многообразном изменении ряда Yt в момент времени t* при неизменном среднем абсолютном приросте за период.
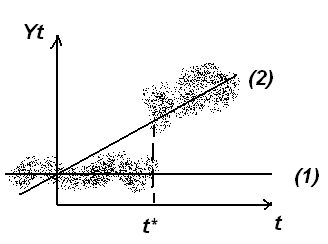
- изменение численной оценки параметра b2 по сравнению с b1 при условии, что различия между а1 и а2 статистически незначимы. Геометрически это означает, что прямые (1) и (2) пересекают ось ординат в одной точке. Экономически это связано с изменением среднего абсолютного прироста временного ряда начиная с момента времени t* при неизменном начальном уровне временного ряда при t=0.
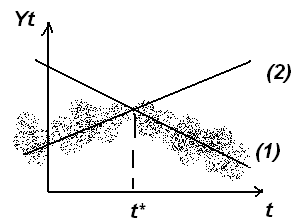
- изменение численных оценок а1 и а2, а также b1 и b2. геометрически это означает, что прямые (1) и (2) пересекаются в точке с абсциссой t*. Экономически можно говорить , что изменение тенденции сопровождается как изменением начального уровня ряда, так и среднего за период абсолютного прироста.
общее понятие о системах уравнений, используемых в эконометрике
Объектом статистического изучения являются сложные системы. При использовании отдельных уравнений регрессии с большинстве случаев предполагается, что аргументы или факторы можно измерять независимо друг от друга. На практике изменение одной переменной как правило влечет за собой изменений др, поэтому отд. взятое уравнение множественной регрессии не характеризуют истинные влияния отд. признаков. Система уравнений в эконометрике может быть построена по-разному:
возможна система независимых уравнений, когда каждая зависимая переменная у рассматривается как функция одного набора факторов х.
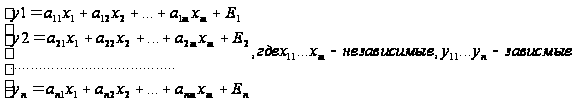
при этом, в каждом уравнении набор факторов xi может варьировать, т.е. система независимых уравнений может считаться и
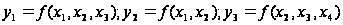 .
отсутствие того или иного фактора в уравнении системы может быть следствием как экономически нецелесообразного включения его в уравнение, так и не существенности влияния его на результативный признак. Каждое уравнение такой системы может рассматриваться самостоятельно, поэтому для нахождения его параметров используется обычный МНК, т.к. каждое уравнение представляет собой уравнение множественной регрессии.
если зависимая переменная у одного уравнения выступает в виде фактора х в др. уравнении, то можно строить систему рекурсивных уравнений.
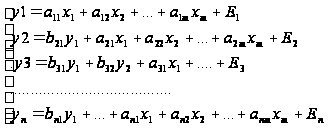
В данной системе зависимая переменная у включается в каждое последующее уравнение в качестве фактора + полный набор факторов х. как и в предыдущей системе каждое уравнение может рассматриваться самостоятельно, а параметры этих уравнений снижаются с помощью МНК.
3. наиболее распространенной системой эконометрических уравнений является система взаимосвязанных уравнений. В такой системе одни и те же зависимые переменные в одних уравнениях входят в левую часть, в др. в правую часть.
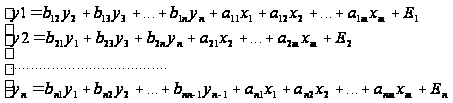
Эта система носит также название системы совместных одновременных уравнений ( структурной формы модели). В отличие от двух предыдущих систем каждое уравнение такой системы не может рассматриваться как самостоятельное, а следовательно, МНК для нее не применим. Для оценки параметров этой системы используется специальные приемы оценивания.
28.структурная и приведенная формы модели
Система одновременных уравнений обычно содержит эндогенные и экзогенные элементы. Эндогенные переменные обозначены в приведенной ранее системе как у. это зависимые переменные, число которых равно числу уравнений в системе. Экзогенные переменные обозначаются обычно х. это предопределенные переменные, влияющие на зависящие от них. Простейшая структурная форма модели имеет вид:
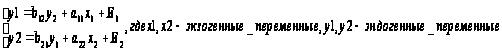 (1)
классификация переменных на экзо- и эндогенные зависит от теоретической концепции данной модели. Экономические переменные в одних моделях могут выступать как эндогенные переменные, а в др. как экзогенные. Внешнеэкономические переменные (климатические условия) выступают только в качестве экзогенных. Кроме того, в качестве экзогенных переменных могут выступать значения эндогенных переменных за предшествующий период времени. Такие переменные называются лаговыми. Структурная форма модели в правой части содержит коэффициенты при эндогенных переменных aj и bj, которые называются структурными коэффициентами модели. Использование МНК для оценивания структурных коэффициентов дает смещение и несостоятельные оценки, поэтому обычно для определении структуры коэффициентов структурная форма модели преобразуется в приведенную. Приведенная форма модели представляет собой систему линейных функций эндогенных переменных от экзогенных. Приведенная форма модели имеет вид:
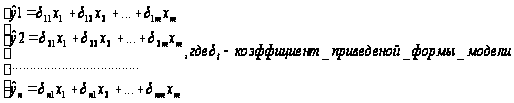
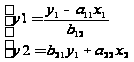
По своему виду эта система ничем не отличается от системы независимых уравнений, параметры которой находятся с помощью МНК, поэтому применяя МНК можно найти коэффициент ۟δi, а затем через них оценить значения экзогенных и эндогенных переменных. Коэффициент приведенной формы модели представляет собой функций коэффициентов структурной модели. Рассмотрим это на примере. Для структурной формы модели (1) приведенная форма модели имеет вид:
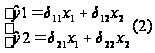
Выразим у2 из второго уравнения первой системы:
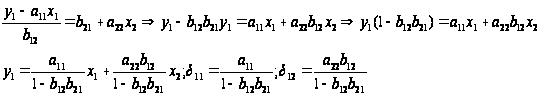
Чтобы найти δ21 и δ22 нужно выразить у1 из второго уравнения первой системы и прировнять к правой части первого уравнения первой системы.
проблема идентификации
При приведенной формы модели к структурной исследователь сталкивается с проблемой идентификации. Идентификация – единственность соответствия между приведенной структурной формами модели. С позиции идентифицируемости структурные модели можно подразделить: идентифицируемые, неидентифицируемые, сверхидентифицируемые.
если все ее структурные коэффициенты определяются однозначно, т.е. единственным образом по коэффициентам приведенной формы. Это означает, число параметров структурной модели равно числу параметров приведенной формы модели. В этом случае, структурные коэффициенты можно оценить через параметры приведенной формы.
Если число приведенных коэффициентов меньше числа структурных коэффициентов, которые могут быть оценены через коэффициенты приведенной формы. Структурная форма модели в полном виде и эндогенными переменными и экзогенными всегда неидентифицируема.
Если число приведенных коэффициентов больше числа структурных коэффициентов. В этом случае, на основе приведенных коэффициентов можно получить 2 и более значения структурных коэффициентов. В такой модели число структурных коэффициентов меньше числа приведенных коэффициентов.
Сверхидентифицируемая модель в отличии от неидентифицируемой практически решаема, но для этого требуются специальные методы. Модель считается идентифицируема, если каждое уравнение системы идентифицируется.. если хотя бы одно из уравнений системы не идентифицируется, то модель считается неидентифицируемой. Сврерхидентифицируемая модель содержит хотя бы одно сверхидентифицируемое уравнение. Если обозначить число эндогенных уравнений в j уравнении через н, а число экзогенных тип содержаться в системе, но не входят в данное уравнение через Д, то условие идентифицируемости можно записать в сл. Виде: Д+1=н - идент,Д+1<н- неидент, Д+1>н – сврерхидент. для определения структурной модели система должна быть идентифицируема или Сверхидентифицируемая.
30. Специфика статистической оценки взаимосвязи 2 временных рядов
В предыдущей главе было показано, что временной ряд содержит 3 основных компоненты: тенденцию, циклические и сезонные колебания и случайные компоненты. Наличие этих компонент сказывается на результатах корреляционно-регрессионного анализа временных рядов данных. Предварительный этап такого анализа заключается в выявлении структуры изучаемых временных рядов. Если на этом этапе выявлено, что временные ряды содержат циклические или сезонные колебания, то перед проведением дальнейшего исследования необходимо устранить сезонную или циклическую составляющую из уровня ряда. Это устранение можно проводить в соответствии с методикой построения аддитивной или мультипликативной модели. Пусть изучается зависимость между временными рядами Х и У. для количественной характеристики такой зависимости используются линейные коэффициенты корреляции. Для того, чтобы получить коэффициенты корреляции нужно избавиться от «ложной корреляции». Она означает, наличие тенденции в каждом ряде. Обычно это осуществляется с помощью метода исключения тенденции. Наличие тенденции в каждом временном ряде означает, что на зависимую переменную Yt и независимую переменную Xt оказывает влияние фактор времени, который в модели непосредственно неучтен. Yt=a+bXt+Et. фактор времени учитывается в корреляционной зависимости между значениями остатка Et за текущий момент времени. Такое влияние получило название «автокорреляцией в остатках» - нарушение одной из основных предпосылок МНК, в которой говорится о случайности остатков, полученных по уравнению регрессии. Возможный путь решения проблемы - применение обобщенного метода МНК.
31. методы исключения тенденции
Сущность всех таких методов заключается Вт том, что устранить или зафиксировать воздействие фактора времени на формирование уровня ряда. Основные методы исключения тенденции можно разделить на 2 группы:
1 группа. Методы, основанные на преобразовании исходных уровней ряда в новые переменные, не содержащие тенденции. Полученные переменные используются дальше для анализа взаимосвязи изучаемых временных рядов. Такие методы предполагают непосредственное устранение трендовой компоненты из каждого уровня временного ряда. В этой группе 2 основных метода: - метод последовательных разностей; - метод отклонений от тренда.
2 группа. Методы, основанные на изучении взаимосвязи исходных уровней временных рядов при устранении воздействия фактора времени на зависящую и независимую переменные модели. К таким методам относятся – метод включения в модель регрессии фактора времени.
Метод отклонений
от тренда. Пусть
имеется 2 временных
ряда Хt
и Yt.
Каждый из которых
содержит трендовую
переменную
t и
случайную
компоненту
Е. после проведения
аналитического
выравнивания
можно найти
параметры
соответствующих
уравнений
тренда и определить
расчетные по
тренду значения
