Построение корреляции исследуемых зависимостей
ФЕДЕРАЛЬНОЕ АГЕНТСТВО ПО ОБРАЗОВАНИЮ
ГОСУДАРСТВЕННОЕ ОБРАЗОВАТЕЛЬНОЕ УЧРЕЖДЕНИЕ ВЫСШЕГО ПРОФЕССИОНАЛЬНОГО ОБРАЗОВАНИЯ «САНКТ-ПЕТЕРБУРГСКИЙ ГОСУДАРСТВЕННЫЙ УНИВЕРСИТЕТ ЭКОНОМИКИ И ФИНАНСОВ»
КАФЕДРА СТАТИСТИКИ И ЭКОНОМЕТРИКИ
КОНТРОЛЬНОЕ ЗАДАНИЕ
по дисциплине "ЭКОНОМЕТРИКА"
ВАРИАНТ № 5
Санкт-Петербург
2009
1. По 10 банкам изучается зависимость прибыли (у – млн. руб.) от вложений в уставные капиталы предприятий (х – млн. руб.):
| № |
Прибыль, млн. руб. |
Вложения в уставные капиталы предприятий, млн. руб. |
|
1 |
55,3 |
20 |
|
2 |
50,2 |
25 |
|
3 |
60,9 |
35 |
|
4 |
62,8 |
42 |
|
5 |
63,9 |
47 |
|
6 |
64,5 |
50 |
|
7 |
65,5 |
55 |
|
8 |
66,8 |
63 |
|
9 |
67,9 |
70 |
|
10 |
69,3 |
80 |
Построить поле корреляции рассматриваемой зависимости.
Определить
уравнение
регрессии
полулогарифметической
модели:
 = а + b*lnх.
Найти индекс корреляции и сравнить его с линейным коэффициентом корреляции. Пояснить причины различий.
Найти среднюю ошибку аппроксимации.
Рассчитать стандартную ошибку регрессии.
С вероятностью 0,95 оценить статистическую значимость уравнения и коэффициента регрессии. Сделать выводы.
С вероятностью 0,95 оценить доверительный интервал ожидаемого размера прибыли, если вложения в уставные капиталы предприятий составят 45 млн. руб.
решение
При изучении зависимости между двумя признаками графический метод подбора вида уравнения регрессии достаточно нагляден. Он основан на поле корреляции.
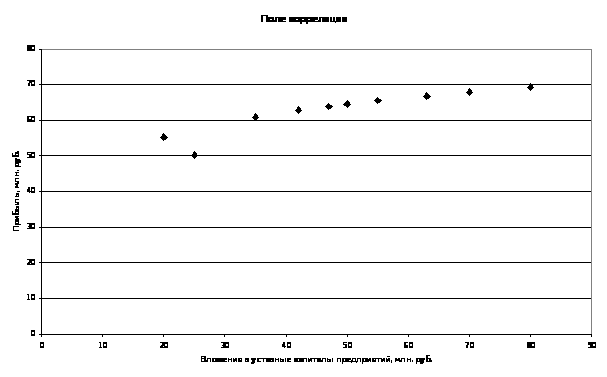
Рисунок 1.1. Поле корреляции, характеризующее зависимость прибыли от вложений в ставные капиталы предприятий.
Для определения параметров полулогарифмической функции используется система нормальных уравнений следующего вида:
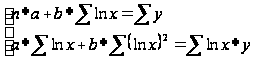 .
Таблица 1.1
Определение параметров регрессии
| № | у | у2 | х | lnx |
|
(lnx)2 | у*lnx |
| 1 | 55,3 | 3058,09 | 20 | 2,996 | 0,655 | 8,974 | 165,664 |
| 2 | 50,2 | 2520,04 | 25 | 3,219 | 0,344 | 10,361 | 161,588 |
| 3 | 60,9 | 3708,81 | 35 | 3,555 | 0,062 | 12,640 | 216,521 |
| 4 | 62,8 | 3943,84 | 42 | 3,738 | 0,005 | 13,970 | 234,726 |
| 5 | 63,9 | 4083,21 | 47 | 3,850 | 0,002 | 14,824 | 246,024 |
| 6 | 64,5 | 4160,25 | 50 | 3,912 | 0,011 | 15,304 | 252,325 |
| 7 | 65,5 | 4290,25 | 55 | 4,007 | 0,041 | 16,059 | 262,480 |
| 8 | 66,8 | 4462,24 | 63 | 4,143 | 0,114 | 17,166 | 276,761 |
| 9 | 67,9 | 4610,41 | 70 | 4,248 | 0,197 | 18,050 | 288,473 |
| 10 | 69,3 | 4802,49 | 80 | 4,382 | 0,333 | 19,202 | 303,674 |
| Сумма | 627,1 | 39639,63 | 487 | 38,051 | 1,764 | 146,550 | 2408,237 |
| Среднее | 62,710 | 3963,96 | 48,700 | 3,805 | - | 14,655 | 240,824 |
| s | 5,605 | - | - | 0,421 | - | - | - |

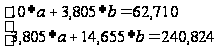 .
а
=
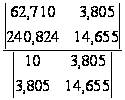 = 0,02;
b
=
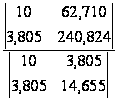 = 16,428.
Итак,
получили следующее
уравнении
регрессии:
 = 0,02 + 16,428*lnх.
Подставляя
в уравнении
регрессии
фактические
значения х,
получаем
теоретические
значения результата
 .
По ним рассчитываем
показатель
тесноты связи
– индекс корреляции.
rху
=
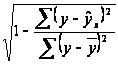
Таблица 1.2
Расчет коэффициента корреляции
| № | у |
|
|
|
| 1 | 55,3 | 49,23 | 36,80 | 54,91 |
| 2 | 50,2 | 52,90 | 7,29 | 156,50 |
| 3 | 60,9 | 58,43 | 6,11 | 3,28 |
| 4 | 62,8 | 61,42 | 1,90 | 0,01 |
| 5 | 63,9 | 63,27 | 0,40 | 1,42 |
| 6 | 64,5 | 64,29 | 0,05 | 3,20 |
| 7 | 65,5 | 65,85 | 0,12 | 7,78 |
| 8 | 66,8 | 68,08 | 1,65 | 16,73 |
| 9 | 67,9 | 69,81 | 3,66 | 26,94 |
| 10 | 69,3 | 72,01 | 7,33 | 43,43 |
| Сумма | 627,1 | 625,30 | 65,31 | 314,19 |
| Среднее | 62,710 | - | - | - |


rху
=
 = 0,89 – связь сильная.
Рассчитаем линейный коэффициент корреляции:
rxy
= b* = 16,428*
 = 0,91 – данное значение
близко к единице
и означает
наличие очень
тесной зависимости
прибыли от
вложений в
уставные капиталы
предприятий.
Мы получили различие между индексом корреляции и линейным коэффициентом корреляции из-за различий в принимаемой базе при расчетах, т.е. в одном случае используется потенцированное значение, а в другом непотенциированное.
Средняя ошибка аппроксимации – среднее отклонение расчетных значений от фактических:
 =
 *100%.
Таблица 1.3
Расчет средней ошибки аппроксимации
| № | у |
|
|
| 1 | 55,3 | 49,23 | 0,110 |
| 2 | 50,2 | 52,90 | -0,054 |
| 3 | 60,9 | 58,43 | 0,041 |
| 4 | 62,8 | 61,42 | 0,022 |
| 5 | 63,9 | 63,27 | 0,010 |
| 6 | 64,5 | 64,29 | 0,003 |
| 7 | 65,5 | 65,85 | -0,005 |
| 8 | 66,8 | 68,08 | -0,019 |
| 9 | 67,9 | 69,81 | -0,028 |
| 10 | 69,3 | 72,01 | -0,039 |
| Сумма | 627,1 | 625,30 | 0,040 |

=
 *0,040*100
= 0,4% - в среднем
расчетные
значения отклоняются
от фактических
на 0,4%.
Стандартная ошибка регрессии, как и ошибка аппроксимации, служит для оценки качества уравнения регрессии. Ошибка определяется по формуле:
S
=
 =
 = 2,857.
f-тест – оценивание качества уравнения регрессии – состоит в проверке гипотезы Н0 о статической незначимости уравнения регрессии и показателя тесноты связи. Для этого выполняется сравнения фактического Fфакт и критического Fтабл значений f-критерия Фишера.
Fфакт определяется из соотношения:
Fфакт
=
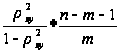 =
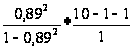 = 30,48,
где n – число единиц совокупности;
m – число параметров при переменных х.
Поскольку Fфакт > Fтабл. = 5,32, то Н0 – гипотеза о случайной природе оцениваемых характеристик отклоняется и признается их статистическая значимость и надежность.
Для параметров парной регрессии средняя ошибка оценки вычисляется:
mb
=
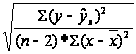 =
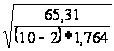 = 2,151;
tb
=
 =
 = 7,637.
Табличное значение критерия Стьюдента при уровне значимости 0,05 и количестве степеней свободы 10 – 2 = 8 составляет 2,306.
Вывод: полученное значение критерия tb по модулю больше табличного, следовательно, можно отклонить гипотезу о несущественности коэффициента регрессии b.
Полученные оценки уравнения регрессии позволяют использовать его для прогноза. Если вложения в уставные капиталы предприятий составят 45 млн. руб., то вложения в уставные капиталы предприятий будут:
 = 0,02 + 16,428*ln45 = 62,556
млн. руб.
Ошибка прогноза вычисляется по формуле:
m=
sост*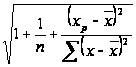 = 2,857*
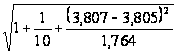 = 2,857*1,049 = 2,997.
Предельная ошибка прогноза, которая в 95% случаев не будет превышена, составит:
D
= tтабл*
m
= 2,306*2,997 = 6,911.
Доверительный интервал прогноза:
g
=
±
D
= 62,556 ± 6,911;
gmin
=
-
D
= 62,556 – 6,911 = 55,645;
gmах
=
+
D
= 62,556 + 6,911 = 69,467.
Итак, ожидаемый размер прибыли, если вложения в уставные капиталы предприятий составят 45 млн. руб., не выйдет с вероятностью 0,95 за пределы интервала [55,645; 69,467] млн. руб.
2. По 20 предприятиям региона, выпускающим однородную продукцию построена модель объема выпуска (у – тыс. ед.) от численности занятых (х1 - человек), элекровооруженности труда (х2 – кВт*час на 1 работника) и потерь рабочего времени (х3 - %). Результаты оказались следующими:
= а + 1,8*х1 + 3,2*х2
– 2,1*х3 R2
= 0,875
(2,1) (3,4) (4,9) (1,9)
В скобках указаны фактические значения t-критерия для параметров уравнения регрессии.
Кроме того, известна следующая информация:
|
Среднее значение |
Коэффициент вариации, % |
|
|
у |
25 |
40 |
|
х1 |
420 |
20 |
|
х2 |
30 |
35 |
|
х3 |
18 |
10 |
Дать интерпретацию коэффициентов регрессии и оценить их значимость. Сделать выводы.
Оценить параметр а.
Оценить значимость уравнения регрессии с помощью F-критерия Фишера с вероятностью 0,95. Сделать выводы.
Построить уравнение множественной регрессии в стандартизованном масштабе и сделать выводы.
Найти частные коэффициенты корреляции и сделать выводы.
Дать интервальную оценку для коэффициентов регрессии.
Определить частные средние коэффициенты эластичности и сделать выводы.
Оценить скорректированный коэффициент множественной детерминации.
решение
Интерпретация уравнения регрессии: параметр b1 свидетельствует о том, что с увеличением численности занятых на 1 чел., объем выпуска увеличивается на 1,8 тыс. ед. при постоянном уровне электровооруженности труда и потерь рабочего времени.
Увеличение электровооруженности труда на 1 кВт.час на 1 работника объем выпуска увеличивается на 3,2 тыс. ед. при постоянном уровне численности занятых и потерь рабочего времени.
Увеличение же потерь рабочего времени на 1% объем выпуска снижается на 2,1 тыс. ед. при постоянном уровне численности занятых и элекровооруженности труда.
Оценку статистической значимости коэффициентов регрессии проведем с помощью t-статистики Стьюдента и путем расчета доверительного интервала каждого из показателей.
Выдвигаем гипотезу Н0 о статистически незначимом отличии коэффициентов регрессии от нуля.
tтабл для числа степеней свободы df = n – 2 = 20 – 2 = 18 и a = 0,05 составит 2,101.
Фактические значения t-статистики:
tb1 = 3,4 > tтабл = 2,101;
tb2 = 4,9 > tтабл = 2,101;
tb3 = -1,9 < tтабл = 2,101.
Гипотеза Н0 отклоняется, т.е. b1 и b2 не случайно отличаются от 0, а статистически значимы. Гипотеза Н0 не отклоняется в случае коэффициента b3, данный коэффициент следует признать статистически незначимым.
Выдвигаем гипотезу Н0 о статистически незначимом отличии показателя а от нуля.
tтабл для числа степеней свободы df = n – 2 = 20 – 2 = 18 и a = 0,05 составит 2,101.
Фактические значения t-статистики: tа = 2,1 > tтабл = 2,10.
Гипотеза Н0 отклоняется, т.е. параметр а не случайно отличаются от 0, а статистически значим.
f-тест – оценивание качества уравнения регрессии – состоит в проверке гипотезы Н0 о статической незначимости уравнения регрессии и показателя тесноты связи. Для этого выполняется сравнения фактического Fфакт и критического Fтабл значений f-критерия Фишера.
Fфакт определяется из соотношения:
Fфакт
=
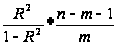 =
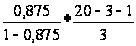 = 37,33,
где n – число единиц совокупности;
m – число параметров при переменных х.
Поскольку Fфакт > Fтабл. = 3,24, то Н0 – гипотеза о случайной природе оцениваемых характеристик отклоняется и признается их статистическая значимость и надежность.
Для построения уравнения в стандартизованном масштабе рассчитаемbi, используя формулы для перехода от bi к bi:
bi
= bi* .
Таблица 2.1
Расчет среднеквадратического отклонения
| Среднее значение | Коэффициент вариации, % | s | |
| (1) | (2) | (3) | (4) = (2)*(3) |
| у | 25 | 40 | 10 |
| х1 | 420 | 20 | 84 |
| х2 | 30 | 35 | 10,5 |
| х3 | 18 | 10 | 1,8 |
b1
= 1,8* = 15,12;
b2
= 3,2* = 3,36;
b3
= -2,1* = -0,38;
Получим уравнение: ty = 15,12*tx1 + 3,36*tx2 – 0,38*tх3.
Анализ β-коэффициентов показывает, что на объем выпуска из трех исследуемых факторов сильнее оказывает фактор X1 – численность занятых, так как ему соответствует наибольшее значение β-коэффициента.
Частные коэффициенты корреляции можно определить по формуле на основе коэффициентов детерминации:
ryx1*x2x3
=
 ;
ryx2*x1x3
=
 ;
ryx3*x1x2
=
 .
Определяем частный коэффициент корреляции у с х1:
Fх1
=
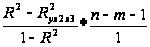 ;
tb1
=
 Ю
Fх1
=
 = 3,42
= 11,56;
 = R2
-
 = 0,875 -
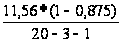 = 0,785;
ryx1*x2x3
=
 = 0,647.
При постоянном уровне электровооруженности труда и потерь рабочего времени объем выпуска тесно зависит от численности занятых (теснота зависимости соответствует 0,647).
Определяем частный коэффициент корреляции у с х2:
Fх2
=
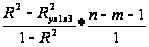 ;
tb2
=
 Ю
Fх2
=
 = 4,92
= 24,01;
 = R2
-
 = 0,875 -
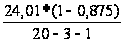 = 0,687;
ryx2*x1x3
=
 = 0,775.
При постоянном уровне численности занятых и потерь рабочего времени объем выпуска тесно зависит от электровооруженности труда (теснота зависимости соответствует 0,775).
Определяем частный коэффициент корреляции у с х3:
Fх3
=
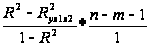 ;
tb3
=
 Ю
Fх3
=
 = 1,92
= 3,61;
 = R2
-
 = 0,875 -
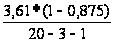 = 0,847;
ryx2*x1x3
=
= 0,428.
При постоянном уровне численности занятых и электровооруженности труда объем выпуска средне зависит от потерь рабочего времени (теснота зависимости соответствует 0,428).
Для расчета доверительного интервала определяем предельную ошибку для коэффициентов регрессии при факторах:
D = tтабл*mbxi,
где
mbx1
=
 =
 = 0,529;
mbx2
=
 =
 = 0,653;
mbx3
=
 =
 = -1,105;
для b1
D = 2,11*0,529 = 1,116.
b1 - D = 1,8 – 1,1 = 0,7;
b1 +D = 1,8 + 1,1 = 2,9.
Итак, интервальное значение для коэффициента регрессии при факторе х1 с вероятностью 0,95 следующее [0,7; 2,9].
для b2
D = 2,11*0,653 = 1,378.
b2 - D = 3,2 – 1,4 = 1,8;
b2 +D = 3,2 + 1,4 = 4,6.
Итак, интервальное значение для коэффициента регрессии при факторе х2 с вероятностью 0,95 следующее [1,8; 4,6].
для b3
D = -2,11*1,105 = -2,332.
b2 - D = -2,1 + 2,3 = 0,2;
b2 +D = -2,1 - 2,3 = -4,4.
Итак, интервальное значение для коэффициента регрессии при факторе х3 с вероятностью 0,95 следующее [-4,4; 0,2].
Частные коэффициенты эластичности для линейной регрессии рассчитывают, как правило, при средних значениях факторов и результата:
 = bi*
 .
 = 1,8*
 = 30,24;
 = 3,2*
 = 3,84;
 = -2,1*
 = -1,51.
Анализ частных коэффициентов эластичности показывает, что по абсолютному приросту наибольшее влияние на значение объема выпуска оказывает фактор X1 – численность занятых, увеличение данного фактора на 1 пункт приводит к увеличению объема выпуска на 30,24 пункта. Увеличение электровооруженности труда на 1 пункт приводит к увеличению объема выпуска на 3,84 пункта. А увеличение потерь рабочего времени на 1 пункт приводит к снижению объема выпуска на 1,51 пункта.
Скорректированный коэффициент множественной детерминации содержит поправку на число степеней свободы и рассчитывается по формуле:
 = 1 – (1 – R2)*
 = 1 – (1 – 0,875)*
 = 0,852.
3. Показать, что в следующей системе