Методы решения уравнений линейной регрессии
 = 0,57.
Это означает, что при увеличении факторного признака на 1 % результирующий показатель увеличится на 0,57%.
Бета-коэффициент:
 ,
Sy=
 и Sx=
 .
Sx= =0,14
Sy=
 =0,10
 0,59*0,14/0,1=0,78.
Т.е. увеличение объема капиталовложений на величину среднеквадратического отклонения этого показателя приведет к увеличению среднего значения объема выпуска продукции на 0,78 среднеквадратического отклонения этого показателя.
 отн=
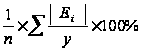 = 93,77/10 = 9,34%.
В среднем
расчетные
значения
 для степенной
модели отличаются
от фактических
значений на
9,34%.
9.3 Показательная модель
Коэффициент детерминации:
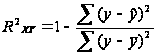 =
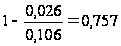
Вариация результата Y на 75,7% объясняется вариацией фактора Х. Коэффициент эластичности:

 = 28,71.
Это означает, что при росте фактора Х на 1 % результирующий показатель Y изменится на 28,71 %.
Бета-коэффициент:
Sx= =10,5
Sy==0,10
1,27*10,5/0,10=129,10.
Т.е. увеличение объема капиталовложений на величину среднеквадратического отклонения этого показателя приведет к увеличению среднего значения объема выпуска продукции на 129,1 среднеквадратического отклонения этого показателя.
отн=
91,9/ 10 = 9,19%.
В среднем
расчетные
значения
для показательной
модели отличаются
от фактических
значений на
9,19%.
Вывод
Лучшей из уравнений нелинейной регрессии является показательная: выше коэффициент детерминации, наименьшая относительная ошибка. Модель можно использовать для прогнозирования.