Выявление экономических закономерностей в условиях ООО "Мясная традиция"
 – коэффициент
регрессии;
Существуют разные способы оценивания параметров регрессии. Самым простым, най универсальным является метод наименьших квадратов. Расчеты были выполнены на ПEOM с помощью пакета электронных таблиц Excel. Составляем расчетную таблицу, табл. 2.2
Вычисляем средние значения себестоимости и производительности труда, по формулам:
 ;
(2.3)
 ;
(2.4)
Таблица 2.2 – Расчетная таблица
|
|
|
|
|
|
|
|
|
| 1 | 122,96 | 44,7 | 15119,162 | 1998,09 | 5496,312 | 44,672414 | 0,000761 |
| 2 | 117,61 | 41,2 | 13832,112 | 1697,44 | 4845,532 | 46,699887 | 30,248753 |
| 3 | 132,75 | 37,7 | 17622,563 | 1421,29 | 5004,675 | 40,962327 | 10,64278 |
| 4 | 135,26 | 35,8 | 18295,268 | 1281,64 | 4842,308 | 40,01112 | 17,733536 |
| 5 | 105,53 | 43,7 | 11136,581 | 1909,69 | 4611,661 | 51,277807 | 57,423159 |
| 6 | 119,62 | 47,4 | 14308,944 | 2246,76 | 5669,988 | 45,938163 | 2,1369671 |
| 7 | 110,79 | 51,8 | 12274,424 | 2683,24 | 5738,922 | 49,284441 | 6,3280371 |
| 8 | 91,03 | 53,51 | 8286,4609 | 2863,3201 | 4871,0153 | 56,772827 | 10,646042 |
| 9 | 117,43 | 52,6 | 13789,805 | 2766,76 | 6176,818 | 46,768101 | 34,01105 |
| 10 | 106,63 | 51,9 | 11369,957 | 2693,61 | 5534,097 | 50,860943 | 1,0796386 |
| 11 | 114,78 | 52,2 | 13174,448 | 2724,84 | 5991,516 | 47,772363 | 19,603969 |
| 12 | 115,79 | 55,9 | 13407,324 | 3124,81 | 6472,661 | 47,389606 | 72,426799 |


Расчетные
значения
 .
Дальше вычисляем
средние квадратичные
отклонения:
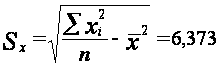 (2.5)
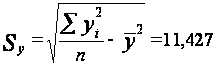 .
(2.6)
Коэффициент
корреляции
может принимать
значение
 .
Негативное
значение коэффициента
говорит, об
обратной связи
при знаков в
и х, позитивный
– о прямой связи.
Он рассчитывается
по формуле:
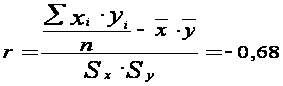 .
(2.7)
В нашем случае обратная связь между себестоимостью продукции и продуктивностью труда. По полученным результатам расчета вычисляем коэффициенты регрессии:
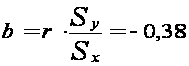 ;
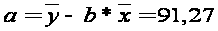 (2.8)
Вычисляем остаточную дисперсию:
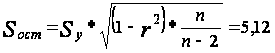 (2.9)
Коэффициент детерминации для данной модели
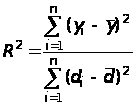 (2.10)
равняется:
 =0,462.
Проверим
значимость
коэффициентов
регрессии а
и b, которые оценены.
Это можно сделать
с помощью анализа
их отношения
к своим стандартным
отклонениям
 :
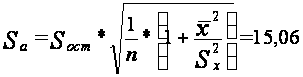
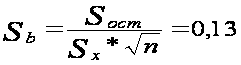 (2.11)
Ошибка коэффициента корреляции вычисляется:
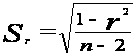 (2.12)
И имеет значение
 =0,232.
Вычисляем коэффициенты надежности коэффициентов корреляции и регрессии (значение статистики Стюдента):
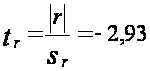 ;
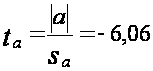 ;
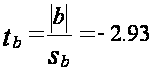 (2.13)
Случайная
величина
 имеет t-деление
Стьюдента с
n-2 степенями
вольности.
Поскольку значение коэффициента детерминации небольшое, для уверенности проверим адекватность линейной модели за F–критерієм Фишера [1]. Для этого за статистическими таблицами F–розподілу Фишера для 1%-ого уровня значимости (задаем произвольно) и при степенях вольности соответственно 1 и n–2=12-2=10 найдем критическое значение. Рассчитано значение F–критерію Фишера соответственно равняется:
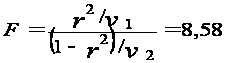 (2.14)
где
 и
 - степени воли;
для парного
уравнения
регрессии
=1,
=n-2.
Для определения линейной зависимости, которая лучше всего аппроксимирует данные о себестоимости и производительности труда, использовалась функция Microsoft Excel [25]:
ЛИНЕЙН – известны значения Y; известны значения X; конст; статистика
где известны значения Y – множество значений себестоимости; известны значения Х – множество значений производительности труда;
конст – логическое значение, которое указывает, нужно ли, чтобы константа уравнения регрессии равнялась 0;
статистика – логическое значение, которое указывает, нужно ли повернуть дополнительную статистику по регрессии (стандартные значения ошибок, регрессионная сумму квадратов и тому подобное).
Функция ЛИНЕЙН использует метод наименьших квадратов и возвращает массив, который описывает полученную прямую.
Для определения наличия взаимосвязи между себестоимостью и производительностью труда определяется коэффициент корреляции на основе функции [16]:
КОРРЕЛ (массив 1; масив2)
где массив 1 – массив значений эксплуатационных расходов;
массив 2 – массив значений объемов перевозок.
Результаты расчетов с помощью встроенной функции и методом наименьших квадратов идентичные. Потому, линейное уравнение регрессии имеет вид: у = 91,27-0,37х. Расчетные значения tа и tb больше табличного значения (tтаб = 2,23), потому коэффициент корреляции и коэффициенты линейного уравнения регрессии значимы. Потому что расчетное значение статистики Фишера для линейного уравнения больше табличного F (10;0;0,05), то линейное уравнение регрессии адекватно описывает зависимость у от x. Значение ta не имеет большого значения, потому что а - свободный член уравнения регрессии. Потому что корреляционная связь сильная, то объясняющая переменная х определяет от 50% до 100% вариации результата в. r2 = 0,46, потому себестоимость 1 тонны продукции, изменится на 46%, при изменении производительности труда 1 рабочий, 54% - это влияние других факторов. Поскольку b < 0 и r > 0, то с уменьшением себестоимости 1 тонны продукции, производительность труда 1 рабочий увеличится.
2.4 Выявление закономерности типа "классификация" и построение закона распределения прибыли на ООО "Мясная традиция" в зависимости от продаж колбасных изделий по сортам
Для выявления закона распределения прибыли предприятия, необходимо взять данные о работе предприятия за все 3 года для более точного выявления закона, данные предварительно анализируются с помощью технологий Data Mining, а именно методом "классификация", что позволяет сгруппировать их по направлениям. Для дальнейшего построения закона распределения, можно воспользоваться двумя методами:
- можно вывести математические формулы закона распределения и вычислить данный закон распределения и построить по нему график;
- можно воспользоваться встроенными функциями Excel "Анализ Данных", которая строит сам закон распределения прибыли.
Метод, который предполагает введение статистических формул закона распределения, не соответствует общей тематике работы, потому что технологии Data Mining не совместимы со статистикой.
Поэтому более подробно будет рассмотрен метод второй – основанный на встроенных функциях приложения Excel "Анализ Данных". Табличный процессор Excel имеет несколько функций, которыми можно воспользоваться для построения закона распределения. Рассмотрим одну из них – это функция "Гистограмма". Данная функция строит график распределения прибыли по каждому направлению, с учетом что общая сумма вероятности попадания всех направления равняется 1, а вероятность попадания каждого направления в данный интервал показывает и вероятность получения прибыли отданного направления по сравнению с остальными направлениями. Данная кривая, полученная в ходе выполнения данной функции и будет законом распределения прибыли на предприятии в зависимости от направления отдыха. Исходные данные по годам, представлены в таблицах 2.3 - 2.5.
Таблица 2.3 – Данные о прибыли по видам продукции за 2005 год
| Наименование продукции | Прибыль от реализации | |
| 2005 | ||
| тыс. грн. | % | |
| Любительская | 12 633,19 | 20,04 |
| Сервелат | 9 987,92 | 15,84 |
| Говяжья | 4 275,71 | 6,78 |
| Московская | 4 110,74 | 6,52 |
| Останкинская | 4 102,72 | 6,51 |
| Молочная | 4 081,33 | 6,47 |
| Отдельная | 3 444,96 | 5,46 |
| Любительские | 3 206,00 | 5,09 |
| Гетинская | 2 821,58 | 4,48 |
| Зернистая | 2 800,16 | 4,44 |
| Молочные | 2 381,92 | 3,78 |
| Шпикачки | 2 372,91 | 3,76 |
| Особая | 2 002,24 | 3,18 |
| Сливочные | 1 968,15 | 3,12 |
| Ураинские | 1 943,10 | 3,08 |
| Детская | 456,42 | 0,72 |
| Балык свиной | 414,66 | 0,66 |
| Рулет говяжий | 43,15 | 0,07 |
| ВСЕГО | 63046,9 | 100,0 |
Графически закон распределения прибыли за 2005 год на предприятии ООО "Мясная традиция" по странам указан на рисунке 2.1.
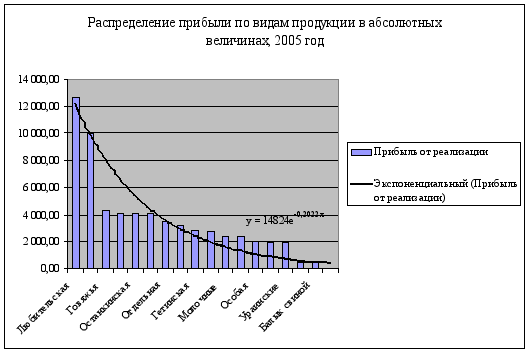
Рисунок 2.1 – Закон распределения прибыли предприятия 2005 год
Таблица 2.4 – Данные о прибыли по видам продукции за 2006 год
| Наименование продукции | Прибыль от реализации | |
| тыс. грн. | % | |
| Любительская | 16 607,50 | 18,44 |
| Сервелат | 14 459,48 | 16,06 |
| Говяжья | 7 026,25 | 7,80 |
| Останкинская | 6 132,00 | 6,81 |
| Отдельная | 5 675,75 | 6,30 |
| Молочная | 5 621,00 | 6,24 |
| Гетинская | 5 256,00 | 5,84 |
| Московская | 5 110,00 | 5,67 |
| Зернистая | 4 872,75 | 5,41 |
| Особая | 3 723,00 | 4,13 |
| Шпикачки | 3 723,00 | 4,13 |
| Сливочные | 2 739,00 | 3,04 |
| Молочные | 2 737,50 | 3,04 |
| Ураинские | 2 708,30 | 3,01 |
| Детская | 1 752,00 | 1,95 |
| Балык свиной | 912,5 | 1,01 |
| Любительские | 560,1 | 0,62 |
| Рулет говяжий | 438 | 0,49 |
| ВСЕГО | 90054,1 | 100,0 |
Графически закон распределения прибыли за 2006 год на предприятии ООО "Мясная традиция" по видам продукции указан на рисунке 2.5.
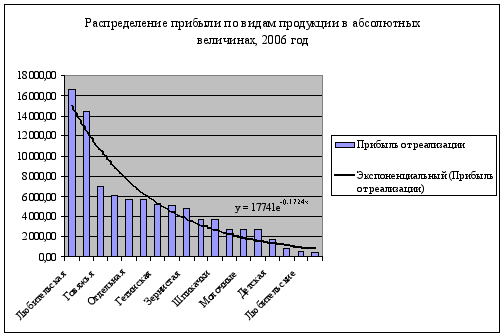
Рисунок 2.2 – Закон распределения прибыли предприятия за 2006 год
Таблица 2.5 – Данные о прибыли по видам продукции за 2007 год
| Наименование продукции | Прибыль от реализации | |
| 2007 | ||
| тыс. грн. | % | |
| Сервелат | 21 489,60 | 24,25 |
| Молочная | 10 804,00 | 12,19 |
| Говяжья | 9 427,95 | 10,64 |
| Детская | 6 796,50 | 7,67 |
| Останкинская | 6 460,50 | 7,29 |
| Гетинская | 5 223,60 | 5,90 |
| Отдельная | 4 672,00 | 5,27 |
| Зернистая | 4 038,30 | 4,56 |
| Особая | 3 899,52 | 4,40 |
| Сливочные | 3 110,25 | 3,51 |
| Молочные | 2 708,30 | 3,06 |
| Шпикачки | 2 409,00 | 2,72 |
| Ураинские | 2 324,40 | 2,62 |
| Любительские | 1 614,76 | 1,82 |
| Московская | 1 287,40 | 1,45 |
| Балык свиной | 1 204,50 | 1,36 |
| Любительская | 693,5 | 0,78 |
| Рулет говяжий | 442 | 0,50 |
| ВСЕГО | 88606,1 | 100,0 |
Графически закон распределения прибыли за 2007 год на предприятии ООО "Мясная традиция" по странам указан на рисунке 2.6.
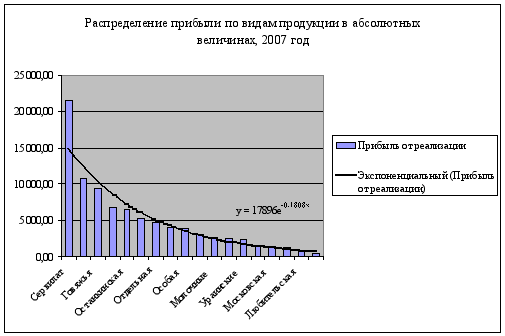 Рисунок 2.3 –
Закон распределения
прибыли предприятия
за 2006 год
Для обобщенного анализа прибыли предприятие, была создана общая таблица по направлениям суммарно за годы работы предприятия и суммарная прибыль по данным наименованиям продукции.
Таблица 2.6 – Данные о прибыли по видам продукции за период работы предприятия три года
| Наименование продукции | Прибыль от реализации | |
| тыс. грн. | % | |
| Суммарная | ||
| Колбасы вареные | 102 114,78 | 42,25 |
| Останкинская | 16 695,22 | 6,91 |
| Говяжья | 20 729,91 | 8,58 |
| Отдельная | 13 792,71 | 5,71 |
| Молочная | 20 506,33 | 8,48 |
| Любительская | 29 934,19 | 12,38 |
| Детская | 9 004,92 | 3,73 |
| Колбасы копченые | 91 082,28 | 37,68 |
| Гетинская | 13 301,18 | 5,50 |
| Московская | 10 508,14 | 4,35 |
| Сервелат | 45 937,00 | 19,01 |
| Особая | 9 624,76 | 3,98 |
| Зернистая | 11 711,21 | 4,85 |
| Сосиски | 20 174,06 | 8,35 |
| Ураинские | 6 975,80 | 2,89 |
| Любительские | 5 380,86 | 2,23 |
| Сливочные | 7 817,40 | 3,23 |
| Сардели | 16 332,63 | 6,76 |
| Молочные | 7 827,72 | 3,24 |
| Шпикачки | 8 504,91 | 3,52 |
| Мясные деликатесы | 3 444,11 | 1,42 |
| Балык свиной | 2 531,66 | 1,05 |
| Рулет говяжий | 923,15 | 0,38 |
| ВСЕГО | 241 707,07 | 100,00 |
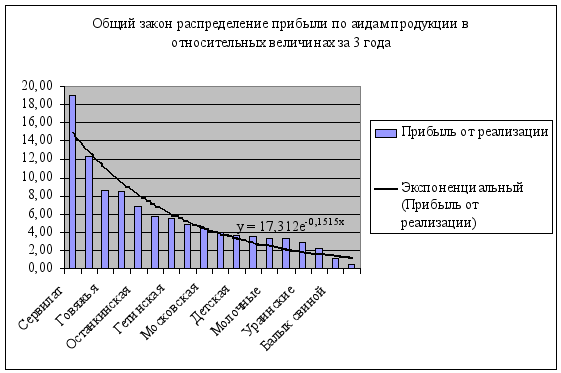
Рисунок 2.4 – Общий закон распределения прибыли предприятия по видам продукции за 3 года в относительных величинах
Проанализировав рисунки 2.1 – 2.4, можно сказать что, данные прибыли предприятии не подчиняются нормальному закону распределения (как уже быдло указано ранее), но сама функция экспоненциального закона распределения, можно сказать недостаточно точно описывает данный закон распределения. Это связано с тем, что кривая экспоненциального распределения должна проходить по каждой из верхних точек значений каждого направления, а в данном случае она проходит лишь по некоторым точкам, а по некоторым точкам с большой ошибкой. Таким образом, можно сделать вывод, что данные о прибыли на предприятии довольно близки к экспоненциальному, но не совсем точно описываются данной моделью.
Так как величина прибыли на предприятии ООО "Мясная традиция" зависит от многих параметров, в том числе сезонность, можно сказать, что закон распределения описывается случайной величиной с дискретным распределением.
На рисунках 2.1 – 2.4 отдельно график дискретного закона распределения прибыли не выводился, потому что он будет накладываться на график направлений. Можно сказать, что график дискретного закона распределения будет проходить через каждую точку значений прибыли от вида продукции.
В общем виде, наиболее точным видом закона распределения, можно сказать, что график дискретного закона распределения прибыли на ООО "Мясная традиция", будет проходить через все точки данных о прибыли от каждого вида продукции. Таким образом, соединив данные точки получим дискретный закон распределения прибыли ООО "Мясная традиция". График дискретного закона распределения представлен на рисунке 2.5.
Аналогичным образом можно поострить графики пор каждому году, но больший интерес для руководства предприятия и для менеджеров будет график закона распределения прибыли за три года, представленный на рисунке 2.6.
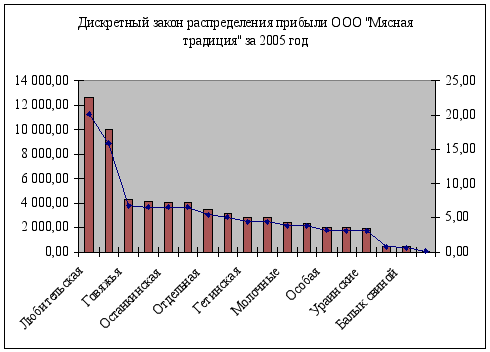
Рисунок 2.5 – Дискретный закон распределения прибыли за 2005 год на ООО "Мясная традиция"
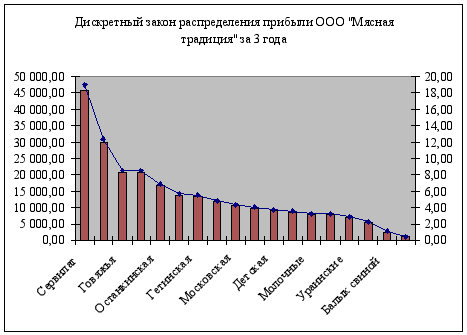
Рисунок 2.6 – Дискретный закон распределения прибыли за 3 года работы предприятия
Анализ данных графиком распределения прибыли по каждому году и за три года обобщенный, показывает, что различные методы анализа по странам совпадают – направления, приносящие максимальную прибыль, которые были определены с помощью технологии Data Mining, подтвердились при построении закона распределения прибыли. Более детально изучив графики, можно сказать, что закон распределения прибыли на ООО "Мясная традиция" подчиняется экспоненциальному закону. Таким образом, построив экспоненциальный тренд на графике, можно сказать, что данные на предприятии ООО "Мясная традиция" подчиняются экспоненциальному закону распределения.
При сравнении таблиц за 2005 - 2007 годы, видно что с каждым годом спектр направлений работы ООО "Мясная традиция" расширяется, что говорит об эффективной работе предприятия. А также наблюдается рост основных направлений по сравнению с прошедшими годами. Таким образом, можно сказать что ООО "Мясная традиция" выпускает не только широко известные виды колбасных изделий, пользующиеся наибольшим спросом, но и выпускает новые виды продукции, которые во многом увеличивают общую прибыль предприятия.
2.5 Разработка оптимизационной модели деятельности ООО "Мясная традиция"
Математический инструментарий принятия решения (экономико-математические модели и методы - ЭМММ) представляет собой логический системный подход к решению проблемы управления. Схематически его можно изобразить, как это показано на рис. 2.10.
С точки зрения ЭМММ центральным моментом становится конструирование модели - абстрактного представления существующей проблемной ситуации. Обычно такая модель представляется в виде математического соотношения или графика.
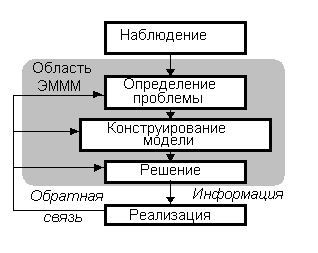
Рисунок 2.7 – Использование ЭМММ при принятии решения
Некоторые модели не дают ответа и рекомендаций по решению. Однако они обеспечивают описательные результаты: эти результаты описывают моделируемую систему (например, дисперсия продаж некоторых товаров по месяцам в течение года). Менеджер не прямо применяет полученный результат как решение, но сопоставляет его со своими оценками и прогнозами. Если менеджер не использует результаты ЭМММ, то эти результаты нереализуемы. Если это так, то должны быть введены дополнительные ресурсы или усилия при решении проблемы, конструировании модели и ее решении.
Результаты моделирования и решения основаны на сравнении путем обратной связи с первоначальной моделью. Эта модель может модифицироваться при испытаниях в различных условиях и будущих решениях менеджера. Результаты могут указывать, что проблема полностью не охвачена ранее и это требует изменений или реконструкции первоначальной модели. В этом случае ЭМММ представляют непрерывный процесс, а не одиночное решение одиночной проблемы.
Классификация ЭМММ приведена на рис. 2.8. В курсе ЭМММ подробно рассматривается большая часть этих процедур. Здесь далее содержится краткий общий обзор методов и оценка их практической применимости в современном менеджменте.
Наиболее популярна техника линейного программирования. К ней проводят задачи, связанные с ограничениями (по ресурсам, времени, рабочей силе, энергии, финансам, материалам) и с целевой функцией типа максимизации прибыли. Существенным является линейность функциональных соотношений в математической модели. Конкретная техника решений состоит в использовании алгоритма последовательных шагов (т. е. программы).
При использовании вероятностных процедур, в отличие от линейного программирования, результаты носят вероятностный характер и должны содержать некоторую неопределенность и возможность присутствия альтернативных решений.
Процедуры управления запасами специально разработаны для анализа проблем запасов, что характерно для большинства коммерческих фирм. Эта частная функция управления вносит существенный вклад в издержки любого бизнеса.
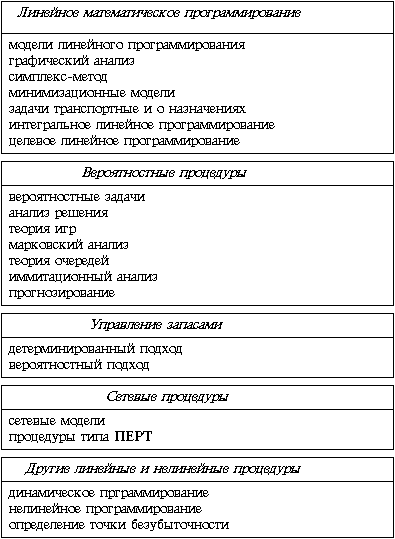
Рисунок 2.8 – Классификация ЭМММ
Сетевые модели более диаграммы, чем точные математические соотношения. Они представляют в наглядной форме систему действий для их анализа.
Другие процедуры являются многоступенчатыми (программными), но отличными по постановке от линейной задачи.
На основании изучения спроса покупателей предприятие разрабатывает месячные, квартальные и годовые планы своей хозяйственной деятельности. При этом следует учитывать возможность увеличения прибыли предприятия, выполнения плана товарооборота, полного удовлетворения спроса покупателей на различные виды товаров и качества обслуживания. Другими словами, в плане торгового предприятия должны быть отражены способы наилучшего использования имеющихся ресурсов: торговые залы, складские помещения, численность персонала, торговое оборудование и т.д.
В модели планирования хозяйственной деятельности предприятия можно использовать критерий товарооборота с учетом ограничений на ресурсы и ассортимент реализуемых товаров.
Общая производственная мощность (L) – 87414 кг.
Максимальный товарооборот (S) – 30000 тыс. т/мес.
Максимальные затраты на сбыт (N) – 150000 грн./мес.
Пусть сi – прибыль c 1 т продукции, тогда согласно формуле (2.16)
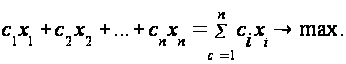 (2.16)
Ограничение:
а) затраты на сбыт: dі – затраты на единицу продукции, тогда,
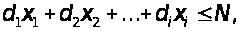 (2.17)
б) производственная мощность:
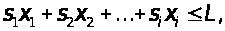 (2.18)
в) товарооборот:
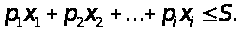 (2.19)
Причем
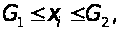
где G1 – нижняя граница,
G2 – верхняя граница.
Для расчета оптимального объема продаж используются данные представленные в таблице 2.7.
В результате решения находим максимальную прибыль, объем и ассортимент продукции, которые ее обеспечивают.
Оптимизационная модель примет вид:
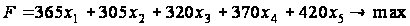
Таблица 2.7 – Первичные данные
| Вид продукции | Гетинская | Московская | Сервелат | Особая | Зернистая |
| Прибыль на 1 т, грн. | 365 | 305 | 320 | 370 | 420 |
| Нормы производства, тыс. т | 5,5 | 1,05 | 2,4 | 4 | 3 |
| Издержки сбыта по видам продукции, тыс.грн | 127,75 | 106,75 | 112 | 129,5 | 147 |
| Средние цены, грн | 18,25 | 15,25 | 16,00 | 18,50 | 21,00 |
| Верхняя граница продажи | 230 | 190 | 205 | 210 | 250 |
| Нижняя граница продажи | 250 | 210 | 215 | 260 | 300 |
Ограничения:
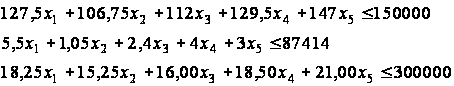
Для решения используется программа Microsoft Excel. Для этого данные сводятся в таблицу 2.8.
Таблица 2.8 – Расчет оптимального объема продаж
| Вид товара | P | Xi | Ci | Di | Si | G1 | G2 | Прибуток | Xi*Ci |
| Гетинская | 18,25 | 243,677 | 365 | 127,75 | 5,5 | 230 | 250 | 4447,1 | 88942 |
| Московская | 15,25 | 203,621 | 305 | 106,75 | 1,05 | 190 | 210 | 3105,2 | 62104 |
| Сервилат | 16 | 213,635 | 320 | 112 | 2,4 | 205 | 215 | 3418,2 | 68363 |
| Особая | 18,5 | 247,015 | 370 | 129,5 | 4 | 210 | 260 | 4569,8 | 91396 |
| Зернистая | 21 | 280,396 | 420 | 147 | 3 | 250 | 300 | 5888,3 | 117766 |
Таблица 2.9 – Ограничения по затратам на сбыт, площади помещений и товарообороту
| f | 428571 | 1050 | |
| Di | 150000 | 150000 | 2400 |
| Si | 3896 | 87414 | 4000 |
| Pi | 21428,6 | 30000 | 3000 |
Графически максимальный объем продаж представлен на рисунке 2.12.
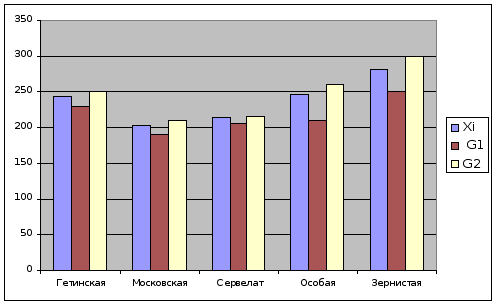
Рисунок 2.9 – Оптимальный объем продаж
Из результатов решения оптимизационной задачи (таблица 2.9) можно сделать вывод, что прибыль будет максимальная 428571 тыс. грн., при условии что максимальный товарооборот не превышает 30000 тыс. грн., производительная мощность 87414 кг, максимальные затраты на сбыт не могут быть высшее чем 150000 тыс. грн., при следующих объемах продаж:
Гетинская - 243,677 кг;
Московская - 203,62 кг;
Сервелат - 213,635 кг;
Особая 247,015 кг;
Зернистая -280,396 кг.
3. ИНФОРМАЦИОННАЯ СИСТЕМА
3.1 Основные понятия технологии проектирования информационных систем
Информация в современном мире превратилась в один из наиболее важных ресурсов, а информационные системы (ИС) стали необходимым инструментом практически во всех сферах деятельности.
Разнообразие задач, решаемых с помощью ИС, привело к появлению множества разнотипных систем, отличающихся принципами построения и заложенными в них правилами обработки информации.
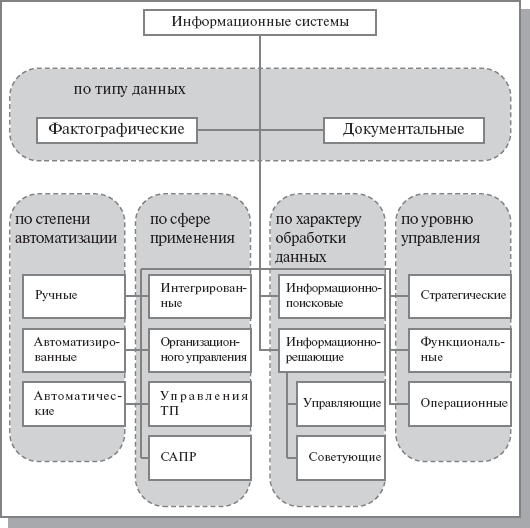
Информационные системы можно классифицировать по целому ряду различных признаков. В основу рассматриваемой классификации положены наиболее существенные признаки, определяющие функциональные возможности и особенности построения современных систем. В зависимости от объема решаемых задач, используемых технических средств, организации функционирования, информационные системы делятся на ряд групп (классов) (рис. 1.1).
По типу хранимых данных ИС делятся на фактографические и документальные. Фактографические системы предназначены для хранения и обработки структурированных данных в виде чисел и текстов. Над такими данными можно выполнять различные операции. В документальных системах информация представлена в виде документов, состоящих из наименований, описаний, рефератов и текстов. Поиск по неструктурированным данным осуществляется с использованием семантических признаков. Отобранные документы предоставляются пользователю, а обработка данных в таких системах практически не производится.
Основываясь на степени автоматизации информационных процессов в системе управления фирмой, информационные системы делятся на ручные, автоматические и автоматизированные.