Выявление экономических закономерностей в условиях ООО "Мясная традиция"
Рисунок 3.1 – Классификация информационных систем
Ручные ИС характеризуются отсутствием современных технических средств переработки информации и выполнением всех операций человеком.
В автоматических ИС все операции по переработке информации выполняются без участия человека.
Автоматизированные ИС предполагают участие в процессе обработки информации и человека, и технических средств, причем главная роль в выполнении рутинных операций обработки данных отводится компьютеру. Именно этот класс систем соответствует современному представлению понятия "информационная система".
В зависимости от характера обработки данных ИС делятся на информационно-поисковые и информационно-решающие.
Информационно-поисковые системы производят ввод, систематизацию, хранение, выдачу информации по запросу пользователя без сложных преобразований данных. (Например, ИС библиотечного обслуживания, резервирования и продажи билетов на транспорте, бронирования мест в гостиницах и пр.)
Информационно-решающие системы осуществляют, кроме того, операции переработки информации по определенному алгоритму. По характеру использования выходной информации такие системы принято делить на управляющие и советующие.
Результирующая информация управляющих ИС непосредственно трансформируется в принимаемые человеком решения. Для этих систем характерны задачи расчетного характера и обработка больших объемов данных. (Например, ИС планирования производства или заказов, бухгалтерского учета.)
Советующие ИС вырабатывают информацию, которая принимается человеком к сведению и учитывается при формировании управленческих решений, а не инициирует конкретные действия. Эти системы имитируют интеллектуальные процессы обработки знаний, а не данных. (Например, экспертные системы.)
В зависимости от сферы применения различают следующие классы ИС.
Информационные системы организационного управления - предназначены для автоматизации функций управленческого персонала как промышленных предприятий, так и непромышленных объектов (гостиниц, банков, магазинов и пр.).
Основными функциями подобных систем являются: оперативный контроль и регулирование, оперативный учет и анализ, перспективное и оперативное планирование, бухгалтерский учет, управление сбытом, снабжением и другие экономические и организационные задачи.
ИС управления технологическими процессами (ТП) - служат для автоматизации функций производственного персонала по контролю и управлению производственными операциями. В таких системах обычно предусматривается наличие развитых средств измерения параметров технологических процессов (температуры, давления, химического состава и т.п.), процедур контроля допустимости значений параметров и регулирования технологических процессов.
ИС автоматизированного проектирования (САПР) - предназначены для автоматизации функций инженеров-проектировщиков, конструкторов, архитекторов, дизайнеров при создании новой техники или технологии. Основными функциями подобных систем являются: инженерные расчеты, создание графической документации (чертежей, схем, планов), создание проектной документации, моделирование проектируемых объектов.
Интегрированные (корпоративные) ИС - используются для автоматизации всех функций фирмы и охватывают весь цикл работ от планирования деятельности до сбыта продукции. Они включают в себя ряд модулей (подсистем), работающих в едином информационном пространстве и выполняющих функции поддержки соответствующих направлений деятельности.
3.2 Разработка компьютерных информационных систем
Создание компьютерных информационных систем, оказывающих помощь лицам, принимающим решения, является важной и актуальной задачей. Такие системы должны быть гибкими, уметь быстро приспосабливаться к изменяющимся условиям и предоставлять наиболее оперативную и важную информацию. Способность быстро обрабатывать исходные данные и получать полезную для бизнеса информацию даёт возможность принять лучшее решение, и это приводит, в конечном счёте, к увеличению доходов. В крупных фирмах имеется, как правило, множество исходных данных: сведения о покупателях, рынках, продуктах, демографии, финансах, конкурентах и т. д. Однако, ценность этой информации заключается не в её количестве, а в возможности выбирать из неё наиболее важную, и своевременно подавать эту информацию лицам, принимающим решения. Следует отметить, что разработать достаточно универсальные приложения для этих целей просто невозможно, так как потребности лиц, принимающих решения, постоянно изменяются. Становится очевидным, что использование таких мощных средств программирования как, например С++ или Delphi не даёт ожидаемого эффекта из-за сложности алгоритмов и больших сроков разработки проектов, а идеальное средство информационных систем на базе ПК должно объединять вычислительные возможности электронных таблиц и современных визуальных средств разработки программ.
Microsoft Excel является наиболее мощным средством разработки информационных систем, совмещающее в себе преимущества как табличного процессора, та и средств визуального программирования - встроенного языка Visual Basic for Applications (VBA) [1,2]. С помощью VBA разработчики могут объединять более 100 объектов и около 400 других встроенных приложений (функций, надстроек и т.п.), что позволяет создавать гибкие и развитые информационные системы. В Exсel можно также объединять части систем, разработанные в интерактивном режиме, и с помощью программного кода, легко интегрировать их с другими офисными приложениями. Exсel может быть использован для любой информационной системы, содержащей анализ данных, так как включает набор объектов обработки данных, являющийся наиболее передовым. В настоящее время на базе инструментальных средств Exсel уже созданы тысячи информационных систем, которые успешно используются во всём мире. Учитывая указанные преимущества следует ожидать, что потребность в информационных системах, созданных на основе Exсel и VBA, значительно возрастёт в ближайшее время и всё большее число компаний придут к пониманию того, что используя Exсel, они смогут создавать информационные системы с меньшими затратами времени и денежных средств.
3.3 Создание основных элементов информационной системы
Интерфейс пользователя является неотъемлемой частью любой информационной системы, определяющей все возможные пути и удобство доступа к её отдельным компонентам. Существуют различные типы интерфейса пользователя, реализуемого средствами VBA Exсel:
Кнопочный интерфейс рабочего листа.
Разработчик информационной системы заполняет рабочую книгу Exсel нужным количеством листов, после чего каждый рабочий лист преобразуется в диалоговую форму. Первый лист обычно служит для вывода на экран заставки информационной системы, второй лист используется для отображения основной управляющей формы (основного меню), из которого осуществляется вызов основных компонентов информационной системы, расположенных на остальных рабочих листах. Все необходимые компоненты, в основном, можно создавать средствами Exсel в интерактивном режиме работы без программирования на VBA. Эти рабочие листы, как правило, содержат тексты, таблицы, диаграммы, карты, а также на них наносятся простейшие элементы управления – кнопки возврата в основное меню. Помимо кнопок могут использоваться и другие элементы управления, содержащиеся на панелях инструментов Формы и Элементы управления, которые обычно носят вспомогательные функции и не связываются с доступом к остальным компонентам и основному меню информационной системы. Этот тип интерфейса является самым простым для реализации и достаточно наглядным. Уместно отметить, что механизм гиперссылок в Internet, присутствующий на сотнях миллионов Web-страниц, представляет собой разновидность кнопочного интерфейса, что говорит о его практичности и широком распространении. К недостаткам интерфейса рабочего листа следует отнести сложность представления рабочих листов в надстройках Exсel, что несколько снижает защиту информации в системе.
Интерфейс пользовательских форм.
Этот тип интерфейса использует диалоговые окна, когда от пользователя требуется внести исходную информацию для выполнения приложением различных задач, алгоритмы решения которых, обычно скрыты от пользователя и реализуются программным путём в надстройках. Результаты решения обычно выводятся на рабочие листы, как это выполнено, например, в программе "Поиск решения" в Exсel. Преимуществом интерфейса пользовательских форм является улучшенная защита программ и более профессиональный вид приложения. К недостаткам интерфейса пользовательских форм следует отнести сравнительную сложность разработки и необходимость выполнения пользователем дополнительных операций по открытию и закрытию диалоговых окон, что затрудняет эксплуатацию системы.
Интерфейс панелей команд рабочего листа.
Этот тип интерфейса позволяет располагать на рабочих листах кнопки и пункты меню в виде линеек на пользовательских панелях команд. Кнопки связываются с процедурами, а пункты меню объединяют группы кнопок. В отличие от кнопочного интерфейса рабочего листа использование панелей команд позволяет достичь большей структурированности и упорядочения элементов управления на рабочем листе, в особенности для случаев, когда отдельные компоненты информационной системы достаточно сложные и их невозможно представить на отдельном листе или пользовательской форме. Лучшим примером данного типа интерфейса является сам табличный процессор Exсel, в котором используется основное меню с вложенными меню и кнопками, вызывающими отдельные процедуры обработки или пользовательские формы для задания исходных параметров вычислений. В Exсel также представлен широкий набор панелей инструментов, которые являются разновидностями интерфейса панелей команд рабочего листа. Всего используется более 200 разновидностей пользовательских форм, вызываемых для задания исходных данных. Разработчиками Exсel предусмотрены два режима создания панелей команд: программный и интерактивный (без программирования). При программном режиме панели команд, отдельные вложенные меню и кнопки разрабатываются путём составления программы на языке VBA. Это наиболее общий способ создания интерфейса, в котором можно предусмотреть как построение, так и управление отдельными элементами панелей команд, в частности их запрещение, удаление, восстановление и скрытие. Для создания менее сложных информационных систем предусмотрен интерактивный режим, в котором легко создать структурированный интерфейс меню и панелей инструментов, в который, в частности, можно добавлять элементы самого Exсel, однако этими элементами невозможно управлять в процессе выполнения приложения без программирования. Из всех перечисленных разновидностей, интерфейс панелей команд рабочего листа является наиболее профессиональным, так как позволяет создавать и управлять интерфейсными элементами в любых частях приложения и создавать требуемые интерфейсные структуры любой сложности. Однако, из данного утверждения не следует что его необходимо применять повсеместно для всех без исключения информационных систем.
Кроме выбора типа и структуры интерфейса, а также создания управляющих элементов, имеются также и другие вопросы, требующие своего решения для любого типа интерфейса, что связано в первую очередь с необходимостью установки и восстановления свойств среды Exсel.
Программа, работающая под управлением VBA, не является законченным приложением и не может быть представлена в виде исполняемого (*.exe) файла. Это приложение работает всегда внутри самого Exсel, а это значит, что её разработчик при проектировании должен предусмотреть средства удаления признаков Exсel из приложения, чтобы у пользователя создавалось впечатление, что работает не Exсel, а законченная программа, которая выполняет строго определённые действия. Речь идёт о таких элементах, как: вертикальная и горизонтальная линейки прокрутки, строка формул, строка состояния, панели инструментов, основное меню Exсel, ярлычки рабочих листов, сетка, системное меню, название рабочей книги и окна а также сообщения Exсel, выводимые в диалоговых окнах. Некоторые из этих элементов могут быть удалены интерактивно, однако наиболее общим подходом является программный способ. Удаление всех элементов следует производить при загрузке рабочей книги из оперативной памяти, тогда сразу же после загрузки Exсel, будут установлены интерфейсные элементы приложения. [16]
3.4 Интерфейс информационной системы повышения эффективности работы ООО "Мясная традиция"
В данной дипломной работе разработан фрагмент информационной системы повышения эффективности работы ООО "Мясная традиция". В разрабатываемой системе используется кнопочный интерфейс рабочего листа Excel.
Для инициализации информационной системы используется заставка (рис. 3.1). Она выводится сразу же при запуске приложения. На ней отображены две кнопки ІСтартІ и ІВыходІ.
Рисунок 3.1 – Заставка системы
Для управления отдельными частями приложения используется основная управляющая форма – Главное меню (рис. 3.2). Основным меню является форма, в которую пользователь попадает при нажатии кнопки ІСтартІ заставки. На ней отображается название основного меню и элементы управления, которые позволяют перемещаться к различным составным частям приложения, из которых, в свою очередь, обязательно реализованы переходы назад в основное меню. Наиболее эффективным и наглядным для основного меню является кнопочный интерфейс рабочего листа.
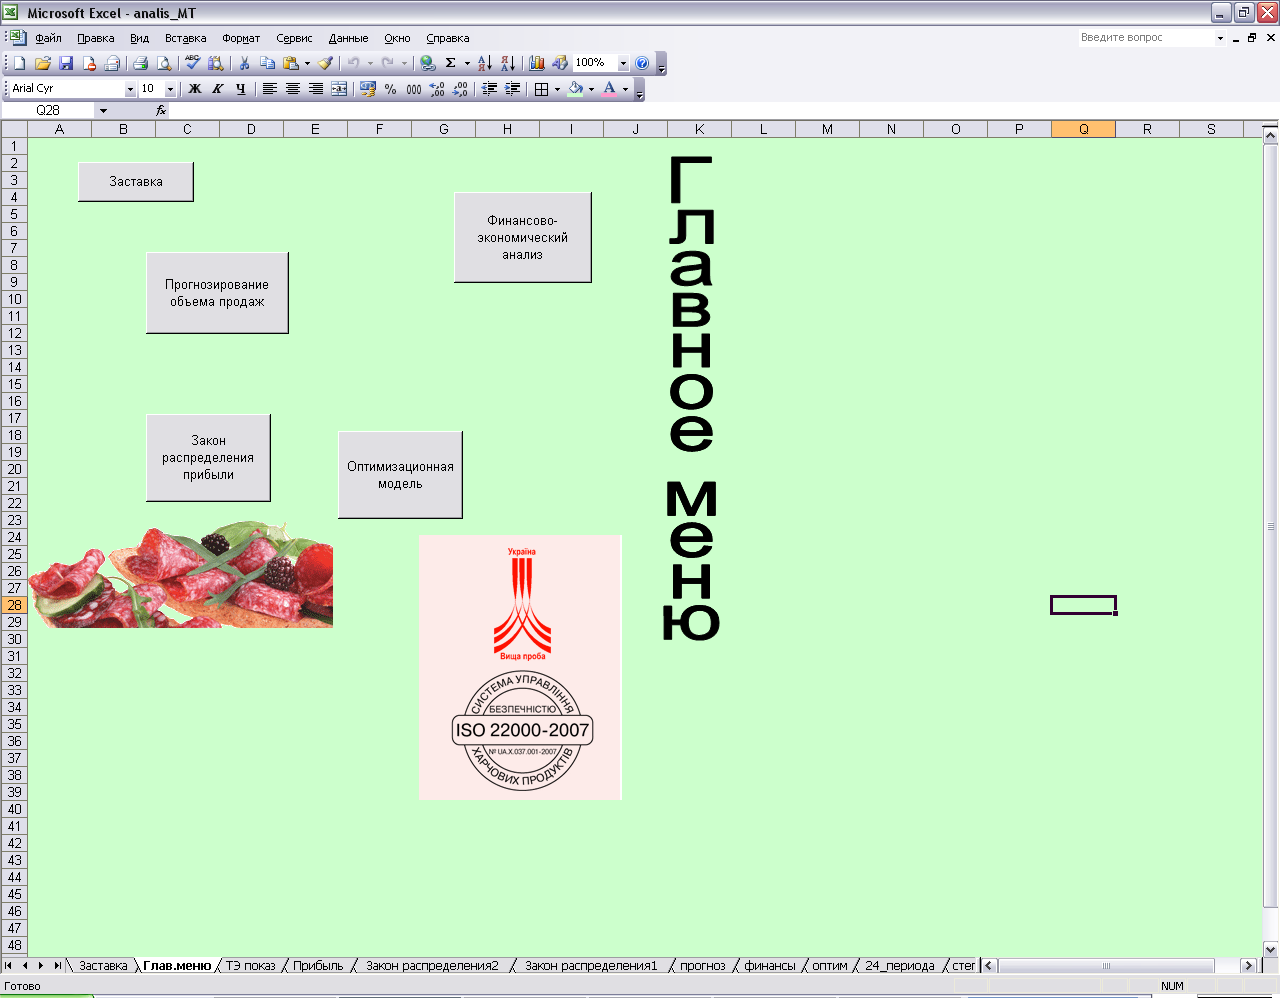
Рисунок 3.2 – Основное меню системы
Главное меню системы включает в себя подменю Финансово-экономический анализ хозяйственной деятельности ООО "Мясная традиция" (рис. 3.3). Это приложение содержит исходные данные, с этого листа можно перейти на листы расчета финансовых показателей, баланса. Эти данные обрабатываются и используются в качестве входных переменных модели. При изменении исходных данных меняются результаты модели.
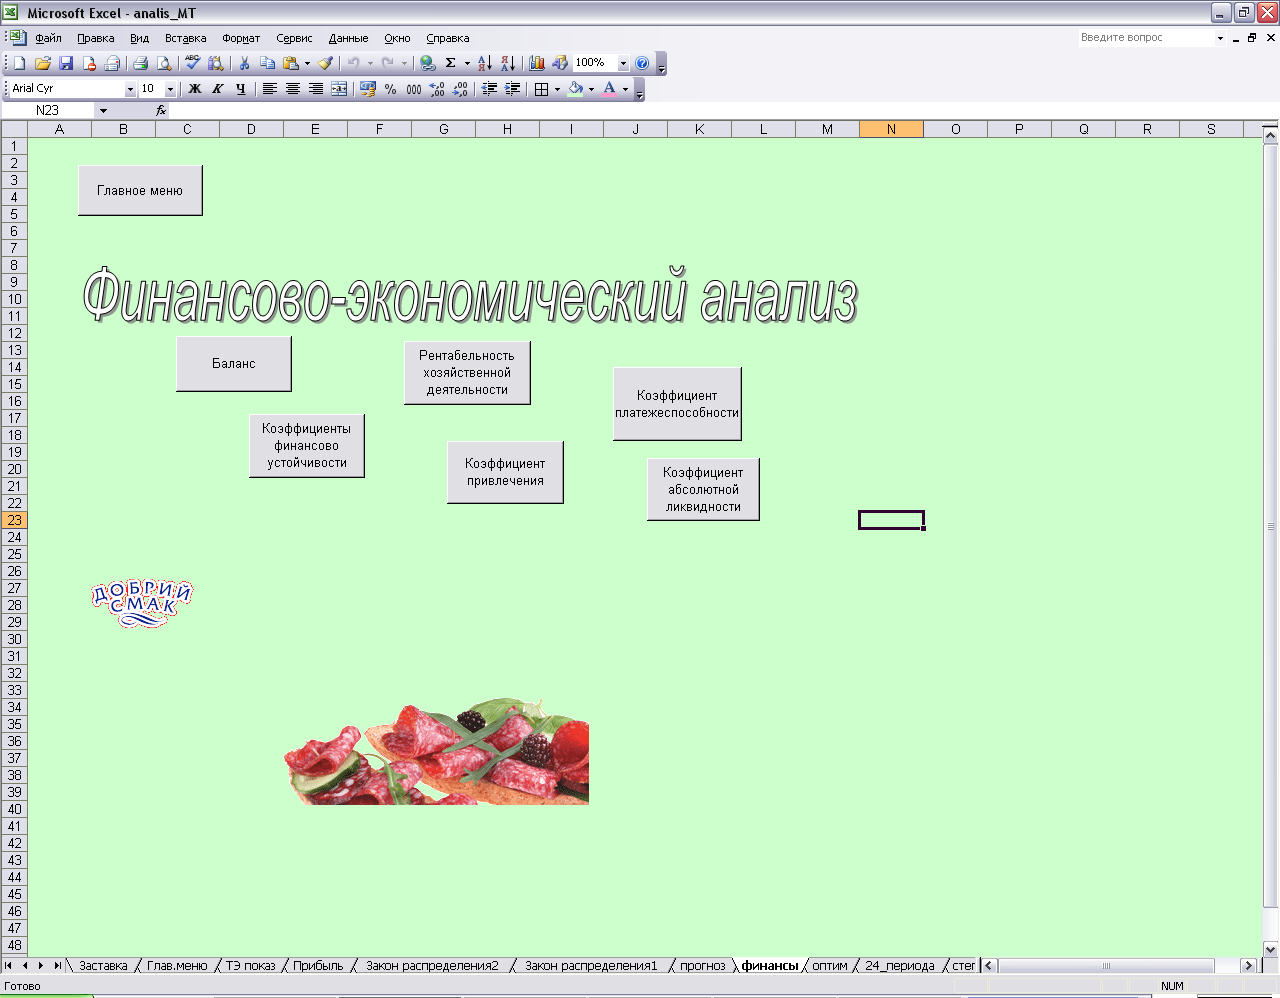
Рисунок 3.3 – Меню приложения "Финансово-экономический анализ"
Также Главное меню содержит подменю Прогнозирование объемов продаж (рис. 3.4). Так как процесс прогнозирования может происходить разными методами, в системе представлены самые распространенные методы:
метод наименьших квадратов
модели временных рядов.
Данные модели позволяют подобрать оптимальный вариант прогнозирования данных.
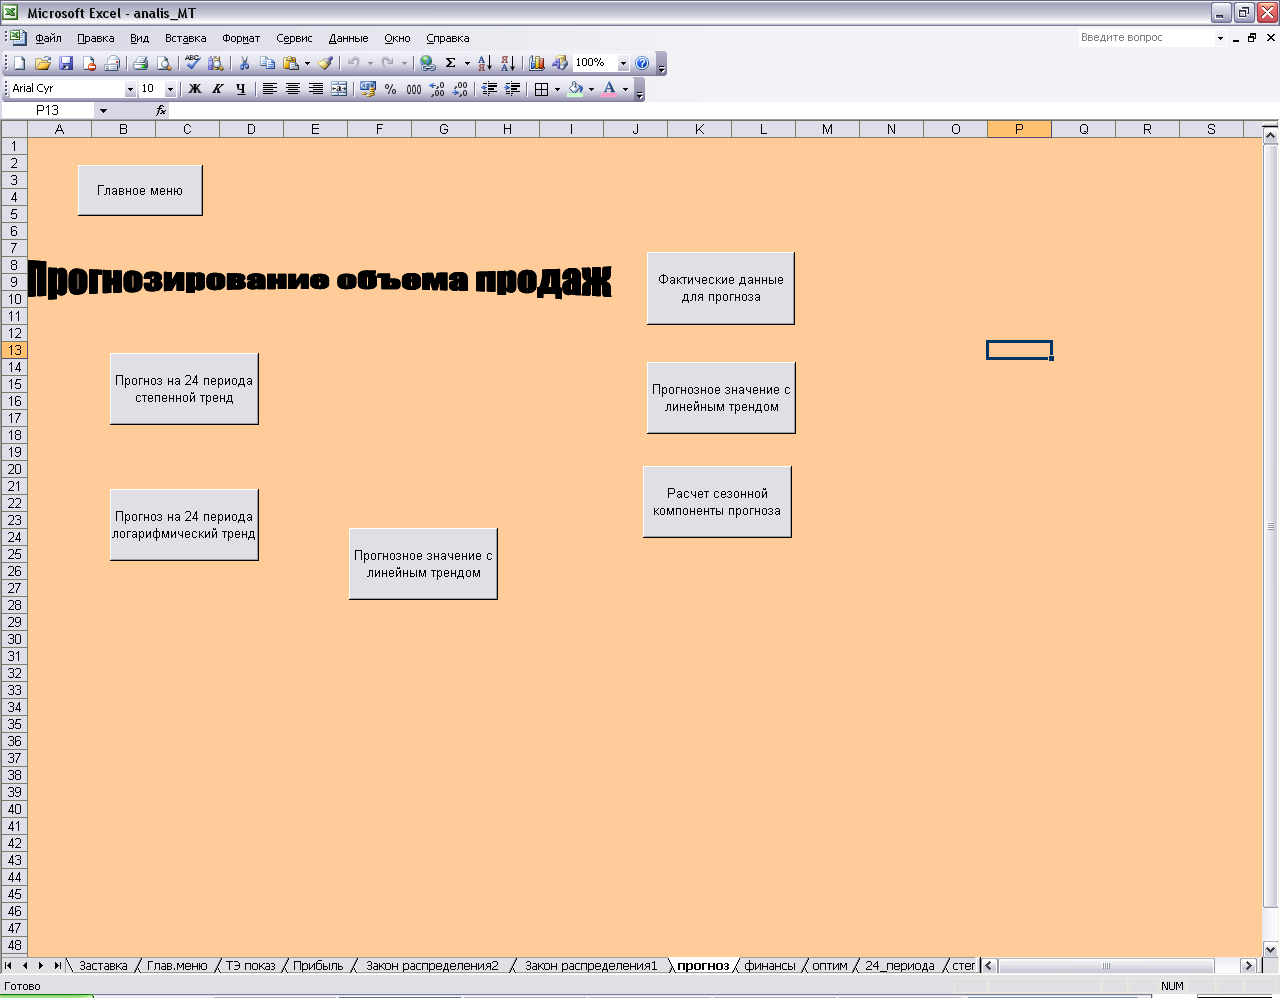
Рисунок 3.4 – Меню приложения "Выбор прогнозной модели"
Разработка и исследование модели получения прибыли сосредоточены в меню Оптимизационная модель (рис. 3.5). Здесь представлена начальная модель получения прибыли, решена задача максимизации.
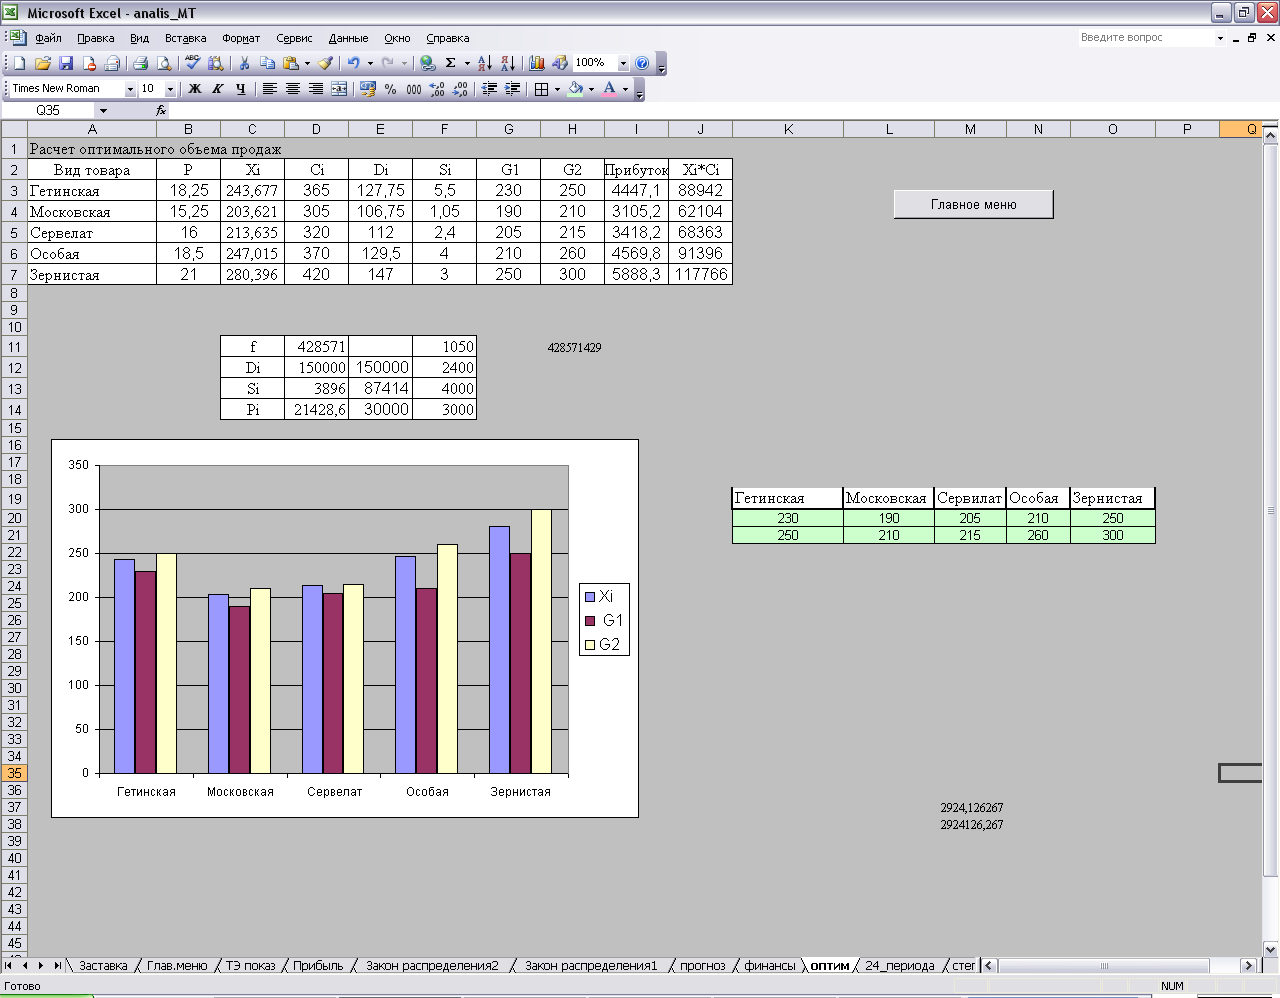
Рисунок 3.5 – Меню приложения "Оптимизационная модель"
Обеспечивая подсистемы объединяют в себе все виды ресурсов, какие необходимые для функционирования системы. К их составу относятся такие подсистемы: информационного, программного, математического, технического, лингвистического, организационного и правового обеспечения.
АРМ экономиста является программно техническим комплексом (включает информационное, программное, техническое, методическое обеспечение), который автоматизирует положенные на него функции в интерактивном режиме работы ЭВМ. Конечным пользователем является экономист-аналитик. Автоматизация решения задачи способствует повышению производительности труда конечного пользователя АРМа, сокращению времени обработки входной информации.
Информация так же необходима управленческому аппарату, как объекту управления – сырье и ресурсы. Она формируется в результате обработки специфического сырья, известного под названием данные. Последние отображают конкретные финансово хозяйственные факты, состояние и процессы и имеют свой собственный материальный носитель. Информация подразделяется на внешнюю и внутреннюю.
Для внешней информации характерны приблизительность, неточность, противоречие. В основном она касается состояния рынка, прогнозов процентных ставок и цен, налоговой политики и политической ситуации. По своей природе такая информация носит характер достоверности, и потому ее обработка стандартными программными средствами затруднена. Это затребовало создание особенных информационных систем, которые получили название экспертных. Такие системы способны давать точные выводы на основе недетерминированной информации.
Внутренняя информация в самой системе управления и отображает разные временные интервалы развития объекта управления, его финансово хозяйственное состояние и директивные цели на случай отклонений от установленных параметров. Как правило, эти данные изменяются, и в управленческих документах фиксируется точная информация. [22]
В зависимости от уровня управления используются разные виды информации. Эти виды информации берегутся на своих носителях, составляя информационную базу, на основе которой функционирует ЭИС. Информационная база состоит из двух взаимосвязанных частей: внемашинной и внутримашинной. К внемашинной относится та часть, которая обслуживает систему управления в виде, воспринимаемом человеком без каких-либо технических средств. Внутримашинная информационная база содержится на ЭВМ и состоит из файлов. Она может быть создана или как множество локальных, то есть независимых файлов, каждый из которых отображает некоторой множество однородных управленческих документов, или как база данных. Разница заключается в том, что при создании базы данные файлы не являются независимыми, потому что структура одного файла зависит от структуры других. Файлы обрабатываются с помощью специального программного обеспечения – систем управления базами данных (СУБД).
4. ОХРАНА ТРУДА
Охрана окружающей среды является одной из актуальнейших задач, стоящих перед предприятиями пищевой промышленности, несмотря на то, что доля выбросов вредных веществ предприятиями отрасли невелика. Повышение эффективности деятельности в этом направлении тесно связано с разработкой природоохранных мероприятий.
Как свидетельствует практика передовых предприятий отрасли, для осуществления природоохранных мероприятий необходимо комплексно использовать переработку сырья, ресурсосберегающую технику, малоотходные и безотходные технологии, возможности утилизации вторичных ресурсов и перехода на замкнутый цикл водоснабжения.
Наблюдения и исследования воздействия выбросов предприятий пищевой промышленности в окружающую предприятие зону в зависимости от масштаба деятельности могут привести к снижению урожайности сельскохозяйственных структур; в жилых массивах и коммунальном хозяйстве города имеет место повышенная коррозия зданий и сооружений. Следовательно, требуются дополнительные затраты на ремонты и содержание жилищного и коммунального фонда, а главное то, что загрязнения атмосферы указанными выбросами обуславливает повышенную заболеваемость людей и, как следствие, дополнительные затраты на здравоохранение, потери рабочего времени.
В настоящее время экономический ущерб от загрязнения окружающей среды оценивается только в стоимостном выражении и не учитывает такие важные факторы, как снижение срока службы производственных и жилых сооружений; потери рабочего времени, связанные с заболеваниями трудящихся и др. Экономический ущерб от выбросов вредных веществ (U) рассчитывается для каждого вещества, исходя из класса опасности в гривнах на тонну выбросов в год по формуле:
U = В*С, (4.1)
где В - количество выбросов вредных веществ в год, тонн;
С - удельный экономический ущерб от одной тонны вещества, гривен.
Руководство системой охраны окружающей среды осуществляется соответствующими инстанциями по охране природы и правительством, в регионах, областях, городах и т. д. — органами местного самоуправления и соответствующими инстанциями по охране природы. На предприятиях, где есть источники загрязнения природы, контроль осуществляется руководством данного предприятия. Кроме того, контроль осуществляется органами санитарного надзора, прокуратурой, органами пожарного надзора и другими организациями.
Исследуемое предприятие ООО "Мясная традиция" не производит вредных выбросов в окружающую среду, так как относится к предприятиям не перерабатывающим и не использующим в своей деятельности вещества, которые могли бы нанести вред экологии. Но ситуация может измениться с изменением технологии, при замене оборудования и т. д. В таком случае рекомендовано сформировать экологический паспорт предприятия, который является основным нормативно-техническим документом, содержащим характеристику взаимоотношений предприятия с окружающей средой.
Экологический паспорт содержит общие сведения о предприятии, используемом сырье, описание технологических схем выработки основных видов продукции, схем очистки сточных вод и аэровыбросов и т.д., а также перечень планируемых мероприятий, направленных на снижение нагрузки на окружающую среду. Данный документ используется в целях государственного экологического контроля.
Экологический паспорт промышленного предприятия является основным нормативно-техническим документом, включающим данные об использовании ресурсов и воздействии на окружающую среду., но он не заменяет и не отменяет действующие формы и виды государственной отчетности, требует заполнения всех форм и допускает включение дополнительной информации.
В соответствии с требованиями природоохранного законодательства деятельность предприятия в части охраны окружающей среды должна быть отражена в документации различного вида – государственной статистической отчетности, журналах аналитического контроля и работы очистного оборудования, а также инструкциях, приказах, утвержденных планах мероприятий и пр.
В паспорте указывается взаимное расположение данного предприятия с граничащими характерными объектами. Составляется карта-схема предприятия с нанесением на нее источников загрязнения атмосферы и поверхностных вод, водозаборы, места складирования отходов, границ санитарно-защитной зоны, жилых массивов, промышленных зон, транспортных магистралей, сельхозугодий, лесов, зон отдыха и т.д.
Паспорт содержит раздел "Краткая природно-климатическая характеристика", который включает метеорологические характеристики и коэффициенты, определяющие условия рассеивания загрязняющих веществ в атмосфере (коэффициент, зависящий от стратификации атмосферы, коэффициент рельефа местности, среднюю максимальную температуру наружного воздуха наиболее жаркого месяца года, среднюю температуру наружного воздуха наиболее холодного месяца, среднегодовую розу ветров, скорость ветра) для облегчения дальнейших расчетов.
При отсутствии на предприятии экологической службы (эколога), документация по вопросам охраны окружающей среды находится в различных службах, что не позволяет осуществлять постоянный производственный контроль за соблюдением природоохранного законодательства и вести планомерную работу по охране окружающей среды. Для обеспечения эффективности природоохранной деятельности на предприятии и предотвращения применения штрафных санкций со стороны контролирующих органов целесообразно создание экологической службы предприятия (или введение в штатное расписание должности эколога), который будет оформлять и хранить документацию по вопросам охраны окружающей среды.
Ориентировочный перечень документации по организации экологической службы и обеспечению производственного контроля на предприятии в соответствии с действующими в настоящий момент требованиями приводится ниже.
Документы по организации экологической службы предприятия. Экологическая служба предприятия организовывается на основании:
приказа руководителя предприятия о создании экологической службы предприятия,
приказа руководителя предприятия о назначении руководителя экологической службы предприятия (эколога предприятия) и утверждении Положения об экологической службе,
должностных инструкций сотрудников экологической службы предприятия (эколога предприятия),
документов, подтверждающих необходимую профессиональную подготовку или переподготовку сотрудников экологической службы предприятия (эколога предприятия).
Организационные документы производственного экологического контроля. Набор документов в общем случае включает в себя:
планы мероприятий по охране окружающей среды.
инструкции по охране окружающей среды на предприятии.
В части обращения с отходами:
приказ о назначении лиц, допущенных к работе с опасными отходами,
приказ о направлении лиц, допущенных к работе с опасными отходами, на обучение или переподготовку,
документы, подтверждающие обучение (переподготовку) лиц, допущенных к работе с опасными отходами,
приказ о введении в действие порядка (инструкции) обращения с отходами производства и потребления на территории предприятия,
порядок (инструкция) обращения с отходами производства и потребления на территории предприятия.
Таким образом, в случае применения технологии, которая могла бы нанести вред окружающей среде, или обновлении парка оборудования такими основными фондами, которые приводили бы к возникновению вредных выбросов, ООО "Мясная традиция" рекомендуется:
- получение экологического паспорта;
- создание службы экологической безопасности.
ВЫВОДЫ
В данной дипломной работе впервые была поставлена и решена задача о выявлении скрытых закономерностей работы мясоперерабатывающего предприятия, на примере ООО "Мясная традиция" и повышении эффективной деятельности предприятия.
В дипломной работе была решена задача, которая состояла в выявлении скрытых закономерности работы предприятия и разработке моделей повышения эффективности экономических показателей работы предприятия. В процессе выполнения работы были сделаны многочисленные исследования, выявлен дискретный закон распределения прибыли, разработаны модели, построены прогнозы объему продаж, проведенные вычисления оптимальных продаж, что в итоге привели к достижению главной цели - повышение эффективности экономических показателей и максимизации прибыли.
Анализ структуры затрат характеризует продукцию как материалоемкую – доля затрат на сырье и материалы составляет около 65% и за исследуемый период оставалась практически неизменной.
Полная себестоимость продукции ООО "Мясная традиция" возросла на 14,1% в 2007 году по сравнению с 2006 годом.
Прибыль от реализации продукции предприятия снизилась в 2007 году по сравнению с 2006 годом на 6,5 тыс.грн., или на 7,4%, причем возросла за счет роста цены на 280,6тыс.грн., но при этом отрицательно (-287,0тыс.грн.) на величину прибыли от реализации повлиял рост себестоимости продукции. Практически неизменным оставался объем производства, поэтому его влияние на прибыль незначительно (-71,03 грн.).
Средняя рентабельность продукции снизилась в 2005 году по сравнению с 2004 на 0,82 п.п. При этом наибольшее снижение наблюдалось по колбасам вареным и сарделям – -1,7п.п. и -0,83 п.п. соответственно.
Анализ данных графиком распределения прибыли по каждому году и за три года обобщенный, показывает, что различные методы анализа по странам совпадают – направления, приносящие максимальную прибыль, которые были определены с помощью технологии Data Mining, подтвердились при построении закона распределения прибыли. Более детально изучив графики, можно сказать, что закон распределения прибыли на ООО "Мясная традиция" подчиняется экспоненциальному закону. Таким образом, построив экспоненциальный тренд на графике, можно сказать, что данные на предприятии ООО "Мясная традиция" подчиняются экспоненциальному закону распределения.
Математические модели и модель прогноза отображены в разработке информационной системе на предприятии ООО "Мясная традиция". Также на основе полученных данных по моделям были сделаны соответствующие выводы из целесообразности осуществления этих моделей на предприятии.
Результаты дипломной работы были внедрены на предприятии, что уже за первое время дает результаты – увеличение объемов продаж и соответственно прибыли предприятия.
ПЕРЕЧЕНЬ ССЫЛОК
Анализ финансово-экономической деятельности предприятия: Учебник. – Под ред. Н.П. Любушина.- М.: ЮНИТИ, 2001.- 346с.
Бланк И.А. Основы финансового менеджмента. В 2 т. – К.: Ника-Центр, 1999. – 418с.
Бойчик І.М., Харів І.М., Хопчан І.М., Піча Ю.В. Економіка підприємства – Навч. посібник. – К.: Каравела, 2001. – 298 с.
Бочаров В.В. Финансовое моделирование – Учебное пособие – С.-П.: Финансы и статистика, 2000. – 232с.
Бревнов А.А. Маркетинг малого підприємства., Київ: Віра: - Р, 1998. – 124c.
Грузинов В.П. и др. Экономика предприятия: Учебник для ВУЗов/Под ред. проф. В.П. Грузинова.- М.: Банки и биржи, ЮНИТИ, 1998. –535с.
Друри К. Введение в управленческий и производственный учет - Учебное пособие для ВУЗов/пер. с англ. под ред. Н.Д. Эриашвили. – М.:Аудит, ЮНИТИ, 1998. – 783 с.
Кардаш В.Я. Маркетингова товарна політика.- К.: КНЕУ, 1997. – 315 c.
Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. – М.: Финансы и статистика, 1998. – 512 с.
Коробов М.Я. Фінансово-економічний аналіз підприємств – Навч. посібник. – К.: Знання, 2001. – 378с.
Коршунов В.І., Курбітов К.Е. "Маркетингові дослідження ринку", Харків, 1997. – 314с.
"Маркетинг: Принципи и стратегия" – Второе издание. Школа бизнеса Стерна Нью-Йоркський університет.-217с.
Мороз А.А., Чухрай Н.І. "Маркетинг":Навчальний посібник, – Львів ДУ "Львівська політехніка", 1999. – 256c.
Петрович Й.Н., Будіщева І.О., Устінова І.Г. та інш. Економіка виробничого підприємства. - Навч. посібник. – Львів: Оксарт, 2001. – 500 с.
Савчук В.П. Оценка эффективности инвестиционных проектов - Учебн. пособие. – Днепропетровск: ГМетАУ, 1998. – 211 с.
Савчук В.П., Прилипко С.И, Величко Е.Г. Анализ и разработка инвестиционных проектов. - Учебн. пособие. – К.: Абсолют-В, Эльга, 1999. – 304 с.
Савчук В.П. Финансовый анализ деятельности предприятия. - Учебн. пособие. – Днепропетровск: НМетАУ, 1999. – 202 с.
Старостіна А.О. "Маркетингові дослідження". Практичний аспект, Н.м, С. Петербург, 1998.- 214с.
Шеремет А.Д., Сайфулин Р.С. Методика комплексного анализа хозяйственной деятельности промышленного предприятия (объединения). Учебн. пособие. – М.: Экономика, 1980. – 353 с.
Економіка підприємства: Підручник. - За заг. ред. С.Ф. Покропивного. – К.: КНЕУ, 2001. – 528 с.
Экономика предприятия: Учебник. – Под ред. проф.И.О. Волкова. – М.: Инфра-М, 1997. – 416 с.
Галузинский Г.П., Гордиенко И.В., "Современные технологические способы обработки информации", научное пособие, Киев, КНЕУ, 1998 г.
Лысенко Л. Н., "Экономическая кибернетика", изд. Донецкого государственного университета, 2003 г.
Палий В.Ф., Палий В.В., "Финансовый учет", "Пресс", Москва 1998 г.
Титаренко Г.А., "Автоматизированные информационные технологии в экономике", учебник, ЮНИТИ, Москва, 2000г.
Пустыльник Е.И., "Статистические методы анализа и обработки наблюдений", Наука, Москва, 1968 г.
ПРИЛОЖЕНИЯ
Приложение А
Таблица А.1 - Баланс предприятия
| Наименование статьи | Код строки | 01.01.2007 | 01.01.2008 |
| 1 | 2 | 3 | 4 |
| АКТИВЫ | |||
| 1 . НЕОБОРОТНЫЕ АКТИВЫ | |||
| Нематериальные активы (остаточная стоимость) | 10 | 39000 | 34000 |
| Основные средства (первоначальная стоимость) | 30 | 350269 | 371132 |
| Износ | 31 | 83751 | 112083 |
| Основные средства (остаточная стоимость) | 32 | 266518 | 259049 |
| Долгосрочные финансовые вложения | 40 | 15000 | 15000 |
| Всего по разделу1 | 80 | 320518 | 308049 |
| 2. ОБОРОТНЫЕ АКТИВЫ | |||
| Запасы | 100-140 | 51475 | 45360 |
| Векселя полученные | 150 | 47400 | 42800 |
| Дебиторская задолженность | 160-210 | 283563 | 388800 |
| Текущие финансовые инвестиции | 220 | 54200 | 14200 |
| Денежные средства | 230-240 | 17438 | 11686 |
| Всего по разделу 2 | 260 | 454076 | 502846 |
| 3. ЗАТРАТЫ БУДУЩИХ ПЕРИОДОВ | 270 | 11000 | 10000 |
| БАЛАНС | 280 | 785594 | 820895 |
| ПАССИВ | |||
| 1 .СОБСТВЕННЫЙ КАПИТАЛ | |||
| Уставной капитал | 300 | 318000 | 318000 |
| Дополнительный вложенный капитал | 320 | 12000 | 12000 |
| Нераспределенная прибыль | 350 | 73502 | 116764 |
| Всего по разделу 1 | 380 | 403502 | 446764 |
| 3.Долгосрочные обязательства | |||
| Долгосрочные кредиты банков | 440 | 15000 | 10000 |
| Долгосрочные финансовые обязательства | 450 | 80000 | 80000 |
| Отсроченные финансовые обязательства | 460 | 5600 | 4400 |
| Всего по разделу 3 | 480 | 100600 | 94400 |
| 4.Текущие обязательства | |||
| Краткосрочные кредиты банков | 500 | 6500 | 10500 |
| Текущая задолженность | 510 | 5000 | 5000 |
| Векселя выданные | 520 | 37600 | 32600 |
| Кредиторская задолженность | 530 | 142988 | 110163 |
| Текущая задолженность по расчетам | |||
| с бюджетом | 550 | 34054 | 35068 |
| По оплате труда | 580 | 55350 | 86400 |
| Всего по разделу 4 | 620 | 281492 | 279731 |
| БАЛАНС | 640 | 785594 | 820895 |
Приложение Б
Таблица Б.1 – Отчет о финансовых результатах
| Наименование статьи | Код строки | 2006 | 2007 |
| Чистый доход (выручка) от реализации продукции | 35 | 2 109 043,60 | 2 387 958,05 |
| Себестоимость реализованной продукции | 40 | 1 836 241,48 | 2 097 348,47 |
| Валовая прибыль | 50 | 272 802,13 | 290 609,58 |
| Административные затраты | 70 | 55350 | 86400 |
| Затраты на сбыт | 80 | 129150 | 122400 |
| Финансовые результаты от операционной деятельности | 100 | 88 302,12 | 81 809,58 |
| Доход от участия в капитале | 110 | 0 | 0 |
| Другие финансовые доходы | 120 | 0 | 0 |
| Финансовые затраты | 140 | 0 | 0 |
| Потери от участия в капитале | 150 | 0 | 0 |
| Другие затраты | 160 | 0 | 0 |
| Финансовые результаты от обычной деятельности до налогообложения | 170 | 88 302,12 | 81 809,58 |
| Налог на прибыль | 180 | 26490,6375 | 20452,395 |
| Чистая прибыль (убыток) | 220 | 61 811,49 | 61 357,19 |
Приложение В
Таблица В.1– Вертикальный анализ баланса предприятия
| Наименование статьи | Код строки | 01.01.07., % | 01.01.08, % |
| 1 | 2 | 3 | 4 |
| АКТИВЫ | |||
| 1 . НЕОБОРОТНЫЕ АКТИВЫ | |||
| Нематериальные активы (остаточная стоимость) | 10 | 4,96 | 4,14 |
| Основные средства (первоначальная стоимость) | 30 | 44,59 | 45,21 |
| Износ | 31 | 10,66 | 13,65 |
| Основные средства (остаточная стоимость) | 32 | 33,93 | 31,56 |
| Долгосрочные финансовые вложения | 40 | 1,91 | 1,83 |
| Всего по разделу1 | 80 | 40,80 | 37,53 |
| 2. ОБОРОТНЫЕ АКТИВЫ | |||
| Запасы | 100 - 140 | 6,55 | 5,53 |
| Векселя полученные | 150 | 6,03 | 5,21 |
| Дебиторская задолженность | 160-210 | 36,10 | 47,36 |
| Текущие финансовые инвестиции | 220 | 6,90 | 1,73 |
| Денежные средства | 230 - 240 | 2,22 | 1,42 |
| Всего по разделу 2 | 260 | 57,80 | 61,26 |
| 3. ЗАТРАТЫ БУДУЩИХ ПЕРИОДОВ | 270 | 1,40 | 1,22 |
| БАЛАНС | 280 | 100,00 | 100,00 |
| ПАССИВ | |||
| 1 .СОБСТВЕННЫЙ КАПИТАЛ | |||
| Уставной капитал | 300 | 40,48 | 38,74 |
| Дополнительный вложенный капитал | 320 | 1,53 | 1,46 |
| Нераспределенная прибыль | 350 | 9,36 | 14,22 |
| Всего по разделу 1 | 380 | 51,36 | 54,42 |
| 3.Долгосрочные обязательства | |||
| Долгосрочные кредиты банков | 440 | 1,91 | 1,22 |
| Долгосрочные финансовые обязательства | 450 | 10,18 | 9,75 |
| Отсроченные финансовые обязательства | 460 | 0,71 | 0,54 |
| Всего по разделу 3 | 480 | 12,81 | 11,50 |
| 4.Текущие обязательства | |||
| Краткосрочные кредиты банков | 500 | 0,83 | 1,28 |
| Текущая задолженность | 510 | 0,64 | 0,61 |
| Векселя выданные | 520 | 4,79 | 3,97 |
| Кредиторская задолженность | 530 | 18,20 | 13,42 |
| Текущая задолженность по расчетам | |||
| с бюджетом | 550 | 4,33 | 4,27 |
| По оплате труда | 580 | 7,05 | 10,53 |
| Всего по разделу 4 | 620 | 35,83 | 34,08 |
| БАЛАНС | 640 | 100,00 | 100,00 |
Приложение Г
Таблица Г.1 – Вертикальный анализ отчета о финансовых результатах
| Чистый доход (выручка) от реализации продукции | Код строки | 2006 | 2007 |
| Себестоимость реализованной продукции | 35 | 100,00 | 100,00 |
| Валовая прибыль | 40 | 87,07 | 87,83 |
| Административные затраты | 50 | 12,93 | 12,17 |
| Затраты на сбыт | 70 | 2,62 | 3,62 |
| Финансовые результаты от операционной деятельности | 80 | 6,12 | 5,13 |
| Доход от участия в капитале | 100 | 4,19 | 3,43 |
| Другие финансовые доходы | 110 | 0,00 | 0,00 |
| Финансовые затраты | 120 | 0,00 | 0,00 |
| Потери от участия в капитале | 140 | 0,00 | 0,00 |
| Другие затраты | 150 | 0,00 | 0,00 |
| Финансовые результаты от обычной деятельности до налогообложения | 160 | 0,00 | 0,00 |
| Налог на прибыль | 170 | 4,19 | 3,43 |
| Чистая прибыль (убыток) | 180 | 1,26 | 0,86 |
| Чистый доход (выручка) от реализации продукции | 220 | 2,93 | 2,57 |
Приложение Д
Таблица Д.1 – Горизонтальный анализ баланса предприятия
| Наименование статьи | Код строки | 01.01.2007 | 01.01.2008 |
Абс. откл. |
Относит. откл. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| АКТИВЫ | |||||
| 1 . НЕОБОРОТНЫЕ АКТИВЫ | |||||
| Нематериальные активы (остаточная стоимость) | 10 | 39000 | 34000 | -5000 | -12,82 |
| Основные средства (первоначальная стоимость) | 30 | 350269 | 371132 | 20863 | 5,96 |
| Износ | 31 | 83751 | 112083 | 28332 | 33,83 |
| Основные средства (остаточная стоимость) | 32 | 266518 | 259049 | -7469 | -2,80 |
| Долгосрочные финансовые вложения | 40 | 15000 | 15000 | 0 | 0,00 |
| Всего по разделу1 | 80 | 320518 | 308049 | -12469 | -3,89 |
| 2. ОБОРОТНЫЕ АКТИВЫ | |||||
| Запасы | 100 - 140 | 51475 | 45360 | -6115 | -11,88 |
| Векселя полученные | 150 | 47400 | 42800 | -4600 | -9,70 |
| Дебиторская задолженность | 160-210 | 283563 | 388800 | 105237 | 37,11 |
| Текущие финансовые инвестиции | 220 | 54200 | 14200 | -40000 | -73,80 |
| Денежные средства | 230 - 240 | 17438 | 11686 | -5752 | -32,99 |
| Всего по разделу 2 | 260 | 454076 | 502846 | 48770 | 10,74 |
| 3. ЗАТРАТЫ БУДУЩИХ ПЕРИОДОВ | 270 | 11000 | 10000 | -1000 | -9,09 |
| БАЛАНС | 280 | 785594 | 820895 | 35301 | 4,49 |
| ПАССИВ | |||||
| 1 .СОБСТВЕННЫЙ КАПИТАЛ | |||||
| Уставной капитал | 300 | 318000 | 318000 | 0 | 0,00 |
| Дополнительный вложенный капитал | 320 | 12000 | 12000 | 0 | 0,00 |
| Нераспределенная прибыль | 350 | 73502 | 116764 | 43262 | 58,86 |
| Всего по разделу 1 | 380 | 403502 | 446764 | 43262 | 10,72 |
| 3.Долгосрочные обязательства | |||||
| Долгосрочные кредиты банков | 440 | 15000 | 10000 | -5000 | -33,33 |
| Долгосрочные финансовые обязательства | 450 | 80000 | 80000 | 0 | 0,00 |
| Отсроченные финансовые обязательства | 460 | 5600 | 4400 | -1200 | -21,43 |
| Всего по разделу 3 | 480 | 100600 | 94400 | -6200 | -6,16 |
| 4.Текущие обязательства | |||||
| Краткосрочные кредиты банков | 500 | 6500 | 10500 | 4000 | 61,54 |
| Текущая задолженность | 510 | 5000 | 5000 | 0 | 0,00 |
| Векселя выданные | 520 | 37600 | 32600 | -5000 | -13,30 |
| Кредиторская задолженность | 530 | 142988 | 110163 | -32825 | -22,96 |
| Текущая задолженность по расчетам | |||||
| с бюджетом | 550 | 34054 | 35068 | 1014 | 2,98 |
| По оплате труда | 580 | 55350 | 86400 | 31050 | 56,10 |
| Всего по разделу 4 | 620 | 281492 | 279731 | -1761 | -0,63 |
| БАЛАНС | 640 | 785594 | 820895 | 35301 | 4,49 |
Приложение Е
Таблица Е.1 - Горизонтальный анализ отчета о финансовых результатах