Использование критерия Дарбина–Уотсона и оценка качества эконометрической модели с использованием коэффициента детерминации
Доказательство:
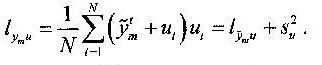
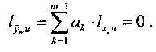
Далее, по лемме 2,
Следовательно,
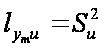 .
Так же для
оценки качества
построенной
регрессионной
зависимости
часто используется
коэффициент
детерминации
 ,
который представляет
собой объясненную
долю дисперсии
модели.
0 <
< 1.
Чем ближе коэффициент детерминации к единице, тем лучше считается построенная регрессионная зависимость.
 в моей работе
= 0,680976589.
5 вопрос
Методика вычисления доверительного интервала для коэффициента множественной регрессии.
Шаг 1. Вычисляются
коэффициенты
f и
g
первой вспомогательной
зависимости
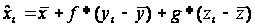 ,
которая строится
по следующей
логической
модели: зависимая
переменная
– Х, факторы –
Y;
Z.
Строится ковариационная матрица L [Y; Z; X].
-
YY
YZ
YX
ZY ZZ ZX XY XZ XX
По ней вычисляется обратная матрица, со стандартным обозначением элементов. В соответствии с заданной схемой построения ковариационной матрицы зависимой переменной является третий столбец (в порядке использования при вычислении ковариационной матрицы), следовательно, коэффициенты f и g вычисляются по третьей строке обратной матрицы:
f = -Л31/Л33 g = -Л32/Л33
Шаг 2. Вычисление
оцененного
ряда и остатков
первой вспомогательной
модели. Оцененный
ряд вычисляется
по формуле:
,
остатки – по
формуле:
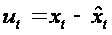
Шаг 3. Вычисление
коэффициентов
m; n второй
вспомогательной
зависимости
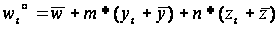 ,
которая строится
по следующей
логической
модели: зависимая
переменная
– W, факторы
– Y; Z.
Строится ковариационная матрица L [Y; Z; W], при вычислении элементов которой аргументы функции КОВАР задаются по следующей схеме:
-
YY YZ YW ZY ZZ ZW WY WZ WW
По ней вычисляется обратная матрица со стандартным обозначением элементов. В соответствии с заданной схемой построения ковариационной матрицы зависимой переменной рассматриваемой логической модели является третий столбец (в порядке использования при вычислении ковариационной матрицы), следовательно, коэффициенты m; n вычисляются по третьей строке обратной матрицы.
m = -Л31/Л33 n = -Л32/Л33
Шаг 4. Вычисление
оцененного
ряда и остатков
второй вспомогательной
модели. Оцененный
ряд вычисляется
по формуле:
,
остатки - по
формуле:
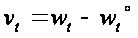 .
Шаг 5. Вычисление
t – статистики
по остаткам
вспомогательных
зависимостей
и границы критической
области
 (0,05;
Т – 2)
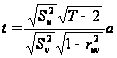
После вычисляем границу критической области с помощью функции Стьюдента.
Шаг 6. Построение доверительного интервала [d1; d2] по формулам:
d1 =
 ; d2 =

Далее следует вывод, в котором оценивается зависимость ряда w от ряда х и признается либо значительной, либо незначительной.
В моей работе требовалось использовать данную методику для построения трех доверительных интервалов: для коэффициента a, для коэффициента b, и для коэффициента с.
Для коэффициента a:
-
Остатки Ut для коэффициента а Остатки Vt для коэффициента а 0,01149 -373,36131 -0,06013 -313,88489 -0,09823 -500,65379 -0,08774 -140,33282 -0,02043 -174,70249 -0,02657 -201,65287 -0,13940 -49,72967 -0,05933 -78,73631 -0,06845 -83,73499 -0,05766 302,64743 -0,06447 17,18988 0,02664 731,55961 0,12052 -221,19665 0,04820 -329,98551 0,12914 143,16744 0,12048 40,82041 0,13511 424,17334 0,09884 -95,33570 -0,00916 -238,17639 -0,01648 280,53353 -0,12722 -25,59792 -0,01471 666,76066 -0,00616 865,03808 0,02108 -90,69097 0,06339 -772,54325 -0,00533 850,02447 0,05195 631,80160 -0,00201 1238,44989 0,05056 32,35612 -0,03110 -406,36945 -0,02473 91,30160 0,01528 -300,96111 0,07173 -1169,88938 0,10176 -808,09808 0,07283 -200,25117 -0,00670 823,88454 0,10308 -623,54830 0,06409 -648,32138 -0,08003 503,84878 -0,00840 -8,84112 0,03691 488,12670 -0,07376 -1566,35279 -0,06725 -298,82295 -0,09803 -1004,13310 -0,06623 1305,43489 -0,04350 2136,17145 -0,04377 -382,44987 0,06391 -464,93619
Для коэффициента b:
-
Остатки Ut для коэффициента b Остатки Vt для коэффициента b -23,47559 -431,84736 26,95313 -280,81400 80,74856 -342,09514 22,15600 -140,96409 -9,90273 -217,72764 -11,55513 -253,84115 30,52604 -64,03657 0,08075 -121,58258 3,66611 -122,99332 -1,19381 257,38458 7,98798 -6,87496 -27,11122 673,72051 -65,41348 -319,91460 73,11726 -86,84057 -63,01018 57,55076 -55,37166 -29,34051 -73,45752 313,15071 -63,30661 -203,79782 -23,63244 -312,10249 -22,00609 205,92063 162,53294 344,73506 -20,78616 596,90809 -21,89493 798,23264 42,82658 46,53499 -15,18956 -769,75868 104,44682 1143,49027 -42,46293 548,63213 -28,21046 1156,68200 -45,13863 -59,43497 -22,92131 -494,19868 -25,33372 1,22374 -25,53171 -362,55005 -32,00032 -1208,91214 -44,59080 -861,16131 15,79210 -102,42111 71,93404 1023,80054 64,16036 -366,05602 63,41561 -421,26096 223,53285 1082,09466 -10,45185 -44,69351 -47,13174 380,75194 -13,66517 -1658,80454 -22,95825 -413,00718 -17,20387 -1124,27874 -7,67160 1235,51087 -24,15877 2035,81371 -25,19031 -485,93811 -61,94858 -594,88904
Для коэффициента с:
-
Остатки Ut для коэффициента с Остатки Vt для коэффициента с -161,75633 -996,28985 -49,68961 -551,46315 -5,33501 -592,78957 13,53108 -151,23091 -96,20156 -564,97419 -79,81521 -532,43409 117,65294 308,21632 -17,21113 -188,98085 5,48894 -112,00876 -7,56409 231,26339 1,76847 -22,71336 -152,57175 155,47175 -308,61077 -1338,08505 -246,85626 -1258,37446 -317,64491 -1002,71812 -296,93056 -1030,51453 -309,02026 -683,71813 -237,77974 -951,53990 -41,76454 -407,81682 -21,16191 185,98051 89,27625 230,44919 -10,92489 613,44624 -18,72071 787,50315 -109,51511 -502,77830 -141,29142 -1277,92309 -74,91716 553,77971 -85,87313 334,38535 24,13273 1331,17188 -55,28190 -146,67885 107,15555 -10,75987 111,60315 508,88745 41,30287 -128,67759 -54,17733 -1329,24725 -87,13975 -1074,29363 -60,81987 -384,73432 68,41568 1086,01965 -134,92937 -1075,28411 -42,07840 -766,00742 162,38522 1079,47115 182,77542 698,36254 126,35774 1008,05139 330,39252 -330,50831 336,50046 965,58139 399,40754 483,43041 337,66108 2575,11109 314,02384 3330,10235 323,56685 848,52978 132,18434 97,32975
Коэффициенты
a = – 726,022045
b = 2,846786592
с = 3,902613829
Доверительный интервал [d1; d2] для коэффициента а будет находиться в границах: [-3484,837463; 2032,793373].
Вывод: так как точка 0 принадлежит данному интервалу, то по критерию Стьюдента на уровне значимости 0,05 зависимость ряда w от ряда х признается незначимой.
Доверительный интервал [d1; d2] для коэффициента b будет находиться в границах: [-0,525333618; 6,218906803].
Вывод: так как точка 0 принадлежит данному интервалу, то по критерию Стьюдента на уровне значимости 0,05 зависимость ряда w от ряда х признается незначимой.
Доверительный интервал [d1; d2] для коэффициента с будет находиться в границах: [2,802620379; 5,002607279].
Вывод: так как точка 0 не принадлежит данному интервалу, то по критерию Стьюдента на уровне значимости 0,05 зависимость ряда w от ряда х признается значимой и положительной.
6 вопрос
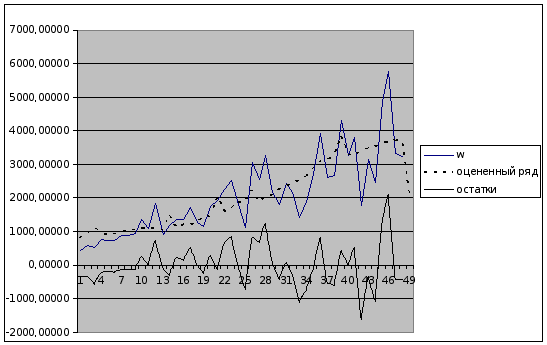
По данным
моего исследования
я построила
график зависимой
переменной
w, оцененного
ряда
 и остатков
 .