Основы решения эконометрических задач
Содержание
Задание 1. 2
Задание 2. 6
Задание 3. 8
Задание 4. 10
Задание 5. 13
Список литературы.. 17
Задание 1
1. Определите, на какой диаграмме показаны временные данные, а на какой пространственные (рис.1 и рис. 2).
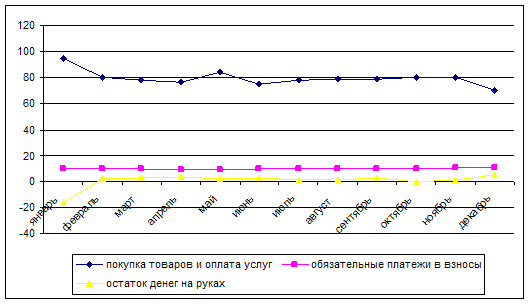
Рисунок 1 – Структура использования денежных доходов за 2001 г
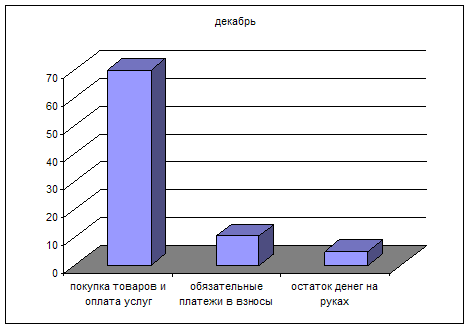
Рисунок 2 – Структура использования денежных доходов за 2001 г
Ответ:
Прогнозы часто осуществляются на основе некоторых статистических показателей, которые изменяются во времени. Если эти показатели имеют значения на определенные промежутки времени, следующие друг за другом, то образуются некоторые ряды данных с определенными тенденциями. Ряд расположенных в хронологической последовательности значений статистических показателей, представляют собой временной (динамический) ряд.
Динамическим рядом называется ряд чисел или ряд однородных статистических величин, показывающих изменения размеров какого-либо явления или признака во времени.
Каждый временной ряд состоит из двух элементов: отрезки времени (периоды), в рамках которых был зафиксирован определенный статистический показатель и статистические показатели, характеризующие объект исследования (уровни ряда). Эти данные представлены на рис. 1.
На рис. 2 представлены пространственные данные, т.е. совокупность каких-либо параметров (в данном случае структуры денежных расходов) за один временной период (за декабрь).
2. Дайте определение регрессии.
Исследуя природу, общество, экономику, необходимо считаться со взаимосвязью наблюдаемых процессов и явлений. При этом полнота описания так или иначе определяется количественными характеристиками причинно-следственных связей между ними. Оценка наиболее существенных из них, а также воздействия одних факторов на другие является одной из основных задач статистики.
Задачи регрессионного анализа лежат в сфере установления формы зависимости, определения функции регрессии, использования уравнения для оценки неизвестных значений зависимой переменной.
Аппроксимация данных с учетом их статистических параметров относится к задачам регрессии. Они обычно возникают при обработке экспериментальных данных, полученных в результате измерений процессов или физических явлений, статистических по своей природе (как, например, измерения в радиометрии и ядерной геофизике), или на высоком уровне помех (шумов). Задачей регрессионного анализа является подбор математических формул, наилучшим образом описывающих экспериментальные данные.
Математическая постановка задачи регрессии заключается в следующем. Зависимость величины (числового значения) определенного свойства случайного процесса или физического явления Y от другого переменного свойства или параметра Х, которое в общем случае также может относиться к случайной величине, зарегистрирована на множестве точек xk множеством значений yk, при этом в каждой точке зарегистрированные значения yk и xk отображают действительные значения Y(хk) со случайной погрешностью sk, распределенной, как правило, по нормальному закону. По совокупности значений yk требуется подобрать такую функцию f(xk, a0, a1, … , an), которой зависимость Y(x) отображалась бы с минимальной погрешностью. Отсюда следует условие приближения:
yk = f(xk, a0, a1, … , an) + sk.
Функцию f(xk, a0, a1, … , an) называют регрессией величины y на величину х. Регрессионный анализ предусматривает задание вида функции f(xk, a0, a1, … , an) и определение численных значений ее параметров a0, a1, … , an, обеспечивающих наименьшую погрешность приближения к множеству значений yk. Как правило, при регрессионном анализе погрешность приближения вычисляется методом наименьших квадратов (МНК). Для этого выполняется минимизация функции квадратов остаточных ошибок:
sa0,
a1, … , an) = [f(xk, a0, a1,
… , an) - yk]2.
Для определения параметров a0, a1, … , an функция остаточных ошибок дифференцируется по всем параметрам, полученные уравнения частных производных приравниваются нулю и решаются в совокупности относительно всех значений параметров. [3]
Таким образом, регрессия – это односторонняя вероятностная зависимость между случайными величинами: y = f(x)
3. Определите виды регрессий:
y = 12,5 – 1,44 x1 + 5 x2 – 2.27 x3 + e
y = 1/ (11+10,.45x1 – 9,44 x2 + 3.33 x3 – 1.37x4 + e)
y = e45.45+100x + e
Покажите, где здесь результирующая, а где объясняющие переменные. Что обозначает е в уравнениях регрессии?
Виды регрессии обычно называются по типу аппроксимирующих функций: полиномиальная, экспоненциальная, логарифмическая и т.п.
Таким образом, можно говорить о том, что
y = 12,5 – 1,44 x1 + 5 x2 – 2.27 x3 + e – это полиномиальная регрессия
y – результирующая переменная
x1, x2, x3 - объясняющие переменные
e – ошибка регрессии
y = 1/ (11+10,.45x1 – 9,44 x2 + 3.33 x3 – 1.37x4 + e) - это гипербола
y – результирующая переменная
x1, x2, x3, х4 - объясняющие переменные
e – ошибка регрессии
y = e45.45+100x + e – это экспоненциальная регрессия
y – результирующая переменная
x - объясняющая переменные
e – ошибка регрессии
Задание 2
1. Дайте определение парной регрессии.
Аналитическое выражение связей между признаками может быть представлена виде уравнений регрессии:
yx = a0+a1x
где х – значение факторного признака
у – значение результативного признака (эмпирические)
ух – теоретические значения результативного признака, полученные по уравнению регрессии.
а0 и а1 – это коэффициенты регрессии, которые определяются путем решения следующей системы уравнений:
 na0+a1∑x = ∑y
a0∑x+a1∑x = ∑xy2
В основе решения данной системы уравнений лежит метод наименьших квадратов, сущность которого заключается в минимизации суммы квадратов отклонений эмпирических значений признака от теоретических, полученных по уравнению регрессии:
∑(yi-yx)2 → min
а0 - показывает влияние неучтенных в модели факторов и четкой интерпретации не имеет
а1 – показывает на сколько в среднем изменяется значение результативного признака при изменении факторного признака на единицу собственного измерения [5]
2. По Российской Федерации за 2001 год известны значения двух признаков (табл. 1):
Таблица 1
| Месяц | Расходы на покупку продовольственных товаров в общих расходах, % (y) | Средний денежный доход на душу населения, руб. (x) |
| Январь | 69 | 1954,7 |
| Февраль | 65,6 | 2292,0 |
| Март | 60,7 | 2545,8 |
| Апрель | … | … |
| Май | … | … |
| Июнь | … | … |
| Июль | … | … |
| Август | … | … |
| Сентябрь | … | … |
| Октябрь | 53,3 | 3042,8 |
| Ноябрь | 50,9 | 3107,2 |
| Декабрь | 47,5 | 4024,7 |
Для оценки зависимости y от x построена парная линейная регрессионная модель с помощью метода наименьших квадратов:
y = a + bx + e, где а = 196/4, b = 1/196
Парный коэффициент корреляции rxy = 1/ (-196) * 78
Средняя ошибка аппроксимации: А = 196/46 + 4,6
Известно, что Fтабл. = 4,96, а Fфакт = 196/2 + 5
Определите коэффициент детерминации. Определите линейную модель через среднюю ошибку аппроксимации и F-критерий Фишера.
Решение:
Найдем коэффициенты парной линейной регрессионной модели:
а = 196/4 = 49
b = 1/196 = 0,0051
Получим уравнение регрессии:
y = 49 + 0,0051x + e,
Значит, с увеличением среднего денежного дохода на 1 руб. доля расходов на покупку продовольственных товаров снижается в среднем на 0,0051 %.
Линейный коэффициент парной корреляции
rxy = 1/ (-196) * 78 = -0,39
(связь умеренная, обратная)
Найдем коэффициент детерминации
rxy2 = (-0,39)2 = 0,158. Вариация результата на 15,8 % объясняется вариацией фактора x.
Средняя ошибка аппроксимации А = 196/46 + 4,6 = 8,86, что говорит о высокой ошибке аппроксимации (недопустимые пределы). В среднем расчетные значения отклоняются от фактических на 8,86 %.
Проверяем F-критерий Фишера. Для этого сравним Fтабл. и Fфакт.
Fтабл. = 4,96
Fфакт.=103
Fтабл. < Fфакт. (4,96<103), значит гипотеза о случайной природе оцениваемых характеристик отклоняется и признается их статистическая значимость и надежность с вероятностью 0,95.
Вывод: линейная парная модель плохо описывает изучаемую закономерность.
Задание 3
В табл. 2 приведены данные, формирующие цену на строящиеся квартиры в двух различных районах.
Таблица 2
| Район, а/б | Жилая площадь, м2 | Площадь кухни, м2 | Этаж, средние/крайние | Дом, кирпич/панель | Срок сдачи, через сколько мес. | Стоимость квартиры, тыс. долл |
| 1 | 17,5 | 8 | 1 | 1 | 6 | 17,7 |
| 1 | 20 | 8,2 | 1 | 2 | 1 | 31,2 |
| 2 | 23,5 | 11,5 | 2 | 2 | 9 | 13,6 |
| … | … | … | … | … | … | … |
| 1 | 77 | 17 | 2 | 1 | 1 | 56,6 |
| 2 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |