Область прогноза для однофакторной и двухфакторной модели. Точечный прогноз на основании линейной прогрессии
Министерство образования и науки Украины
Донбасская государственная машиностроительная академия
Контрольная работа
по дисциплине: «Эконометрика»
Выполнил:
студент гр. ПВ 09-1з
Измайлов А.О.
Проверила:
Гетьман И.
Краматорск 2010
1. Теоретический вопрос
Область прогноза для однофакторной и двухфакторной модели. Точечный прогноз на основании линейной прогрессии.
Область прогнозов находится так: среди выборочных х находят xmin и xmax. Отрезок прямой, заключенный между ними называется областью прогнозов.
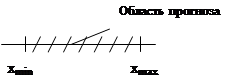 |
Прогнозируемый
доверительный интервал для любого х такой 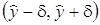 .
Совокупность
доверительных интервалов для всех х из области прогнозов образует доверительную
область, которая представляет область заключения между двумя гиперболами. Наиболее
узкое место в точке  .
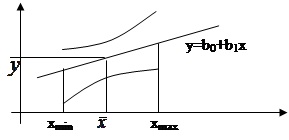 |
Прогноз для произвольного
х дает интервал, в который с вероятностью g попадает неизвестное  . Т.е. прогноз при заданном х составит от
 до
 с гарантией
 .
Максимальная ошибка прогноза.
Выборочные значения yi
равны 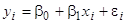 , где
 коэффициенты регрессии для всей
генеральной совокупности,
 -
случайная величина, значение которой мы определить не можем, так как не знаем .
Для неизвестных
коэффициентов могут быть
найдены доверительные интервалы, в которые с надежностью g попадают : 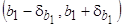 ,
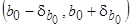 .
Геометрический смысл
коэффициента  - ордината
пересечения прямой регрессии с осью 0Y, коэффициента
 - угловой коэффициент прямой регрессии. Вследствие
этого возникает следующая ситуация:
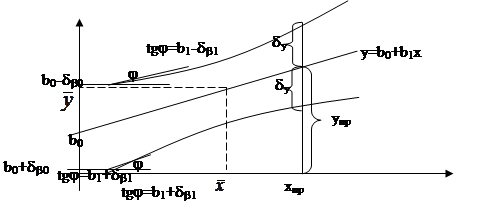
Истинная прямая регрессии может с вероятностью g занимать любое положение в доверительной области.
Наиболее максимальное
отклонение от расчетного значения - или . Найдем ошибку прогноза для каждого из значений:
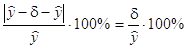 ,
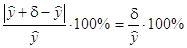 .
Т.е. максимальная ошибка
прогноза в процентах составляет:  , т.е. чем больше полуширина доверительного
интервала, тем больше ошибка. Ширина доверительного интервала возрастает с
ростом коэффициента доверия и уменьшается с ростом объема выборки со скоростью
 . Т.е. увеличив объем выборки в 4
раза, в 2 раза сузим доверительный интервал, т.е. в 2 раза уменьшим ошибку
прогноза. С уменьшением коэффициента доверия уменьшается ошибка прогноза, но
растет вероятность того, что истинное значение не попадет в доверительный
интервал.
Прогноз на основании линейной модели для двуфакторной модели.
Целью регрессионного анализа является получение прогноза с доверительным интервалом. Прогноз делается по уравнению регрессии
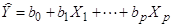 (1)
Точка прогноза  из p-мерного пространства
с координатами
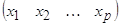 выбирается
из области прогноза. Если, например, модель двухфакторная
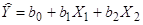 , то область прогноза определяется
прямоугольником, представленным на рис. 1.
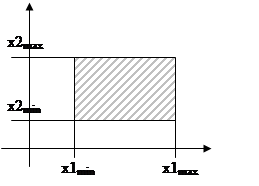 |
Рис. 1
Т.е. область прогноза определяется системой неравенств:
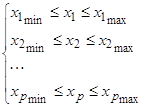
Чтобы получить формулу для вычисления полуширины d доверительного интервала, нужно перейти к матричной форме записи уравнения регрессии.
Матричная запись многофакторной регрессии
Данные для построения уравнения регрессии, сведем в таблицу:
Таблица 1
| № набл | Y |
X1 |
X2 |
… |
Xp |
| 1 |
y1 |
x11 |
x12 |
x1p |
|
| 2 |
y2 |
x21 |
x22 |
x2p |
|
| … | |||||
| n |
yn |
xn1 |
xn2 |
xnp |
(2)
Подставляя в уравнение (2) значения из каждой строки таблицы, получим n уравнений.
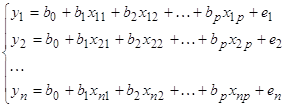 (2)
ei – случайные отклонения (остатки), наличие которых объясняется тем, что выборочные точки не ложатся в точности на плоскость (1), а случайным образом разбросаны вокруг нее.
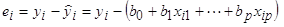
Чтобы записать систему (2) в матричном виде, вводим матрицу X, составленную из множителей при коэффициентах b1, b2, …, bp.
Матрица 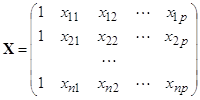 . Размерность матрицы n´p+1.
Еще вводятся матрицы:
Вектор столбец  ,
 ,
 ,
размерностью n´1.
Тогда в матричной форме уравнение регрессии записывается так:
 .
Полуширина доверительного интервала рассчитывается по формуле:
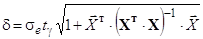 ,
где  - среднее квадратическое отклонение
остатков;
 - критическая точка распределения Стьюдента,
соответствующая уровню доверия g=(0.95, 0.99, 0.999) и степени свободы k=n-p-1.
вектор 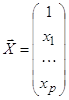 точка из области прогноза.
2. Задача
Найдите коэффициент эластичности для указанной модели в заданной точке x. Сделать экономический вывод.

X=1
1.
Найдем
производную функции  ,

2.
Найдем
эластичность.  , тогда
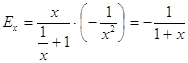
3. Коэффициент эластичности для точки прогноза:
X=1
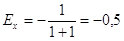
Коэффициент эластичности показывает, что при изменении фактора X =1 на 1% показатель Y уменьшится на 0,5%.
3. Задача
Для представленных данных выполнить следующее задание:
1. Провести эконометрический анализ линейной зависимости показателя от первого фактора. Сделать прогноз для любой точки из области прогноза, построить доверительную область. Найти коэффициент эластичности в точке прогноза.
2. Провести эконометрический анализ нелинейной зависимости показателя от второго фактора, воспользовавшись подсказкой. Сделать прогноз для любой точки из области прогноза, построить доверительную область. Найти коэффициент эластичности в точке прогноза.
3. Провести эконометрический анализ линейной зависимости показателя от двух факторов. Сделать точечный прогноз для любой точки из области прогноза. Найти частичные коэффициенты эластичности в точке прогноза.
Производительность труда, фондоотдача и уровень рентабельности по плодоовощным консервным заводам области за год характеризуются следующими данными:
| № района | Фактор | Уровень убыточности продукции животноводства % | ||
| Удельный вес пашни в сельскохозяйственных угодьях % | Удельный вес лугов и пастбищ % | |||
| 1 | 80 | 20 | 20 |
|
| 2 | 87,2 | 12,8 | 37,5 |
|
| 3 | 90,8 | 9,2 | 43,4 |
|
| 4 | 94,7 | 11,3 | 45,6 |
|
| 5 | 81,4 | 18,6 | 23,4 |
|
| 6 | 79,2 | 10,8 | 25 |
|
| 7 | 71,3 | 28,7 | 17,2 |
|
| 8 | 86,2 | 13,8 | 33,3 |
|
| 9 | 71,4 | 28,6 | 15 |
|
| 10 | 77,7 | 22,9 | 18,7 |
|
| 11 | 75,4 | 14 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |