Исследование экономико-математических моделей
Столбец Е (Y^) рассчитывается путем подставления соответствующего Хt из диапазона С2:С13 то есть (0,65:0,89) в формулу линейной регрессии У=b1х+b0=85,182x + 312,01. То есть Y^ – это точки, что принадлежат линии тренда (точки на прямой, которая является линией тренда). Диапазон F2:F13 рассчитывается соответственно за формулой 100*|Y-Y^|/Y – это значения, которые стоят под знаком?, а следу значения MAPE – это среднее значение столбца диапазона F2:F13. Для выразительности наведем таблицу 3.1 в режиме формул (таблица 3.2).
Таблица 3.2
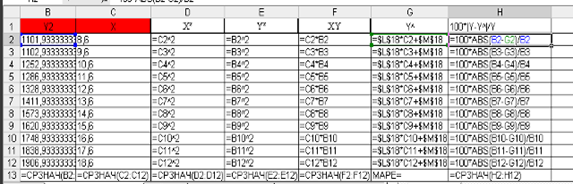
Таким образом, используя функции Excel, получим, что для этой регрессии MAPE = 2,35% – значение в амбарчике H13. Дальше, при расчете MAPE нелинейной функции регрессии будем использовать данный алгоритм.
Проверим линейную модель на адекватность с помощью критерия Фишера. Определим наблюдаемое значение критерия
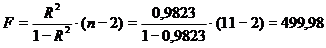 .
Табличное значение критерия при надежности Р=0,95 и степенях свободы k1 = 1, k2 = n – 2 = 9 равняется 5,12, поскольку наблюдаемое значение больше критического, то эта линейная модель является адекватной.
Используя t-статистику, с надежностью Р=0,95 оценим значимость коэффициента корреляции. Вычислим наблюдаемое значение t-статистики
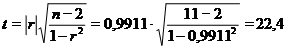 .
Табличное значение -критерия при и количества степеней свободы n – 2 = 10, tтабл = 2,26. Поскольку расчетное значение -критерію больше табличного, то линейный коэффициент корреляции является статистически значимым.
С помощью функции ЛИНЕЙН найдем стандартные погрешности параметров (вторая строка результатов): S(b0)= 53,2; S(b1)= 3,8. (Таблица 1.3)
Таблица 1.3
| ЛИНИЙ | ||
| b1, b0 | 85,18181818 | 312,006061 |
| S1, S0 | 3,809489866 | 53,1911746 |
| 0,982317878 | 39,9542668 | |
| 499,9886736 | 9 | |
| 798153,6364 | 14367,0909 | |
Вычислим t-статистики:
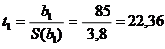 ;
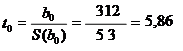 .
Поскольку первое и второе значение больше табличного, то параметры уравнения регрессии есть значимыми с надежностью Р=0,95.
Построим квадратичную линию регрессии (квадратичный тренд), возведем расчеты к вспомогательной таблице 1.4.
Таблица 1.4
| Цена | Спрос | ||||||
| N | Х | У1 | t^2 | t^3 | t^4 | yt | Y*t^2 |
| 1 | 8,6 | 2220 | 74,0 | 636,1 | 5470,08 | 19092,00 | 164191,20 |
| 2 | 9,6 | 1825 | 92,2 | 884,7 | 8493,47 | 17520,00 | 168192,00 |
| 3 | 10,6 | 1869 | 112,4 | 1191,0 | 12624,77 | 19811,40 | 210000,84 |
| 4 | 11,6 | 1625 | 134,6 | 1560,9 | 18106,39 | 18850,00 | 218660,00 |
| 5 | 12,6 | 1375 | 158,8 | 2000,4 | 25204,74 | 17325,00 | 218295,00 |
| 6 | 13,6 | 1377 | 185,0 | 2515,5 | 34210,20 | 18727,20 | 254689,92 |
| 7 | 14,6 | 1145 | 213,2 | 3112,1 | 45437,19 | 16717,00 | 244068,20 |
| 8 | 15,6 | 1045 | 243,4 | 3796,4 | 59224,09 | 16302,00 | 254311,20 |
| 9 | 16,6 | 1005 | 275,6 | 4574,3 | 75933,31 | 16683,00 | 276937,80 |
| 10 | 17,6 | 1025 |