Розв’язування економетричних задач


Рис.2.1. Графічне зображення критичної зони для розрахункового значення t-статистики.
6. Етапи
тестування
за критерієм
Ст’юдента на
значимість
параметрів
моделі
 та
 .
КРОК 1. Формулюються нульова та альтернативна гіпотези:
 -
оцінка параметру
 у
генеральній
сукупності
статистично
не значимий,
 - оцінка параметру
статистично
значимий
КРОК 2.
Обирається
рівень значущості
 .
КРОК 3. Будується t-статистика для кожного параметру:

 ,
де
 -
1МНК оцінка
дисперсії
параметру
,

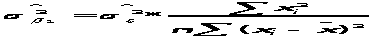 ;

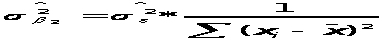 .
КРОК 4. За
таблицями
t-розподілу
Ст’юдента
знаходиться
критичне значення
функції розподілу
 (функція СТЬЮРАСПОБР
в EXCEL).
КРОК 5. Розрахункове значення t-статистики порівнюється з табличним. Знаходиться критична зона.
КРОК 6.
Якщо значення
 не
потрапляє в
критичну зону,
то можна стверджувати
з ймовірністю
95%, що оцінка
 є
статистично
незначимою
– приймається
гіпотеза
 .
Інакше – гіпотеза
відхиляється.
Для того,
щоб визначити,
як параметри
 та
 пов’язані з
дійсними параметрами
та
 ,
будуються
шнтервали
довіри для
параметрів
моделі за формулою:

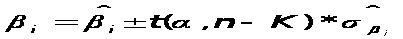 .
7. Прогнозування за моделлю простої лінійної регресії.
Точковий
прогноз дає
значення залежної
змінної для
відповідного
значення
 ,
виходячи з
побудованої
моделі:

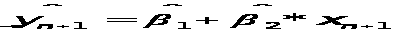 .
Надійні зони для базисних даних та прогнозні інтервали знаходяться за формулами:
а) для окремоно значення y:

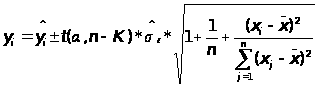 ;
б) для математичного сподівання y:

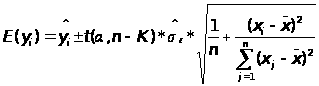 .
Для розрахунків доповнити розрахункову табл. 2.1 графами:
Продовження табл.2.1
|
№ спостереження |
|
|
|
1 |
11 |
12 |
|
1 |
||
|
2 |
||
|
… |
||
|
n |
||
|
х |
х |
|
Середнє значення |
х |
х |
|
Прогнозне значення |
 (розрах. за
(2.19))
 (розрах.за
(2.19))
8. Зробити висновки щодо:
економічної інтерпретації параметрів моделі;
інтерпретації коефіцієнта кореляції;
адекватності побудованої моделі;
прогнозу показника.
Оформити звіт про виконання лабораторної роботи.
Завдання для самостійної роботи студентів
Завдання 2.1
Виконати завдання лабораторної роботи № 2 на основі даних спостереження (табл 2.3):
Таблиця 2.3
Вихідні дані для побудови простої лінійної регресійної моделі
|
№ спостереження |
Незалежна змінна Х |
Залежна зміннаY |
|
1 |
0,12 |
625 |
|
2 |
0,15 |
624 |
|
3 |
0,19 |
362 |
|
4 |
0,12 |
580 |
|
5 |
0,25 |
425 |
|
6 |
0,60 |
аbc |
|
Прогнозне значення |
0.90 |
(abc – три останні цифри шифру студента)
Завдання 1.2
Припустимо, що Ви збираєте дані про річний продаж фірмою продукції (y) і суми, які витрачено на наукові дослідження (x). Ви маєте таку статистику:
cov(x,y)=300;
var(y)=125;
var(x)=880.
Середній
річний продаж
( )=1200.
Середня
сума витрат
на наукові
дослідження
( )=895.
Підрахуйте
коефіцієнт
кореляції між
продажем і
сумою, використаною
на наукові
дослідження.
Визначте коефіцієнт
детермінації.
Знайдіть параметри
регресії
та
.
Завдання 1.3
Проведено оцінку регресії та розраховані SSE та SSR:
SSE=53.27
SSR=202.91.
Розрахуйте SST, R2, r.
Завдання 1.4
Вивчаючи зміну попиту на товар залежно від його ціни, отримано такі результати:
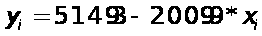 ;
 ;
 ;
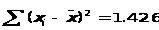 ;
 ;
n=4.
Фірма встановлює на товар ціну: 1,75 грн. Спрогнозуйте попит і побудуйте 95%-й інтервал довіри для математичного сподівання прогнозу.
Завдання 1.5
Ви оцінюєте таку регресію:
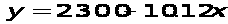 ;
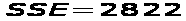 ;
n=28;
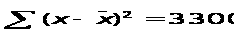 .
Перевірте значимість нахилу при 95%-ному рівні довіри.
Побудуйте 90%-ний інтервал довіри для нахилу.
Завдання 1.6
На яку додаткову оплату може очікувати особа, яка навчалась додатково 1 рік, якщо співвідношення між заробітною платою (в грн.) – y і освітою (в роках) – x має вигляд:
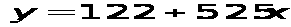 .
Завдання 1.7
Припустимо, що Ви підрахували кореляцію між двома випадковими змінними, яка дорівнює 0.62. Якщо для оцінки коефіцієнта кореляції було використано 25 спостережень, використайте 5%-ний рівень значимочті, щоб перевірити значимість коефіцієнта кореляції.
Завдання 1.8
Припустимо,що Ви оцінюєте залежність доходу відповідно до кількості років навчання, використовуючи 30 спостережень. Середньоквадратичні відхилення параметрів подано в дужках.
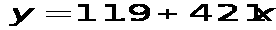
(4,8) (127)
а) перевірте значимість нахилу при 5%-ному рівні значимості;
б) побудуйте 95%-ний інтервал довіри для нахилу.
Завдання 1.9
Припустимо, що в регресії із завдання 1.8 SSE=75, SSR=81. Використайте F-тест для перевірки адекватності регресії.
Лабораторна робота № 3
Тема. Парна нелінійна регресія
Мета роботи: навчитися будувати парну нелінійну регресійну модель економічних процесів.
Завдання
Виконати завдання для самостійної роботи 3.1.
На основі статистичних даних показника Y і фактора X (вихідні дані з л.р.№1) знайти оцінки параметрів лінії регресії, якщо припустити, що стохастична залежність між фактором X і показникомY має визляд однієї з вищерозраховуваних функцій (завдання 1)
Використовуючи критерій Фішера з надійністю P=0.95, оцінити адекватність прийнятої моделі статистичним даним.
Побудувати ANOVA-таблицю для нелінійної моделі.
Якщо з заданою надійністю прийнята модель адекватна експерементальним даним, то знайти:
а) з надійністю Р=0.95 довірчу зону базисних даних;
б) точкову оцінку прогнозу;
в) з надійністю Р=0.95 інтервальну оцінку прогнозу
Зробити висновки щодо ступеню апроксимації вихідних даних лініями простої лінійної та нелінійної регресії.
Побудувати графіки:
а) фактичних даних;
б) лінії прямої регресії та її довірчу зону (л.р.№2);
в) нелінійної функції та її довірчу зону.
Хід роботи
Зведення кривих зростання до лінійної функції дає змогу оцінити параметри методом 1МНК та використовувати подальший аналіз моделі.
Приклад 3.1
Зведення
нелінійної
парної регресії
 до
лінійної виконується
заміною
 ,
 .
У результаті
маємо лінійну
регресію:
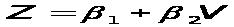 .
Вводиться гіпотеза, що між фактором X та показником Y (вихідні ряди даних беруться з л.р.№1) існує нелінійна залежність (завдання 3.1, за вибором). Заміною приводиться нелінійна парна регресія до парної лінійної вигляду:
.
Параметри оцінюються за формулами, аналогічними (2.1) – (2.3) із застосуванням пакету EXCEL.
Перевірка моделі на адекватність за критерієм Фішера проводиться за 6-ти кроковою схемлю (п.3, л.р.№2).
Розраховується ANOVA-таблиця (табл.2.2).
За формулами (2.18) – (2.20) у разі адекватності моделі розраховуються з надійністю Р=0.95 довірчі зони базисних даних, точкова оцінка прогнозу, з надійністю Р=0.95 інтервальна оцінка прогнозу індивідуального заначення показника Y та його математичного сподівання.
На основі результатів дисперсійного аналізу зробити висновки щодо порівняної якості двох побудованих моделей – парної лінійної та нелінійної (критерій – min SSE).
Проводиться графічний аналіз даних:
а) будується діаграма розсіювання (на координатну площину наносяться сточки спостережуваних даних);
б) зображуються графіки оцінених лінійної та нелінійної функцій регресії та їх довірчі зони
в) робляться висновки.
Завдання для самостійної роботи студентів
Завдання 3.1
Шляхом необхідних перетворень та заміни змінних звести наведені нелінійні функції до лінійного вигляду.
|
|
 ;
 ;
 ;
 ;
 ;
 ;
 ;
 ;
 ;
 ;
 ;
 ;
 ;
 ;
 ;
 .
Завдання 3.2
Чи можна параметри модифікованої експоненти розрахувати за методом найменших квадратів? Поясніть відповідь.
Завдання 3.3
Наведені такі дані (табл.3.1):
Таблиця 3.1. Вихідні дані для побудови моделі
|
|
|
|
86 |
3 |
|
79 |
7 |
|
76 |
12 |
|
69 |
17 |
|
65 |
25 |
|
ab |
bc |


(abc – три останні цифри шифру студента)
Побудуйте за наведеними даними модель вигляду
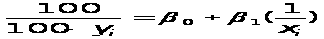 ,
оцініть її параметри.
Лабораторна робота № 4
Тема. Багатофакторна модель лінійної регресії
Мета роботи: навчитися моделювати економічні процеси за допомогою моделі багатофакторної лінійної регресії, оцінювати якість моделі та застосовувати її для прогнозу та прийняття рішень.
Завдання
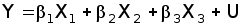 Підприємство
має велику
кількість
філіалів, і
керівництво
цього підприємства
хотіло б знати,
як Y (річний
товарообіг
одного філіалу,
млн.грош.од.)
функціонально
залежить від
X2 – торговельної
площі, тис. м2,
та X3 – середньоденної
інтенсивності
потоку покупців,
тис.чол/день.
Конкретно
необхідно
визначити, яке
значення має
кожний коефіцієнт
такого регресійного
рівняння:
Для дванадцяти філіалів за певний рік маємо фіксовані значення показників Y, X2 та X3 (табл. 4.1).
Таблиця 4.1
Просторові дані за філіалами підприємства
|
№ філіалу |
Значення Y |
Значення X2 |
Значення X3 |
|
1 |
2.93 |
0.31 |
10.24 |
|
2 |
5.27 |
0.98 |
7.51 |
|
3 |
6.85 |
1.21 |
10.81 |
|
4 |
7.01 |
1.29 |
9.89 |
|
5 |
7.02 |
1.12 |
13.72 |
|
6 |
8.35 |
1.49 |
13.92 |
|
7 |
4.33 |
0.78 |
8.54 |
|
8 |
5.77 |
0.94 |
12.36 |
|
9 |
7.68 |
1.29 |
12.27 |
|
10 |
3.16 |
0.48 |
11.01 |
|
11 |
1.52 |
0.24 |
8.25 |
|
12 |
3.15 |
0.55 |
9.31 |
Оцінити параметри моделі за методом 1МНК (у матричній формі). Інтерпретувати отримані оцінки.
Оцінити стандартизовані регресійні коефіцієнти ("бета-коефіцієнти"). Інтерпретувати оцінені стандартизовані коефіцієнти регресії.
 Скласти
до числового
прикладу вектори
 ,
 ,
 ,
 ,
 а також матриці
X та D.
Розрахувати значення величин
 ,
 ,
 .
Оцінити еластичність товарообігу відносно торговельної площі та відносно середньоденної частоти потоку покупців, обчисливши коефіцієнти еластичності.
Перевірити значимість окремих коефіцієнтів регресії (провести t-тестування), визначити їх інтервали довіри.
7. Розрахувати та інтерпретувати коефіцієнт детермінацї, частинний коефіцієнт детермінації та зкоректований коефіцієнт детермінації.
8. Перевірити модель на адекватність за допомогою F-критерію Фішера.
9.У разі адекватності моделі обчислити та інтерпретувати для регресії:
точковий прогноз товарообігу t+1-го філіалу;
99%-ний прогнозний інтервал математичного сподівання товарообігу цього філіалу;
 99%-ний
прогнозний
інтервал
безпосередньо
самого товарообігу
yt+1
цього філіалу,
якщо задані
такі значення
регресорів:
Хід роботи
Для знаходження вектора оцінок параметрів багатофакторної лінійної моделі застосовується метод 1МНК у матричній формі:

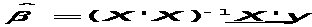
Параметри
лінійної регресії
інтерпретуються
так: зміна величини
к-го регресора
на одиницю
свого виміру
за інших рівних
умов призведе
до зміни оціненої
величини
 на число одиниць
свого виміру,
яке дорівнює
значенню
 .
Стандартизовані коефіцієнти регресії обчислюються за формулою:

 ,
(k=2,…,k),де
 1МНК-оцінка
регресійного
коефіцієнта
 ;
 -
емпіричне
стандартне
(середньоквадратичне)
відхилення
k-го регресора
xk

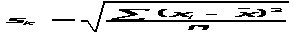
 -
емпіричне
стандартне
(середньоквадратичне)
відхилення
регресанда
y.

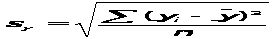
Емпіричний
стандартизований
регресійний
коефіцієнт
 вказує на те,
який великий
за інших рівних
умов типовий
ефект впливу
k-го регресора
у порівнянні
з типовим ефектом
зміни регресанда.
Складаються такі вектори і матриці:
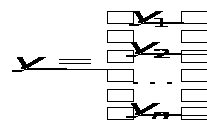 - вектор
спостережуваних
значень показника
Y;
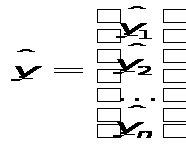 - вектор оцінених
значень регресанда;
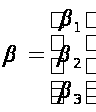 -
вектор дійсних,
але невідомих
параметрів
регресії;
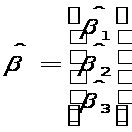 - вектор 1МНК-оцінок
параметрів
моделі;
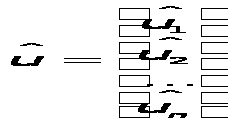 - 1МНК-оцінка
вектору помилок;
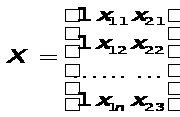 - матриця
регресорів;
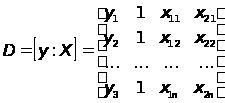 - матриця
даних.
Розраховуються величини:
 -
суму помилок
регресії (має
дорівнювати
0),
 -
суму квадратев
помилок,
 -
дисперсію
помилок.


Коефіцієнти еластичності розраховуються за формулою:
 ,
де
 - значення регресанда
і к-го регресора,
що визначають
точку регресійної
функції, для
якої обчислюється
коефіцієнт
еластичності.
Можна використовувати
та
- середні значення.
t-тест для перевірки гіпотези про числові значення окремих коефіцієнтів регресії проводиться за 6-тикроковою схемою (схема наведена у л.р.№ 2, п. 6).
Інтервал
довіри для
регресійного
коефіцієнта
при рівні довіри
(1- )
є інтервалом
з випадково
залежними
межами.
Довірчий
інтервал для
дійсного значення
регрессійного
коефіцієнта
:

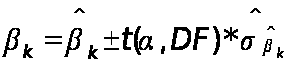
Коефіцієнт детермінації
 дрівнює
квадрату емпіричного
множинного
коефіцієнта
кореляції між
двома рядами
спостережень:
емпіричних
значень регресанда(
 )
та його розрахунковим
значенням ().
Три формули для розрахунку коефіцієнта детермінації:


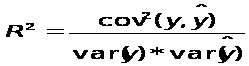 ;
 ;

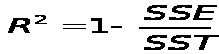 .
Регресійне
рівняння оцінене
тим краще, чим
більше за інших
рівних умов
.
Частинний
коефіцієнт
детермінації
 називається
граничним
вкладом k-го
регресора в
і показує, на
яку величину
зменшується
коефіцієнт
детермінації,
якщо k-й регресор
(і тільки він)
буде виключений
із групи K регресорів.

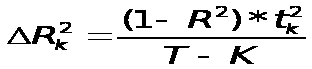 ,
де
- коефіцієнт
детермінації,
одержаний при
включенні усіх
К регресорів;
 - квадрат
обчисленого
значення t-статистики
для k-го регресійного
коефіцієнта-

 ;
Т – довжина ряду спостережень;
К – кількість регресорів;
Т-К – кількість ступенів вільності.
З двох варіантів регресійних рівнянь, які відрізняються на величину зкоректованого коефіцієнта детермінації, але мають однаково гарні інші критерії якості, обирають варіант з більшим значенням зкоректованого коефіцієнта детермінації.
Зкоректований коефіцієнт детермінації за Тейлом:

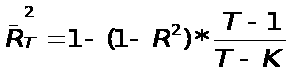 .
Зкоректований коефіцієнт детермінації за Амемієй:

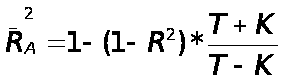 .
F-тест може бути проведений за схемою, яка складається з 6-ти кроків.
КРОК 1. Формулюється пара гіпотез:

 - жоден регресор
не впливає на
регресанд
 існує хоча
б один регресор,
який впливає
на регресанд:
 .
КРОК 2. Обирається рівень значимості.
КРОК 3. Визначається табличне значення F-критерію (функція FРАСПОБР в EXCEL).
КРОК 4. Числове значення F-статистики може бути розраховане за спрощеною формулою із застосуванням коефіцієнта детермінації :

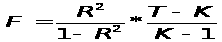 .
КРОК 5. Порівнюється розрахована величина F з її табличним значенням та приймається рішення у відповідності з правилом застосування F-тесту:
відхиляється,
якщо
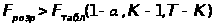 .
КРОК 6. Інтерпретуються результати тесту.
У разі адекватності моделі вона застосовується для прогнозування економічного показника.
Точковий прогноз регресанда одержують, виходячи з оціненого регресійного рівняння:
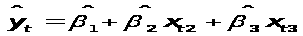 .
Прогнозні інтервали для математичного сподівання та індивідуального значення регресанда визначається при рівні довіри (1-
)
таким чином:

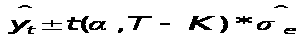 ,
де
 -
оцінена стандартна
помилка прогнозу:
помилка прогнозу при оцінці математичного сподівання регресанда


(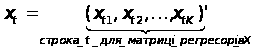 ),
де