Классические методы безусловной оптимизации
 .
Структуру такой системы уравнений легко получить приравняв выражение в квадратной скобке под знаком первой суммы нулю:
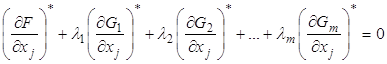 ,
 (8)
Перепишем (8) в виде
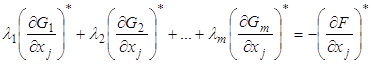 , (8')
Система (8') представляет
собой систему из  линейных
уравнений относительно известных:
. Система разрешима, если
 (вот почему, как и в методе
исключения в рассматриваемом случае должно выполняться условие ). (9)
Поскольку в ключевом выражении (7) первая сумма равна нулю, то легко понять, что и вторая сумма будет равняться нулю, т.е. имеет место следующая система уравнений:
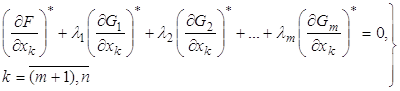 (10)
Система уравнений (8)
состоит из уравнений, а
система уравнений (10) состоит из  уравнений; всего
 уравнений в двух системах, а неизвестных
 :
 ,

Недостающие уравнений дает система уравнений
ограничений (2):
 ,
Итак, имеется система из уравнений для нахождения неизвестных:
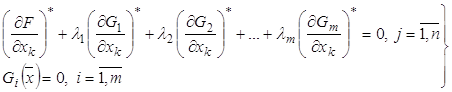 (11)
Полученный результат – система уравнений (11) составляет основное содержание ММЛ.
Легко понять, что систему уравнений (11) можно получить очень просто, вводя в рассмотрение специально сконструированную функцию Лагранжа (3).
Действительно
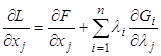 ,
 (12)
 , (13)
Итак, система уравнений (11) представима в виде (используя (12), (13)):
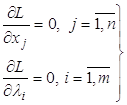 (14)
Система уравнений (14) представляет необходимое условие в классической задаче условной оптимизации.
Найденное в результате
решение этой системы значение вектора  называется условно-стационарной точкой.
Для того, чтобы выяснить
характер условно-стационарной точки необходимо воспользоваться достаточными условиями.
5.3 Достаточные условия в классической задаче условной оптимизации. Алгоритм ММЛ
Эти условия позволяют выяснить,
является ли условно-стационарная точка точкой локального условного минимума, или точкой
локального условного максимума.
Относительно просто, подобно тому, как были получены достаточные условия в задаче на безусловный экстремум. Можно получить достаточные условия и в задаче классической условной оптимизации.
Результат этого исследования:
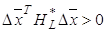
где - точка локального условного минимума.
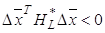
где - точка локального условного максимума,  - матрица Гессе с элементами
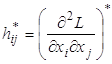 ,

Матрица Гессе имеет размерность  .
Размерность матрицы Гессе
можно уменьшить, используя
условие неравенства нулю якобиана: . При этом условии можно зависимые переменные  выразить через независимые
переменные
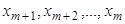 , тогда матрица
Гессе будет иметь размерность
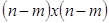 , т.е. необходимо говорить о матрице
 с элементами
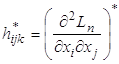 ,
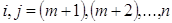
тогда достаточные условия будут иметь вид:
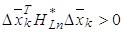 , -
точка локального условного минимума.
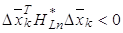 , -
точка локального условного максимума.
Доказательство: Алгоритм ММЛ:
1)
составляем функцию
Лагранжа: 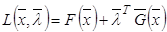 ;
2) используя необходимые условия, формируем систему уравнений:
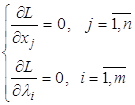
3)
из решения этой
системы находим точку ;
4)
используя
достаточные условия, определяем, является ли точка точкой локального условного минимума или максимума,
затем находим

1.5.4.
Графо-аналитический метод решения классической задачи условной оптимизации в
пространстве  и его
модификации при решении простейших задач ИП и АП
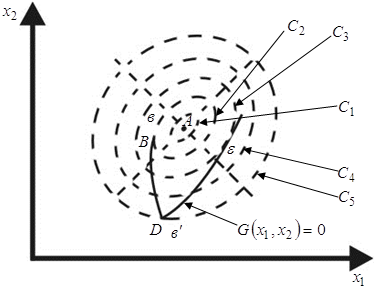
Этот метод использует геометрическую интерпретацию классической задачи условной оптимизации и основан на ряде важных фактов, присущих этой задаче.
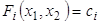 ;
 ;
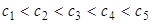 ;
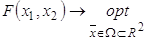
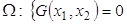
В  - общая касательная для функции
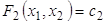 и функции
 , представляющей ОДР
 .
Как видно из рисунка
точка  - точка безусловного
минимума, точка
 точка
условного локального минимума, точка
 - точка условного локального максимума.
Докажем, что в точках
условных локальных экстремумов кривая и соответствующие линии уровня
; .
Из курса МА известно, что в точке касания выполняется условие

где  - угловой коэффициент касательной, проведенной
соответствующей линией уровня;
 - угловой коэффициент касательной, проведенной к
функции
Известно выражение (МА) для этих коэффициентов:
 ;

Докажем, что эти коэффициенты равны.
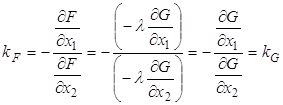
 ;
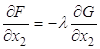
потому что об этом "говорят" необходимые условия
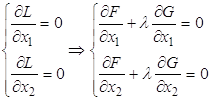
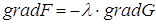 .
Вышесказанное позволяет сформулировать алгоритм ГФА метода решения классической задачи условной оптимизации:
1) строим семейство линий уровня целевой функции:
 ;
 ;
2) строим ОДР, используя уравнение ограничения

3) с целью внесения исправления
возрастания функции  ,
находим
 и выясняем характер
экстремальных точек;
4) исследуем взаимодействие линий уровня
и функции , находя при этом
из системы уравнений 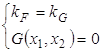 координаты
условно стационарных точек – локальных условных минимумов и локальных условных
максимумов.
5) вычисляем
Следует особо отметить,
что основные этапы ГФА метода решения классической задачи условной оптимизации
совпадают с основными этапами ГФА метода решения задач НП и ЛП, отличие лишь в
ОДР , а также в нахождении
местоположения экстремальных точек в ОДР (например, в задачах ЛП эти точки
обязательно находятся в вершинах выпуклого многоугольника, представляющего ОДР ).
5.5. О практическом смысле ММЛ
Представим классическую задачу условной оптимизации в виде:
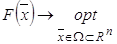 (1)
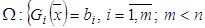 (2)
где  - переменные величины, представляющие в
прикладных технических и экономических задачах переменные ресурсы.
В пространстве  задача (1), (2) принимает вид:
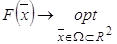 (1')

где  - переменная величина. (2')
Пусть - точка условного экстремума:

При изменении изменяется
 , т.е.

Соответственно изменится и значение целевой функции:
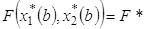
Вычислим производную:
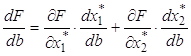 . (3)
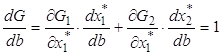 (4)
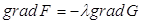 (5)
Из (3), (4), (5)
 . (6)
Из (5)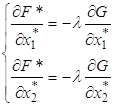 . (5')
Подставим (5') в (3) и получаем:
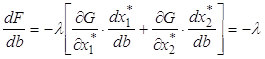 (6')
Из (6), что множитель Лагранжа  характеризует "реакцию"
значение
 (ортогональна
значению целевой функции) на изменения параметра .
В общем случае (6) принимает вид:
 ; (7)
Из (6), (7), что множитель  , характеризует
изменение при изменении
соответствующего
 -того
ресурса на 1.
Если - максимальная прибыль или минимальная
стоимость, то , характеризует изменения этой
величины при изменении , на 1.
5.6. Классическая задача
условной оптимизации, как задача о нахождении седловой точки функции Лагранжа: 
Пара  называется седловой точкой, если выполняется
неравенство.
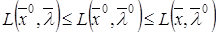 (1)
Очевидно, что из (1)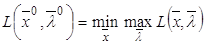 . (2)
Из (2), что 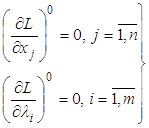 . (3)
Как видно система (3)
содержит  уравнений, подобных
тем уравнениям, которые
представляют необходимое условие в классической задаче условной оптимизации:
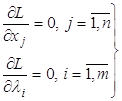 (4)
где - функция Лагранжа.
В связи с аналогией систем уравнений (3) и (4), классическую задачу условной оптимизации можно рассматривать как задачу о нахождении седловой точки функции Лагранжа.