Система кількісних оцінок ступеня ризику
 ).
У дискретному
випадку, тобто
у випадку, коли
X = {x1; x2; …; xn} і
відомі ймовірності
настання кожної
події P = {p1; p2;
…; pn}, величини
 та
 (умовні математичні
сподівання)
обчислюються
за формулами:

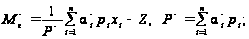

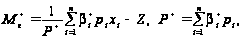
де
 — індикатор
несприятливого
(по відношенню
до Z) відхилення,
 — індикатор
сприятливого
(по відношенню
до Z) відхилення.
Наприклад, коли Х = Х + (має позитивний інгредієнт), то
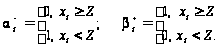
 У
неперервному
випадку, тобто
в ситуації,
коли відома
щільність
ймовірності
f(х) випадкової
величини Х,
маємо:

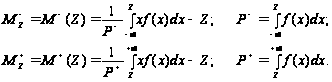
На практиці
замість величин
та
можна використати
їхні статистичні
оцінки:

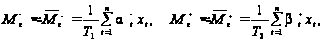
де t — кількість
спостережень,
 — кількість
несприятливих
відхилень,
 — кількість
сприятливих
відхилень, Т1
+ Т2 = Т.
 Еластичність
коефіцієнта
сподіваних
збитків щодо
величини Z
обчислюється
за формулою:
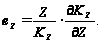
Чим більшим (за абсолютною величиною) буде коефіцієнт еластичності, тим більшим буде й ступінь ризику.
Знання величини еластичності еZ дає змогу встановити, наскільки відсотків зміниться коефіцієнт ризику, коли дана планова величина економічного показника зміниться на 1%. Знаючи це співвідношення, можна виразити коефіцієнт ризику в одиницях вимірювання планової величини.
На практиці можна скористатись скінченно-різницевим аналогом формули для обчислення еластичності:

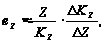
де величина DZ задається дослідником (наприклад, DZ = (Zmax –– Zmin)/100), DKZ = K(Z + DZ) — K(Z).
3.2 Коефіцієнти варіації, семі варіації, семі відхилення від зваженого середньо геометричного
У випадку, коли оцінюється ризик як варіабельність щодо отримання доходів, то для оцінки ризику використовується коефіцієнт варіації, тобто відношення середньоквадратичного відхилення економічного показника ефективності Х з позитивним інгредієнтом до сподіваного значення цього показника (М+(Х+) = М(Х+)):

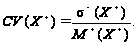
Коефіцієнту варіації можна надати таке економічне трактування: це величина ризику, що припадає на одиницю доходу. А тому можна зробити висновок, що CV(X+) = CV–(X+), тобто коефіцієнт варіації має негативний інгредієнт (чим менше значення CV(X+) для проекту, тим меншим відносним ризиком він обтяжений).[8.102]
Коефіцієнт
варіації
використовується
в тому разі,
коли для двох
альтернативних
проектів А і
В виявиться,
що
 >
 та
 >
 (
 <
 та
<
),
де
=M(X+А);
= s(X+А);
= M(X+В);
 = s(X+В).
Перевага надається
тому проекту,
для якого є
меншим коефіцієнт
варіації.
У випадку,
коли
 >
 та
 >
 (чи
<
та
<
 )
і при цьому
 ,
прийняте суб’єктом
керування
(менеджером,
управлінською
командою) рішення
залежить від
його ставлення
до ризику (схильності
чи несхильності).
Якщо ж суб’єкт
керування є
нейтральним
до ризику, то
при наданні
переваги тому
чи іншому проекту
слід скористатись
коефіцієнтом
семі варіації:

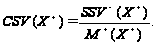
Очевидно, що CSV(X+) = CSV –(X+), тобто перевага надається тому проекту, для якого є меншою величина коефіцієнта семі варіації.
Як оцінку ступеня ризику, пов’язаного з середньо геометричним значенням випадкової величини, можна використовувати коефіцієнт семі відхилення від зваженого середньо геометричного, який обчислюється за формулою:

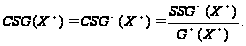
3.3 Правила визначення знака інгредієнта. Коефіцієнти асиметрії та варіації асиметрії
При побудові відносних оцінок ризику застосовуються такі правила (особливості) визначення інгредієнта оцінки.
Якщо розглядається оцінка виду [–]/[+], то, враховуючи правила зміни інгредієнта, (1/[+] = [–]; 1/[–] = [+], тобто при діленні на певну характеристику її інгредієнт змінюється на протилежний), слід пам’ятати, що
[–] / [+] = [–] Ч 1/ [+] = [–] Ч [–] = [–].
 Розглянемо
цю ситуацію
на прикладі
коефіцієнта
варіації:
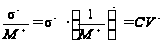 .
Отже, добуток двох характеристик з негативними інгредієнтами утворює нову характеристику, що також має негативний інгредієнт.
При побудові оцінки виду [+] / [–], маємо:
[+] / [-] = [+] · 1/ [-] = [+] · [+] = [+],
тобто добуток двох характеристик з позитивними інгредієнтами породжує нову характеристику, що також має позитивний інгредієнт.
У випадку асиметричного розподілу певних показників ефективності (ЧПВ) аналіз лише середньоквадратичного відхилення як міри ризику може бути недостатнім. Особливо коли ці значення співпадають для кількох альтернативних об’єктів (проектів). У цьому випадку слід аналізувати як показник ризику таку числову характеристику випадкової величини, як коефіцієнт асиметрії. Його обчислюють за формулою:
 As(X)
=
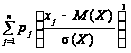 ,
де As(X) — коефіцієнт асиметрії.[6.35]
У випадку, коли в наявності є статистична інформація щодо показника ефективності Х, зібрана протягом T періодів, коефіцієнт асиметрії обчислюють за формулою:
 As(X)
=
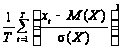 .
Якщо As(X) = 0, то графік функції щільності ймовірності для випадкової величини Х є симетричним відносно М(Х). Якщо розподіл ймовірностей є асиметричним, причому його «довга частина» («хвіст») розміщена праворуч від моди випадкової величини Мо(Х), то зважена сума кубів додатних відхилень від М(Х) є більшою від суми кубів від’ємних відхилень. Тоді, з урахуванням того, що s(Х) > 0, отримуємо, що As(X) > 0. Аналогічно отримуємо, що As(X) < 0 у випадку, коли функція щільності має лівосторонній скіс (рис.3.3) і «хвіст» розподілу виступає ліворуч.
Якщо
Х = Х+,
то за решти
рівних умов
серед m різних
альтернативних
об’єктів (проектів,
стратегій)
меншим ризиком
обтяжений той
об’єкт ( ),
для якого виконується
умова:
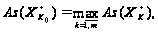
тобто As(X+) = As+(X+).
Це
пояснюється
тим, що несприятливі
відхилення
від сподіваного
значення з
відносно великою
ймовірністю
розташовані
для обраного
об’єкта
ліворуч найближче
до сподіваного
значення (менше
відхиляються
від нього в
несприятливий
бік) порівняно
з іншими, а
сприятливі
значення значно
віддалені від
сподіваної
величини (ці
значення —
«хвіст» — розташовані
праворуч). (Додаток
Б)
У зв’язку з цим можна вважати, що критерій максимальної асиметрії є критерієм, який забезпечує мінімальний ризик по відношенню до несприятливих відхилень від сподіваного результату (для задач максимізації показників ефективності).
Як міру ризику можна використовувати також величину :

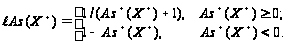
Очевидно,
що оцінка
 має негативний
інгредієнт
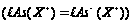 ,
а тому перевага
надається тому
об’єкту (проекту),
для якого вона
є мінімальною:

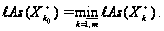
 Для
відносного
вираження
ризику з урахуванням
As+(X+)
можна використовувати
коефіцієнт
варіації асиметрії:
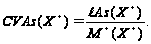
 Очевидно,
що CVAs(X+)
= CVAs–(X+),
тобто перевага
надається тому
об’єкту (проекту),
для якого CVAs–(X+)
приймає найменше
значення:
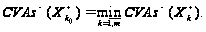
Використання
коефіцієнта
асиметрії
можливе і тоді,
коли показники
ефективності
об’єкта (проекту)
містять негативний
інгредієнт,
тобто
 (сподівані
збитки, затрати).
У цьому випадку
більш ефективним
рішенням будуть
відповідати
менші значення
коефіцієнта
асиметрії, а
тому серед m
альтернативних
рішень оптимальним
буде те, для
якого
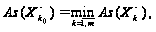
(у цій ситуації As(X–) = As–(X–)).[1.99]
Можна скористатись також критеріями:
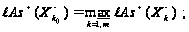
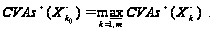
3.4 Коефіцієнт ексцесу та варіації ексцесу
У ситуації, коли аналіз певних показників ефективності об’єкта (проекту) показує, що ці показники мають майже однакові сподівані значення, приблизно рівні їхні середньоквадратичні відхилення (і навіть семіквадратичні відхилення), а також є рівними значення коефіцієнтів асиметрії, то для порівняння ризиковості цих проектів можна скористатись коефіцієнтом ексцесу. Його обчислюють за формулою:

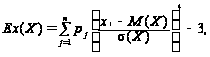
де Ех(Х) — коефіцієнт ексцесу. Статистичну оцінку коефіцієнта ексцесу можна здійснити за формулою:

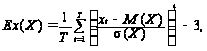
де Т — кількість періодів.
Чим більше значення коефіцієнта ексцесу, тим більш «гостровершинним» є графік функції щільності ймовірності для випадкової величини, що характеризує об’єкт (проект). Ця властивість коефіцієнта ексцесу вказує на більш високу «концентрацію» значень показника ефективності в околі його сподіваного значення.
Зменшення значення Ех(Х) приводить до того, що графік функції щільності ймовірності випадкової величини Х стає менш «гостровершинним» (Додоток В), тобто більш «згладженим». Ця ситуація вказує на те, що розміри інтервалу, на який «найчастіше» потрапляють значення показника ефективності, збільшилися.
Очевидно, що серед m різних альтернативних об’єктів (проектів, стратегій) найменш ризиковий той, для якого «концентрація» значень показника ефективності в околі його сподіваного значення є вищою, тобто той (Хk0), для якого виконується:
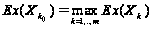 ,
тобто Ех(Х) = Ех+(Х).
4. Використання нерівності Чебишева
4.1 Уникнення банкрутства при отриманні кредиту
Повертаючись до варіації (дисперсії) як міри ризику, треба зазначити, що дисперсія, звичайно, не повністю характеризує ступінь ризику, але дає змогу у деяких випадках чітко виявити граничні шанси менеджера (інвестора, підприємця).
Теоретична база цього закладена у відомій нерівності Чебишева: ймовірність того, що випадкова величина відхиляється за модулем від свого математичного сподівання більше, ніж на заданий допуск d, не перевищує її дисперсії (варіації), поділеної на d2.
 Тут
відразу треба
зазначити, що
варіація V деякої
випадкової
величини R має
бути меншою,
ніж d2,
оскільки величина
ймовірності
не перевищує
одиниці:

 Що
стосується
випадкової
величини X
(ефективність,
прибуток), то
можна записати
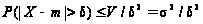 ,
де m — математичне сподівання випадкової величини X.
Припустимо, що інвестиції здійснюються за рахунок кредиту, взятого під відсоток rs та під заставу нерухомості. Яка ймовірність того, що інвестор не зможе повернути свій борг і позбудеться своєї нерухомості?
Це ймовірність того, що випадкова величина R набуде свого значення, яке відповідає умові
R < rs,
або
– (R – m) > m – rs .
Отже, одержимо:
P(R < rs) = P(– (R – m) > m – rs) Ј P(|R — m| > m — rs) Ј (V/(m – rs))2.
Звідси маємо, що шанс збанкрутувати не перевищує величини V/(m – rs)2. Звичайно при цьому мають на увазі, що обов’язково виконується умова раціональності такого вкладу «під кредит», тобто, що m > rs а оцінка має сенс лише тоді, коли варіація (дисперсія) не дуже велика, тобто, коли виконується умова
V Ј (m – rs)2.
Коли задані умови (гіпотези) виконуються, то для того щоб шанс збанкрутувати був не більшим, ніж 1/9, достатньо виконати умову (правило трьох сігм)
V Ј 1/9(m – rs)2, або m і rs + 3s.
 Слід
зазначити, що
тут, як один з
параметрів
ризику у системі
кількісних
оцінок ризику,
виступає ймовірність
несприятливої
події

поряд з таким параметром ризику, як дисперсія (варіація). У даному випадку рн Ј 1/9. Звичайно, можна сперечатися, чи задовольняє ця величина менеджера (суб’єкта прийняття рішення), чи ні. У ряді випадків величину рн необхідно брати досить малою, інколи для забезпечення «допустимого» ризику покладають рн = 0,001. [1.106]
4.2 Уникнення банкрутства при наданні кредиту. Визначення меж зон допустимого, критичного та катастрофічного ризиків
В ситуації коли інвестор вкладає в звичайні акції лише частину власного капіталу, залишаючи певну частку на збереження під майже без ризиковий відсоток r0 (державні короткотермінові цінні папери). Яка буде при цьому величина ймовірності банкрутства?
Якщо А — обсяг наявного капіталу, а x0А — частка, що залишається на збереження (вкладається в без ризикові цінні папери), то банкрутство стає можливим лише тоді, коли
x0А(1 + r0) + (1 – x0)A(1 + R) < 0,
або
R < – (1 + x0r0) / (1 – x0).
Тобто в цьому випадку замість величини rs, яка фігурувала в попередньому випадку, маємо величину – (1 + x0r0) / (1 – x0).
Оцінка за Чебишевим дає ризик банкрутства, що буде меншим, ніж 1/9, тоді, коли

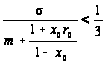 ,
 або
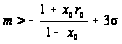
Бачимо, що гра на біржі на власний капітал значно безпечніша. Навіть якщо вкласти його лише у ризиковані цінні папери, тобто, коли х0 = 0, то достатнім є виконання умови
ризик економічний показник кількісний
m > – 1 + 3s
якщо інвестора задовольняє даний рівень надійності (ризику банкрутства pн< 1/9).[1.118]
Якщо в результаті певного виду підприємницької діяльності здійснена оцінка величин m = M(X) та s2 = s2(Х), а також встановлені для даної фірми величини критеріїв допустимого, критичного та катастрофічного ризиків kдп, kкр, kкт, то границі значень можна оцінити таким чином. Нехай m = lтs; xдп = lдпs; xдп > m (випадок xдп < m характеризує ситуацію, що є несприятливою щодо підприємницької діяльності, оскільки верхня межа зони допустимих збитків є меншою від величини сподіваних збитків). Тоді

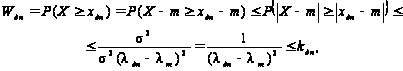
тобто
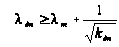 або ж
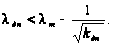
Враховуючи, що хдп > m, приходимо до оцінки:
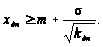
Поклавши хкр = lкрs та хкт = lктs, аналогічно приходимо до оцінок:
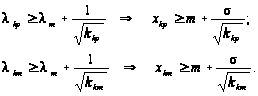
Отже, мінімальні значення порогових значень можливих збитків, що задовольняють поставленим вимогам, будуть:
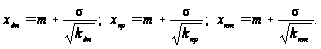
Висновки
При досить високому ступені ризику в альтернативних стратегіях менеджери іноді приймають варіант рішення з дещо