Система кількісних оцінок ступеня ризику
Важливою проблемою є розробка методик кількісної оцінки ступеня ризику в різних сферах економічної діяльності, удосконалення відповідного механізму відстежування (моніторингу), контролювання економічного ризику та керування ним на засадах системного аналізу.
У даній курсовій роботі було описано загальні підходи до кількісної оцінки ступеня ризику. Визначено, що вважається ризиком, що таке ризик в абсолютному вираженні. Розглянуто спрощений підхід до оцінювання ризику, зважене середньо геометричне значення економічного показника, ризик як міру мінливості результату та ризик як величину очікуваної невдачі, як модальне значення міри невдачі.
Детально було висвітлено ризик у відносному вираженні, зокрема розглянуто коефіцієнт сподіваних збитків, коефіцієнти варіації, семі варіації, семі відхилення від зваженого середньо геометричного, правила визначення знака інгредієнта, коефіцієнти асиметрії та варіації асиметрії та коефіцієнт ексцесу та варіації ексцесу.
На прикладі нерівності Чебишева було показано як уникнути банкрутства при отриманні кредиту, чи його наданні. Визначено межі зон допустимого, критичного та катастрофічного ризиків.
Список використаної літератури
Вітлінський В.В., Верченко П.І. Аналіз, моделювання та управління економічним ризиком. Навчально-методичний посібник для самостійного вивчення дисципліни. Київ, КНЕУ, 2000.-292с.
Вітлінський В.В., Верченко П.І., Сігал А.В., Наконечний Д.С. Економічний ризик. Ігрові моделі. Навчальний посібник./ За редакцією доктора економічних наук, професора В.В. Вітлінського. Київ, КНЕУ, 2002.-446с.
Івченко І.Ю. Економічні ризики: Навчальний посібник. Київ: «Центр навчальної літератури», 2004. -304с.
Козаченко А.В., Пономарев В.П. Экономическая безопасность предприятия. К.: Либра, 2003.
Машина Н.І. Економічний ризик і методи його вимірювання. Навчальний посібник. Київ, ЦУЛ, 2003.-188с.
Райзберг Б.Н. Предпринимательство и риск. – М.: Знание, 1992. – 64 с.
Риск-менеджмент. Учебник. В.Н. Вяткин, И.В. Вяткин, В.А.Гамза, Ю.Ю.Екатеринославский, Дж. Дж. Хемптон. Дашков и Ко, 2003. -512с.
Єлейко Я.І., Єлейко О.І. Раєвський К.Є. Інвестиції, ризик, прогноз. Навчальний посібник. Львів, Львівський банківський інститут НБУ, 2000.-176с.
Энциклопедия финансового риск-менеджмента. 2-е изд., испр. и доп. Под ред. А.А. Лобанова, А.В. Чугунова. Москва : «Альпина Бизнес Букс», 2005.-878с.
Ястремський О.І. Моделювання економічного ризику. К.: Либідь, 1992.
Ястремський О.І. Теорія економічного ризику. К.: Артек, 1998.
Додатки
Додаток А
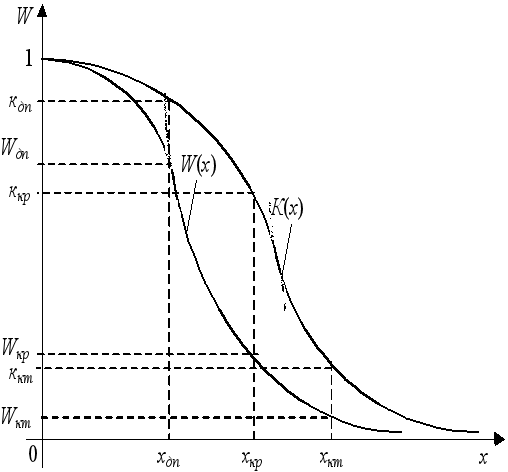
Порівняння очікуваної ймовірності перевищення випадкових збитків з гранично допустимою
Додаток Б
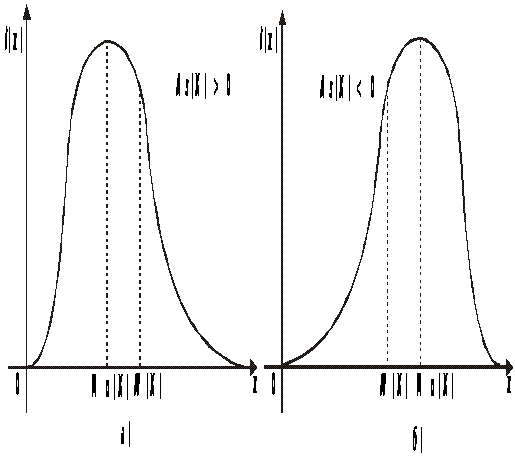
Функція щільності розподілу ймовірності у випадках додатного (а) та від`ємного (б) коефіцієнтів асиметрії
Додаток В
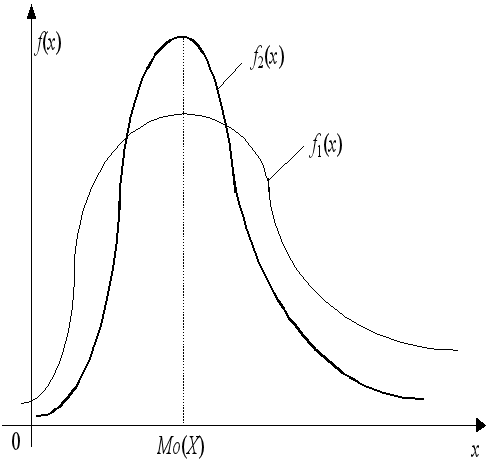
Форма функції щільності залежно від коефіцієнта ексцесу
(Ex1(X) < Ex2(X))
Размещено на /
37