Анализ временных рядов
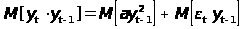 .
Поскольку
второе слагаемое
в правой части
равно нулю в
силу некоррелированности
возмущения
 в текущий момент
с прошлыми
значениями
ряда
 ,
получаем
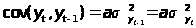
(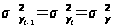 в силу стационарности
 )
Из последнего соотношения имеем
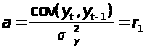 ,
то есть а
совпадает с
коэффициентом
автокорреляции
 средних членов
ряда. Умножим
теперь (1) на
 и возьмем
математическое
ожидание:
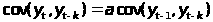 .
Заменяя а
на
и деля на
 , получаем
 .
Придавая k значения 2,3,… получим
 .
Итак, в марковском
процессе все
автокорреляции
можно выразить
через первую
автокорреляцию.
Поскольку
 ,
автокорреляционная
функция марковского
процесса
экспоненциально
убывает при
росте k.
Рассмотрим
теперь частную
автокорреляционную
функцию марковского
процесса. Мы
получили, что
корреляция
между двумя
членами ряда,
отстоящими
на два такта,
то есть между
 и
выражается
величиной
 .
Но
зависит от
 ,
а
от
.
Возникает
вопрос, сохранится
ли зависимость
между
и
,
если зависимость
от срединного
члена
устранена.
Соответствующий
частный коэффициент
корреляции
есть
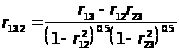 .
Поскольку
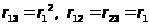 ,
числитель равен
нулю. Аналогично
можно показать,
что частные
коэффициенты
корреляции
для членов
ряда, отстоящих
на 3,4 и так далее
тактов, также
равны нулю.
Таким образом,
автокорреляция
существует
только благодаря
корреляции
соседних членов,
что впрочем
следует из
математической
модели марковского
процесса.
Завершая рассмотрение модели АР(1), отметим, что она весьма часто используется в экономико-математических исследованиях для описания остатков линейной регрессии, связывающей экономические показатели.
Авторерессия второго порядка (процесс Юла)
Авторегрессионный процесс Юла АР(2) описывается уравнением
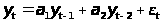 (1)
С использованием оператора сдвига В модель запишется как
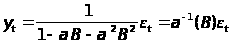 ,
где а(В) –
авторегрессионный
оператор, то
есть а(В)=
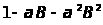 .
Свойства
модели зависят
от корней
 и
 полинома
=0,
(2)
который можно записать также в виде
(1-В)(1-В)=0.
Для стационарности
процесса (1)
необходимо,
чтобы корни
и
лежали внутри
единичной
окружности
(случай комплексных
корней), либо
были меньше
единицы (случай
действительных
корней), что
обеспечивается
при
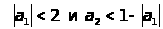 .
Пусть
и
действительны
и различны.
Разложим
 на
простые дроби
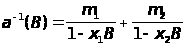 ,
(3)
где
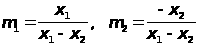 .
Рассматривая отдельные слагаемые в (3) как суммы бесконечных геометрических прогрессий, получим
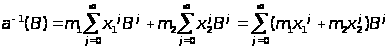 .
Выходит АР(2) есть частный случай общей линейной модели ( ) с коэффициентами
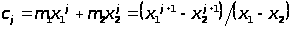 .
Рассмотрим
теперь автокорреляционную
функцию процесса
Юла. Умножим
(1) по очереди
на
и
 ,
возьмем математические
ожидания и
разделим на
.
В итоге получим
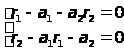
Этих уравнений
достаточно
для определения
 через первые
две автокорреляции
и, наоборот, по
известным
можно найти
 .
Умножая теперь
(1) на
 получим рекуррентное
уравнение
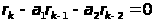 ,
(4)
из которого можно найти автокорреляции высоких порядков через первые автокорреляции. Тем самым, полностью определяется коррелограмма процесса Юла.
Исследуем вид коррелограммы процесса АР(2).
Выражение (4) можно рассматривать как разностное уравнение второго порядка относительно r с постоянными коэффициентами.
Общее решение такого уравнения имеет вид
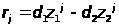 ,
где
 – корни характеристического
уравнения
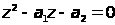 (5)
Легко видеть,
что уравнения
(2) и (5) эквивалентны
с точностью
до замены В
на z и деления
обоих частей
на
 ,
так что корни
этих уравнений
совпадают, то
есть
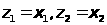
Общее решение разностного уравнения (4) есть
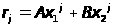 (6)
где коэффициенты А и В находят из граничных условий при j=0 и j=1.
Таким образом, в случае действительных корней коррелограмма АР(2) представляет собой, как видно из (6), смесь двух затухающих экспонент.
В случае
комплектности
корней
и
коррелограмма
процесса АР(2)
оказывается
затухающей
гармоникой.
Рассмотрим
теперь как
ведет себя
частная автокорреляционная
функция процесса
Юла. Отличным
от нуля оказывается
лишь коэффициент
 , равный
 .
Частные корреляции
более высоких
порядков равны
нулю (подробнее
этот процесс
рассматривается
дальше). Таким
образом, частная
коррелограмма
процесса отрывается
сразу после
лага, равного
единице.
В заключении отметим, что модели АР(2) оказались приемлемыми при описании поведения циклической природы, прообразом которого служит маятник, на который воздействуют малые случайные импульсы. Амплитуда и фаза такого колебательного процесса будут все время меняться.
10.1.3. Авторегрессия порядка р
Процесс авторегрессии порядка р, кратко АР(р), описывается выражением
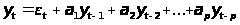 (1)
или
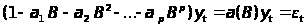 (
 )
Решение
разностного
относительно
y выражения
(1) или ()
состоит из двух
частей: общего
решения, содержащего
р произвольных
констант, и
частного решения.
Общее решение
есть
 ,
(2)
где – есть постоянные
коэффициенты,
 (j=1,2,...,р)
– корни характеристического
уравнения.
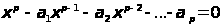 (3)
Стационарность ряда (2) имеет место, если корни уравнения (3) имеют модуль меньше единицы. Другими словами, корни должны лежать внутри единичного круга. Считая, что ряд имеет достаточно длинную предысторию, общим решением (2) можно пренебречь вследствие затухания.
Частое решение,
как видно из
(),
есть
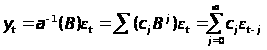
Последнее соотношение есть форма представления авторегрессионного процесса в виде общей линейной модели.
Последовательно
умножим уравнение
(1) на
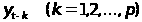 ,
возьмем математическое
ожидание и
разделим на
.
Получим систему
уравнений
относительно
коэффициентов
корреляции
:
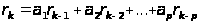 ,
k=1, 2, ..., p
(4)
Учитывая,
что
 , и вводя матричные
обозначения
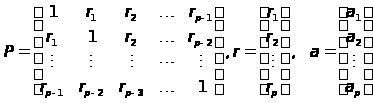 ,
запишем (4) в виде
Pa=r (5)
Систему уравнений (5) называют системой Юла-Уокера. Из нее находим, что
a= r
(6)
Таким образом, зная первые р автокорреляций временного ряда, можно найти по (3) автокорреляции более высокого порядка, то есть полностью восстановить автокорреляционную функцию (что уже отмечалось при анализе процессов АР(1) и АР(2)).
Поведение автокорреляционной функции зависит от корней характеристического полинома. Обычно коррелограмма процесса АР(р) состоит из совокупности затухающих синусоид.
Если у процесса АР(2) частная автокорреляция членов ряда, разделенных 2-мя или большим числом членов, равна нулю, то у процесса АР(р) нулю равны автокорреляции порядка р и выше. Выходит, частная коррелограмма процесса АР(р) должна равняться нулю, начиная с некоторого момента. Правда, надо заметить, что этот факт имеет место для бесконечного ряда. Для конечных реализаций указать место обрыва коррелограммы часто затруднительно.
Итак, для процесса АР(р) частная автокорреляционная функция обрывается на лаге р, тогда как автокорреляционная функция плавно спадает.
10.1.4 Процессы скользящего среднего
Обобщенная
линейная модель
для процессов
скользящего
среднего содержит
лишь конечное
число членов,
то есть в ( ):
 =0
k> q
.
Модель приобретает вид
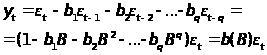 (1)
(В (1) коэффициенты
 переобозначены
через
 .)
Соотношение (1) определяет процесс скользящего среднего порядка q, или сокращенно СС(q). Условие обратимости ( ) для процесса СС(q) выполняется, если корни многочлена b(В) лежат вне единичного круга.
Найдем дисперсию процесса СС(q):
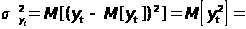
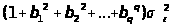
Все смешанные
произведения
вида
 равны нулю в
силу некоррелированности
возмущений
в разные моменты
времени. Для
нахождения
автокорреляционной
функции процесса
СС(q) последовательно
умножим (1) на
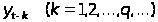 и
возьмем математическое
ожидание
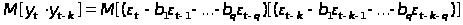 (2)
В правой части выражения (2) останутся только те члены, которые отвечают одинаковым временным тактам (см. рис )





 (k=2)
Следовательно, выражение (2) есть
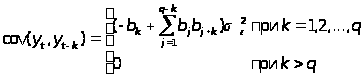 (3)
поделив (3) на
, получим
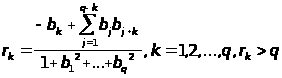 (4)
Тот факт, что
автокорреляционная
функция процесса
СС(q) имеет
конечную
протяженность
(q тактов)
– характерная
особенность
такого процесса.
Если
 известны, то
(4) можно в принципе
разрешить
относительно
параметров
 .
Уравнения (4)
нелинейные
и в общем случае
имеют несколько
решений, однако
условие обратимости
всегда выделяет
единственное
решение.
Как уже отмечалось, обратимые процессы СС можно рассматривать как бесконечные АР- процессы -АР(Ґ). Следовательно, частная автокорреляцонная функция процесса СС(р) имеет бесконечную протяженность. Итак, у процесса СС(q) автокорреляционная функция обрывается на лаге q, тогда как частная автокорреляционная функция плавно спадает.
10.1.5 Комбинированные процессы авторегрессии - скользящего среднего
Хотя модели АР(р) и СС(q) позволяют описывать многие реальные процессы, число оцениваемых параметров может оказываться значительным. Для достижения большей гибкости и экономичности описания при подборе моделей к наблюдаемым временным рядам весьма полезными оказались смешанные модели, содержащие в себе и авторегрессию и скользящее среднее. Эти модели были предложены Боксом и Дженкинсом и получили название модели авторегрессии - скользящего среднего (сокращенно АРСС(р, q)):
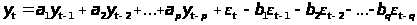 (1)
С использованием оператора сдвига В модель (1) может быть представлена более компактно:
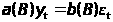 ,
(
)
где а(В)—авторегрессионный оператор порядка р,
b(В)—оператор скользящего среднего порядка q.
Модель ()
может быть
записаны и так
:
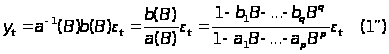
Рассмотрим простейший смешанный процесс АРСС(1,1)
Согласно

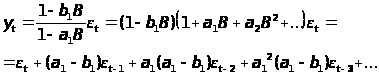 (2)
Из соотношения
(2) видно, что модель
АРСС(1,1) является
частным случаем
общей линейной
модели ( ) с коэффициентами
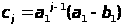 (j>0)
Из (2) легко
получить выражение
для дисперсии
:
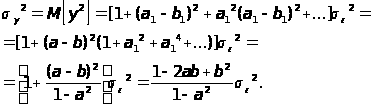
Для получения корреляционной функции воспользуемся тем же приемом, что и при анализе моделей авторегрессии. Умножим обе части модельного представления процесса АРСС(1,1)
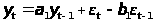
на
 и возьмем
математическое
ожидание :
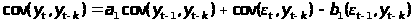
или (с учетом того, что второе слагаемое в правой части равенства равно нулю)
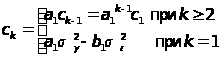
Поделив
ковариации
на дисперсию
получаем выражения
для автокорреляции
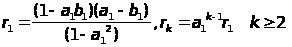
полученные
соотношения
показывают,
что
 экспоненциально
убывает от
начального
значения
 , зависящего
от
 и
 при этом, если
>
,
то затухание
монотонное;
при
<
– затухание
колебательное.
Аналогично может быть построена автокорреляционная функция для общей модели АРСС(р, q).
Умножим все
члены (1) на
.
Возьмем математическое
ожидание и в
результате
получим следующее
разностное
уравнение.