Анализ временных рядов
Где
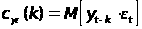 - взаимная
ковариационная
функция между
y и
 .
Поскольку
возмущения
 в момент t
и значения ряда
в прошлые моменты
(см(2)) не коррелируют,
 0
при k>0.
Отсюда следует,
что для значений
 q+1
автоковариации
и автокорреляции
удовлетворяют
тем же соотношениям,
что и в модели
АР(р):
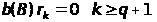
В итоге оказывается,
что при q<р
вся автокорреляционная
функция будет
выражаться
совокупностью
затухающих
экспонент и
/ или затухающих
синусоидальных
волн, а при q>p
будет q-p
значений
 ,
выпадающих
из данной схемы.
10.1.6 Интегрированная модель авторегрессии- скользящего среднего
Модель АРСС допускает обобщение на случай, когда случайный процесс является нестационарным. Ярким примером такого процесса являются «случайные блуждания»:
 (1)
С использованием оператора сдвига модель (1) принимает вид
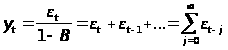 (2)
Из (2) видно,
что процесс
(1) расходящийся,
поскольку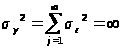 .
Характеристическое
уравнение этого
процесса имеет
корень, равный
единице, то
есть имеет
место пограничный
случай, когда
корень характеристического
уравнения
оказался на
границе единичной
окружности.
В то же время,
если перейти
к первым разностям
 ,
то процесс
 окажется
стационарным.
В общем случае
полагается,
что нестационарный
авторегрессионный
оператор
 в модели АРСС
имеет один или
несколько
корней, равных
единице. Иными
словами,
является
нестационарным
оператором
авторегрессии
порядка p+d;
d корней
уравнения
=0
равны единице,
а остальные
р корней лежат
вне единичного
круга. Тогда
можно записать,
что
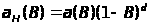 ,
где a(B) – стационарный оператор авторегрессии порядка р (с корнями вне единичного круга).
Введем оператор
разности
 ,
такой что
 =(1-B)
 , тогда нестационарный
процесс АРСС
запишется как
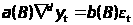 ,
(3)
где b(B) – обратимый оператор скользящего среднего (вне его корни лежат вне единичного круга).
Для разности
порядка d
, то есть
 модель
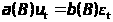
описывает уже стационарный обратимый процесс АРСС(р, q).
Для того чтобы
от ряда разностей
вернуться к
исходному ряду
требуется
оператор s,
обратный
:
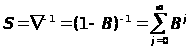
Этот оператор называют оператором суммирования, поскольку
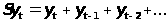 .
Если же исходной является разность порядка d, то для восстановления исходного ряда понадобится d - кратная итерация оператора s, иначе d- кратное суммирование (интегрирование). Поэтому процесс (3) принято называть процессом АРИСС, добавляя к АРСС термин интегрированный. Кратко модель (3) записывают как АРИСС(р, d, q), где р – порядок авторегрессии, d – порядок разности, q – порядок скользящего среднего. Ясно, что при d =0 модель АРИСС переходит в модель АРСС .
На практике d обычно не превышает двух, то есть d .
Модель АРИСС допускает представление, аналогичное общей линейной модели, а так же в виде «чистого » процесса авторегрессии (бесконечного порядка). Рассмотрим, к примеру, процесс АРИСС (1, 1, 1):
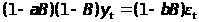 (4)
Из (4) следует, что
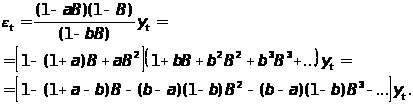
Отсюда
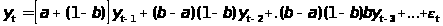 (5)
В выражении
(5) коэффициенты,
начиная с третьего,
вычисляются
по формуле
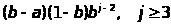 .
Представление
(5) интересно
тем, что веса,
начиная с третьего,
убывают по
экспоненциальному
закону. Поэтому,
хотя формально зависит от всех
прошлых значений,
однако реальный
вклад в текущее
значение внесут
несколько
«недавних»
значений ряда.
Поэтому уравнение
(5) более всего
подходит для
прогнозирования.
11.Прогнозирование по модели АРИСС
Как уже отмечалось, процессы АРИСС допускают представление в виде обобщенной линейной модели, то есть

Естественно
искать будущее
(прогнозное)
значение ряда
в момент
 в виде
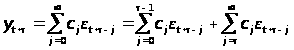
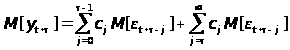
Ожидаемое
значение
 ,
которое мы
будем обозначать
как

=
Первая сумма
в правой части
последнего
соотношения
содержат лишь
будущие возмущения
(прогноз делается
в момент t,
когда известны
прошлые значения
и ряда
 и возмущений
 )
и для них математическое
ожидание равно
0 по определению.
Что же касается
второго слагаемого,
то возмущения
здесь уже состоялись,
так что
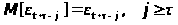
Таким образом
= (1)
Ошибка прогноза, представляющая расхождение между прогнозным значением и его ожиданием есть
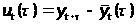 =

Дисперсия ошибки отсюда есть
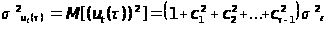 (2)
Прогнозирование
по соотношению
(1) в принципе
возможно, однако
затруднительно
поскольку
требует знания
всех прошлых
возмущений.
К тому же для
стационарных
рядов скорость
затухания
 часто оказывается
недостаточной,
не говоря уже
о нестационарных
процессах, для
которых ряды
расходятся.
Поскольку модель АРИСС допускает и другие представления, рассмотрим возможности их использования для прогнозирования. Пусть модель задана непосредственно разностным уравнением
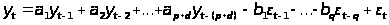 (3)
По известным
значениям ряда
(результатам
наблюдений)
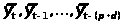 и оцененным
значениям
возмущений
 , опираясь на
рекуррентную
формулу (3) можно
оценить ожидаемое
значение ряда
в момент t+1:
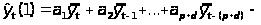
-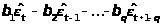 ,
(4)
При прогнозировании
на два такта
следует вновь
воспользоваться
рекуррентным
соотношением
(3), где в качестве
наблюденного
значения ряда
в момент t+1
следует взять
предсказанную
по (4) величину
 ,
то есть
 и так далее.
Наконец, возможно прогнозирование опираясь на представление процесса АРИСС в виде авторегрессии (). Как уже отмечалось, несмотря на то что порядок авторегрессии бесконечен, весовые коэффициенты в представлении ряда убывают довольно быстро, поэтому для вычисления прогноза достаточно умеренное число прошлых значений ряда.
Дисперсия
ошибки прогноза
на
 шагов вперед
есть
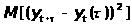
и согласно выражению (2) дается выражением

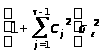
В предположении,
что случайные
возмущения
являются гаусовским
белым шумом,
то есть
 можно рассматривать
доверительный
интервал для
прогнозного
значения ряда
стандартным
образом.
12.Технология построения моделей АРИСС
Описанные выше теоретические схемы строились в предположении, что временной ряд имеет бесконечную предысторию, тогда как реально исследователю доступен ограниченный объем наблюдений. Модель приходится подбирать экспериментально, подгоняя ее к имеющимся в распоряжении данным. Поэтому с позиций теоретического применения теории анализа временных рядов определяющее значение имеют вопросы корректной спецификации модели АРИСС(p, d, q) (ее идентификации) и последующего оценивания ее параметров.
На этапе идентификации наблюденные данные используются для определения подходящего класса моделей и делаются предварительные оценки ее параметров, то есть строится пробная модель. Затем пробная модель подгоняется к данным более тщательно; при этом первичные оценки, полученные на этапе идентификации выступают в качестве начальных значений в итеративных алгоритмах оценивания параметров. И наконец, на третьем этапе полученная модель подвергается диагностической проверке для выявления возможной неадекватности модели и выработки подходящих изменений в ней.Рассмотрим перечисленные этапы подробнее.
Идентификация модели
Цель идентификации – получить некоторое представление о величинах p, d, q и о параметрах модели. Идентификация модели распадается на две стадии
Определение
порядка разности
d исходного
ряда
.
Идентификация
модели АРСС
для ряда разностей
 .
Основной инструмент, используемый на обеих стадиях – автокорреляционная и частная автокорреляционная функции.
В теоретической
части мы видели,
что у стационарных
моделей автокоррелящии
 спадают с ростом
k весьма
быстро (по
корреляционному
закону). Если
же автокорреляционная
функция затухает
медленно и
почти линейно,
то это свидетельствует
о нестационарности
процесса, однако,
возможно, его
первая разность
стационарно.
Построив
коррелограмму
для ряда разностей,
вновь повторяют
анализ и так
далее. Считается,
что порядок
разности d,
обеспечивающий
стационарность,
достигнут
тогда, когда
автокорреляционная
функция процесса
падает довольно
быстро. На практике
 и достаточно
просмотреть
порядка 15-20 первых
значений
автокорреляции
исходного ряда,
его первые и
вторые разности.
После того
как будет получен
стационарный
ряд разностей,
порядка d,
изучают общий
вид автокорреляционной
и частной
автокорреляционной
функций этих
разностей.
Опираясь на
теоретические
свойства этих
функций можно
выбрать значения
p и q
для АР и СС
операторов.
Далее при выбранных
p и q
строятся начальные
оценки параметров
авторегрессии
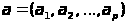 и скользящего
среднего b=(
 ).
Для авторегрессионных
процессов
используются
уравнения
Юла-Уокера, где
теоретические
автокорреляции
заменены на
их выборочные
оценки. Для
процессов
скользящего
среднего порядка
q только
первые q
автокорреляций
отличны от нуля
и могут быть
выражены через
параметры
(см. ). Заменяя
 их выборочными
оценками
 и решая получающиеся
уравнения
относительно
,
получим оценку
 .
Эти предварительные
оценки можно
использовать
как начальные
значения для
получения на
следующих шагах
более эффективных
оценок.
Для смешанных
процессов АРСС
процедура
оценивания
усложняется
. Так для рассмотренного
в п. процесса
АРСС(1,1) параметры
 и
 , точнее их оценки,
получаются
из ( ) с заменой
 и
 их выборочными
оценками.
В общем случае вычисление начальных оценок процесса АРСС(p,q) представляет многостадийную процедуру и здесь не рассматривается. Отметим только, что для практики особый интерес имеют АР и СС процессы 1-го и 2-го порядков и простейший смешанный процесс АРСС(1,1).
В заключение заметим, что оценки автокорреляций, на основе которых строятся процедуры идентификации могут иметь большие дисперсии (особенно в условиях недостаточного объема выборки – несколько десятков наблюдений) и быть сильно коррелированны. Поэтому говорить о строгом соответствии теоретической и эмпирической автокорреляционных функций не приходится. Это приводит к затруднениям при выборе p, d, q, поэтому для дальнейшего исследования могут быть выбраны несколько моделей.
линейный ряд система временной ряд
Размещено на
73