Xreferat.com » Рефераты по экономико-математическому моделированию » Методы прогнозирования финансовых показателей
Методы прогнозирования финансовых показателей
VALIGN=BOTTOM>
4 кв.
2001 г.
33149
1 кв.
2002 г.
32451
30459,91
3174,532132
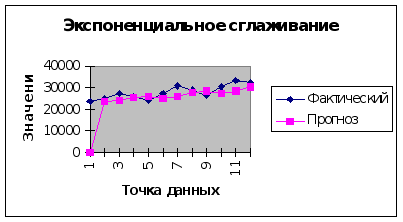
рис. 8.
Число
членов скользящей
средней m
и параметр
-экспоненциального
сглаживания
(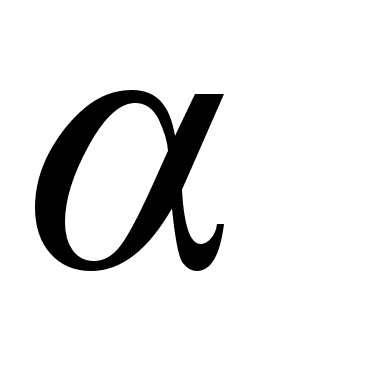 определяется
статистикой
исследуемою
процесса. Чем
мень-ше m
и чем больше
,
тем сильнее
peaгирует
пpoгноз
на колебания
временного
ряда, и наоборот,
чем больше m и
чем меньше
,
чем более инерционным
является процесс
прогнозирования.
Для подбора
оптимального
параметра
прогнозирования
необходимо
провести сглаживание
временною ряда
с помощью
нескольких
различных
значений параметра
m
или
затем определить
среднюю ошибку
прогнозов и
выбрать параметр,
соответствующий
минимальной
ошибке.
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.