Оцінювання параметрів розподілів
При цьому
у формулі (14)
відповідно
до (12) необхідно
замінити
 на
 ,
 на
 ,
залишивши
математичне
чекання
 без зміни.
Тоді одержимо:
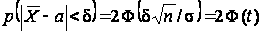 ,
(15)
де введено таке позначення
 .
(16)
Підставивши
у формулу (15) вираз
величини
 через
 з (16)
 ,
(17)
перетворивши її до вигляду:
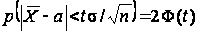 .
З огляду
на те, що ймовірність
 задана і дорівнює
 (13), а також, що
випадкова
величина
є формальним
поданням вибіркової
середньої
 ,
остаточно
одержимо:
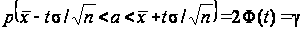 .
(18)
Цю оцінку
називають
класичною.
Відповідно
до неї з надійністю
можна стверджувати,
що довірчий
інтервал
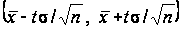 покриває невідомий
параметр
.
При цьому величина
визначається
з рівності
(18), а точність
оцінки
– з (17).
З формули
(17) видно, що із
зростанням
обсягу вибірки
 величина
зменшується,
тобто точність
оцінки підвищується.
З співвідношення
(18), де
 ,
із врахуванням
відомого зростаючого
характеру
функції Лапласа
 (3), випливає, що
підвищення
надійності
класичної
оцінки (18) призводить
до погіршення
її точності.
2 Довірчі
інтервали для
оцінки математичного
сподівання
нормального
розподілу при
невідомому
.
Ускладнимо
постановку
задачі, розглянутої
в попередньому
пункті, вважаючи,
що тепер середнє
квадратичне
відхилення
нормально
розподіленої
кількісної
ознаки
невідомо.
У цьому
випадку за
даними вибірки
побудуємо
випадкову
величину
 (її значення
будемо традиційно
позначати
відповідною
малою буквою
),
що є функціональним
перетворенням
випадкової
величини
,
введеної в
попередньому
пункті:
 .
(19)
Тут збережено
позначення,
які введені
в попередньому
пункті. Крім
того, вжито
 ,
що є "виправлене"
середнє квадратичне
відхилення
(1.7).
Можна показати,
що випадкова
величина
(19) має розподіл
Стьюдента (2.8)
з
 ступенями волі
і щільністю
розподілу:
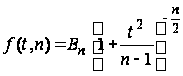 ,
Де
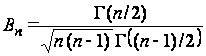 ,
 – Гама-функція
Эйлера (2.4).
Очевидно,
що розподіл
Стьюдента
визначається
параметром
– обсягом вибірки
та не залежить
від невідомих
параметрів
і
,
що зумовило
його практичну
цінність. Оскільки
функція
 є парною відносно
,
ймовірність
виконання
нерівності
 можна перетворити
таким чином:
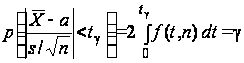 .
При заміні
нерівності
в круглих дужках
на еквівалентну
йому подвійну
нерівність
і заміні
на
так само, як у
попередньому
пункті, остаточно
одержимо:
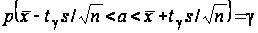 .
Тобто,
використовуючи
розподіл Стьюдента,
можна знайти
довірчий інтервал
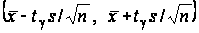 ,
що покриває
невідомий
параметр
із надійністю
.
Величина
 при цьому знаходиться
в таблиці розподілу
Стьюдента у
залежності
від значень
параметрів
і
.
3 Довірчі
інтервали для
оцінки середнього
квадратичного
відхилення
нормального
розподілу.
Тепер вирішимо
задачу інтервальної
оцінки з надійністю
невідомого
генерального
середнього
квадратичного
відхилення
нормально
розподіленої
кількісної
ознаки
за його "виправленим"
вибірковим
середньо квадратичним
відхиленням
s. Це означає,
що має виконуватися
умова:
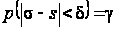
чи, що те ж саме,
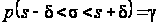 .
(20)
Подвійну нерівність у виразі (20) зручно перетворити до вигляду:
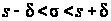
 (21)
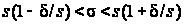
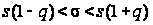
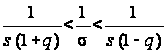 ,
(22)
де введено позначення
 (23)
і враховано,
що відхилення
відносно
,
тобто
– мала величина
в порівнянні
з
,
так що
 .
Вибіркове
середнє квадратичне
відхилення
змінюється
від вибірки
до вибірки,
тому його можна
розглядати
як випадкову
величину, що
ми дотримуючись
традиції позначимо
відповідною
великою літерою
 .
Помноживши
всі члени останньої
нерівності
(22) на
 ,
одержимо нову
нерівність
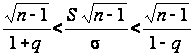 ,
що після введення позначення
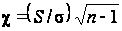 (24)
прийме остаточний вигляд:
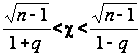 .
(25)
Відзначимо, що нерівності (21) і (25) еквівалентні. Тому рівність (20) можна тепер переписати так:
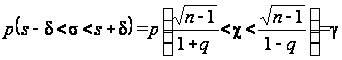 .
(26)
Пірсон
показав, що
величина
 (24) після її підвищення
до квадрату,
тобто у вигляді
 ,
підкоряється
закону розподілу
"хі-квадрат"
(5), тому і має таке
позначення.
Можна показати,
що щільність
розподілу самої
випадкової
величини
має при цьому
наступний
вигляд:
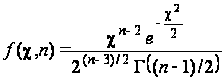 . (27)
Важлива
особливість
цього розподілу
полягає в тому,
що воно є інваріантним
відносно оцінюваного
параметра
,
і залежить лише
від обсягу
вибірки
.
Відомо, що
ймовірність
неперервній
випадковій
величині
знаходитися
на інтервалі
( ,
 ) виражається
у такий спосіб
через щільність
її розподілу:
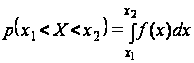 .
Застосувавши
цю формулу в
нашому конкретному
випадку ймовірності
перебування
випадкової
величини
(24) із щільністю
у вигляді (27) на
інтервалі (25),
одержимо:
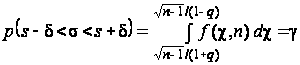 .
(28)
Співвідношення
(28) можна розглядати
як рівняння
щодо невідомої
величини
 (23) при заданих
значеннях
і
.
Це рівняння
було розв’язано
в загальному
вигляді зі
складанням
таблиць, по
яких можна
знайти значення
.
Знаючи величину
і "виправлене"
вибіркове
середнє квадратичне
відхилення
s по формулам
(21), (23) визначаємо
довірчий інтервал
для оцінки
середнього
квадратичного
відхилення
нормального
розподілу.
4 Оцінки істинного значення величини, що вимірюється, і точності вимірів. Ця задача подає великий практичний інтерес для метрології.
Нехай проведено
незалежних
однаково точних
вимірів деякої
фізичної величини,
істинне значення
якої невідомо.
До того ж невідомо
також і середнє
квадратичне
відхилення
випадкових
похибок вимірювання.
Результати
окремих вимірів
,
,
... ,
 можна розглядати,
як випадкові
величини
 ,
 ,
... ,
 ,
що є незалежні
(виміри незалежні),
мають те ж саме
математичне
сподівання
(істинне значення
величини, що
вимірюється),
однакові дисперсії
 (виміри однаково
точні) і нормально
розподілені
(таке допущення
підтверджується
досвідом).
Отже, усі припущення, що було зроблено під час отримання довірчих інтервалів у пунктах 1 і 2, виконуються. Тому можна безпосередньо використати отримані в них формули. Іншими словами, істинне значення величини, що вимірюється, можна оцінювати по середньому арифметичному результатів окремих вимірів за допомогою довірчих інтервалів.
Середнє квадратичне
відхилення
випадкових
похибок вимірів
у теорії помилок
характеризує
точність вимірів
(точність приладу).
Для оцінки