Оцінювання параметрів розподілів
 .
Оскільки звичайно
результати
вимірів взаємно
незалежні,
мають одне й
теж саме математичне
сподівання
(істинне значення
величини, що
вимірюється)
і однакову
дисперсію (у
випадку однаково
точних вимірів),
то теорію, викладену
в пункті 3, можна
застосувати
і для оцінки
точності вимірів.
5 Інтервальна
оцінка ймовірності
біноміального
розподілу. У
підрозділі
2 у якості приклада
1 було вирішено
задачу точкової
оцінки ймовірності
біноміального
розподілу. Як
точкову оцінку
невідомої
ймовірності
 було узято
відносну частоту
 появи події
(
 – число появ
події,
 – число випробувань).
Було отримано
математичне
сподівання
і дисперсію
оцінки.
Тепер буде знайдено довірчий інтервал для оцінки ймовірності за відносною частотою.
Для спрощення
припустимо,
що кількість
іспитів
досить велика,
а ймовірність
не є близькою
ні до одиниці,
ні до нуля (досить,
щоб обидві
величини
 і
 були більше
чотирьох). Тоді
можна вважати,
що частота
події
 є випадковою
величиною
 ,
розподіл якої
є наближеним
до нормального
закону (у сенсі
функції розподілу).
Параметрами
цього закону
будуть
 і
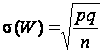 .
Тому до випадкової
величини
можна застосувати
відому формулу
про ймовірність
відхилення
нормально
розподіленої
випадкової
величини
 зі середньо
квадратичним
відхиленням
 від її математичного
сподівання
 не більше ніж
на

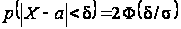 , (29)
де
 – табульована
функція Лапласа.
Зажадавши,
щоб умова для
ймовірності
у формулі (29)
виконувалося
з надійністю
 ,
і, замінивши
в ній
на
,
на
,
на
 ,
а також увівши
позначення
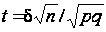
 ,
одержимо
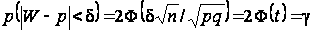
або інакше
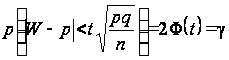 .
При практичному
застосуванні
цієї формули
випадкову
величину
необхідно
замінити невипадковою
відносною
частотою
,
що спостерігається,
і підставити
 :
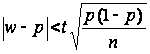 .
Під час
розв’язання
цієї нерівності
щодо невідомої
ймовірності
у припущенні
 підвищимо до
квадрата обидві
її частини. При
цьому одержимо
еквівалентну
квадратну
нерівність
відносно
:
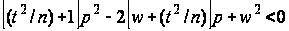 .
Її коефіцієнт
при старшому
члені та дискримінант
позитивні, тому
її корені
 і
 дійсні, причому
не дорівнюють
один одному.
Отже ця нерівність
має розв’язання:
 ,
дисперсія крива розподіл сподівання
що і визначає довірчий інтервал, який слід знайти.
Аналогічний
розв’язок
нерівності
отримуємо і
у разі
 .
Размещено на