Статистико-экономический анализ себестоимости молока
| Продуктивность коров, ц/гол. У | Затраты на 1 голову коров, руб. ZУ | Себестоимость 1ц молока, руб. Z | |||
| У0 | У1 | Z0У0 | Z1У1 | Z0 | Z1 |
| 31,58 | 26,51 | 9158 | 8828 | 290 | 333 |
iсебестоимости = 333 : 290 = 1,148
iпродуктивности = 8827 : 9158 = 0,964
iзатрат на 1 гол. = 26,51 : 31,58 = 0,839
Взаимосвязь индивидуальных индексов:
iзатрат на 1 гол. = iсебестоимости * iпродуктивности (31)
0,839 = 1,148 * 0,964 верно
Таким образом, в ЗАО «Троицкое» Орловского района Орловской области в 2003 году по сравнению с 2002 себестоимость 1ц молока возросла на 14,8 %, что в абсолютном выражении составляет 43 руб. На увеличение себестоимости оказало влияние 2 фактора: ухудшение интенсивности ведения отрасли (снижение затрат на 1 гол. на 3,6 %) и снижение степени использования животных (уменьшение продуктивности коров на 16,1 %).
Установим изменение себестоимости молока в хозяйствах Орловского района Орловской области, используя систему общих индексов.
Таблица 8 – Исходные данные для индексного анализа себестоимости молока
| Хозяйства | Себестоимость 1ц молока, руб. | Валовой надой, ц |
Себестоимость всего, тыс. руб. |
||||
|
2002 Z0 |
2003 Z1 |
2002 q0 |
2003 q1 |
2002 Z0q0 |
2003 Z1q1 |
Условн. Z0q1 | |
| ЗАО «Троицкое» | 290,0 | 332,8 | 6410 | 5381 | 1858,9 | 1790,8 | 1560,5 |
| СПК «Птицевод» | 263,7 | 298,7 | 5518 | 4827 | 1455,1 | 1441,8 | 1272,9 |
| ФГУП ОПХ «Красная звезда» | 280,0 | 310,0 | 15516 | 16719 | 4344,5 | 5182,9 | 4681,3 |
| Итого | 277,9 | 313,8 | 27444 | 26927 | 7626,7 | 8450,6 | 7483,0 |
Примем 2002 год за базисный, а 2003 год – за отчетный.
Для изучения изменения затрат на производство молока в целом и за счет изменения отдельных факторов, рассчитаем общие индексы:
1. Общий индекс затрат – характеризует изменение затрат в отчетном году по сравнению с базисным под влиянием всего комплекса факторов.
 (32)
zq = z1q1 - z0q0 , где (33)
z0 – себестоимость 1 ц молока в базисном году (2002)
q0 – количество произведенного молока в базисном году (2002)
z1 – себестоимость 1 ц молока в отчетном году (2003)
q1 – количество произведенного молока в отчетном году (2003)
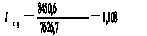
zq = 8450,6 – 7626,7 = 823,9
Затраты на производство молока в отчетном году по сравнению с базисным увеличились на 10,8 % , что составило 823,9 тыс.руб.
2. Общий индекс себестоимости отдельных видов продукции или себестоимости постоянного состава – характеризует изменение затрат в отчетном году по сравнению с базисным за счет изменения себестоимости отдельных видов продукции или отдельных предприятий.
 (34)
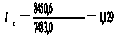
z = z1q1 - z0q1 (35)
z = 8450,6 – 7483,0 = 967,6
За счет изменения себестоимости в отдельных предприятиях, затраты в отчетном году по сравнению с базисным возросли на 12,9 % или на 967,6 тыс.руб.
3. Общий индекс физического объема продукции характеризует изменение затрат в отчетном периоде по сравнению с базисным под влиянием объема произведенной продукции.
 (36)
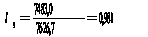
q = z0q1 - z0q0 (37)
q = 7483,0 – 7626,7 = -143,7
Под влияние изменения объема произведенной продукции, затраты на её производство снизились на 1,9% или на 143,7 тыс.руб.
4. Общий индекс структуры затрат характеризует в относительном выражении изменение средней себестоимости в отчетном периоде по сравнению с базисным за счет изменения структуры затрат, а в абсолютном выражении характеризует изменение затрат за счет изменения их структуры.
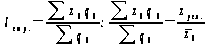 (38)
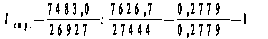
стр.
=
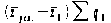 (39)
стр. = (0,2779 – 0,2779)* 26927 = 0
Изменение структуры затрат никак не повлияло на изменение средней себестоимости молока.
5. Общий индекс средней себестоимости или себестоимости пересенного состава – характеризует в относительном выражении изменение средней себестоимости в отчетном периоде по сравнению с базисным, а в абсолютном выражении характеризует изменение затрат за счет изменения средней себестоимости.
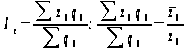 (40)
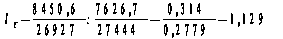
z =
 (41)
z = (0,314 – 0,2779)*26927 = 927,06
Средняя себестоимость в отчетном году по сравнению с базисным увеличилась на 12,9 %, за счет чего затраты увеличились на 927,06 тыс.руб.
Проверим взаимосвязь индексов:
Izq = Iz * Iq (42)
1,108 = 1,129 * 0,981
1,108 = 1,108 верно
 (43)
1,129 = 1,129 * 1 верно
Индексный анализ себестоимости молока в хозяйствах Орловского района Орловской области показал, что себестоимость в 2003 году по сравнению с 2002 годом увеличилась на 10,8%, что составило 823,9 тыс. руб. На это повлияло увеличение себестоимости продукции в отдельных предприятиях на 12,9 % или на 967,6 тыс. руб. Изменение объема произведенной продукции снизило себестоимость молока на 1,9 %, что составило 143,7 тыс.руб. Если сравнивать изменение средней себестоимости молока в хозяйствах, то можно сделать вывод, что она увеличилась на 12,9% или на 927,06 тыс.руб., причем на это не повлияло изменение структуры затрат.
Рассчитаем индекс средних затрат на 1 руб. валовой продукции по формуле:
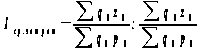 ,
где (44)
p0 – цена 1ц молока в базисном году (сопоставимая цена)
Это индекс переменного состава, и его величина зависит от изменения себестоимости в хозяйствах, а также от структуры затрат.
Таблица 9 – Исходные данные для расчета индекса средних затрат.
Хозяйства |
Валовой надой, ц |
Ценацмолока вгруб |
Расчетные величины | ||
|
2002 q0 |
2003 q1 |
q1p0 | q0p0 | ||
| ЗАО «Троицкое» | 6410 | 5381 | 343,12 | 1846,33 | 2199,40 |
| СПК «Птицевод» | 5518 | 4827 | 287,35 | 1387,04 | 1585,60 |
| ФГУП ОПХ «Красная звезда» | 15516 | 16719 | 353,97 | 5918,02 | 5492,20 |
| Итого | 27444 | 26927 | x | 9151,39 | 9277,20 |
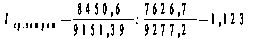
Это говорит о том, что в 2003 году затраты на рубль произведенного молока увеличились по сравнению с 2002 годом в среднем на 12,3 %.
На показатель изменения затрат на 1 руб. произведенного молока повлияло изменение общих затрат и объема произведенной продукции. Влияние этих факторов можно определить рассчитав индексы общих затрат и физического объема продукции:
Iобщ.затрат=1,108 , его мы находили ранее,
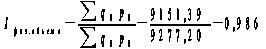 (45)
Средние затраты на рубль произведенного молока возросли на 12,3%. Это произошло в результате увеличения общих затрат на 10,8% при снижении объема произведенной продукции на 0,014%.
4. ПОСТРОЕНИЕ И АНАЛИЗ ВАРИАЦИОННОГО РЯДА ПО СЕБЕСТОИМОСТИ МОЛОКА.
Индивидуальные значения осредняемого признака называют вариантами. Упорядоченную статистическую совокупность, где значения вариант расположены в порядке возрастания или убывания и указаны их веса (частоты), называют вариационным рядом распределения.
Таблица 10 – Данные о себестоимости 1ц молока в хозяйствах Орловского и Верховского районов.
| Название хозяйства | Себестоимость 1ц молока, руб. |
| СПК «Корсунский» | 369,4 |
| КСП «Дружба» | 649,4 |
| СПК «Родина» | 391,3 |
| СПК «Заря» | 294,9 |
| СПК «Прусыновский» | 290,5 |
| СПК «Шатиловский» | 373,1 |
| СПК «Теляженский» | 449,6 |
| ТВ «Пятин и К» | 499,6 |
| ЗАО «Славянское» | 280,1 |
| ОАО «АФ Русский Брод» | 390,5 |
| ОАО АПО «Сабурово» | 784,3 |
| СПК «Авангард» | 303,4 |
| ОАО «Звягинки» | 454,3 |
| СПК «Пробуждение» | 386,1 |
| ЗАО «Троицкое» | 332,8 |
| ФГУП ОПХ «Красная звезда» | 310,0 |
| СПК «Березки» | 261,1 |
| СПК «Птицевод» | 298,7 |
| ФГУП ОПХ «Лавровский ОГАУ» | 399,9 |
| ОАО АПК «Орловские истоки» | 340,9 |
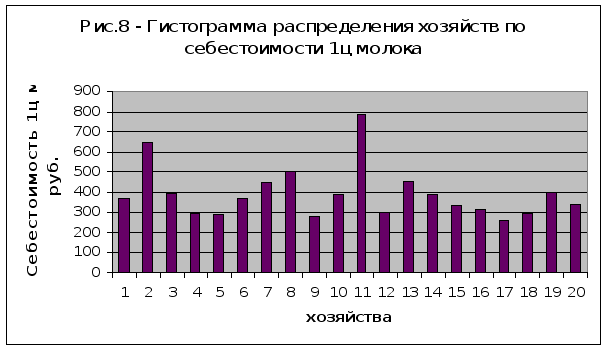
Для группы хозяйств построим интервальный вариационный ряд распределения хозяйств по урожайности зерновых культур, определив сначала величину интервала по формуле.
h = ;
(46)
где h - величина интервала;
 -
наибольшее
значение признака;
 - наименьшее
значение признака.
Интервал – это значение варьирующего признака, лежащего в определенных границах.
 =784,3
 =261,1
h= (784,3 – 261,1) / 3 = 174,4 руб.
Установим интервалы групп по следующей схеме:
1 группа: от хmin до xmin+h
2 группа: от xmin+h до xmin+2h
3 группа: от xmin+2h до xmax
Получим значения интервалов:
261,1 – 435,5
435,5 – 609,9
609,9 – 784,3
Получили, что в 1 гр. входит 15 предприятий, во вторую 3 предприятия, а в третью 2 рпедприятия. Дальнейшее построение группировки по данным интервалам не имеет смысла, поэтому построим группировку по неравным интервалам, которые определим по графику огивы Гальтона, строящемуся по ранжированному ряду распределения.
Таблица 11 – Ранжированный ряд распределения предприятий по себестоимости 1ц молока
| Название хозяйства | Себестоимость 1ц молока, руб. |
| СПК «Березки» | 261,1 |
| ЗАО «Славянское» | 280,1 |
| СПК «Прусыновский» | 290,5 |
| СПК «Заря» | 294,9 |
| СПК «Птицевод» | 298,7 |
| СПК «Авангард» | 303,4 |
| ФГУП ОПХ «Красная звезда» | 310,0 |
| ЗАО «Троицкое» | 332,8 |
| ОАО АПК «Орловские истоки» | 340,9 |
| СПК «Корсунский» | 369,4 |
| СПК «Шатиловский» | 373,1 |
| СПК «Пробуждение» | 386,1 |
| ОАО «АФ Русский Брод» | 390,5 |
| СПК «Родина» | 391,3 |
| ФГУП ОПХ «Лавровский ОГАУ» | 399,9 |
| СПК «Теляженский» | 449,6 |
| ОАО «Звягинки» | 454,3 |
| ТВ «Пятин и К» | 499,6 |
| КСП «Дружба» | 649,4 |
| ОАО АПО «Сабурово» | 784,3 |
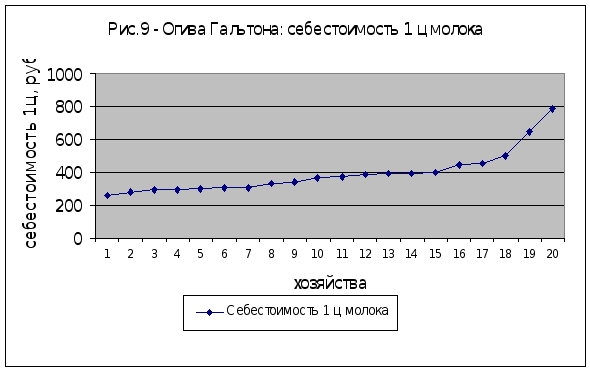
Определим интервалы групп по графику:
261,1 – 303,4 – 6 хозяйств
303,4 – 391,3 – 8 хозяйств
391,3 – 784,3 – 6 хозяйств
Распределим предприятия по интервалам себестоимости 1ц молока. Результаты расчетов оформим в виде статистической таблицы.
Таблица 12 – Распределение сельскохозяйственных предприятий по уровню себестоимости 1ц молока.
| Группировка хозяйств по себестоимости 1ц молока, руб. | Числохозяйств | Среднеезначениесебестоимостицруб | Расчетные величины | |||
| xi f |
|
|
|
|||
| 261,1 – 303,4 | 6 | 282,25 | 1693,5 | -110,75 | 664,5 | 73593,38 |
| 303,4 – 391,3 | 8 | 347,35 | 2778,8 | -45,65 | 365,2 | 16671,38 |
| 391,3 – 784,3 | 6 | 587,8 | 3526,8 | 194,8 | 1168,8 | 227682,2 |
| Итого: | 20 | х | 7999,1 | 38,4 | 2198,5 | 317947 |


Хср.= xi f / f = 7999,1 / 20 = 393,0 руб. (46)
Мода – это варианта, имеющая наибольшую частоту и находящуюся в середине ряда. Она определяется по формуле:
Mo=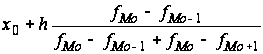 ,
(47)
где
 - нижняя граница
модального
интервала;
h – величина модального интервала;
 - частота
модального
интервала;
 - частота
предшествующего
интервала;
 - частота
интервала
следующего
за модальным.
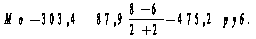
Наиболее часто встречающаяся себестоимость 1ц молока – 475,2 руб.
Медиана – это варианта, которая делит ряд на две равные части. Она определяется в интервальном ряду по формуле.
Me =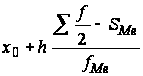 ,
(48)
где
-
нижняя граница
медианного
интервала;
h – величина медианного интервала;
 - полусумма
накопленных
частот;
 - накопленная
частота предшествующего
интервала;
 - частота
медианного
интервала.
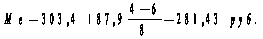
В половине хозяйств себестоимость 1ц молока до 281,43 руб., а в половине – выше 281,43 руб.
Размах вариации определяем по формуле:
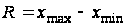 ,
(49)
где
-
наибольшее
значение признака
в вариационном
ряду;
- наименьшее
значение признака
в вариационном
ряду.
R= 784,3 – 261,1 = 532,2 руб.
Размах вариации характеризует меру вариации вариант и учитывает вариацию двух крайних значений вариации.
Абсолютные показатели вариации измеряют абсолютную меру вариации в различных единицах совокупности в сравнении со средней величиной.
Дисперсия – это среднеквадратическое отклонение индивидуальных значений признака от средней величины, она рассчитывается на единицу совокупности по формуле:
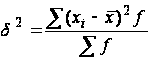 (50)
2 = 317947 / 20 = 15897,35 (руб2)
Среднеквадратическое отклонение используется при изучении социально-экономическое статистики и находит большое применение, так как обобщает все отклонения и не зависит от объема совокупности, выражается в натуральных единицах