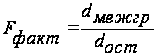Статистико-экономический анализ себестоимости молока
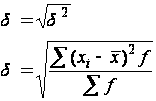 (51)
= 126,08 руб.
Это говорит о том, что отклонение средней себестоимости 1ц молока в исследуемых хозяйствах, составляет в среднем 126,08 руб.
Среднелинейное отклонение - средняя арифметическая из абсолютных значений отклонений вариант от среднего уровня. Взвешенное среднелинейное отклонение находим по формуле:
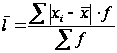
 (52)
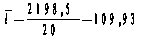 руб.
В исследуемых хозяйствах себестоимость 1ц молока отклоняется в среднем на 109,93 руб. от ее среднего уровня.
Относительные показатели вариации позволяют определить силу вариации признака и представляют собой соотношение абсолютных показателей вариации. Наиболее распространенным является коэффициент вариации, который находится через среднеквадратическое отклонение по формуле:
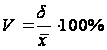 ,
(53)
V = 126,08 / 393,0 х 100 = 32%
Так как коэффициент вариации 35% V 25%, то можно сделать вывод, что совокупность однородна и вариация себестоимости 1ц молока сильная.
Относительное линейное отклонение найдем по формуле:
 (54)
Kl = 109,93 / 393 *100 = 28 %
Значит, доля усредненного значения абсолютных отклонений от средней себестоимости 1ц молока составила 28%.
5. ПРИМЕНЕНИЕ СТАТИСТИЧЕСКИХ МЕТОДОВ В АНАЛИЗЕ ФАКТОРОВ, ОПРЕДЕЛЯЮЩИХ УРОВЕНЬ СЕБЕСТОИМОСТИ.
5.1. Метод статистических группировок.
Группировка – это сведение статистических данных в однородные группы по признакам единства или расчленение изучаемой совокупности по группам по признакам различия. Признаки, по которым производятся группировки, называют группировочными (основанием группировки).
Группировка лежит в основе всей дальнейшей работы с собранной информацией. На основе группировки рассчитываются сводные показатели по группам, появляется возможность их сравнения, анализа причин различий между группами, изучения взаимосвязей между признаками.
К выбору группировочного признака предъявляют следующие требования:
1) Признак должен быть существенным, то есть отражать суть изучаемого явления;
2)Признак выбирают с учетом исторического развития явления, конкретного места и времени;
3) При изучении сложных явлений следует использовать два и более группировочных признака в комбинации, такие группировки называют комбинационными.
В зависимости от решаемых задач выделяют следующие виды группировок:
Типологическая – позволяет выделить социально-экономические типы явлений. Этапы ее построения:
предварительная наметка типов
выбор группировочного признака
выделение групп и подгрупп по группировочным признакам
непосредственная группировка материала, расчет групповых и общих показателей.
Структурная – применяется для расчленения единиц совокупности в пределах одного типа явлений. Она позволяет дать характеристику строения совокупности и ее структуры. Она проводится в 3 этапа:
выбор группировочного признака
выделение групп и интервалов
непосредственная группировка материала
Аналитическая - позволяет установить взаимосвязь между отдельными факторами в пределах однородной совокупности. При ее проведении устанавливают факторный и результативный признаки. Этапы проведения:
выбор группировочного признака исходя из целей и задач исследования
отбор показателей для характеристики групп и подгрупп
определение числа групп
определение величины интервалов и установление границ интервалов
построение ранжированного ряда единиц совокупности по группировочному признаку и распределение результативных показателей в соответствии с этим
разработка макета статистической таблицы
расчет групповых и общих средних, оформление результатов таблицей, их анализ.
Изучим влияние продуктивности животных на себестоимость молока в предприятиях Орловского и Верховского районов Орловской области, используя метод простой аналитической группировки с равными интервалами.
Таблица 13 – Исходные данные для проведения группировки.
| Наименование хозяйства | Продуктивность коров, ц/гол. | Валовой надой, ц | Поголовье коров, гол. | Себестоимость молока, всего, тыс.ру. | Затраты труда на пр-во молока, тыс.чел.-час. |
| СПК «Корсунский» | 32,26 | 3871 | 120 | 1430 | 40 |
| КСП «Дружба» | 20,24 | 1700 | 84 | 1104 | 20 |
| СПК «Родина» | 22,39 | 5172 | 231 | 2024 | 49 |
| СПК «Заря» | 30,66 | 8493 | 277 | 2505 | 42 |
| СПК «Прусыновский» | 23,76 | 2138 | 90 | 621 | 30 |
| СПК «Шатиловский» | 26,81 | 4825 | 180 | 1800 | 43 |
| СПК «Теляженский» | 17,61 | 1479 | 84 | 665 | 25 |
| ТВ «Пятин и К» | 19,16 | 1341 | 70 | 670 | 24 |
| ЗАО «Славянское» | 56,04 | 10984 | 196 | 3077 | 21 |
| ОАО «АФ Русский Брод» | 22,39 | 10726 | 479 | 4189 | 113 |
| ОАО АПО «Сабурово» | 10,98 | 7498 | 983 | 5881 | 98 |
| СПК «Авангард» | 34,62 | 10387 | 300 | 3151 | 50 |
| ОАО «Звягинки» | 31,82 | 25453 | 800 | 11564 | 135 |
| СПК «Пробуждение» | 31,97 | 11604 | 363 | 4480 | 91 |
| ЗАО «Троицкое» | 26,51 | 5381 | 203 | 1791 | 79 |
| ФГУП ОПХ «Красная звезда» | 50,51 | 16719 | 331 | 5183 | 79 |
| СПК «Березки» | 54,43 | 10015 | 184 | 2615 | 34 |
| СПК «Птицевод» | 28,90 | 4827 | 167 | 1442 | 31 |
| ФГУП ОПХ «Лавровский ОГАУ» | 30,11 | 10567 | 351 | 4226 | 86 |
| ОАО АПК «Орловские истоки» | 25,58 | 12176 | 476 | 4151 | 97 |
На основании исходных данных построим ранжированный ряд распределения хозяйств по продуктивности коров.
Таблица 14 – Ранжированный ряд распределения хозяйств по продуктивности коров.
| Наименование хозяйства | Продуктивность коров, ц/гол. | Валовой надой, ц | Поголовье коров, гол. | Себестоимость молока, всего, тыс.руб. | Затраты труда на пр-во молока, тыс.чел.-час. |
| ОАО АПО «Сабурово» | 10,98 | 7498 | 983 | 5881 | 98 |
| СПК «Теляженский» | 17,61 | 1479 | 84 | 665 | 25 |
| ТВ «Пятин и К» | 19,16 | 1341 | 70 | 670 | 24 |
| КСП «Дружба» | 20,24 | 1700 | 84 | 1104 | 20 |
| СПК «Родина» | 22,39 | 5172 | 231 | 2024 | 49 |
| ОАО «АФ Русский Брод» | 22,39 | 10726 | 479 | 4189 | 113 |
| СПК «Прусыновский» | 23,76 | 2138 | 90 | 621 | 30 |
| ОАО АПК «Орловские истоки» | 25,58 | 12176 | 476 | 4151 | 97 |
| ЗАО «Троицкое» | 26,51 | 5381 | 203 | 1791 | 79 |
| СПК «Шатиловский» | 26,81 | 4825 | 180 | 1800 | 43 |
| СПК «Птицевод» | 28,90 | 4827 | 167 | 1442 | 31 |
| ФГУП ОПХ «Лавровский ОГАУ» | 30,11 | 10567 | 351 | 4226 | 86 |
| СПК «Заря» | 30,66 | 8493 | 277 | 2505 | 42 |
| ОАО «Звягинки» | 31,82 | 25453 | 800 | 11564 | 135 |
| СПК «Пробуждение» | 31,97 | 11604 | 363 | 4480 | 91 |
| СПК «Корсунский» | 32,26 | 3871 | 120 | 1430 | 40 |
| СПК «Авангард» | 34,62 | 10387 | 300 | 3151 | 50 |
| ФГУП ОПХ «Красная звезда» | 50,51 | 16719 | 331 | 5183 | 79 |
| СПК «Березки» | 54,43 | 10015 | 184 | 2615 | 34 |
| ЗАО «Славянское» | 56,04 | 10984 | 196 | 3077 | 21 |
Определим величины интервало по формуле:
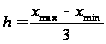 (55)
h = (56,04-10,98)/3 = 15,02 (ц/гол.)
Таким образом получим интервалы:
10,98 – 26,00
26,00 – 41,02
41,02 – 56,04
Если распределить предприятия по группам, то получим, что в 1 группу входит 8 предприятий, во вторую – 9, а в третью только 3 предприятия. Получилось, что основная масса хозяйств сосредоточена в 1 и 2 группах, дальнейшая группировка по данным интервалам не имеет смысла.
Определим границы интервалов с помощью огивы Гальтона.
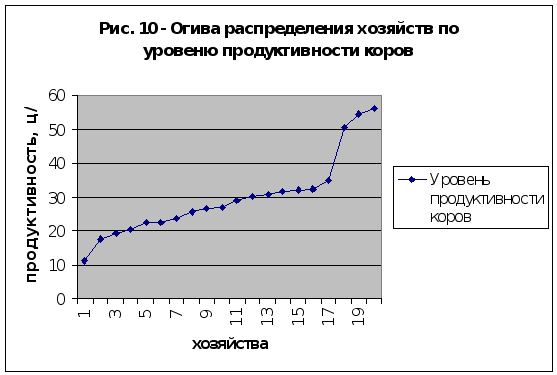
По характеру кривой выделим следующие интервалы:
10,98 – 23,76
23,76 – 31,82
31,82 – 56,04
На практике также применяют метод равнонаполненности групп.
По каждой группе рассчитаем следующие показатели:
- Себестоимость 1 ц молока, руб.
С/с = себестоимость всего / валовой надой
Затраты на 1 голову, руб. = затраты всего / поголовье коров
Прямые затраты труда на 1 ц, чел-час = прямы затраты труда /
валовой надой
Прямые затраты труда на 1 гол. = прямы затраты труда / поголовье коров
Таблица 15 – Влияние продуктивности коров на себестоимость 1ц молока
| Группы хозяйств по продуктивности цгол | Число хозяйств в группе | Себестоимость цмолокаруб | Затраты на гол коров тыс руб | Прямые затраты труда, чел.-час. | |
| на 1 голову | на 1 ц | ||||
| 10,98 – 23,76 | 6 | 520,6 | 7,53 | 170,38 | 11,79 |
| 23,76 – 31,82 | 7 | 353,8 | 9,48 | 149,66 | 5,39 |
| 31,82 – 56,04 | 7 | 341,6 | 13,73 | 145,16 | 3,74 |
| В среднем | - | 405,3 | 10,25 | 155,07 | 6,97 |
Результаты группировки показали, что с увеличением продуктивности коров, себестоимость 1ц молока снижается. В группе хозяйств с продуктивностью 10,98 – 23,76 ц/гол, себестоимость 1 ц молока на 52,4% выше, чем в 3 группе, где продуктивность самая высокая, и на 47% выше, чем во 2 группе.
С увеличением продуктивности увеличиваются затраты на 1 голову. В 3 группе хозяйств затраты составили 13,73 тыс.руб, что выше среднего уровня на 34%.
С понижением продутивности увеличиваются прямые затраты труда на 1 гол. продуктивного скота. Так, 30% хозяйств с низкой продуктивностью имеют затраты труда на 10% выше средних.
Изучим влияние затрат на корма на себестоимость молока в предприятиях Орловского и Верховского районов Орловской области, используя метод простой аналитической группировки с равными интервалами.
Таблица 16 – Исходные данные для проведения группировки.
| Наименование хозяйства | Затраты на корма, тыс. руб. | Валовой надой, ц | Поголовье коров, гол. | Себестоимость молока, всего, тыс.ру. | Затраты труда на пр-во молока, тыс.чел.-час. |
| СПК «Корсунский» | 661 | 3871 | 120 | 1430 | 40 |
| КСП «Дружба» | 264 | 1700 | 84 | 1104 | 20 |
| СПК «Родина» | 750 | 5172 | 231 | 2024 | 49 |
| СПК «Заря» | 1955 | 8493 | 277 | 2505 | 42 |
| СПК «Прусыновский» | 175 | 2138 | 90 | 621 | 30 |
| СПК «Шатиловский» | 1110 | 4825 | 180 | 1800 | 43 |
| СПК «Теляженский» | 320 | 1479 | 84 | 665 | 25 |
| ТВ «Пятин и К» | 332 | 1341 | 70 | 670 | 24 |
| ЗАО «Славянское» | 1332 | 10984 | 196 | 3077 | 21 |
| ОАО «АФ Русский Брод» | 2253 | 10726 | 479 | 4189 | 113 |
| ОАО АПО «Сабурово» | 2057 | 7498 | 983 | 5881 | 98 |
| СПК «Авангард» | 1349 | 10387 | 300 | 3151 | 50 |
| ОАО «Звягинки» | 6004 | 25453 | 800 | 11564 | 135 |
| СПК «Пробуждение» | 1605 | 11604 | 363 | 4480 | 91 |
| ЗАО «Троицкое» | 915 | 5381 | 203 | 1791 | 79 |
| ФГУП ОПХ «Красная звезда» | 1736 | 16719 | 331 | 5183 | 79 |
| СПК «Березки» | 1333 | 10015 | 184 | 2615 | 34 |
| СПК «Птицевод» | 938 | 4827 | 167 | 1442 | 31 |
| ФГУП ОПХ «Лавровский ОГАУ» | 2450 | 10567 | 351 | 4226 | 86 |
| ОАО АПК «Орловские истоки» | 2407 | 12176 | 476 | 4151 | 97 |
На основании исходных данных построим ранжированный ряд распределения хозяйств по затратам на корма.
Таблица 17 – Ранжированный ряд распределения хозяйств по затратам на корма.
| Наименование хозяйства | Затраты на корма, тыс. руб. | Валовой надой, ц | Поголовье коров, гол. | Себестоимость молока, всего, тыс.ру. | Затраты труда на пр-во молока, тыс.чел.-час. |
| СПК «Прусыновский» | 175 | 2138 | 90 | 621 | 30 |
| КСП «Дружба» | 264 | 1700 | 84 | 1104 | 20 |
| СПК «Теляженский» | 320 | 1479 | 84 | 665 | 25 |
| ТВ «Пятин и К» | 332 | 1341 | 70 | 670 | 24 |
| СПК «Корсунский» | 661 | 3871 | 120 | 1430 | 40 |
| СПК «Родина» | 750 | 5172 | 231 | 2024 | 49 |
| ЗАО «Троицкое» | 915 | 5381 | 203 | 1791 | 79 |
| СПК «Птицевод» | 938 | 4827 | 167 | 1442 | 31 |
| СПК «Шатиловский» | 1110 | 4825 | 180 | 1800 | 43 |
| ЗАО «Славянское» | 1332 | 10984 | 196 | 3077 | 21 |
| СПК «Березки» | 1333 | 10015 | 184 | 2615 | 34 |
| СПК «Авангард» | 1349 | 10387 | 300 | 3151 | 50 |
| СПК «Пробуждение» | 1605 | 11604 | 363 | 4480 | 91 |
| ФГУП ОПХ «Красная звезда» | 1736 | 16719 | 331 | 5183 | 79 |
| СПК «Заря» | 1955 | 8493 | 277 | 2505 | 42 |
| ОАО АПО «Сабурово» | 2057 | 7498 | 983 | 5881 | 98 |
| ОАО «АФ Русский Брод» | 2253 | 10726 | 479 | 4189 | 113 |
| ОАО АПК «Орловские истоки» | 2407 | 12176 | 476 | 4151 | 97 |
| ФГУП ОПХ «Лавровский ОГАУ» | 2450 | 10567 | 351 | 4226 | 86 |
| ОАО «Звягинки» | 6004 | 25453 | 800 | 11564 | 135 |
Определим величины интервало по формуле:
h = (6004-175)/3 = 1943 (тыс.руб.)
Таким образом получим интервалы:
175 – 2118
2118 – 4061
4061 – 6004
Т.к. в 1 группу входит 80% предприятий, то продолжать группировку поданным интервалам не имеет смысла. Воспользуемся огивой Гальтона.
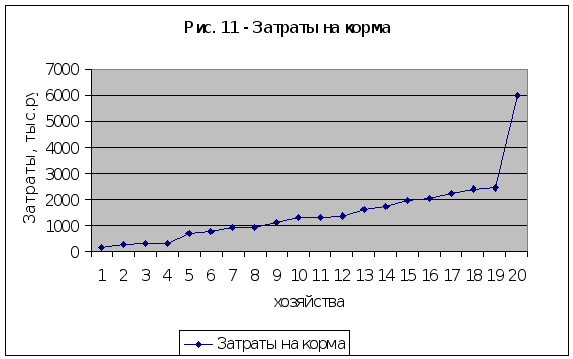
Получим интервалы:
175 – 915
915 – 1605
1605 – 6004
По каждой группе рассчитаем следующие показатели:
- Себестоимость 1 ц молока, руб.
С/с = себестоимость всего / валовой надой
Затраты на 1 голову, руб. = затраты всего / поголовье коров
Прямые затраты труда на 1 ц, чел-час = прямы затраты труда /
валовой надой
Прямые затраты труда на 1 гол. = прямы затраты труда / поголовье коров
Таблица 18 – Влияние затрат на корма на себестоимость 1ц молока
| Группы хозяйств по затратам на корма тыс руб | Число хозяйств в группе | Себестоимость ц молока руб | Общие затраты приходящиеся на гол коров тыс руб | Прямые затраты труда, чел.-час. | |
| на 1 голову | на 1 ц | ||||
| 175 – 915 | 6 | 441,64 | 9,7 | 292,9 | 13,4 |
| 915 – 1605 | 6 | 308,21 | 11,3 | 212,0 | 6,7 |
| 1605 - 6004 | 8 | 420,14 | 10,9 | 199,3 | 7,8 |
| В среднем | - | 390,00 | 10,6 | 234,7 | 9,3 |
Результаты группировки показали, что с увеличением затрат на корма, себестоимость 1ц молока изменяется по разному. В группе хозяйств со средними затратами на корма, себестоимость самая низкая – 308,21 руб., с увеличением затрат на корма, себестоимость увеличилась по сравнению со второй группой на 36%. В группе с самыми низкими затратами на корма, себестоимость по сравнению со 2 группой также выше на 43%, это связано с увеличением других видов затрат, не изучаемых в данной группировке.
С увеличением затрат на корма, общие затраты, приходящиеся на 1 голову, также в среднем увеличиваются. Прямые затраты труда, приходящиеся на 1 гол. с увеличением затрат на корма, снижаются. Так, в 1 группе хозяйств, где затраты на корма самые низкие, затраты труда на 1 гол. выше, чем в 3 группе, где затраты на корма самые высокие, на 47%.
Самые низкие затраты труда на 1ц продукции приходятся на 2 группу со средними затратами на корма. 30% хозяйств 1 группы имеют затраты труда на 1ц молока выше средних.
С помощью комбинационной группировки установим влияние факторов на себестоимость 1ц молока.
Таблица 19 – Исходные данные для построения комбинационной группировки
| Наименование хозяйства | Прямые затраты труда на пр-во молока, тыс. чел.-час. | Затраты на корма, тыс. руб. | Валовой надой, ц | Затраты на производство молока, тыс.руб. |
| СПК «Корсунский» | 40 | 661 | 3871 | 1430 |
| КСП «Дружба» | 20 | 264 | 1700 | 1104 |
| СПК «Родина» | 49 | 750 | 5172 | 2024 |
| СПК «Заря» | 42 | 1955 | 8493 | 2505 |
| СПК «Прусыновский» | 30 | 175 | 2138 | 621 |
| СПК «Шатиловский» | 43 | 1110 | 4825 | 1800 |
| СПК «Теляженский» | 25 | 320 | 1479 | 665 |
| ТВ «Пятин и К» | 24 | 332 | 1341 | 670 |
| ЗАО «Славянское» | 21 | 1332 | 10984 | 3077 |
| ОАО «АФ Русский Брод» | 113 | 2253 | 10726 | 4189 |
| ОАО АПО «Сабурово» | 98 | 2057 | 7498 | 5881 |
| СПК «Авангард» | 50 | 1349 | 10387 | 3151 |
| ОАО «Звягинки» | 135 | 6004 | 25453 | 11564 |
| СПК «Пробуждение» | 91 | 1605 | 11604 | 4480 |
| ЗАО «Троицкое» | 79 | 915 | 5381 | 1791 |
| ФГУП ОПХ «Красная звезда» | 79 | 1736 | 16719 | 5183 |
| СПК «Березки» | 34 | 1333 | 10015 | 2615 |
| СПК «Птицевод» | 31 | 938 | 4827 | 1442 |
| ФГУП ОПХ «Лавровский ОГАУ» | 86 | 2450 | 10567 | 4226 |
| ОАО АПК «Орловские истоки» | 97 | 2407 | 12176 | 4151 |
Применение комбинационных группировок необходимо для всестороннего изучения признака. Но увеличение числа группировочных признаков ограничивается уменьшением наглядности, что снижает эффективность использования статистической информации.
С помощью комбинационной группировки изучим степень влияния отдельных факторов на себестоимость 1ц молока. В качестве отдельных факторов возьмем прямые затраты труда на производство молока и затраты на корма.
Таблица 20 – Ранжированный ряд по прямым затратам труда на производство молока.
| Наименование хозяйства | Прямые затраты труда на пр-во молока,тыс.чел-час. | Затраты на корма, тыс. руб. | Валовой надой, ц | Затраты на производство молока, тыс.руб. |
| КСП «Дружба» | 20 | 264 | 1700 | 1104 |
| ЗАО «Славянское» | 21 | 1332 | 10984 | 3077 |
| ТВ «Пятин и К» | 24 | 332 | 1341 | 670 |
| СПК «Теляженский» | 25 | 320 | 1479 | 665 |
| СПК «Прусыновский» | 30 | 175 | 2138 | 621 |
| СПК «Птицевод» | 31 | 938 | 4827 | 1442 |
| СПК «Березки» | 34 | 1333 | 10015 | 2615 |
| СПК «Корсунский» | 40 | 661 | 3871 | 1430 |
| СПК «Заря» | 42 | 1955 | 8493 | 2505 |
| СПК «Шатиловский» | 43 | 1110 | 4825 | 1800 |
| СПК «Родина» | 49 | 750 | 5172 | 2024 |
| СПК «Авангард» | 50 | 1349 | 10387 | 3151 |
| ЗАО «Троицкое» | 79 | 915 | 5381 | 1791 |
| ФГУП ОПХ «Красная звезда» | 79 | 1736 | 16719 | 5183 |
| ФГУП ОПХ «Лавровский ОГАУ» | 86 | 2450 | 10567 | 4226 |
| СПК «Пробуждение» | 91 | 1605 | 11604 | 4480 |
| ОАО АПК «Орловские истоки» | 97 | 2407 | 12176 | 4151 |
| ОАО АПО «Сабурово» | 98 | 2057 | 7498 | 5881 |
| ОАО «АФ Русский Брод» | 113 | 2253 | 10726 | 4189 |
| ОАО «Звягинки» | 135 | 6004 | 25453 | 11564 |
Определим число групп по 1 группировочному признаку – прямым затратам труда на производство молока.
h = (135 – 20) / 3 = 38,3 (тыс. чел-час.)
Таким образом получае группы:
20,0 – 58,3
58,3 – 96,6
96,6 – 135,0
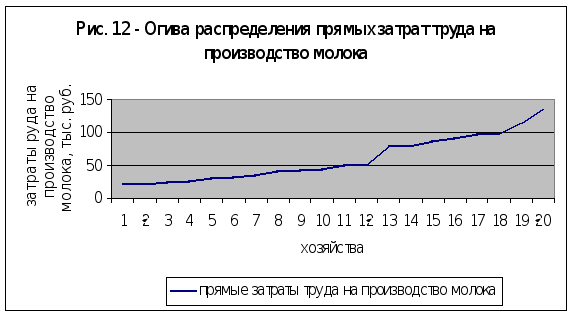
В первую группу входит 60% всех хозяйств или 12, во вторую и третью – по 4 хозяйства. Получаем, что хозяйства распределены по группам неравномерно. Составим группы с помощью огивы Гальтона.
Получим интервалы:
20 – 34 1 группа
34 – 79 2 группа
79 – 135 3 группа
По второму группировочному признаку – затраты на корма – выделим 2 подгруппы:
1 подгруппа – до 1312,5 тыс.руб.
2 подгруппа – более 1312,5 тыс.руб.
Объединим все данные по группам и подгруппам в комбинационную таблицу.
Таблица 21 – Влияние величины прямых затрат на производство молока на себестоимость 1ц молока
| Группы по прямым затратам труда на производства молока, тыс. чел-час | Подгруппы по затратам на корма, тыс. руб. | Число хозяйств | Себестоимость 1ц молока, руб. | |
| 1.20 - 34 | до 1312,5 | 5 | 391,99 | |
| 1312,5 и более | 1 | 280,13 | ||
| В среднем по группе | 6 | 337,31 | ||
| 2. 34 - 79 | до 1312,5 | 3 | 378,86 | |
| 1312,5 и более | 3 | 286,24 | ||
| В среднем по группе | 6 | 316,28 | ||
| 3 79 – 135 | до 1312,5 | 1 | 332,84 | |
| 1312,5 и более | 7 | 418,75 | ||
| В среднем по группе | 8 | 414,14 | ||
| В среднем по подгруппе | до 1312,5 | 3 | 367,90 | |
| 1312,5 и более | 4 | 328,37 | ||
| В среднем по совокупности | 7 | 355,91 | ||
По результатам группировки можно сделать вывод, что с увеличением прямых затрат труда на производство молока себестоимость 1 ц молока также увеличивается. Однако самая низкая себестоимость наблюдается во 2 группе со средними прямыми затратами труда, с увеличением затрат труда в 3 группе, себестоимость увеличилась по сравнению со второй группой хозяйств, на 97,86 руб./ц. Но низкие затраты труда на производство молока также привели к небольшому увеличению его себестоимости, таким образом, в 1 группе себестоимость 1ц молока выше на 21,03 руб. чем во второй группе. Рассмотрим изменение себестоимости по подгруппам: в среднем по 1 подгруппе, где затраты на корма состаляют до 1312,5 тыс. руб себестоимость выше на 39,53 руб выше, чем во второй подгруппе, где затраты на корма составляют более 1312,5 тыс. руб. Т. е. Затраты на корма оказывают обратное влияние на себестоимость 1ц молока.
Средняя себестоимость 1ц молока составила 355,91 руб. В хозяйствах с низкими прямыми затратами труда себестоимость ниже средней, а в хозяйствах с высоким уровнем затрат труда, себестоимость выше средней, т.е. фактор затрат труда на производство молока оказывает прямое влияние на изменение его себестоимости.
5.2 Дисперсионный анализ.
Дисперсионный анализ – это метод статистической оценки надежности проявления зависимости результативного признака от одного или нескольких факторов. На основе дисперсионного анализа решаются задачи:
1) общая оценка достоверности различия средних при группировке единиц по одному фактическому признаку или нескольким;
2) оценка достоверности взаимодействия между 2-мя или большим числом факторов;
3) оценка частных различий между парами средних.
Статистическая оценка достоверности показателей осуществляется по выборочным данным. Следовательно, дисперсионный анализ является методом оценки выборочных характеристик связи между факторами.
Этапы дисперсионного анализа:
1) формулировка статистической задачи: дисперсионный анализ предполагает наличие аналитической группировки по одному или более фактических признаков. Результаты дисперсионного анализа зависят от правильности проведения группировки: количество интервалов; границы интервалов; рельефность отличия средних групповых величин;
2) теоретический анализ: применению дисперсионного анализа предшествует широкий теоретический анализ сущности изучаемого явления и процесса, возможности наличия связей между факторами с точки зрения здравого смысла и исследуемой науки;
3) выражение изучаемой взаимосвязи в виде модели: на основе поставленной задачи проводится отбор наиболее значимых факторов и формируется гипотеза относительно их взаимодействия, а затем начинается математическая обработка данных, т. е. строится математическая модель, которую можно представить в виде математического уравнения или в виде строгой схемы взаимодействия факторов;
4) анализ и интерпретация рассчитываемых характеристик связей и окончательные выводы относительно выдвинутой нулевой гипотезы.
Таблица 22 – Зависимость между продуктивностью коров и себестоимостью 1ц молока в хозяйствах Орловского и верховского районов.
| Группы хозяйств по продуктивности коров, ц/гол. | Число хозяйств в группе |
Себестоимость 1ц молока, руб. Хi |
Сумма себестоимостей 1ц xi |
Средняя себестоимость 1ц молока в группе, xгруп. |
| 10,98 – 26,00 | 8 | 10,98; 17,61; 19,16; 20,24; 22,39; 22,39; 23,76; 25,58; | 162,11 | 20,26 |
| 26,00 – 41,02 | 9 |
26,51; 26,81; 28,9; 30,11; 30,66; 31,82; 31,97; 32,26; 34,62; |
273,66 | 30,41 |
| 41,02 – 56,04 | 3 | 50,51; 54,43; 56,04; | 160,98 | 53,66 |
| Итого | 20 | - | 596,75 | - |
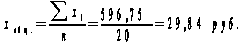 (56)
За нулевую гипотезу примем то, что различия в уровнях себестоимости связаны не с изменениями продуктивности коров, а с другими случайными факторами.
общая дисперсия характеризует вариацию себестоимости под влиянием всего комплекса факторов и рассчитывается по формуле:
2общ. = ( хi -xобщ. )2 (57)
2общ = 2655,03 (руб.2)
– межгрупповая дисперсия характеризует меру вариации себестоимости 1ц молока под влиянием продуктивности и рассчитывается по формуле:
2межгр. = ( хгр. - хобщ. )2 * f (58)
2межгр.= 2438,70 руб2
– внутригрупповая дисперсия характеризует меру вариации урожайности под влиянием прочих случайных факторов и рассчитывается по формуле:
2вн. = ( 2вн. i - fi ) / fi = ( xi – хгр.)2 (59)
где вн. -внутригрупповая дисперсия
2вн1= 143,98 руб2
2вн2 = 56,17 руб2
2вн3 = 16,18 руб.2
2вн.общ. = 216,33 руб2
Поверим правильность расчетов, по правилу сложения дисперсий:
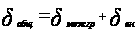 (60)
2655,03 = 2438,70 + 216,33 верно
Под числом вариации понимают число независимых отклонений индивидуальных значений признака от его среднего значения, и рассчитывается для каждой дисперсии по формуле:
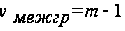 (61)
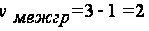
 (62)
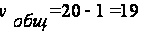
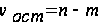 (63)
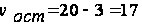
Дисперсия на одну степень свободы рассчитывается по формуле:
 (64)
dмежгр = 1219,35
dост = 12,73
dобщ. = 139,73
Фактическое значение критерия Фишера рассчитывается по формуле: