Xreferat.com » Рефераты по экономико-математическому моделированию » Методы безусловной многомерной оптимизации
Методы безусловной многомерной оптимизации
windowtext 1.0pt; padding:0cm 5.4pt 0cm 5.4pt;height:18.75pt;">
35
0
40
33
47
28
47
20
60
36
45
63
37
63
40
80
40
48
61
72
47
72
60
100
54
52
64
70
82
53
82
80
Шаг 3. k = 2. Определяем оптимальную стратегию инвестирования в первое и остальные предприятия. При этом рекуррентное соотношение Беллмана будет иметь вид:
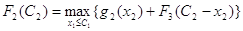 .
На его основе находятся данные таблицы 1.4.
Таблица 1.4
| С2 | x2 | F2(C2) | X*2 | |||||
| 0 | 20 | 40 | 60 | 80 | 100 | |||
| 0 | 0 | 0 | 0 | |||||
| 20 | 35 | 24 | 35 | 0 | ||||
| 40 | 47 | 59 | 22 | 59 | 20 | |||
| 60 | 63 | 71 | 57 | 32 | 71 | 20 | ||
| 80 | 72 | 87 | 69 | 67 | 41 | 87 | 20 | |
| 100 | 82 | 96 | 85 | 79 | 76 | 59 | 96 | 20 |
Шаг 4. k = 1. Определяем оптимальную стратегию инвестирования в первое и остальные предприятия. При этом рекуррентное соотношение Беллмана будет иметь вид:
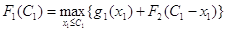 .
На его основе находятся данные таблицы 1.5.
Таблица 1.5
| С1 | x1 | F1(C1) | X*1 | |||||
| 0 | 20 | 40 | 60 | 80 | 100 | |||
| 0 | 0 | 0 | 0 | |||||
| 20 | 35 | 11 | 35 | 0 | ||||
| 40 | 59 | 46 | 26 | 59 | 0 | |||
| 60 | 71 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||