Имитационная модель СТО с использованием программы С++
 0 при t<0,
α >0 - параметр экспоненциального закона.
С экспоненциальным распределением легко осуществлять математические преобразования, благодаря чему оно применяется в целом ряде исследований.
Методом обратных функций можно показать, что показательно распределенная случайная величина X связана со случайной величиной R, распределенной равномерно на [0,1], соотношением:
Y=-1/α * ln(1-R),
где α - параметр показательного закона.
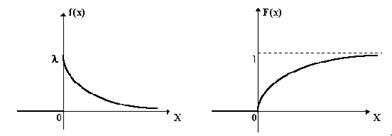
Рис.3 Графики функции распределения и плотности распределения
2.1.4 Распределение Пуассона
Распределение Пуассона является дискретным и обычно связано с числом результатов за определенный период времени. Если продолжительность интервалов между результатами распределена экспоненциально, и в каждый момент времени может произойти только один результат, то можно доказать, что число результатов на фиксированном интервале времени распределено по закону Пуассона. Другими словами, если интервалы между прибытиями распределены экспоненциально, распределение числа прибытий будет пуассоновским.
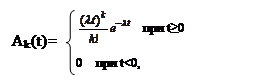
где λ>0, k≥0 - параметры закона. Пуассоновское распределение используется часто как аппроксимация биномиального распределения в том случае, когда оно моделирует последовательности независимых испытаний Бернулли (результаты таких испытаний могут быть типа «да-нет», «стоять-идти», «успех-неудача» и т.п.). При больших значениях математического ожидания пуассоновское распределение аппроксимируется нормальным.
Для получения пуассоновски распределенной случайной величины Y можно воспользоваться следующим методом: установить значение величины Y равным первому значению N, такому, что
|

где Rn – п-е псевдослучайное число.
2.1.5 Нормальное распределение
Нормальное, или Гауссово, распределение является наиболее важным в теории вероятностей и математической статистике. Эту роль нормальное распределение приобрело в связи с центральной предельной теоремой, которая утверждает, что при весьма нестрогих условиях распределение средней величины или суммы N независимых наблюдений из любого распределения стремиться к нормальному по мере увеличения N. Таким образом, сумму случайных величин часто можно считать нормально распределенной.
Именно благодаря центральной предельной теореме нормальное распределение так часто применяется в исследованиях по теории вероятностей и математической статистике. Существует и другая причина частого применения нормального распределения. Его преимуществом является легкость математического трактования, в связи с чем многие методы доказательств в таких областях, как, например, регрессионный или вариационный анализ, основаны на предположении о нормальном характере функции плотности.
При больших значениях среднего нормальное распределение является хорошей аппроксимацией биноминального распределения.
Функция плотности вероятности нормального закона имеет вид:
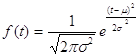
 - параметры нормального закона, (
 - среднее значение,
 - дисперсия нормального распределения).
Генератор нормально распределенной случайной величины X можно получить по формулам:
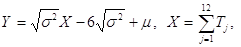
где Tj (j=1,…,12) – значения независимых случайных величин, равномерно распределенных на интервале (0,1).
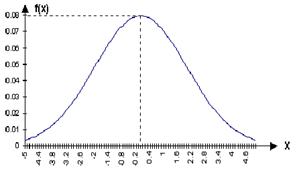
Рис. 4 График плотности вероятности имеет вид нормальной кривой (Гаусса)
2.2 Виды генераторов случайных чисел
Следует помнить, что генерация произвольного случайного числа состоит из двух этапов:
· генерация нормализованного случайного числа (то есть равномерно распределенного от 0 до 1);
· преобразование нормализованных случайных чисел ri в случайные числа xi, которые распределены по необходимому пользователю (произвольному) закону распределения или в необходимом интервале.
Генераторы случайных чисел (ГСЧ) по способу получения чисел делятся на:
µ физические;
µ табличные;
µ алгоритмические.
2.2.1 Физические ГСЧ
Примером физических ГСЧ могут служить: монета («орел» — 1, «решка» — 0); игральные кости; поделенный на секторы с цифрами барабан со стрелкой; аппаратурный генератор шума (ГШ), в качестве которого используют шумящее тепловое устройство, например, транзистор (рис.1).
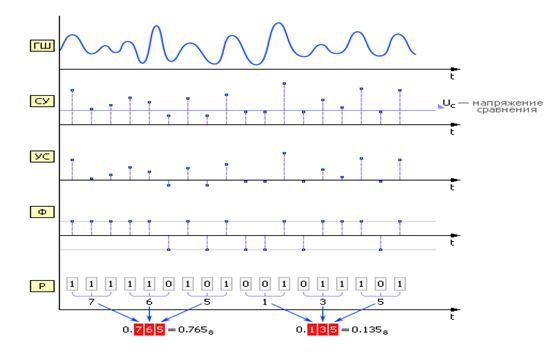
Рис.5 Диаграмма получения случайных чисел аппаратным методом
2.2.2 Табличные ГСЧ
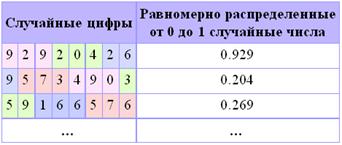
Табличные ГСЧ в качестве источника случайных чисел используют специальным образом составленные таблицы, содержащие проверенные некоррелированные, то есть никак не зависящие друг от друга, цифры. В таблице 1 приведен небольшой фрагмент такой таблицы. Обходя таблицу слева направо сверху вниз, можно получать равномерно распределенные от 0 до 1 случайные числа с нужным числом знаков после запятой (в нашем примере мы используем для каждого числа по три знака). Так как цифры в таблице не зависят друг от друга, то таблицу можно обходить разными способами, например, сверху вниз, или справа налево, или, скажем, можно выбирать цифры, находящиеся на четных позициях.
Таблица 1. Случайные цифры.
2.2.3 Алгоритмические ГСЧ
Числа, генерируемые с
помощью этих ГСЧ, всегда являются псевдослучайными (или квазислучайными), то
есть каждое последующее сгенерированное число зависит от предыдущего: 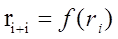
Различают следующие алгоритмические методы получения ГСЧ:
Ø метод серединных квадратов;
Ø метод серединных произведений;
Ø метод перемешивания;
Ø линейный конгруэнтный метод.
Метод серединных квадратов. Имеется некоторое четырехзначное число R0. Это число возводится в квадрат и заносится в R1. Далее из R1 берется середина (четыре средних цифры) — новое случайное число — и записывается в R0. Затем процедура повторяется (см. рис. 2). Отметим, что на самом деле в качестве случайного числа берется число с приписанным слева нулём и десятичной точкой.
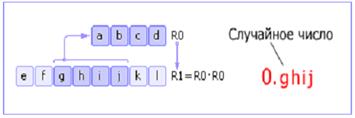
Рис.6 Схема метода средних квадратов
Этот способ был предложен Джоном фон Нейманом и относится к 1946 году.
Метод серединных произведений. Число R0 умножается на R1, из полученного результата R2 извлекается середина R2* (это очередное случайное число) и умножается на R1. По этой схеме вычисляются все последующие случайные числа (см. рис. 3).
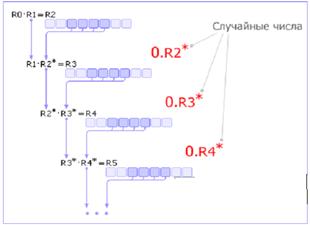
Рис.7 Схема метода серединных произведений
Линейный конгруэнтный метод. Линейный конгруэнтный метод является одной из простейших и наиболее употребительных в настоящее время процедур, имитирующих случайные числа. В этом методе используется операция mod(x, y), возвращающая остаток от деления первого аргумента на второй. Каждое последующее случайное число рассчитывается на основе предыдущего случайного числа по следующей формуле:
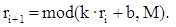
M — модуль (0 < M);
k — множитель (0 ≤ k < M);
b — приращение (0 ≤ b < M);
r0 — начальное значение (0 ≤ r0 < M).
Последовательность случайных чисел, полученных с помощью данной формулы, называется линейной конгруэнтной последовательностью. Многие авторы называют линейную конгруэнтную последовательность при b = 0 мультипликативным конгруэнтным методом, а при b ≠ 0 — смешанным конгруэнтным методом.
Глава 3. Практическая часть
3.1. Постановка задачи
На станцию технического обслуживания (СТО) согласно закону Эрланга второго порядка со средним временем прибытия 14 мин прибывают автомобили для технического обслуживания (36% автомобили) и ремонта (64% автомобилей).
На СТО есть два бокса для технического обслуживания и три бокса для ремонта. Выполнение простого, средней сложности и сложного ремонтов - равновероятно.
Время и стоимость выполнения работ по техническому обслуживанию и ремонту зависит от категории выполняемых работ (табл. 2).
После технического обслуживания 12% автомобилей поступают для выполнения ремонта средней сложности.
Построить гистограмму времени обслуживания автомобилей.
Оценить выручку СТО за пять дней работы.
Таблица 2.
|
Категория работ |
Время ремонта, мин |
Стоимость ремонта, руб |
| Техническое обслуживание | Равномерно распределено в интервале 10-55 | Равномерно распределено в интервале 100-400 |
| Простой ремонт | Равномерно распределено в интервале 12-45 | Равномерно распределено в интервале 50-450 |
| Ремонт средней сложности | Нормально распределено со средним 45 и среднеквадр-ым отклонением 5 | Равномерно распределено в интервале 100-1400 |
| Сложный ремонт | Равномерно распределено в интервале 80-150 | Равномерно распределено в интервале 350-2550 |
Упрощенная схема объекта моделирования:
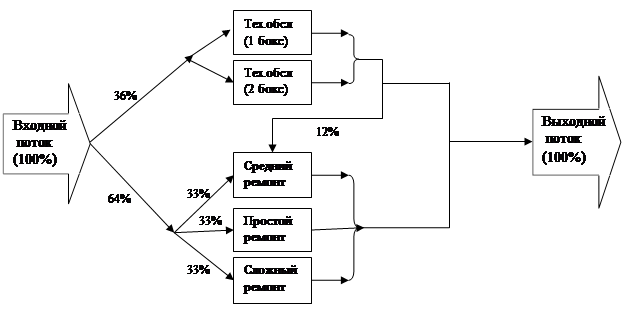
Рис.8 Схема моделирования работы станции технического обслуживания
3.2. Описание метода решения
3.2.1 Описание метода решения задачи вручную
Трудность решения задачи ручным методом состоит в огромном количестве расчетов, которые необходимо произвести. Учитывая это, мы моделируем работу СТО не в течение 5 дней, как указано это в условии задания, а берем небольшой промежуток времени.
В курсовой работе при разработке модели работы СТО применены следующие виды распределения: равномерное и экспоненциальное.
Определим время прибытия автомобилей на СТО, которое имеет экспоненциальное распределение, и рассчитывается по следующей формуле:
u = - ln (g i) * λ , λ=1/14 маш./мин (1)
где gi – это случайные числа.
С помощью алгоритмической генерации случайных чисел, используя метод средних квадратов, сгенерировали 30 случайных чисел, которые представлены в таблице 2.
Подставляя полученные случайные числа в формулу (1) получим интервалы времени между поступлениями общего потока автомобилей на СТО, и занесем данные в таблицу 3.
Таблица 3.
|
№ |
Случайные числа, g i |
Время поступления требований, |
Блоки, на которые поступают машины |
|
1 |
0,0850 | 34,51 | Тех.обслуживание |
|
2 |
0,2369 | 20,16 | Тех.обслуживание |
|
3 |
0,3412 | 15,05 | Тех.обслуживание |
|
4 |
0,9304 | 1,01 | Слож. ремонт |
|
5 |
0,9716 | 0,40 | Слож. ремонт |
|
6 |
0,1184 | 29,87 | Тех.обслуживание |
|
7 |
0,2838 | 17,63 | Тех.обслуживание |
|
8 |
0,2065 | 22,08 | Тех.обслуживание |
|
9 |
0,0139 | 59,86 | Тех.обслуживание + сред. ремонт |
|
10 |
0,6523 | 5,98 | Средний ремонт |
|
11 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |