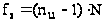Построение неполной квадратичной регрессионной модели по результатам полного факторного эксперимента
После определения построчных дисперсий производят проверку воспроизводимости экспериментальных данных. Проверка выполняется в том случае, если имеет место дублирование опытов, что является обязательным правилом при проведении планированного эксперимента. На этой стадии проверяется гипотеза о постоянстве дисперсии шума с использованием критерия Кохрена. Проверка данной гипотезы позволяет судить об однородности или неоднородности ряда дисперсий. Если ряд дисперсий однороден, различные значения функции отклика (y) определяются с одинаковой точностью. Если ряд дисперсий неоднороден, различные значения функции отклика (y) определяются с разной точностью.
Процедура проверки статистических гипотез в общем случае формально предусматривает сравнение некоторого критерия, рассчитанного по экспериментальным данным, с его табличным значением при выбранном заранее уровне значимости a. Уровень значимости a определяет наибольшую вероятность отвергнуть правильную гипотезу, т. е. наибольшую вероятность предположения о том, что экспериментальный результат ошибочен. Например, если уровень значимости выбирают равным 0,05 (что, очень часто делается в технических задачах), то это означает, что допускается 5%-ная вероятность неверного решения и доверительная 95%-ная вероятность верного.
Если найденное по экспериментальным данным значение критерия попадает в область, соответствующую уровню значимости, то проверяемая гипотеза неверна и ее следует отвергнуть, совершив ошибку с вероятностью a. Если же экспериментальное значение критерия попадает в область, соответствующую вероятности (1-a), то проверяемую гипотезу принимают, совершив ошибку, связанную уже с альтернативной гипотезой.
Расчетное значение критерия Кохрена рассчитывается по формуле:
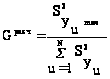 , (4)
где
 -
наибольшая
в ряду дисперсия,
которую сравнивают
со значением
G - критерия, взятым
из табл. А1 (приложение
А) в зависимости
от уровня значимости
a, числа
степеней свободы
fu и числа опытов
N: G(a; fu; N). В
рассматриваемом
случае fu = 2; N = 8.
Из табл.
4 находим максимальную
построчную
дисперсию
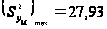 и
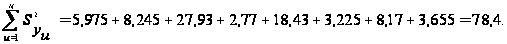 Тогда G pacч =
27,93/78,4 = 0,356.
Приняв
значение уровня
значимости
a = 0,05, для
числа степеней
свободы fu = 2 и
числа опытов
N = 8 получим следующее
табличное
значение G-критерия:
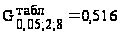 .
Если G
pacч <
 ,
ряд дисперсий
однороден. Если
G pacч >
 ,
ряд дисперсий
неоднороден.
В рассматриваемом
примере G pacч
>
,
т.е. ряд дисперсий
неоднороден.
Обычно такая
ситуация возникает,
если среди
анализируемых
экспериментальных
данных имеются
грубые ошибки
или промахи,
связанные с
ошибками, допущенными
при проведении
эксперимента.
В таком случае
эксперимент
следует повторить,
тщательно
проанализировав
его с методологической
точки зрения
и уделив особое
внимание методике
сбора и обработки
экспериментальных
данных. Если
при тщательном
анализе экспериментальных
данных грубых
ошибок и промахов
не выявлено,
неоднородность
ряда дисперсий
означает, что
значения функции
отклика (y) действительно
определены
с разной точностью,
однако в каждом
отдельном опыте
уровень шумов
(ошибок) не выходит
за границы
допустимых
значений. Именно
такой вывод
справедлив
для результатов
измерений и
расчетов,
представленных
в табл. 4. Во всех
дублях значения
функции отклика
 очень
плотно группируются
относительно
средних значений
 .
Расчет коэффициентов регрессии
Модель изучаемого процесса представим в виде обобщенного уравнения:
y = b0 + S(biXi) + S(bijXiXj) + b123X1X2X3. (5)
Применительно к трехфакторному эксперименту уравнение (5) можно записать в виде:
y = b0 + b1X1 + b2X2 + b3X3 + b12X1Х2 + b13X1Х3 + b23X2Х3 + b123X1X2X3, (6)
где X1, X2, X3 – кодированные значения уровней факторов (табл. 3). Кодированные значения уровней факторов в уравнении (6) могут принимать значения +1 и -1.
Коэффициенты уравнения регрессии (6) рассчитываются по зависимости:
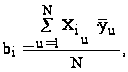 (7)
где u - номер
опыта;
 -
кодированные
значения уровней
варьируемых
факторов /независимых
переменных
X1(Al), X2(Mn), X3(С) / (табл.
3);
 - средние арифметические
значения функции
отклика (интенсивности
изнашивания)
(табл. 4).
Распишем уравнение (7) для всех коэффициентов, входящих в регрессионную модель (6):
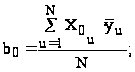
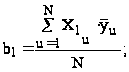
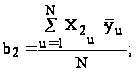
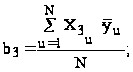 (8)
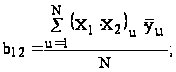
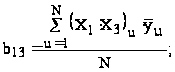
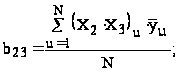
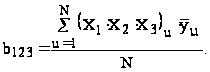
Для расчета коэффициентов регрессии составим расширенную матрицу планирования (табл. 5).
Таблица 5
Расширенная матрица плана 23
|
Номер опыта |
Х0 | Х1 | Х2 | Х3 | Х4 = Х1 Х2 | Х5 = Х1 Х3 | Х6= Х2 Х3 | Х7 = Х1 Х2 Х3 |
|
| 1 | +1 | -1 | -1 | -1 | +1 | +1 | +1 | -1 | 97,3 |
| 2 | +1 | +1 | -1 | -1 | -1 | -1 | +1 | +1 | 127,6 |
| 3 | +1 | -1 | +1 | -1 | -1 | +1 | -1 | +1 | 153,7 |
| 4 | +1 | +1 | +1 | -1 | +1 | -1 | -1 | -1 | 71,9 |
| 5 | +1 | -1 | -1 | +1 | +1 | -1 | -1 | +1 | 113,7 |
| 6 | +1 | +1 | -1 | +1 | -1 | +1 | -1 | -1 | 91,8 |
| 7 | +1 | -1 | +1 | +1 | -1 | -1 | +1 | -1 | 127,1 |
| 8 | +1 | +1 | +1 | +1 | +1 | +1 | +1 | +1 | 112,2 |
 ,
г/см2
Рассчитаем коэффициенты в уравнении регрессии (6) по зависимостям (8) с учетом знаков Хi в столбцах табл. 5:
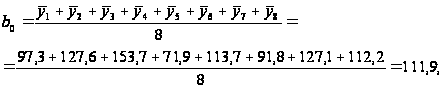
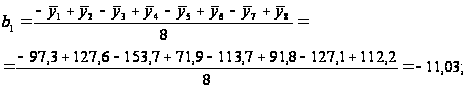
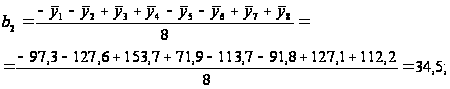
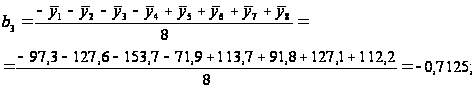
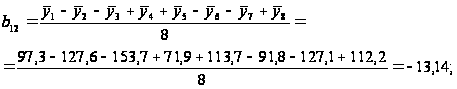
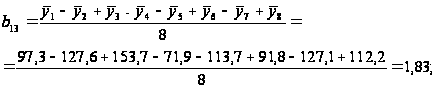
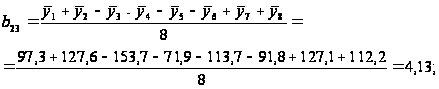
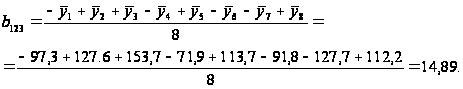
Таким образом, получены следующие значения коэффициентов уравнения регрессии:
b0 = 111,9; b12 = b4 = -13,14;
b1 = -11,03; b13 = b5 = 1,83;
b2 = 34,5; b23 = b6 = 4,13;
b3 = -0,7125; b123 = b7 = 14,89.
Если ввести обозначения b12 = b4; b13 = b5; b23 = b6; b123 = b7 и учесть обозначения, принятые в табл. 5, регрессионное уравнение (6) запишется в виде:
y = b0 + b1X1 + b2X2 + b3X3 + b4X4 + b5X5 + b6X6 + b7X7. (9)
Проверка статистической значимости коэффициентов регрессии
Коэффициенты
регрессии,
рассчитанные
по уравнению
(7), строго говоря,
определены
не точно, а с
некоторой
погрешностью.
Мерой этой
погрешности
является дисперсия
оценок коэффициентов.
Неизбежное
наличие погрешности
в определении
коэффициентов
регрессии
обусловлено
колебаниями
значений функции
отклика при
дублировании
экспериментов
в каждом опыте.
С учетом этого
уравнение (7)
можно записать
в следующем
виде:
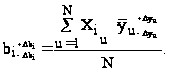 Очевидно, что
при достаточно
малых значениях
коэффициентов
bi абсолютная
погрешность
их определения
2ЧDbi,
обусловленная
погрешностью
определения
значений функции
отклика, может
оказаться
недопустимо
большой. В этом
случае значение
коэффициента
следует признать
статистически
незначимым,
а сам коэффициент
исключить из
регрессионной
модели. Статистическая
незначимость
коэффициента
означает отсутствие
его влияния
на исследуемый
процесс.
Поскольку дублирование экспериментов равномерное, дисперсию оценок коэффициентов уравнения регрессии можно рассчитать по зависимости:
 , (10)
где nu
– количество
дублей в каждом
опыте (nu = 3); N –
количество
опытов (N = 8);
 -
средняя дисперсия
эксперимента.
Если ряд дисперсий однороден, средняя дисперсия эксперимента рассчитывается по уравнению:
 ,
(11)
где
 -
значения построчных
дисперсий
(табл. 4).
Если ряд
дисперсий
неоднороден
(значения функции
отклика в разных
опытах определены
с различной
точностью), но
в результатах
измерений
значений функции
отклика отсутствуют
грубые ошибки
и промахи, в
качестве средней
дисперсии
эксперимента
принимается
максимальная
построчная
дисперсия.
В соответствии
с данными табл.
4 максимальная
построчная
дисперсия
получена в
первом опыте:
 .
Ее значение
и принимаем
как среднюю
дисперсию
эксперимента:
 .
Тогда дисперсия
оценок коэффициентов
регрессии равна
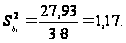
Среднеквадратичная
ошибка
 оценки
коэффициентов
регрессии
определяется
как:
 .
(12)
Для
рассматриваемого
случая
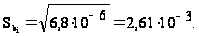
Рассчитаем
доверительный
интервал
коэффициентов
регрессии
 :
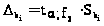 , (13)
где
 -
критерий Стьюдента,
зависящий от
уровня значимости
a и числа
степеней свободы
f2 при определении
дисперсии
эксперимента:
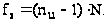
Для полного факторного эксперимента 23 f2 = (3-1)Ч8 = 16.
Выбрав
уровень значимости
a = 0,05, при
числе степеней
свободы f2 = 16
из табл. Б1 (приложение
Б) найдем табличное
значение критерия
Стьюдента
(t-критерия) t0,05;16
= 2,12. По выражению
(13) рассчитаем
доверительный
интервал
коэффициентов
регрессии:
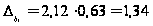
Коэффициенты уравнения регрессии, абсолютная величина которых равна доверительному интервалу или больше его, следует признать статистически значимыми. Т.е. для статистически значимых коэффициентов должно выполняться условие:
 или
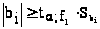 .
(14)
Условие
(14) означает, что
абсолютные
значения
статистически
значимых
коэффициентов
регрессии bi
должны не менее
чем в
 раз
превышать
абсолютную
ошибку их определения
.
Статистически значимыми коэффициентами, точность оценки которых можно считать удовлетворительной, являются коэффициенты b0, b1, b2, b12 = b4, b13 = b5, b23 = b6 и b123 = b7.
Статистически незначимые коэффициенты (b3) из модели следует исключить, поскольку их значения не могут считаться достоверными.
Подставляя значения статистически значимых коэффициентов в выражение (9), получим следующее уравнение регрессии:
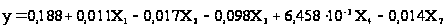 .
(15)
Проверка адекватности модели
Процедура проверки адекватности модели сводится к выполнению ряда последовательных вычислений:
1. Расчет теоретических значений функции отклика в каждом опыте по уравнению (15).
2. Сопоставление расчетных и экспериментальных значений функции отклика и нахождение дисперсии неадекватности.
3. Расчет критерия Фишера и окончательный вывод на основе сопоставления его расчетного и табличного значений об адекватности или неадекватности модели.
С помощью полученного уравнения (15) определим расчетные значения функции отклика (удельной потери массы y). Все значения Хi в данное уравнение входят в кодовом масштабе. Например, в 4-м опыте х1 = +1, х2 = +1, х3 = -1, х4 = +1, х7 = -1 (табл. 3, 5). Тогда расчетное значение удельной потери массы в этом опыте будет равно:
у(4) = 111,9-11,03+34,5-13,14-1,83-4,13-14,89= 101,38 г/см2.
Подсчитанные
таким образом
значения удельной
потери массы
приведены в
табл. 6. Данные
табл. 4 будем
использовать
для определения
дисперсии
неадекватности.
При равномерном
дублировании
экспериментов
дисперсия
неадекватности
 определяется
по зависимости:
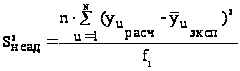 ;
 ,
(16)
где
 и
 -
значения функции
отклика в u-м
эксперименте,
соответственно
рассчитанные
по уравнению
регрессии и
определенные
экспериментально;
f1 – число степеней
свободы;
 -
число оставленных
коэффициентов
уравнения
регрессии,
включая b0 (
 );
N - число опытов
плана (N = 8). Тогда
f1 = 8 - 7 = 1.
Таким
образом, если
из регрессионной
модели исключен,
хотя бы один
статистически
незначимый
коэффициент
(а это неизбежно,
если варьируемые
факторы действительно
являются независимыми
переменными),
массив разностей
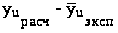 будет
содержать
информацию
об ошибках в
предсказании
значений функции
отклика.
Таблица 6
Сопоставление экспериментальных и расчетных данных
| Номер эксперимента, u |
|
|
|
|
| 1 | 97,3 | 66,36 | 30,94 | 957,3 |
| 2 | 127,6 | 96,7 | 30,9 | 954,8 |
| 3 | 153,7 | 183,16 | -29,46 | 867,9 |
| 4 | 71,9 | 101,38 | -29,48 | 869,1 |
| 5 | 113,7 | 84,22 | 29,48 | 869,1 |
| 6 | 91,8 | 62,32 | 29,48 | 869,1 |
| 7 | 127,1 | 157,98 | -30,88 | 953,6 |
| 8 | 112,2 | 143,08 | -30,88 | 953,6 |


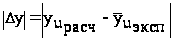
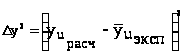
В рассматриваемом
случае построенная
модель (15) включает
шесть коэффициентов:
.
Тогда в соответствии
с выражением
(16)
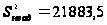 .
Гипотеза об адекватности модели (15) проверяется по критерию Фишера. Его расчетное значение находим по уравнению:
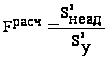 .
(17)
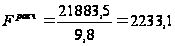 .
Из выражения (17) следует, что расчетное значение критерия Фишера представляет собой отношение дисперсии неадекватности к дисперсии опыта. По сути дела он позволяет ответить на вопрос: во сколько раз модель предсказывает значения функции отклика хуже по сравнению с опытом? Тогда табличное значение критерия Фишера должно регламентировать допустимое отклонение расчетных значений функции отклика относительно опытных данных.
Табличное
значение критерия
Фишера определяется
в зависимости
от уровня значимости
a и числа
степеней свободы
f1 и f2, определенных
ранее: F(a;
f1; f2). При уровне
значимости
a = 0,05 табличное
значение F - критерия
(табл. В1, приложение
В) равно
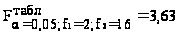 .
7. Анализ модели
Все соображения о направлении и силе влияния изученных факторов на износостойкость чугунных тормозных колодок можно высказать только для выбранных интервалов их изменения.
Из анализа полученного уравнения регрессии (15), можно сделать вывод о том, что наиболее существенно увеличивает износостойкость фактор X3(С), а значит, для изготовления тормозных колодок следует использовать чугун с максимальным содержанием углерода: 3,8 мас. %.
Установлено, что наименьшие удельные потери массы (0,071 г/cм2) получены на образце № 7 (Al - 2,5 %, Mn - 12 %, С - 3,8 %) (табл. 6).
ПРИЛОЖЕНИЕ А
Таблица А1
Критические значения G-критерия (критерия Кохрена) при уровне значимости a = 0,05
| Число опытов, N |
Число
степеней свободы,
|
||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 16 | 36 | 144 | |
| 2 | 0,999 | 0,975 | 0,939 | 0,906 | 0,858 | 0,853 | 0,833 | 0,816 | 0,801 | 0,788 | 0,734 | 0,66 | 0,581 |
| 3 | 0,967 | 0,871 | 0,798 | 0,746 | 0,707 | 0,677 | 0,653 | 0,633 | 0,617 | 0,603 | 0,547 | 0,475 | 0,403 |
| 4 | 0,907 | 0,768 | 0,684 | 0,629 | 0,59 | 0,56 | 0,537 | 0,518 | 0,502 | 0,488 | 0,437 | 0,372 | 0,309 |
| 5 | 0,841 | 0,684 | 0,598 | 0,544 | 0,506 | 0,478 | 0,456 | 0,439 | 0,424 | 0,412 | 0,365 | 0,307 | 0,251 |
| 6 | 0,781 | 0,616 | 0,532 | 0,48 | 0,445 | 0,418 | 0,398 | 0,382 | 0,368 | 0,357 | 0,314 | 0,261 | 0,212 |
| 7 | 0,727 | 0,561 | 0,48 | 0,431 | 0,391 | 0,373 | 0,356 | 0,338 | 0,325 | 0,315 | 0,276 | 0,228 | 0,183 |
| 8 | 0,68 | 0,516 | 0,438 | 0,391 | 0,36 | 0,336 | 0,319 | 0,304 | 0,293 | 0,283 | 0,246 | 0,202 | 0,162 |
| 9 | 0,64 | 0,478 | 0,403 | 0,358 | 0,329 | 0,307 | 0,29 | 0,277 | 0,266 | 0,257 | 0,223 | 0,182 | 0,145 |
| 10 | 0,602 | 0,445 | 0,373 | 0,331 | 0,303 | 0,282 | 0,267 | 0,254 | 0,244 | 0,235 | 0,203 | 0,166 | 0,131 |
| 12 | 0,541 | 0,392 | 0,326 | 0,288 | 0,262 | 0,244 | 0,23 | 0,219 | 0,21 | 0,202 | 0,174 | 0,14 | 0,11 |
| 15 | 0,471 | 0,335 | 0,276 | 0,242 | 0,22 | 0,203 | 0,191 | 0,182 | 0,174 | 0,167 | 0,143 | 0,114 | 0,089 |
| 20 | 0,389 | 0,271 | 0,221 | 0,192 | 0,174 | 0,16 | 0,15 | 0,142 | 0,136 | 0,13 | 0,111 | 0,088 | 0,068 |
| 24 | 0,343 | 0,235 | 0,191 | 0,166 | 0,149 | 0,137 | 0,129 | 0,121 | 0,116 | 0,111 | 0,094 | 0,074 | 0,057 |
| 30 | 0,293 | 0,198 | 0,159 | 0,138 | 0,124 | 0,114 | 0,106 | 0,1 | 0,096 | 0,092 | 0,077 | 0,06 | 0,046 |
| 40 | 0,237 | 0,158 | 0,126 | 0,108 | 0,097 | 0,089 | 0,083 | 0,078 | 0,075 | 0,071 | 0,06 | 0,046 | 0,035 |
| 60 | 0,174 | 0,113 | 0,09 | 0,077 | 0,068 | 0,062 | 0,058 | 0,055 | 0,052 | 0,05 | 0,041 | 0,032 | 0,023 |
| 120 | 0,1 | 0,063 | 0,05 | 0,042 | 0,037 | 0,034 | 0,031 | 0,029 | 0,028 | 0,027 | 0,022 | 0,017 | 0,012 |

ПРИЛОЖЕНИЕ Б
Таблица Б1
Критические значения t-критерия (критерия Стьюдента)
|
Число
степеней свободы,
|
Уровень значимости, a |
Число
степеней свободы,
|
Уровень значимости, a | ||||
| 0,1 | 0,05 | 0,01 | 0,1 | 0,05 | 0,01 | ||
| 1 | 6,31 | 12,7 | 63,66 | 16 | 1,75 | 2,12 | 2,92 |
| 2 | 2,92 | 4,3 | 9,93 | 17 | 1,74 | 2,11 | 2,9 |
| 3 | 2,35 | 3,18 | 5,84 | 18 | 1,73 | 2,1 | 2,88 |
| 4 | 2,13 | 2,78 | 4,6 | 19 | 1,73 | 2,09 | 2,86 |
| 5 | 2,02 | 2,57 | 4,03 | 20 | 1,73 | 2,08 | 2,85 |
| 6 | 1,94 | 2,45 | 3,71 | 21 | 1,72 | 2,08 | 2,83 |
| 7 | 1,9 | 2,37 | 3,5 | 22 | 1,72 | 2,07 | 2,82 |