Классический метод наименьших квадратов
Размещено на /
Алтайский институт труда и права (филиал)
Академии труда и социальных отношений
Финансово-экономический факультет
КОНТРОЛЬНАЯ РАБОТА
по дисциплине Эконометрика
на тему
Классический метод наименьших квадратов
Студента 3 курса 681 группы
Бахтеевой Татьяны Михайловны
2010
Метод наименьших квадратов (МНК) – один из наиболее широко используемых методов при решении многих задач восстановления регрессионных зависимостей1. Впервые МНК был использован Лежандром в 1806 г. для решения задач небесной механики на основе экспериментальных данных астрономических наблюдений. В 1809 г. Гаусс изложил статистическую интерпретацию МНК и тем самым дал начало широкого применения статистических методов при решении задач восстановления регрессионных зависимостей. Строгое математическое обоснование и установление границ содержательной применимости метода наименьших квадратов даны А.А. Марковым и А.Н. Колмогоровым. Ныне способ представляет собой один из важнейших разделов математической статистики и широко используется для статистических выводов в различных областях науки и техники.
Приведу краткое описание данного метода. Метод наименьших квадратов — один из методов регрессионного анализа для оценки неизвестных величин по результатам измерений, содержащих случайные ошибки. Применяется также для приближённого представления заданной функции другими (более простыми) функциями и часто оказывается полезным при обработке наблюдений. В настоящее время широко применяется при обработке количественных результатов естественнонаучных опытов, технических данных, астрономических и геодезических наблюдений и измерений.
Можно выделить следующие достоинства метода:
а) расчеты сводятся к механической процедуре нахождения коэффициентов;
б) доступность полученных математических выводов.
Основным недостатком МНК является чувствительность оценок к резким выбросам, которые встречаются в исходных данных.
Рассмотрю применение классического метода наименьших квадратов для нахождения неизвестных параметров уравнения регрессии на примере модели линейной парной регрессии. Пусть подобрана эмпирическая линия, по виду которой можно судить о том, что связь между независимой переменной и зависимой переменной линейна и описывается равенством:
 (1)
Необходимо
найти такие
значения параметров
 и
 ,
которые бы
доставляли
минимум функции
(1), т. е. минимизировали
бы сумму квадратов
отклонений
наблюдаемых
значений
результативного
признака
 от теоретических
значений
 (значений,
рассчитанных
на основании
уравнения
регрессии):
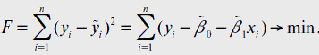 (2)
При
минимизации
функции (1) неизвестными
являются значения
коэффициентов
регрессии
 и
 Значения зависимой
и независимой
переменных
известны из
наблюдений.
Для того чтобы найти минимум функции двух переменных, нужно вычислить частные производные этой функции по каждой из оцениваемых параметров и приравнять их к нулю. В результате получаем стационарную систему уравнений для функции (2):
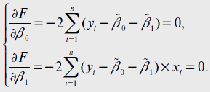
регрессивный оценка обработка результат
Если разделить обе части каждого уравнения системы на (-2), раскрыть скобки и привести подобные члены, то получим систему:
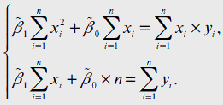
Эта
система нормальных
уравнений
относительно
коэффициентов
 и
 для
зависимости
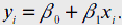
Решением
системы нормальных
уравнений
являются оценки
неизвестных
параметров
уравнения
регрессии
и
:
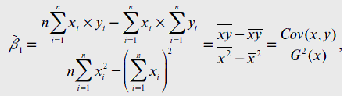
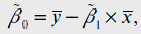
Где
 - среднее значение
зависимого
признака;
 -
среднее значение
независимого
признака;
 -
среднее арифметическое
значение произведения
зависимого
и независимого
признаков;
 -
дисперсия
независимого
признака;
 -
ковариация
между зависимым
и независимым
признаками.
Рассмотрим применение МНК на конкретном примере.
Имеются
данные о цене
на нефть
 (долларов
за баррель) и
индексе акций
нефтяной компании
 (в процентных
пунктах). Требуется
найти эмпирическую
формулу, отражающую
связь между
ценой на нефть
и индексом
акций нефтяной
компании исходя
из предположения,
что связь между
указанными
переменными
линейна и описывается
функцией вида
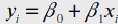
Зависимой
переменной
 в данной регрессионной
модели будет
являться индекс
акций нефтяной
компании, а
независимой
 -
цена на нефть.
Для
нахождения
коэффициентов
 и
 построим
вспомогательную
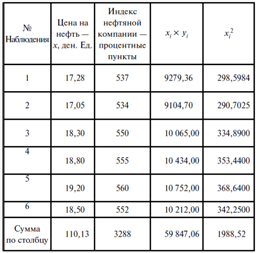
таблицу (1).
Таблица 1.
Таблица
для нахождения
коэффициентов
 и

Запишем систему нормальных уравнений исходя из данных таблицы:
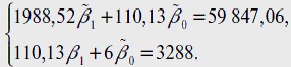
Решением данной системы будут следующие числа:
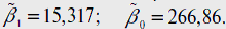
Таким образом, уровень регрессии, описывающее зависимость между ценой на нефть и индексом акций нефтяной компании, можно записать как:
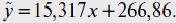
На основании полученного уравнения регрессии можно сделать вывод о том, что с изменением цены на нефть на 1 денежную единицу за баррель индекс акций нефтяной компании изменяется примерно на 15, 317 процентных пункта.
Метод наименьших квадратов является наиболее распространенным методом оценивания параметров уровня регрессии, и применим только для линейных относительно параметров моделей или приводимых к линейным с помощью преобразования и замены переменных2.
Список использованной литературы:
Крянев А.В. Применение современных методов математической статистики при восстановлении регрессионных зависимостей на ЭВМ. Учебное пособие. М.: 1988. С. 4.
Мамаева З.М. Математические методы и модели в экономике. ч 2. Учебное пособие. Н. Новгород.: 2010. С 17
Эконометрика. Конспект лекций. Яковлева А.В. М.: Эксмо, 2008.С. 126.
Размещено на
1 Крянев А.В. Применение современных методов математической статистики при восстановлении регрессионных зависимостей на ЭВМ. Учебное пособие. М.: 1988. 4 с.
2 Мамаева З.М. Математические методы и модели в экономике. ч 2. Учебное пособие. Н.Новгород.: 2010. С 17