Побудова лінійної регресійної моделі


Середні арифметичні показника і фактора:
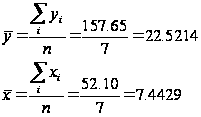
Рівняння моделі лінійної регресії має вигляд: у = а+ bх.
Знайдемо коефіцієнти а і b:
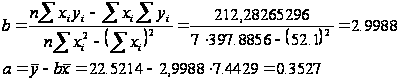
Таким чином, рівняння моделі лінійної регресії має вигляд:
у=0,3527+2,9988Чх
Коефіцієнт кореляції характеризує ступень лінійного статистичного зв’язку:
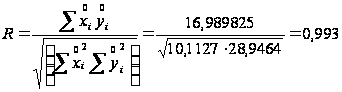
Тобто зв'язок між випуском продукції та витратами матеріалів на одиницю дуже щільний.
Маємо визначені середні значення величин - Xcp = 7,4429, Ycp = 22,5214, слідові можна визначити середній коефіцієнт еластичності для цієї моделі:
A = b*Xcp/Ycp = 2,9988*7,4429/22,5214 = 0,991,
тобто при
зростанні
показника
 (випуск
продукції)
на 1% показник
Y
(витрати матеріалів
на одиницю
продукції)
зростає на
0,99%.
Можна зробити попередні висновки:
В результаті розрахунків отримано модель у^ = 0,3527+2,9988Чх. Аналізуючи параметри моделі можливо зробити наступні висновки, що оскільки коефіцієнт регресії додатний a1=2,9988, то це свідчить про те, що напрямок зв’язку між X і Y прямий (це підтверджує й графік моделі, рис.1), тобто при зростанні Х значення Y теж будуть збільшуватись. При збільшенні Х на 1 значення Y зросте на 0,99.
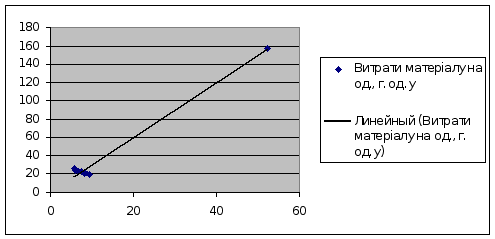
Рис.1.
Коефіцієнт еластичності свідчить, на скільки відсотків гранично змінюється залежна змінна, якщо відповідна незалежна змінна змінюється на 1%, а інші - постійні.
Коефіцієнт детермінації визначає значимість лінійного статистичного зв’язку між фактором та показником:
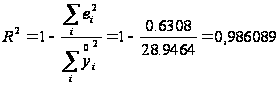 ,
чи
R2 = 0,9932 = 0,986
По вихідним даним к1=к-1=2-1=1 і к2=п-к=7-2=5 знаходимо критичне значення коефіцієнта детермінації: R2кр=0,569.
Так як R2> R2кр, то можна зробити висновок, що зв'язок між випуском продукції та витратами матеріалів на одиницю статистично значимий з імовірністю 0,95.
Визначимо спостережуване значення критерію Фишера
F = R2*(n - 2)/(1 – R2) = 0,986*(5)/(1 – 0,986) = 352,14.
Табличне значення критерію при надійності Р=0,95 (a = 0,05) і степенях свободи k1 = 1, k2 = 7 – 2 = 5 дорівнює 5,59, оскільки спостережуване значення більше критичного, то лінійна модель є адекватною.
Використовуючи t-статистику, з надійністю Р=0,95 оцінимо значущість коефіцієнта кореляції. Обчислимо спостережуване значення t-статистики
t = |R|*√(n - 2)/(1 – R2) = 0,993*√(7 - 2)/(1 – 0,986) = 18,766.
Табличне
значення
 -критерію
при
 і кількості
ступенів свободи
n – 2 = 5,
t = 2,57.
Оскільки розрахункове
значення
-критерію
більше за табличне,
то лінійний
коефіцієнт
кореляції є
статистично
значущим.
Стандартні похибки оцінок параметрів з урахуванням дисперсії залишків:
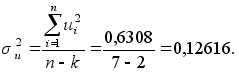
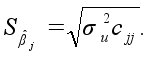
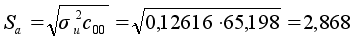
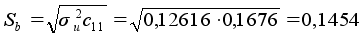
Обчислимо t-статистики:
t1 = b/ S(b) = 2,9988/0,1454 = 20,623; t2 = a/ S(a) = 0,3527/2,868 = 0,123.
Оскільки отримані значення більше табличного тільки для коефіцієнту b, то параметр «випуск продукції» є значимим з надійністю Р=0,95.
Висновки
1. В
результаті
розрахунків
отримано модель
 = 55,384 + 0,9617
Ч
Х.
у=0,3527+2,9988Чх
Аналізуючи
параметри
моделі можливо
зробити наступні
висновки, що
оскільки коефіцієнт
регресії додатний
a1=2,9988,
то це свідчить
про те, що напрямок
зв’язку між
X і
Y
прямий (це
підтверджує
й графік моделі,
рис.1), тобто при
зростанні Х
значення Y
теж будуть
збільшуватись.
При збільшенні
Х на 1 значення
Y
зросте на 0,99.
2. Лінійний
коефіцієнт
кореляції
 0,993
і коефіцієнт
детермінації
R2=0,986.
Значення
коефіцієнту
кореляції
свідчить про
те, що між факторами
існує дуже
сильний
прямий зв’язок.
Значення коефіцієнту
детермінації
показує, що на
98,6%
варіація Y
(витрати матеріалу
на одиницю)
залежить від
X (випуск
продукції)
і на 1,4%
від факторів,
які не увійшли
у модель.
3. Розрахунки за критерієм Фішера F=352,14 і Fкр.=5,59 підтвердили адекватність моделі даним задачі.
4. За критерієм Стьюдента, була проведена перевірка значимості параметрів моделі з надійністю 95%. Оскільки отримані значення більше табличного тільки для коефіцієнту b, то параметр «випуск продукції» є значимим з надійністю Р=0,95, то можна зробити висновок, що отриманий параметр випуск продукції є значимими і для генеральної сукупності цей параметри рівняння лінії регресії відрізняється від 0.
5. За критерієм Стьюдента була проведена перевірка значимості лінійного коефіцієнта кореляції з надійністю 95%. Оскільки значення tr – статистики більші ніж критичне значення, то можна зробити висновок, що в генеральній сукупності між факторами існує зв’язок, тобто ρ≠0 і коефіцієнт регресії статистично значущий, слідові модель є адекватною.
Література
Абакумов С.А. Економетрика К.: 2004
Висловский В.Р. Эконометрия М.: 2005
Колесников Н.А. Математические методы в экономике М.: 2006
Породін М.О. Економетрика Харків 2007