Экономическое планирование методами математической статистики
1,57
+
2
1,78
+
2
1,38
+
0
1,55
+
0
Итого
8
68
Проверка гипотезы о нормальном законе распределения выборки с применением критерия
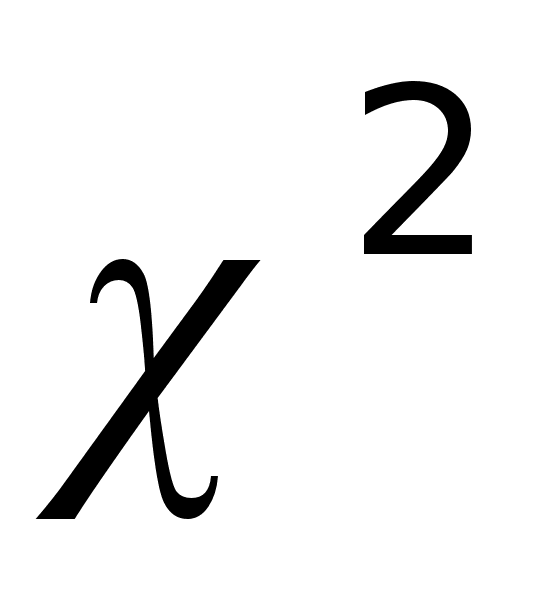 .
Разобьем выборку
на интервалы
группировки
длиной 0,4*среднеквадратичное
отклонение
=
0,090791231.
Получим следующее
количество
интервалов
группировки
размах/длина
интервала=8.Все
данные о границах
интервалов,
теоретических
и эмпирических
частотах приведены
в таблице 2.8.
Таблица
2.8 – Критерий
.
|
Интервалы группировки |
Теоретическая частота |
Расчетная частота |
|
1,090791231 |
15,39563075 |
3 |
|
1,181582462 |
24,12028441 |
0 |
|
1,272373693 |
32,20180718 |
4 |
|
1,363164924 |
36,63455739 |
3 |
|
1,453956155 |
35,51522214 |
2 |
|
1,544747386 |
29,33938492 |
1 |
|
1,635538617 |
20,65381855 |
3 |
|
1,726329848 |
12,38975141 |
4 |
Результирующее значение критерия 3,27644E-33 значительно меньше табличного 12,6 – следовательно, гипотеза о нормальности закона распределения принимается с уровнем значимости 0,05.
2.5 Исследование выборки по коэффициенту издержек на единицу продукции (Х4).
Математическое ожидание (арифметическое среднее) 57,46333333.
Доверительный интервал для математического ожидания (46,70536237; 68,22130429).
Дисперсия (рассеивание) 558,5363233.
Доверительный интервал для дисперсии (343,2620073; 1223,072241).
Средне квадратичное отклонение (от среднего) 23,63337308.
Медиана выборки 68,84.
Размах выборки 56,69.
Асимметрия (смещение от нормального распределения) --0,199328538.
Эксцесс выборки (отклонение от нормального распределения)
-1,982514776.
Коэффициент вариации (коэффициент представительности среднего) 41%.
Проверка статистической независимости выборки (проверка наличия тренда) методом критерия серий. Результаты проверки представлены в таблице 2.9 (2-й столбец). Сумма серий равняется 11. Поскольку данное значение попадает в доверительный интервал (табличные значения) от 5 до 15, следовательно, гипотеза о статистической независимости и отсутствии тренда подтверждается.
Проверка статистической независимости выборки (проверка наличия тренда) методом критерия инверсий. Количество инверсий представлено в таблице 2.9 (3-й столбец). Сумма инверсий равняется 89. Поскольку данное значение попадает в доверительный интервал (табличные значения) от 64 до 125, следовательно, гипотеза о статистической независимости и отсутствии тренда подтверждается.
Таблица 2.9 – Критерии серий и инверсий
|
Розничная цена Х4 |
Критерий серий |
Критерий инверсий |
|
35,19 |
- |
6 |
|
80 |
+ |
11 |
|
23,31 |
- |
0 |
|
80 |
+ |
10 |
Продолжение таблицы 2.9.
|
80 |
+ |
10 |
|
68,84 |
+ |
8 |
|
80 |
+ |
9 |
|
30,32 |
- |
3 |
|
80 |
+ |
8 |
|
32,94 |
- |
3 |
|
28,56 |
- |
0 |
|
78,75 |
+ |
5 |
|
38,63 |
- |
2 |
|
48,67 |
- |
3 |
|
40,83 |
- |
2 |
|
80 |
+ |
2 |
|
80 |
+ |
2 |
|
80 |
+ |
2 |
|
80 |
+ |
2 |
|
31,2 |
- |
1 |
|
29,49 |
- |
0 |
|
Итого |
11 |
89 |
Проверка гипотезы о нормальном законе распределения выборки с применением критерия
.
Разобьем выборку
на интервалы
группировки
длиной 0,4*среднеквадратичное
отклонение
=
9,453349234.
Получим следующее
количество
интервалов
группировки
размах/длина
интервала=5.Все
данные о границах
интервалов,
теоретических
и эмпирических
частотах приведены
в таблице 2.10.
Таблица
2.10 – Критерий
.
|
Интервалы группировки |
Теоретическая частота |
Расчетная частота |
|
32,76334923 |
0,205311711 |
5 |
|
42,21669847 |
0,287891016 |
4 |
|
51,6700477 |
0,343997578 |
1 |
|
61,12339693 |
0,350264029 |
0 |
|
70,57674617 |
0,30391251 |
1 |
Результирующее значение критерия 3,27644E-33 значительно меньше табличного 12,6 – следовательно, гипотеза о нормальности закона распределения принимается с уровнем значимости 0,05.
2.6 Исследование выборки по коэффициенту удовлетворения условий розничных торговцев (Х5).
Математическое ожидание (арифметическое среднее) 1,937619048.
Доверительный интервал для математического ожидания (1,390131506; 2,485106589).
Дисперсия (рассеивание) 1,446569048.
Доверительный интервал для дисперсии (0,889023998; 3,167669447).
Средне квадратичное отклонение (от среднего) 1,202733989.
Медиана выборки 1,75.
Размах выборки 4,11.
Асимметрия (смещение от нормального распределения) --0,527141402.
Эксцесс выборки (отклонение от нормального распределения)
-0,580795634.
Коэффициент вариации (коэффициент представительности среднего) 62%.
Проверка статистической независимости выборки (проверка наличия тренда) методом критерия серий. Результаты проверки представлены в таблице 2.11 (2-й столбец). Сумма серий равняется 13. Поскольку данное значение попадает в доверительный интервал (табличные значения) от 5 до 15, следовательно, гипотеза о статистической независимости и отсутствии тренда подтверждается.
Проверка статистической независимости выборки (проверка наличия тренда) методом критерия инверсий. Количество инверсий представлено в таблице 2.11 (3-й столбец). Сумма инверсий равняется 80. Поскольку данное значение попадает в доверительный интервал (табличные значения) от 64 до 125, следовательно, гипотеза о статистической независимости и отсутствии тренда подтверждается.
Таблица 2.11 – Критерии серий и инверсий.
|
Розничная цена Х4 |
Критерий серий |
Критерий инверсий |
|
2,08 |
+ |
12 |
|
1,09 |
- |
5 |
|
2,28 |
+ |
12 |
|
1,44 |
- |
6 |
|
1,75 |
+ |
8 |
|
1,54 |
- |
6 |
Продолжение таблицы 2.11
|
0,47 |
- |
1 |
|
2,51 |
+ |
8 |
|
2,81 |
+ |
8 |
|
0,59 |
- |
1 |
|
0,64 |
- |
1 |
|
1,73 |
- |
3 |
|
1,83 |
+ |
3 |
|
0,76 |
- |
1 |
|
0,14 |
- |
0 |
|
3,53 |
+ |
2 |
|
2,13 |
+ |
1 |
|
3,86 |
+ |
1 |
|
1,28 |
- |
0 |
|
4,25 |
+ |
1 |
|
3,98 |
+ |
0 |
|
Итого |
13 |
80 |
Проверка гипотезы о нормальном законе распределения выборки с применением критерия
.
Разобьем выборку
на интервалы
группировки
длиной 0,4*среднеквадратичное
отклонение
=
0,481093595.
Получим следующее
количество
интервалов
группировки
размах/длина
интервала=8.Все
данные о границах
интервалов,
теоретических
и эмпирических
частотах приведены
в таблице 2.12.
Таблица
2.12 – Критерий
.
|
Интервалы группировки |
Теоретическая частота |
Расчетная частота |
|
0,621093595 |
3,826307965 |
3 |
|
1,102187191 |
5,47254967 |
3 |
|
1,583280786 |
6,669793454 |
3 |
|
2,064374382 |
6,927043919 |
3 |
|
2,545467977 |
6,130506823 |
4 |
|
3,026561573 |
4,623359901 |
1 |
|
3,507655168 |
2,971200139 |
0 |
|
3,988748764 |
1,627117793 |
3 |
Результирующее значение критерия 0,066231679 значительно меньше табличного 12,6 – следовательно, гипотеза о нормальности закона распределения принимается с уровнем значимости 0,05.
Построение математической модели
Корреляционный анализ.
Для оценки степени зависимости между переменными модели построим корреляционную матрицу, и для каждого коэффициента корреляции в матрице рассчитаем V-функцию, которая служит для проверки гипотезы об отсутствии корреляции между переменными.
Таблица 3.1. – Корреляционная матрица
|
Y |
X1 |
X2 |
X3 |
X4 |
X5 |
||
|
Y |
R |
0,95238 |
0,00950 |
0,21252 |
-0,01090 |
-0,30012 |
-0,42102 |
|
V |
8,30380 |
0,04247 |
0,96511 |
-0,04873 |
-1,38479 |
-2,00769 |
|
|
X1 |
R |
0,00950 |
0,95238 |
0,36487 |
0,13969 |
0,50352 |
-0,12555 |
|
V |
0,04247 |
8,30380 |
1,71054 |
0,62883 |
2,47761 |
-0,56445 |
|
|
X2 |
R |
0,21252 |
0,36487 |
0,95238 |
0,23645 |
0,06095 |
-0,19187 |
|
V |
0,96511 |
1,71054 |
8,30380 |
1,07781 |
0,27291 |
-0,86885 |
|
|
X3 |
R |
-0,01090 |
0,13969 |
0,23645 |
0,95238 |
0,24228 |
0,25014 |
|
V |
-0,04873 |
0,62883 |
1,07781 |
8,30380 |
1,10549 |
1,14293 |
|
|
X4 |
R |
-0,30012 |
0,50352 |
0,06095 |
0,24228 |
0,95238 |
-0,03955 |
|
V |
-1,38479 |
2,47761 |
0,27291 |
1,10549 |
8,30380 |
-0,17694 |
|
|
X5 |
R |
-0,42102 |
-0,12555 |
-0,19187 |
0,25014 |
-0,03955 |
0,95238 |
|
V |
-2,00769 |
-0,56445 |
-0,86885 |
1,14293 |
-0,17694 |
8,30380 |
Гипотеза
о нулевой корреляции
принимается
при –1,96
Регрессионный
анализ.
Для
построения
математической
модели выдвинем
гипотезу о
наличии линейной
зависимости
между прибылью
(иначе Y)
и факторами
на нее влияющими
(Х1, Х2, Х3, Х4, Х5). Следовательно,
математическая
модель может
быть описана
уравнением
вида:
где
Для
их отыскания
применим
множественный
регрессионный
анализ. Результаты
регрессии
сведены в таблицы
3.2 – 3.4.
Таблица
3.2.-Регрессионная
статистика.
Множественный
R
0,609479083
R-квадрат
0,371464753
Нормированный
R-квадрат
0,161953004
Стандартная
ошибка
24,46839969
Наблюдения
21
Таблица
3.3. –Дисперсионная
таблица.
Степени
свободы
SS
MS
F
Значимость
F
Регрессия
5
5307,504428
1061,500886
1,773002013
0,179049934
Остаток
15
8980,538753
598,7025835
Итого
20
14288,04318
Таблица
3.4
–
Коэффициенты
регрессии.
Коэффициенты
Стандартная
ошибка
t-статистика
P-Значение
Нижние
95%
Верхние
95%
Нижние
95,0%
Верхние
95,0% B0
38,950215
35,7610264
1,0891805
0,29326
-37,272
115,173
-37,2726
115,173 B1
4,5371110
8,42440677
0,5385674
0,59808
-13,419
22,4933
-13,4190
22,4933 B2
1,8305781
8,73999438
0,2094484
0,83691
-16,798
20,4594
-16,7982
20,4594 B3
23,645979
27,4788285
0,8605162
0,40304
-34,923
82,2157
-34,9237
82,2157 B4
-0,526248
0,28793074
-1,827690
0,08755
-1,1399
0,08746
-1,13995
0,08746 B5
-10,780037
4,95649626
-2,174931
0,04604
-21,344
-0,21550
-21,3445
-0,21550
Таким
образом, уравнение,
описывающее
математическую
модель, приобретает
вид:
Y=4,53711108952303*X1+1,830578196*X2+23,64597929*X3-
0,526248308*X5-10,78003746*X5+38,95021506.
(3.2)
Для
оценки влияния
каждого из
факторов на
результирующую
математическую
модель применим
метод множественной
линейной регрессии
к нормированным
значениям
переменных
Таблица
3.5.
– Оценка
влияния факторов.
Коэффициенты
Стандартная
ошибка
t-статистика
Y-пересечение
38,95021506
35,76102644
1,089180567
Переменная
X 1
3,828821785
7,109270974
0,538567428
Переменная
X 2
1,348658856
6,439097143
0,209448441
Переменная
X 3
5,367118917
6,237091662
0,86051628
Переменная
X 4
-12,43702261
6,804774783
-1,827690556
Переменная
X 5
-12,96551745
5,961346518
-2,174931018
Коэффициенты
в таблице 3.5
показывают
степень влияния
каждой из переменных
на результат
(Y).
Чем больше
коэффициент,
тем сильнее
прямая зависимость
(отрицательные
коэффициенты
показывают
обратную
зависимость).
F-критерий
из таблицы 3.3
показывает
степень адекватности
полученной
математической
модели.
ВЫВОДЫ
В результате
проведенной
работы был
произведен
статистический
анализ исходных
данных, полученных
при исследовании
основных показателей
деятельности
предприятия,
с целью выявления
доминирующих
факторов влияющих
на прибыль и
построена
адекватная
математическая
модель и спрогнозирована
прибыль на
последующие
периоды.
В процессе
выполнения
работы изучили
и научились
применять на
практике следующие
методы математической
статистики:
линейный
регрессионный
анализ,
множественный
регрессионный
анализ,
корреляционный
анализ,
проверка
стационарности
и независимости
выборок,
выявление
тренда,
критерий
Перечень
ссылок
Бендод
Дж., Пирсол А.
Прикладной
анализ случайных
данных: Пер. с
англ. – М.: Мир,
1989.
Математическая
статистика.
Под ред. А. М.
Длина, М.: Высшая
школа, 1975.
Л.Н.Большев,
Н.В.Смирнов.
Таблицы математической
статистики.-М.:
Наука, 1983.
Н.Дрейпер,
Г.Смит. Прикладной
регрессионный
анализ. Пер. с
англ.- М.:
Статистика,
1973.
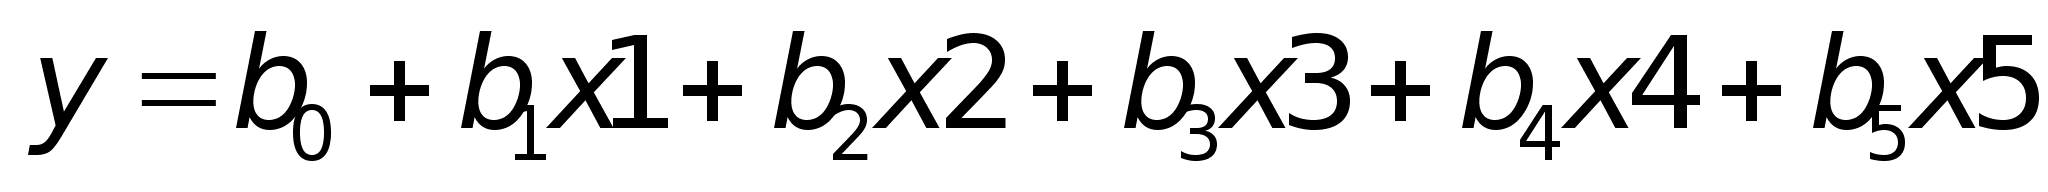 , (3.1)
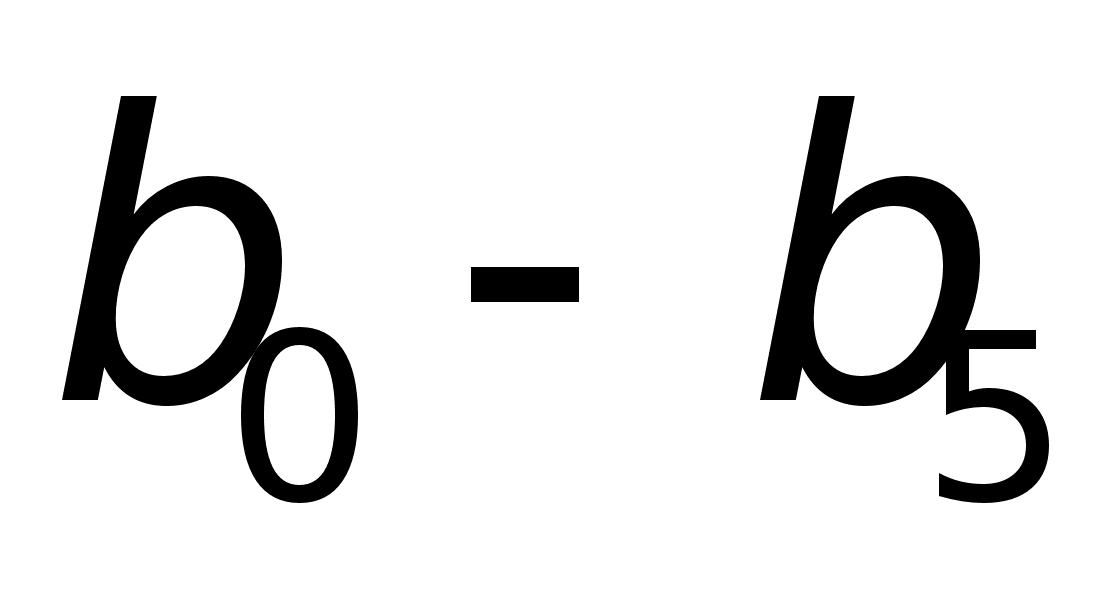 - линейно-независимые
постоянные
коэффициенты.
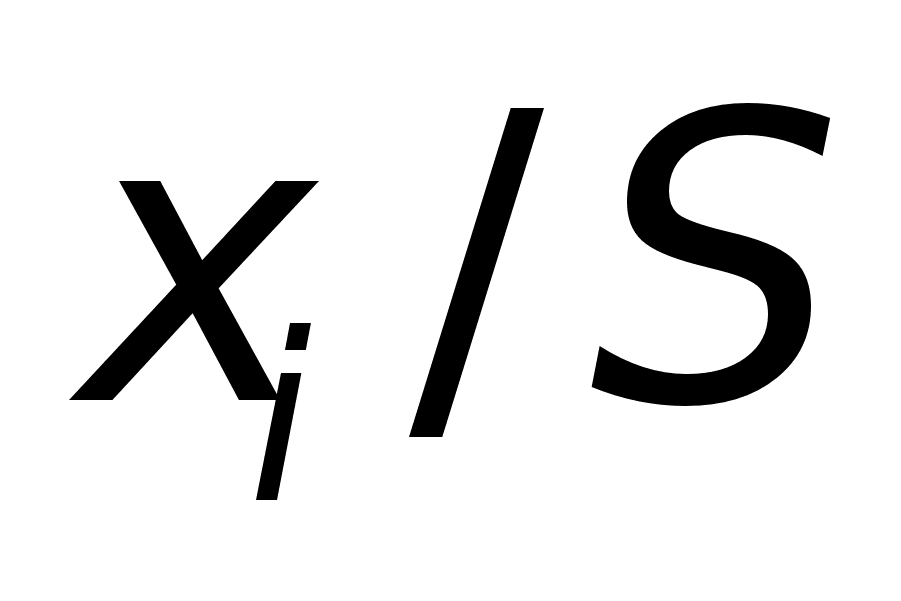 ,
результаты
пересчета
коэффициентов
приведены в
таблице 3.5.
.
Overview
Временные ряды_ИД
Регрессионный анализ_ИД
Регрессия
Анализ У
Анализ Х1
Анализ Х2
Анализ Х3
Анализ Х4
Анализ Х5
Sheet 1: Временные ряды_ИД
| Месяц | 1994 | 1996 | 1997 | 1998 |
| Январь | 1500000 | 1650000 | 1400000 | 1700000 |
| Февраль | 900000 | 850000 | 890000 | 1200000 |
| Март | 700000 | 600000 | 550000 | 459000 |
| Апрель | 300000 | 125000 | 250000 | 221000 |
| Май | 400000 | 300000 | 100000 | 1000 |
| Июнь | 250000 | 450000 | 150000 | 250000 |
| Июль | 200000 | 600000 | 132000 | 325000 |
| Август | 150000 | 750000 | 142000 | 354000 |
| Сентябрь | 300000 | 300000 | 254000 | 150000 |
| Октябрь | 250000 | 259000 | 350000 | 100000 |
| Ноябрь | 400000 | 453000 | 450000 | 259000 |
| Декабрь | 2000000 | 1700000 | 1000000 | 1900000 |
Sheet 2: Регрессионный анализ_ИД
| Прибыль | Коэффициент качества продукции | Доля в общем объеме продаж | Розничная цена | Коэффициент издержек на 1 продукции | Удовлетворение условий розничных торговцев | Отклонение от среднего | Отклонение от среднего | Отклонение от среднего | Отклонение от среднего | Отклонение от среднего | Отклонение от среднего | Квадраты отклонений от среднего | Квадраты отклонений от среднего | Квадраты отклонений от среднего | Квадраты отклонений от среднего | Квадраты отклонений от среднего | Квадраты отклонений от среднего | |||
| № | Y, % | X1 | X2 | X3 | X4 | X5 | Y | X1 | X2 | X3 | X4 | X5 | Y | X1 | X2 | X3 | X4 | X5 | ||
| 1 | 1.99 | 1.22 | 1.24 | 1.3 | 35.19 | 2.08 | -32.93 | -1.07 | -0.84 | -0.09 | -22.27 | 0.14 | 1084.23 | 1.14 | 0.71 | 0.01 | 496.1 | 0.02 | ||
| 2 | 12.21 | 1.45 | 1.54 | 1.04 | 80 | 1.09 | -22.71 | -0.84 | -0.54 | -0.35 | 22.54 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |