Формирование и распределение прибыли сельскохозяйственного предприятия
Общество приобрело права юридического лица с момента его государственной регистрации.
Уставный капитал общества составляет 1572536 (один миллион пятьсот семьдесят две тысячи пятьсот тридцать шесть) рублей. Уставный капитал разделен на 1572536 (один миллион пятьсот семьдесят две тысячи пятьсот тридцать шесть) акций номинальной стоимостью 1 (один) рубль каждая, из них 1372536 (один миллион триста семьдесят две тысячи пятьсот тридцать шесть) обыкновенных именных акций и 200000 (двести тысяч) привилегированных именных акций.
Среднегодовая численность работников ЗАО "Лето" за 2003 год составила 981 чел. из них служащие составляют 150 человек (в том числе: руководители - 51, специалисты - 94 ).
Структура управления ЗАО «Лето» приведена на рис. 2.1.






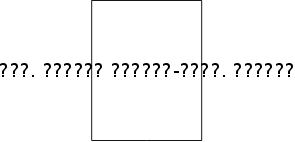
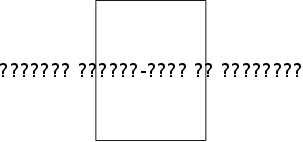
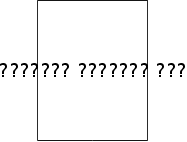
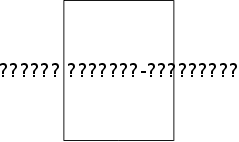
Рис. 2.1. Структура управления ЗАО «Лето»
2.3. Размер предприятия, специализация, уровень интенсивности и экономической эффективности его развития
2.3.1.Размер предприятия и специализация
Основной целью ЗАО «Лето» является получение прибыли и на ее основе удовлетворение социальных и экономических интересов членов Общества.
Видами деятельности Общества являются:
Производство, переработка и реализация сельскохозяйственной продукции;
Заготовка и переработка дикорастущих плодов, ягод, грибов, их реализация;
Производство товаров народного потребления;
Эксплуатация и ремонт технологического оборудования;
Ремонтно-строительные и строительные работы;
Производство строительных материалов , тары;
Торгово-закупочная и посредническая деятельность;
Производство и реализация научно-технической продукции;
Авторский надзор;
Консультационные услуги, обучение;
Внешнеэкономическая деятельность;
Рекламно-выставочная деятельность;
Оказание различного рода услуг гражданам, организациям и предприятиям и т.д.
Общество в праве осуществлять иные виды деятельности, не запрещенные законодательством, направленные на достижение уставных целей.
Сведения таблицы 2.1 показывают, что ЗАО «Лето» является средним предприятием, использующим в производстве земельные площади по состоянию на 01.01.04 г. объемом 140 га.
Таблица 2.1
Размеры ЗАО «ЛЕТО»
| Показатели | 2001г. | 2002г. | 2003 г. | В среднем за три года |
| 1 | 2 | 3 | 4 | 5 |
|
Валовая продукция, тыс. руб. |
262270 |
272944 | 285719 | 273644 |
|
Товарная продукция, тыс. руб. |
285865 | 311489 | 349084 | 314579 |
| Среднесписочная численность работников, чел. | 1275 | 1223 | 981 | 1160 |
|
в т.ч. работники, занятые в с.х. производстве |
1137 | 1094 | 884 | 1038 |
| Среднегодовая стоимость основных средств, тыс. руб. | 387706 | 426332 | 397642,5 | 403894 |
|
в т.ч. основных производственных средств |
290978 | 331996 | - | 311487 |
| Земельная площадь, га | 189 | 189 | 140 | 173 |
|
в т.ч. с.х. угодия |
153,4 | 153,4 | 105,4 | 137 |
|
из них пашни |
76 | 76 | 51 | 68 |
|
Оборотные средства, тыс. руб. |
92851,5 | 112262,5 | 131855 | 112323 |
Состав и структура земельных угодий приведены в табл. 2.2.
Таблица 2.2
Состав и структура земельных угодий
| Наименование угодий | 2001 г. | 2002 г. | 2003 г. | |||
| га | % | га | % | га | % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Сельскохозяйственные угодия | 153,4 | 81,2 | 153,4 | 81,2 | 105,4 | 75,29 |
| в т.ч. пашня | 76 | 40,2 | 76 | 40,2 | 51 | 36,43 |
| 49,5* | 49,5* | 48,39* | ||||
| сенокосы | 77,4 | 41,0 | 77,4 | 41,0 | 54,4 | 38,86 |
| 50,5* | 50,5* | 51,61* | ||||
| пастбища | - | - | - | - | - | - |
| залежи | - | - | - | - | - | - |
|
многолетние насаждения |
- | - | - | - | - | - |
| Лесные массивы | - | - | - | - | - | - |
| Древесно-кустарниковые растения | 7 | 3,7 | 7 | 3,7 | 7 | 5,00 |
| Пруды и водоемы | 3 | 1,6 | 3 | 1,6 | 3 | 2,14 |
| Приусадебные участки | - | - | - | - | - | - |
| Прочие угодья | 25,6 | 13,5 | 25,6 | 13,5 | 24,4 | 17,57 |
| Всего земель | 189 | 100 | 189 | 100 | 140 | 100 |
Вывод: ЗАО «Лето» является средним предприятием. Данные таблицы 2.2 показывают, что размер угодий предприятия за период 2001-2003 гг. обнаруживает тенденцию к сокращению. Так, размер сельскохозяйственных угодий сократился с 153,4 га в 2001 году до 105,4 га в 2003 году, всего размер земель предприятия сократился с 189 га в 2001 году до 140 га в 2003 году.
2.3.2.Объемы реализации продукции
Динамика объемов продаж ЗАО «Лето» 2001-2003 г.г. представлена в табл. 2.3.
Таблица 2.3
Динамика объемов продаж ЗАО «Лето» (тыс. руб.)
|
Наименование |
2001 | 2002 | Рост в % к 2001 | 2003 | Рост в % к 2002 |
|
Объем продаж, всего в том числе: |
285965 | 311489 | 108,9 | 349084 | 112,1 |
|
сельхозпродукция |
253355 | 266003 | 105,0 | 296892 | 111,6 |
|
товары |
22174 | 31486 | 142,0 | 23808 | 75,6 |
|
работы, услуги |
10307 | 14000 | 135,8 | 28384 | 202,7 |
Как видно из табл. 2.6, объемы продаж ЗАО «Лето» в 2002 году увеличились на 108,9% к 2001 году, а в 2003 году на 112,1% к уровню 2002 года. В основном рост объемов продаж обеспечен за счет увеличения производства сельхозпродукции, рост которой в 2003 году составил 111,6%. Вместе с тем, в 2003 году сократились объемы продаж товаров (75,6%) и значительно увеличились объемы, оказываемых работ и услуг (202,7%).
Графически динамика объемов реализации ЗАО «Лето» на рис. 2.2.
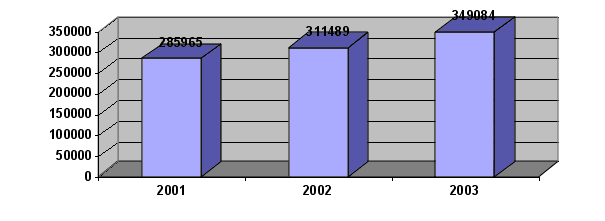 Рис.
2.2. Динамика объемов
продаж ЗАО
«Лето» за 2001-2003
г.г. в тыс. руб.
Структура объемов продаж ЗАО «Лето» 2001-2003 г.г. представлена в табл. 2.4.
Таблица 2.4.
Структура объемов продаж ЗАО «Лето» (тыс. руб.)
|
Наименование |
2002 | Структура в % | 2003 | Структура в % |
|
Объем продаж, всего в том числе: |
311489 | 100,0 | 349084 | 100,0 |
|
сельхозпродукция |
266003 | 85,3 | 296892 | 85,0 |
|
товары |
31486 | 10,1 | 23808 | 6,8 |
|
работы, услуги |
14000 | 4,6 | 28384 | 8,2 |
Как видно из табл. 2.4, в структуре объемов продаж наибольший удельный вес - 85,0% занимает продажа сельхозпродукции, продажа товаров - 6,8%, выполнение работ, оказание услуг - 8,2%. В 2003 году сократились объемы продаж товаров и возросли объемы работ и услуг.
Графически структура объемов реализации ЗАО «Лето» на рис. 2.3.
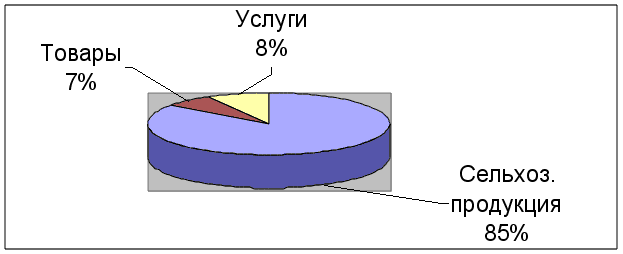
Рис. 2.3. Структура объема продаж в 2003 году
2.3.3. Анализ эффективности использования земель
Анализ эффективности использования земель (табл.2.5) свидетельствует, что объем валовой продукции на 100 га за указанный период значительно увеличился и составил в 2003 году 271080,6 тыс. руб. против 170971,32 тыс. руб. в 2001 году, следовательно, возрос на 100109,3 тыс. руб.
Таблица 2.5.
Эффективность использования сельскохозяйственных угодий
| Показатели | 2001 г. | 2002 г. | 2003 г. |
| Произведено валовой продукции на 100 га, тыс. руб. | 170971,32 | 177929,6 | 271080,6 |
2.3.4.Производство продукции растениеводства
В таблице 2.6. представлены данные производства продукции растениеводства за период 2001-2003 гг.
Таблица 2.6
Производство продукции в зимних теплицах
| Продукция | 2001 г. | 2002 г. | 2003 г. | Среднегодовой темп роста, % |
| 1 | 2 | 3 | 4 | 5 |
| Овощи защищенного грунта, т | 13019,8 | 13053,3 | 11154,4 | 92,6 |
| в т.ч. огурцы | 6827,7 | 7192,8 | 7077,3 | 101,8 |
| помидоры | 5576,8 | 5461,6 | 3626,2 | 80,6 |
| Грибы, т | 936,7 | 949,6 | 849,5 | 95,2 |
| Рассада, тыс. шт | 2473 | 2036 | 1567 | 79,6 |
Среднегодовой темп роста овощей защищенного грунта = (Ц1154,4/13019,8)*100% = 92,6%.
Вывод: наблюдается сокращение валового сбора овощей защищенного грунта, в том числе рост производства огурцов и снижение производства томатов; сокращение валового сбора грибов и производства рассады.
Проанализируем далее показатели урожайности культур.
Таблица 2.7
Урожайность культур
| Показатель | 2001 г. | 2002 г. | 2003 г. | Среднегодовой темп роста, % |
| 1 | 2 | 3 | 4 | 5 |
| Овощи защищенного грунта, кг/кв.м | 25,22 | 26,54 | 22,49 | 94,43 |
| в т.ч. огурцы первого оборота | 19,5 | 19,9 | 20,1 | 101,5 |
| огурцы второго оборота | 7,7 | 8,2 | 4,9 | 79,8 |
| томаты продленного оборота | 25,7 | 26,9 | 26,6 | 101,7 |
| томаты второго оборота | 8,6 | 8,5 | 7,8 | 95,2 |
| перец | 12,5 | 11,2 | 8,6 | 82,9 |
| баклажаны | 15,2 | 12,0 | 9,3 | 78,2 |
| Картофель, т/га | - | 9,2 | - | - |
| Капуста, т/га | - | 14,8 | - | - |
Среднегодовой темп роста овощей защищенного грунта = (Ц22,49/25,22)*100% = 94,43%.
Вывод: Наблюдается снижение урожайности овощей защищенного грунта кроме огурцов первого оборота и томатов продленного оборота.
Основное направление деятельности ЗАО «Лето» - производство овощей защищенного грунта.
2.3.5.Анализ уровня интенсивности производства
Проанализируем уровень интенсивности производства.
Таблица 2.8
Анализ уровня интенсивности производства ЗАО «Лето»
| Показатели | 2001г. | 2002г. | 2003 г. |
| 1 | 2 | 3 | 4 |
| Приходится основных производственных фондов, тыс. руб.: | |||
|
на 100 га с.х. угодий (фондообеспеченность) |
189658,79 | 216425,03 | 377269,92* |
| на 100 га пашни | 382865,79 | 436836,84 | 779691,18* |
|
одного работника (фондовооруженность) |
221,32 | 271,46 | 405,34* |
| Приходится на 100 га с.х. угодий: | |||
|
затрат труда, тыс. чел.-ч (трудоемкость) |
1580,18 | 1509,78 | 1736,24 |
| пр-ых затрат, тыс. руб. | 132936,77 | 168287,48 | 285797,91 |
|
энергетических мощностей, л.с. |
19439,37 | 21300,52 | 28116,70 |
|
энергетических мощностей, квт |
14190,74 | 15549,38 | 20525,19 |
|
Удельный вес пашни в с.х. угодиях, % |
49,54 | 49,54 | 48,39 |
Таблица 2.9
Экономическая эффективность интенсификации производства ЗАО «Лето»
| Показатели | 2001г. | 2002г. | 2003г. |
| 1 | 2 | 3 | 4 |
| Урожайность: | |||
| овощи защищенного грунта, кг/мІ | 25,22 | 26,54 | 22,49 |
| овощи открытого грунта, ц/га | |||
|
в том числе: картофель |
- | 0,92 | - |
| капуста | - | 14,80 | - |
Валовая продукция на: |
|||
|
100 га с.х. угодий, тыс. руб. |
170971,32 | 177929,6 | 271080,6 |
|
100 руб. основных производственных фондов с.х. назначения, руб. |
92,94 | 82,21 | 71,85 |
|
1 работника, занятого в с.х. производстве, тыс. руб. |
230,67 | 249,49 | 323,21 |
|
1 чел.- ч, отработанный в с.х. производстве, руб. |
108,20 | 117,85 | 156,13 |
| Затраты на 1 руб. продукции, руб. | 0,78 | 0,95 | 1,05 |
Уровень рентабельности реализованной с.х. продукции, % |
21,06 | 1,74 | 0,27 |
Как видно из таблиц 2.8 и 2.9 за период 2001-2003 гг. уровень интенсивности производства предприятия вырос, однако урожайность культур несколько снизилась, а затраты на 1 руб. продукции возросли (1,05).
2.3.6.Оценка финансового состояния предприятия
Исходные данные для оценки финансового состояния предприятия определяются с помощью стандартных форм бухгалтерской отчетности: «Бухгалтерский баланс» (форма №1 по ОКУД), «Отчет о прибылях и убытках» (форма №2 по ОКУД). (Приложения 3,4,5)
Важнейшим источником информации для анализа является баланс предприятия, он состоит из двух частей. В первой части - активах - показывается состав и размещение капиталов предприятия, т.е. все то, чем оно владеет на дату составления баланса. Другая часть баланса - пассивы и собственный капитал - показывает источники образования активов, т.е. источники образования и накопления капитала. Пассивы еще называют обязательствами, так как они показывают источники привлечения капитала извне. Итоговые показатели обеих частей баланса всегда равны.
Основные технико-экономические показатели производственной деятельности ЗАО «Лето» за 2001-2003 годы приведены в табл. 2.10
Из табл. 2.10 видно, что Уставный капитал предприятия составляет 1573 тыс. руб. и на протяжении 2001-2003 г.г. не изменялся.
Таблица показывает, что несмотря на то, что объем продаж предприятия увеличился в 2001 году на 8,9%, а в 2003 году на 12%, показатель прибыли от продаж в 2002 году весьма значительно уменьшился и составил всего 8,6% к предшествующему периоду, в 2003 году этот же показатель по сравнению с 2002 годом составил 72,9%. Наряду с этим, высокой остается себестоимость реализованной продукции, хотя по сравнению с 2002 годом этот показатель улучшился почти на 17% (в 2002 году увеличение себестоимости составило 128,9% к показателю 2001 года). Рентабельность продукции (прибыль от продаж к себестоимости) в 2001 году составляла 19,9%, что является относительно нормальным уровнем рентабельности, однако в 2002 году она упала до 1,3%, а в 2003 году составила всего 0,8%, т.е. предприятие находится на гране убыточности.
Таблица 2.10
Основные технико-экономические показатели
деятельности ЗАО «Лето» за 2001-2003 годы
| Показатели | Ед. изм. | Значение показателей | ||||
| 2001 г. | 2002 г. | 2003 г. | ||||
| Абс. вели-чина | % к пред. году | Абс. вели-чина | % к пред. году | |||
| Уставный капитал | Тыс. руб. | 1573 | 1573 | 100,0 | 1573 | 100,0 |
| Объем продаж без НДС | Тыс. руб. | 285965 | 311489 | 108,9 | 349084 | 112,1 |
| Стоимость основных фондов | Тыс. руб. | 257977 | 311489 | 120,7 | 349084 | 112,0 |
| Среднесписочная численность работающих | Чел. | 1240 | 1223 | 98,6 | 981 | 80,2 |
| Себестоимость реализованной продукции, работ | Тыс. руб. | 238484 | 307393 | 128,9 | 346100 | 112,6 |
| Прибыль от продаж | Тыс. руб. | 47381 | 4096 | 8,6 | 2984 | 72,9 |
| Рентабельность (к себестоимости) | % | 19,9 | 1,3 | 6,5 | 0,8 | 61,5 |
Далее проанализируем состав и структуру актива баланса ЗАО «Лето».
Активы баланса выражают в стоимостном выражении имущество, которым владеет предприятие на дату, указанную в отчете. Для того чтобы имущество могло считаться активом, необходимо, чтобы оно находилось во владении и распоряжении предприятия и имело стоимость в денежном выражении.
Активы указываются по двум разделам: текущие (краткосрочные) и долгосрочные (недвижимые) активы.
Обязательства предприятия (раздел «Пассивы») перечисляются в балансовом отчете в следующих основных группах: краткосрочные, долгосрочные и собственный капитал и резервы. Обязательства показывают финансовую структуру предприятия, т.е. их каких источников были получены финансы для его функционирования.
Детальный анализ баланса предприятия позволяет сделать выводы о действительных результатах деятельности предприятия за отчетный период и сформировать информацию, необходимую для прогнозирования финансовых показателей на будущие периоды.
Анализ состава и структуры актива баланса ЗАО «Лето» приведен в табл. 2.11.
Таблица 2.11
Анализ состава и структуры актива баланса ЗАО «Лето»
Актив баланса |
На начало периода | На конец периода | Абсолют-ное отклоне-ние, тыс. руб. |
Темп роста, % |
|||
| Тыс. руб. | % к итогу | Тыс. руб. | % к итогу | ||||
| 1.Внеоборотные активы | |||||||
| Нематериаль-ные активы | - | - | - | ||||
| Основные средства | 252285 | 232120 | -20165 | 92,0 | |||
| Незавершенное строительство | 53909 | 6599 | -47310 | 12,2 | |||
| Долгосрочные финансовые вложения | - | - | - | ||||
| Отложенные налоговые активы | - | 415 | +415 | ||||
| Итого по 1 | 306194 | 239134 | -67060 | 78,1 | |||
| 2. Оборотные активы | |||||||
| Запасы и затраты | 90853 | 58160 | -32693 | 64,0 | |||
| Налог на добавленную стоимость | 7633 | 3416 | -4217 | 44,8 | |||
| Дебиторская задолженность | 22357 | 35144 | +12787 | 157,2 | |||
| Краткосрочные финансовые вложения | - | 43861 | +43861 | - | |||
| Денежные средства | 999 | 1259 | +260 | 126,0 | |||
| Прочие оборотные активы | 16 | 6 | -10 | 37,5 | |||
| Итого по 2 | 121864 | 141846 | +19982 | 116,4 | |||
| Баланс - Всего активов | 428056 | 100,0 | 380980 | 100,0 | -47080 | 89,0 | |
Актив баланса на 31.12.03 г. сократился по сравнению с 01.01.03 г. на 47080 тыс. руб. (89,0%) и составил 380980 тыс. руб.
Внеоборотные активы также сократились на 67060 тыс. руб. (78,1%) и составили на 31.12.03 г. 239134 тыс. руб.
Оборотные активы возросли с 121864 тыс. руб. по состоянию на 01.01.03 г. до 141846 тыс. руб. на 31.12.03 г., увеличение составило 19982 тыс. руб. или 116,4%.
Анализ состава и структуры пассива баланса ЗАО «Лето» приведен в табл. 2.12.
Таблица 2.12
Анализ состава и структуры пассива баланса ЗАО «Лето»
Пассив баланса |
На начало периода | На конец периода | Абсолют-ное отклоне-ние, тыс. руб. |
Темп роста, % |
|||
| Тыс. руб. | % к итогу | Тыс. руб. | % к итогу | ||||
| 3. Капитал и резервы (Собственные средства) | |||||||
| Уставный капитал | 1573 | 1573 | - | - | |||
| Добавочный капитал | 189004 | 154866 | -34138 | 81,9 | |||
| Резервный капитал | 393 | 393 | - | - | |||
| Непокрытый убыток прошлых лет | |||||||
| Нераспределен-ная прибыль | 43509 | 156219 | +112710 | 359,0 | |||
| Итого по 3 | 332644 | 312985 | -19659 | 94,1 | |||
| 4. Долгосрочные обязательства | |||||||
| Долгосрочные кредиты и займы | - | - | - | - | |||
| Отложенные налоговые обязательства | - | 5241 | +5241 | ||||
| Итого по 4 | - | 5241 | +5241 | ||||
| 5. Краткосрочные обязательства | |||||||
| Краткосрочные кредиты и займы | 53486 | 47818 | -5668 | 89,4 | |||
| Кредиторская задолженность | 41568 | 14532 | -27036 | 35,0 | |||
| Задолженность перед участниками по выплате доходов | 358 | 404 | +46 | 112,8 | |||
| Итого по 5 | 95412 | 62754 | -32658 | 65,8 | |||
| Баланс - ВСЕГО пассив | 428060 | 380980 | -47080 | 89,0 | |||
Как видно из таблицы 2.12, добавочный капитал предприятия за рассматриваемый период уменьшился на 34138 тыс. руб. (81,9%). Более чем в три раза произошел прирост показателя нераспределенной прибыли (359,0%), выросла задолженность предприятия перед участниками по выплате доходов (112,8%), появились отложенные налоговые обязательства (5241 тыс.руб.). Вместе с тем, уменьшилась кредиторская задолженность на 27036 тыс.руб.
В табл. 2.13 приведен расчет финансовых показателей деятельности ЗАО «Лето».
Таблица 2.13
Расчет финансовых (аналитических) показателей ЗАО «Лето»
| Наименование показателя | Порядок расчета | Расчет |
| 1 | 2 | 3 |
| Показатели ликвидности | ||
| Общий коэффициент покрытия | Отношение текущих активов (оборотных средств) к текущим пассивам (краткосрочным обязательствам) |
На 01.01.03 г. 121861/95412 = 1,27 На 01.01.04 г. 141846/62754= 2,26 |
| Коэффициент срочной ликвидности | Отношение денежных средств и краткосрочных ценных бумаг плюс суммы мобилизованных средств в расчетах с дебиторами к краткосрочным обязательствам |
На 01.01.03 г. (22357+999)/95412= 0,24 На 01.01.04 г. (35144+1259)/62754= 0,58 |
| Коэффициент ликвидности при мобилизации средств | Отношение материально-производственных запасов и затрат к сумме краткосрочных обязательств. |
На 01.01.03 г. 90859/95412= 0,95 На 01.01.04 г. 58160/62754= 0,93 |
| Показатели финансовой устойчивости | ||
| Соотношение заемных и собственных средств | Отношение всех обязательств предприятия (кредиты, займы и кредиторская задолженность) к собственным средствам (собственному капиталу) |
На 01.01.03 г. 95412/332644= 0,28 На 01.01.04 г. (5241+62754) /312985= 0,21 |
| Коэффициент обеспеченности собственными средствами | Отношение собственных оборотных средств (собственный капитал минус внеоборотные активы) к общей величине оборотных средств |
На 01.01.03 г. (332644-306194)/121864= 0,21 На 01.01.04 г. (312985-239134)/141846= 0,52 |
| Коэффициент маневренности собственных оборотных средств | Отношение собственных оборотных средств к общей величине собственных средств (собственного капитала) предприятия |
На 01.01.03 г. (332644-306194)/332644= 0,08 На 01.01.04 г. (312985-239134)/312985= 0,24 |
Рассчитанные в табл. 2.13 показатели характеризуют финансовое состояние предприятия как устойчивое.
Общий коэффициент покрытия предприятия за рассматриваемый период улучшился - на 01.01.2003 г. он составлял 1,27, а на 01.01.2004 г. составил 2,26 - это означает, что предприятие ликвидно (платежеспособно), т.е. оборотные активы в 2,26 раза превышают текущие пассивы (краткосрочные обязательства).
Коэффициент срочной ликвидности также улучшился с 0,24 на 01.01.2003 г. до 0,58 на 01.01.2004 г. и означает, что краткосрочные обязательства предприятия на 58% (0,58) обеспечены быстроликвидными средствами - денежными средствами и дебиторской задолженностью.
Вывод: Уровень экономической эффективности развития ЗАО «Лето» за последние три года, несмотря на финансовую устойчивость предприятия, свидетельствует о серьезных негативных тенденциях, что нашло отражение в снижении рентабельности и прибыльности предприятия. Вышеизложенные факты в совокупности говорят, прежде всего, о низком уровне финансового управления на предприятии. Очевидно, что проблема снижения прибыльности не была решена за счет сокращения численности работающих: с 1240 в 2001 году до 981 в 2003 году. Оценивая данное обстоятельство можно сказать, что сокращение затрат на оплату труда без внесения необходимых изменений в механизмы финансового управления, не влияет на показатель рентабельности производства и размер прибыли предприятия.
2.4. Обеспеченность трудовыми ресурсами и основными фондами
2.4.1.Анализ обеспеченность трудовыми ресурсами
Проанализируем уровень обеспеченности предприятия трудовыми ресурсами.
Среднегодовая численность работников ЗАО «Лето» за 2003 год составила 981 чел., из них служащие составляют 150 человек (в том числе: руководители - 51, специалисты - 94).
Основываясь на данных, представленных в Приложениях 6,7,8 (Штатное расписание) проведем анализ движения рабочей силы.
Таблица 2.14
Показатели движения рабочей силы ЗАО «Лето»
| Показатель | 2003 г. |
| 1 | 2 |
| Среднесписочная численность работников, чел. | 981 |
| Принято, чел. | 60 |
| Уволено, чел. | 423 |
|
в т.ч.: - за нарушение трудовой дисциплины - по собственному желанию - на пенсию |
5 266 38 |
| Коэффициент притока | 6,12 |
| Коэффициент оттока | 43,12 |
| Коэффициент общего оборота | 49,24 |
| Коэффициент текучести | 27,62 |
| Сальдо миграции | -363 |
Данные таблицы 2.14 показывают, что отток рабочей силы (43,12%) более чем в 7 раз превышает приток (6,12%), высока текучесть кадров (27,62).
Проведем анализ экономии фонда оплаты труда по категориям работников.
Таблица 2.15
Абсолютная экономия или перерасход фонда оплаты труда
по категориям работников (тыс. руб.)
| Категория работников | 2001 г. | 2002 г. | 2003 г. | Отклонение 2003 г. от (+,-) | |
| 2001 г | 2002 г | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Рабочие постоянные | 54324 | 71004 | 58145 | +3821 | -12859 |
| Рабочие сезонные и временные | 40 | 6 | - | -40 | -6 |
| Служащие | 11545 | 14096 | 11937 | +392 | -2159 |
| Итого | 65909 | 85106 | 70082 | +4173 | -15024 |
| Работники списочного состава других организаций, привлеченных на с.х. работы | 881 | 1285 | 1043 | +162 | -242 |
| Работники подсобных предприятий | 2498 | 3301 | 2412 | -86 | -889 |
| Работники ЖКХ | 829 | 984 | 881 | +52 | -103 |
| Работники торговли и общепита | 1119 | 1576 | 684 | -435 | -892 |
| Работники детских учреждений | 995 | 1381 | 1227 | +232 | -154 |
| Работники, занятые прочими видам деятельности | 79 | 85 | 91 | +12 | +6 |
| Всего | 72310 | 93718 | 75377 | +3067 | -18341 |
Как видно из таблицы 2.15, экономия фонда оплаты труда наблюдается практически по всем категориям работников (за исключением категории «работники, занятые прочими видам деятельности»). В набольшей степени экономия произошла по категории «постоянные работники» (-12859 тыс. руб.), что связано с сокращением именно этой категории работников, однако фактор экономии, как показано выше, не оказал существенного воздействия на показатели рентабельности предприятия.
2.4.2.Анализ обеспеченности и эффективности использования основных средств
Проведем далее анализ обеспеченности АО «Лето» основными средствами.
Анализ обеспеченности ЗАО «Лето» основными средствами приведен в табл. 2.16.
Таблица 2.16
Обеспеченность ЗАО «Лето» основными средствами
| Показатель | 2001г. | 2002г. | 2003г. |
| 1 | 2 | 3 | 4 |
| Приходится средств с.х. назначения, тыс. руб.: | |||
| на 100 га с.х. угодий | 183952,4 | 216425,0 | 377270* |
| на 100 га пашни | 371293,4 | 436836,8 | 779691* |
| на 1 работника | 221,32 | 271,5 | 405,3* |
| Энергообеспеченность, квт: | |||
| на 100 га с.х. угодий | 14191 | 15549 | 20525 |
| на 100 га пашни | 28643 | 31385 | 42419 |
| Энерговооруженность труда, квт/чел | 17,1 | 19,5 | 22,1 |
Из данных таблицы 2.16 следует, что за период 2001-2003 гг. обеспеченность основными средствами (с.х угодия, пашни) возросла почти в два раза.
Проведем анализ показателей движения и структуры основных средств.
Таблица 2.17
Показатели движения и структура основных средств ЗАО «Лето»
| Показатели | 2003 г. |
| 1 | 2 |
| Основные средства на начало года, тыс. руб. | 428461 |
| в т.ч. продуктивный скот и многолетние насаждения | - |
| Выбыло основных средств, тыс. руб. | 86385 |
| Поступило основных средств, тыс. руб. | 24748 |
| Основные средства на конец года, тыс. руб. | 366824 |
| в т.ч. продуктивный скот и многолетние насаждения | - |
| Износ на начало года, тыс. руб. | 176176 |
| Износ на конец года, тыс. руб. | 134704 |
| Проценты: | |
| - прироста | 14,39 |
| - выбытия | 20,16 |
| - обновления | 6,75 |
| - периодичности | 15 лет |
| - замены | 349,1 |
| - расширения | -249,1 |
| - износа на начало года | 41,12 |
| - износа на конец года | 36,72 |
| - сохранности на начало года | 58,88 |
| - сохранности на конец года | 63,28 |
Сведения таблицы 2.17 показывают, что коэффициент обновления, характеризующий долю новых фондов в общей их стоимости на конец года, составил всего 6,75%. Коэффициент выбытия составляет 20,16%. Высоки показатели износа основных средств на начало года (41,12%), износа на конец года (36,72%), хотя положительная динамика есть.
Таким образом, техническое состояние основных средств на предприятии требует более интенсивного обновления.
Для обобщающей характеристики эффективности и интенсивности использования основных средств служат следующие показатели:
∆фондоотдача основных производственных фондов (отношение стоимости произведенной продукции к среднегодовой стоимости основных производственных фондов);
∆фондоемкость (отношение среднегодовой стоимости основных производственных фондов к стоимости произведенной продукции за отчетный период);
∆фондорентабельность (отношение прибыли от основной деятельности к среднегодовой стоимости основных средств).
Фондорентабельность является наиболее обобщающим показателем эффективности использования основных средств, поскольку ее уровень зависит не только от фондоотдачи, но и от рентабельности продукции.
Таблица 2.18
Эффективность использования основных средств ЗАО «Лето»
| Показатели | 2001 г. | 2002 г. | 2003 г. |
| 1 | 2 | 3 | 4 |
| Валовая продукция, тыс. руб. | 262270 | 272944 | 285719 |
| Среднегодовая стоимость основных производственных средств, тыс. руб. | 290978 | 331996 | - |
| Среднегодовая стоимость основных средств, тыс. руб. | 387706 | 426332 | 397642,5 |
| Прибыль (+), убыток (-), тыс. руб. | 47874 | 1514 | 961 |
| Фондоотдача | 0,90 | 0,82 | 0,72 |
| Фондоемкость | 1,11 | 1,22 | 1,38 |
| Фондорентабельность, % | 12,34 | 0,36 | 0,24 |
По данным табл. 2.18 снижение фондоотдачи (0,72%) и рост фондоемкости (1,38%) в динамике были вызваны опережающим темпом роста среднегодовой стоимости основных производственных средств по сравнению с темпом роста валовой продукции; снижение фондорентабельности с 12,34% в 2001 до 0,24% в 2003 году объясняется, главным образом, сокращением прибыли и одновременным ростом стоимости основных средств.
Вывод: Анализ использования трудовых ресурсов показал, что отток рабочей силы (43,12%) более чем в 7 раз превышает приток (6,12%), высока текучесть кадров (27,62), в результате сокращения среднесписочной численности работающих экономия фонда оплаты труда наблюдается практически по всем категориям работников
Что касается основных средств, то анализ позволяет говорить о неудовлетворительном техническом состоянии основных фондов и необходимости их более интенсивного обновления.
3. Формирование и распределение прибыли предприятия
3.1. Порядок формирования и распределения прибыли
Прибыль - один из обобщающих оценочных показателей производственно-хозяйственной деятельности фирм, предприятий, корпораций, представляющий собой превышение доходов хозяйствующей единицы от реализации продукции, работ или услуг над суммой всех ее затрат на производство и сбыт.