Формирование и распределение прибыли сельскохозяйственного предприятия
III. По вписанной строке будут отражаться погашение отложенного налогового актива (обязательства) в исключительных случаях, когда сумма погашения относится на счет 99 «Прибыли и убытки»
В пункте 14 приказа Минфина России от 22.07.03 г. № 67н указано, что «в годовом бухгалтерском балансе данные по группам статей «Резервный капитал» и «Нераспределенная прибыль (непокрытый убыток)» показываются с учетом рассмотрения итогов деятельности организации за отчетный год, принятых решений о покрытии убытков, выплате дивидендов и т.п.».
Следовательно, годовой бухгалтерский баланс должен быть составлен с учетом решения собрания собственников, утвердивших бухгалтерскую отчетность.
Как совместить эти требования с отражением в учете решения собственников и с порядком заполнения формы № 2?
Вспоминаем Положение по бухгалтерскому учету «События после отчетной даты» ПБУ 7/98, утвержденное приказом Минфина России от 25 ноября 1998 г. № 56н.
Понятие событий после отчетной даты приведено в пункте 3 ПБУ 7/98.
«Событием после отчетной даты признается факт хозяйственной деятельности, который оказал или может оказать влияние на финансовое состояние, движение денежных средств или результаты деятельности организации и который имел место в период между отчетной датой и датой подписания бухгалтерской отчетности за отчетный год».
Сроки представления годовой бухгалтерской отчетности указаны в статье 15 Федерального Закона «О бухгалтерском учете» от 21.11.96 г. № 129-ФЗ. Для годовой отчетности установлен срок в течение 90 дней по окончании года, если иное не предусмотрено законодательством.
Событием после отчетной даты признается также объявление годовых дивидендов по результатам деятельности акционерного общества за отчетный год (п. 3 ПБУ 7/98).
Если предприятие успеет провести собрание собственников до конечной даты представления годовой бухгалтерской отчетности (до 31 марта 2004 года), то на основании ПБУ 7/98 «События после отчетной даты» необходимо вернуться к оборотам 31 декабря 2003 года.
I. «Доначисления в резервный капитал», если общее собрание приняло решение о увеличении резервного капитала.
II. «Прибыль, направленная на покрытие убытков прошлых лет», если общее собрание приняло решение о покрытии убытков прошлых лет прибылью отчетного периода.
III. «Начисление годовых дивидендов» – в сумме годовых дивидендов, утвержденной общим собранием акционеров.
IV. Другие расходы за счет прибыли отчетного года, которые общее собрание собственников разрешает произвести.
Завершающейся бухгалтерской записью по реформации баланса за 2003 год, сальдо между дебетом и кредитом счета 99 «Прибыли и убытки», списывается со счета 99 в кредит (дебет) счета 84 «Нераспределенная прибыль (непокрытый убыток)».
Сумма, отражаемая по строке формы № 2 «Чистая прибыль отчетного периода» переносится в раздел «Капитал и резервы» Бухгалтерского баланса в строку 470 графу 2 «Нераспределенная прибыль (непокрытый убыток)».
При предоставлении годовой бухгалтерской отчетности строка «Чистая прибыль (убыток) отчетного периода» формы №2 не будет совпадать с суммой, отражаемой по строке 470 баланса, так как по строке 470 в годовом бухгалтерском балансе (п.14 Приказа Минфина №67н) должна отражаться сумма чистой прибыли отчетного года, уже прошедшая распределение общего собрания акционеров.
В соответствии с Федеральным Законом «О бухгалтерском учете» годовая бухгалтерская отчетность должна быть утверждена в порядке, установленном учредительскими документами. Например, в обществах с ограниченной ответственностью Бухгалтерский баланс и «Отчет о прибылях и убытках» утверждает общее собрание участников (Федеральный закон «Об обществах с ограниченной ответственностью» от 8 февраля 1998 г. № 14-ФЗ), в акционерных обществах – общее собрание акционеров (Федеральный закон «Об акционерных обществах» от 26 декабря 1995 г. № 208-ФЗ). Согласно п. 1.3 статьи 47 Федерального закона № 208-ФЗ годовое собрание акционеров проводится в сроки, установленные уставом общества, но не ранее чем через 2 месяца и не позднее чем через 6 месяцев после окончания финансового года.
Многие организации проводят собрание акционеров после 31 марта года, следующего за отчетным. Следуя законодательству по бухгалтерскому учету они не имеют права представлять годовую бухгалтерскую отчетность без утверждения общим собранием собственников. В практике большинство организаций идут на нарушение бухгалтерского законодательства и представляют в налоговые органы, в органы госстатистики не утвержденную общим собранием собственников, годовую бухгалтерскую отчетность. Эти организации сталкиваются с проблемой составления бухгалтерской отчетности и с отражением в бухгалтерской отчетности конечного финансового результата.
При формировании показателей чистой прибыли эти организации не учитывают решение собрания собственников. Строка «Чистая прибыль (убыток)» формы №2 будет совпадать со строкой 470 бухгалтерского баланса. После проведения собрания акционеров результаты решения собрания о распределении чистой прибыли 2003 г. будут отражаться изменениями вступительных остатков баланса на 01.01.2004 г.
3.2.Формирование прибыли ЗАО «Лето»
Формирование прибыли ЗАО «Лето» за 2003 год приведено в табл. 3.19.
Таблица 3.19
Формирование прибыли ЗАО «Лето» за 2003 год (тыс. руб.)
Наименование |
2002 г. | 2003 г. | Отклонение | Рост, % |
|
Доходы и расходы по обычным видам деятельности Выручка от продажи товаров, продукции работ, услуг (за минусом НДС, акцизов и аналог. платежей) |
311489 |
349084 |
+37595 |
112,1 |
|
В том числе от продажи: С/х продукции собственного производства и продуктов ее переработки |
266003 |
296892 |
+30889 |
111,6 |
| Промышленной продукции | - | - | - | - |
| Товаров | 31486 | 23808 | -7678 | 75,6 |
| Работ и услуг | 14000 | 28384 | +14384 | 202,7 |
| Себестоимость проданных товаров, продукции, работ, услуг | 307393 | 346100 | +38707 | 112,6 |
|
В том числе проданных: С/х продукции собственного производства и продуктов ее переработки |
261450 |
296090 |
+34640 |
113,2 |
| Промышленной продукции | - | - | - | - |
| Товаров | 28834 | 22496 | -6338 | 78,0 |
| Работ и услуг | 17109 | 27514 | +10405 | 160,8 |
| Валовая прибыль | 4096 | 2984 | -1112 | 72,9 |
| Коммерческие расходы | - | - | - | - |
| Управленческие расходы | - | - | - | - |
| Прибыль от продаж | 4096 | 2984 | -1112 | 72,9 |
|
Прочие доходы и расходы Проценты к получению |
14 |
9 |
-5 |
64,3 |
| Проценты к уплате | 7427 | 8046 | +619 | 108,3 |
| Прочие операционные доходы | 12643 | 155438 | +142795 | 1229,4 |
| Прочие операционные расходы | 7042 | 143124 | +136082 | 2032,4 |
| Внереализационные доходы | 864 | 1403 | +539 | 162,4 |
| В том числе субсидии из бюджетов всех уровней | 268 | - | - | |
| Из них субсидии из федерального бюджета | 268 | - | - | |
| Внереализационные расходы | 1589 | 6519 | +4930 | 410,3 |
| Прибыль (убыток) до налогообложения | 1559 | 3965 | +2406 | 254,3 |
| Отложенные налоговые активы | 1603 | - | - | |
| Отложенные налоговые обязательства | 3883 | - | - | |
| Текущий налог на прибыль | 45 | 687 | +642 | 1526,7 |
| Единый сельскохозяйственный налог | - | - | - | - |
| Иные обязательные платежи из прибыли | 37 | - | - | |
| Прибыль (убыток) от обычной деятельности | 1514 | 961 | -553 | 63,5 |
| Чрезвычайные доходы и расходы | - | - | - | - |
| Чистая прибыль (нераспределенная прибыль (убыток) отчетного периода) | 1514 | 961 | -553 | 63,5 |
Как показывают данные таблицы 3.19, выручка от продажи товаров, продукции работ, услуг предприятия в 2003 году по сравнению с предыдущим годом возросла на 37595 тыс. руб. (112,1%). Причем, объем выручки от реализации с/х продукции собственного производства и продуктов ее переработки увеличился на 30889 тыс. руб. (111,6%). Наиболее велика доля прироста от реализации работ и услуг 202,7%. По товарной группе произошло уменьшение на 7678 тыс. руб. (75,6%).
Возросла себестоимость проданных товаров, продукции, работ, услуг (112,6%).
Валовая прибыль ЗАО в 2003 году уменьшилась на 1112 тыс. руб. и составила 72,9% от показателя 2002 года. Чистая прибыль за отчетный период составила 961 тыс. руб., то есть 63,5% от показателя предыдущего года.
Схема формирования и распределения прибыли приведена на рис. 3.4.





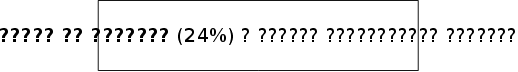
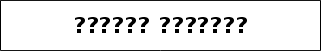


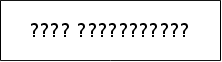
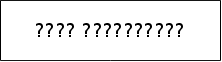
Рис. 3.4. Схема формирования и распределения прибыли
3.3. Влияние учетной политики на финансовый результат
деятельности предприятия
Прибыль является обобщающим показателем всей финансово-хозяйственной деятельности предприятия, она исходная цель и конечный результат предпринимательской деятельности. Поэтому величина прибыли выступает и основным критерием для разработки учетной политики предприятия. Дело в том, что «Прибыль, которая показывается в бухгалтерских отчетах, представляет собой в достаточной степени субъективный показатель, ее создают не рабочие, не менеджеры, не покупатели фирмы, а бухгалтеры. Именно от них зависит, как оценить в деньгах и представить сторонним лицам информацию о происходящих в организации хозяйственных процессах. И потому сумма прибыли во многом определяется не величиной надбавки (наценки) на себестоимость, не суммой денег в кассе или на расчетном счете, а моментом демонстрации в учете хозяйственной операции приносящей прибыль, выбором варианта оценки расходов предприятия, ибо его доходы всегда очевидны - это сумма полученной выручки, а вот расходы всегда сомнительны, так как определяются методологией бухгалтерского учета и конкретными способами его ведения»29
При разработке учетной политики предприятия необходимо определить финансовую стратегию, финансовую цель предприятия. Таких целей в принципе может быть две:
Демонстрация максимально возможной прибыли;
Минимизация налоговых платежей (за счет уменьшения суммы прибыли).
Завышение прибыли выгодно предприятию в случае привлечения долговременных инвестиций, размещения ценных бумаг, эмиссии акций. Однако в условиях неразвитости российского рынка корпоративных ценных бумаг и неготовности населения вкладывать деньги (из-за их отсутствия) эти мотивы завышения прибыли не работают. Нестабильность и неопределенность нашей экономики представляют большой риск для долгосрочных инвестиций. Основную массу кредитов представляют краткосрочные кредиты, поэтому инвесторов интересует не столько прибыльность, сколько денежные потоки «живых денег» и ликвидность имущественных гарантий предприятий по возврату кредитов.
В увеличении прибыли должны быть заинтересованы собственники предприятий или их акционеры. Но в реальной жизни это не так. Подавляющее количество товариществ и акционерных обществ не выплачивает дивиденды учредителям и акционерам или выплачивает их в минимальных размерах. Дело в том, что поскольку распределение прибыли связано с существенными налоговыми выплатами, предприятия изыскивают возможности иных форм предоставления материальных благ своим учредителям или акционерам. В этом случае величина прибыли не имеет значения.
По этой же причине у нас практически не применяется широко используемая на западе система стимулирования менеджмента от величины прибыли и «участие в прибылях» трудовых коллективов.
Обобщая вышеизложенное, можно сделать вывод о том, что неразвитость рыночных отношений в нашей стране приводит к тому, что подавляющее большинство предприятий не заинтересовано показывать свою прибыль, стремясь минимизировать свои налоговые отчисления.
Один и тот же факт хозяйственной деятельности в учете может быть представлен по-разному. Например, предприятие покупает партию товара стоимостью 100 тыс. руб. и продает ее в розницу за 130 тыс.руб. За время реализации этих товаров цены у поставщиков выросли и теперь эта партия товаров стоит 140 тыс. руб.и чтобы продолжить деятельность в том же объеме предприятию необходимо затратить уже 140 тыс. руб.
Если рассматривать прибыль как разницу между выручкой и затратами торгового предприятия, то эта операция прибыльная. Прибыль составила 30 тыс.руб. (130-100). Но если рассматривать прибыль как возможность продолжения деятельности и имеющихся перспективах расширения деятельности, то можно говорить об убыточности деятельности, которая составила 10 тыс.руб. (140-130).
Таким образом, различные подходы к оценке фактов хозяйственной деятельности могут приводить к различным результатам в одних случаях к прибыли, в других - к убыткам. Применяя, в рамках установленных нормативными актами, различную методологию учета предприятие может выбирать наиболее выгодный для себя способ учета, позволяющий либо снизить налоговые платежи, либо сделать предприятие более привлекательным для инвесторов или владельцев (учредителей, акционеров).
Множество существующих в теории и практике вариантов учета хозяйственной деятельности предприятия ограничивается предписаниями действующих нормативных актов.
Действующая система нормативных актов регулирования бухгалтерского учета предусматривает одновариантные (однозначные) и многовариантные предписания методов осуществления учета.
Примером одновариантного способа может служить операция оприходования на склад готовой продукции. Согласно Инструкции по применению Плана счетов бухгалтерского учета, делается запись:
Д-т сч.40 «Готовая продукция»,
К-т сч.20 «Основное производство».
В данном случае План счетов других вариантов не предусматривает.
Примером многовариантного предписания может служить пункт 48 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденного приказом Минфина Российской Федерации 29.07.98 г. № 34н, предусматривающий возможность выбора одного из четырех способов списания на затраты стоимости основных средств (начисления их амортизации). Выбор одного из них изменяет суммы амортизации, включаемые в затраты, и, следовательно позволяет манипулировать прибылью.
В ряде случаев нормативные документы вообще не содержат конкретных предписаний относительно правил учета каких-либо фактов хозяйственной деятельности. В пункте 8 Положения по бухгалтерскому учету «Учетная политика организации», утвержденного приказом Минфина Российской Федерации от 09.12.98 г. № 60н, оговорено, что если по конкретному вопросу в нормативных документах не установлены способы ведения бухгалтерского учета, организация самостоятельно разрабатывает соответствующий способ, исходя из действующих положений по бухгалтерскому учету.
Нормативные документы по бухгалтерскому учету могут не учитывать специфику деятельности предприятия, не отвечать интересам пользователей бухгалтерской отчетности, не отражать в достаточной степени юридического или экономического содержания учитываемых фактов хозяйственной деятельности, затруднять анализ бухгалтерской отчетности и т.д. В такой ситуации предприятие может использовать возможности, предоставленные пунктом 4 статьи 13 Закона Российской Федерации «О бухгалтерском учете» в соответствии с которым в случаях, когда установленные правила учета не позволяют достоверно отразить имущественное состояние и финансовые результаты деятельности организации, последняя может не применять соответствующие предписания, раскрывая факты таких «отступлений» и обосновывая их в пояснительной записке к бухгалтерской отчетности.
Выбор одного из предлагаемых нормативными документами вариантов методики учета конкретных операций, самостоятельная разработка способов ведения учета и обоснование отступлений от предписаний нормативных документов составляют содержание учетной политики предприятия.
Разработанная на предприятии учетная политика оформляется специальным внутренним документом – приказом об учетной политике.
Основы формирования (выбора и обоснования) и раскрытия (предания гласности) учетной политики организаций, являющихся юридическими лицами по законодательству Российской Федерации (за исключением кредитных организаций) содержит Положение по бухгалтерскому учету «Учетная политика организации», утвержденное приказом Минфина Российской Федерации от 09.12.98 г. № 60н.
Организации, руководствуясь нормативными актами органов регулирующих бухгалтерский учет, должны самостоятельно формировать свою учетную политику, исходя из своей структуры, отрасли и других особенностей деятельности.
Согласно с пунктом 5 указанного выше Положения, учетная политика организации формируется главным бухгалтером. При этом, согласно пункту 2 статьи 7 Закона Российской Федерации от 21.11.96 г. № 129-ФЗ «О бухгалтерском учете», главный бухгалтер, подчиняясь непосредственно руководителю организации, несет ответственность за формирование учетной политики.
Согласно пункту 3 статьи 6 Закона Российской Федерации от 21.11.96 г.№ 129-ФЗ «О бухгалтерском учете», лицо, ответственное за организацию и состояние бухгалтерского учета на предприятии, а таковым в соответствии с пунктом 1 статьи 6 указанного Закона выступает руководитель организации, своим приказом или распоряжением утверждает учетную политику. Таким образом, Закон возлагает на руководителя предприятия ответственность за содержание учетной политики, именно подпись руководителя делает приказ об учетной политике руководством к действию. С этого момента приказ об учетной политике становится «бухгалтерским уставом предприятия».
3.4. Влияние налогов на формирование чистой прибыли
На формирование чистой прибыли непосредственно влияет величина налога на прибыль. Чем больше налог, тем меньше прибыли остается у предприятия.
В настоящее время величина налога на прибыль составляет 24%. Организации платят налог на прибыль в разные бюджеты:
в федеральный бюджет - 7,5 процента;
в региональный бюджет - 14,5 процента;
в местный бюджет - 2 процента.
Кроме налога на прибыль на чистую прибыль влияют и другие налоги и отчисления. В первую очередь это единый социальный налог (ЕСН), начисляемый на заработную плату работников предприятия и включаемый в себестоимость продукции. В настоящее время величина ЕСН составляет 35,6% от начисленной заработной платы предприятия. Правительство в рамках проведения налоговой реформы планирует с 2005 года понизить ставку ЕСН до 28%. Снижение величины ставки ЕСН с 35,6% до 28% снизит затраты предприятия и соответственно увеличится чистая прибыль.
3.5. Планирование прибыли
Важнейшая роль прибыли определят необходимость правильного ее исчисления и планирования.
Планируется прибыль раздельно по видам:
- от реализации товарной продукции:
- от реализации прочей продукции и услуг нетоварного характера;
- от реализации основных фондов и другого имущества;
- от внереализационных доходов и расходов.
Основными способами планирования прибыли от реализации товарной продукции являются метод прямого счета и аналитический.
Метод прямого счета наиболее распространен на предприятиях в современных условиях хозяйствования. Он применяется, как правило, при небольшом ассортименте выпускаемой продукции. Сущность его заключается в том, что прибыль исчисляется как разница между выручкой от реализации продукции в соответствующих ценах и полной ее себестоимостью за вычетом НДС и акцизов.
Расчету прибыли предшествует определение выпуска сравнимой и несравнимой товарной продукции в планируемом году по полной себестоимости в ценах отчетного года, а также остатков готовой продукции на складе и товаров отгруженных на начало и конец планируемого года.
Аналитический метод применяется при большом ассортименте выпускаемой продукции, а также как дополнение к прямому методу в целях его проверки и контроля. При аналитическом методе прибыль определяется не по каждому виду выпускаемой в планируемом году продукции, а по всей сравнимой продукции в целом. Прибыль по несравнимой продукции определяется отдельно.
Прибыль в отчетном периоде принимается в соответствии с уровнем цен, действовавших к концу года. Поэтому если в течение истекшего года имели место изменения цен или ставок налога на добавленную стоимость и акцизов, повлиявшие на сумму прибыли, они учитываются при определении ожидаемой прибыли за весь отчетный период независимо от времени изменений.
Кроме изложенных выше методов планирования прибыли существует так называемый метод совмещенного расчета. В этом случае применяются элементы первого и второго способов. Так, стоимость товарной продукции в ценах планируемого года и по себестоимости отчетного года определяется методом прямого счета, а воздействие на плановую прибыль таких факторов, как изменение себестоимости, повышение качества, изменение ассортимента, цен и другие, выявляется с помощью аналитического метода.
Расчет плановой прибыли должен быть экономически обоснованным, что позволит осуществлять своевременное и полное финансирование инвестиций, прироста собственных оборотных средств, соответствующих выплат рабочим и служащим, а также своевременные расчеты с бюджетом, банками и поставщиками.
3.6. Взаимосвязь выручки, расходов и прибыли от реализации
продукции
Формирование и использование прибыли – основа предпринимательской деятельности и ее конечный результат. Сравнение массы прибыли с затратами характеризуют эффективность работы предприятия. Одним из самых доступных методов управления предпринимательской деятельностью является операционный анализ, осуществляемый по схеме: издержки – объем продаж – прибыль. В зарубежной практике он называется: CVP-анализ (Cost – затраты, Value – объем, Profit – прибыль).
Данный метод позволяет выявить зависимость финансового результата производственно-коммерческой деятельности от изменения издержек, цен, объема производства и сбыта продукции. В отличие от внешнего финансового анализа (по данным публичной бухгалтерской отчетности) результаты операционного (внутреннего) анализа составляют коммерческую тайну предприятия.
С помощью операционного анализа можно решить широкий спектр управленческих задач:
Оценить прибыльность производственно-торговой деятельности;
Прогнозировать рентабельность предприятия на основе показателя «Запас финансовой прочности»;
Оценить предпринимательский риск;
Выбрать оптимального пути выхода из кризисного состояния;
Оценить результаты начального периода функционирования новой фирмы или прибыльности инвестиций, осуществляемых для расширения основного капитала;
Разработать наиболее выгодную для предприятия ассортиментную политику в сфере производства и реализации товаров.
Ключевыми элементами операционного анализа выступают пороговые значения показателей деятельности предприятия: критический объем производства и реализации товаров, порог рентабельности и запас финансовой прочности. На практике они тесно связаны с понятием «маржинальный доход», означающим результат от реализации продукции после возмещения переменных расходов (ПР). Схема расчета маржинального дохода в сфере производства приведена на рис. 3.5.
|
Формирование финансового результата |
|
|
|
Выручка от реализации продукции (без косвенных налогов) |
|
|
| (-) Переменные расходы (ПР) |
|
|
| (=) Маржинальный доход (МД) |
|
|
|
(-) Постоянные (относительно стабильные) расходы (СР) |
|
|
|
(=) Финансовый результат (прибыль или убыток) |

Рис.3.5. Схема расчета маржинального дохода в сфере производства
В финансовом менеджменте операционный анализ тесно связан с понятием производственного (операционного) рычага, расчет которого базируется на определении силы воздействия производственного рычага (СВПР).
СВПР = Маржинальный доход.
Прибыль
СВПР показывает, во сколько раз маржинальный доход превышает прибыль. Чем выше СВПР, тем больше предпринимательский риск, связанный с данным предприятием.
На практике встречаются следующие случаи:
МД = 0. В данном случае выручка от реализации покрывает только переменные расходы, т.е. предприятие работает с убытком в размере постоянных издержек.
0 < МД < постоянных издержек, если выручка от продажи товаров покрывает переменные и часть постоянных.
МД = постоянным издержкам, если выручка от реализации достаточна, чтобы возместить все издержки (переменные и постоянные). При этом прибыль равна нулю.
МД > постоянных издержек, если деятельность предприятия прибыльна. Из выручки от продаж покрываются не только все издержки, но и образуется прибыль (прибыль больше нуля).
Эффект производственного рычага проявляется в том, что любое изменение выручки от реализации товаров приводит к еще более интенсивному колебанию финансового результата (прибыли или убытка).
Действие данного эффекта связано с неодинаковым влиянием переменных и постоянных издержек на конечный финансовый результат при изменении объема производства (продаж или делового оборота). Если порог рентабельности пройден, то доля постоянных издержек в суммарных расходах снижается и СВПР падает. Наоборот, повышение удельного веса постоянных издержек усиливает действие производственного рычага.
Порог рентабельности или точка безубыточности предприятия определяется по формуле:
Порог рентабельности = Постоянные издержки (СР) / Коэффициент
маржинального дохода.
Коэффициент маржинального дохода (Кмд) показывает его удельный вес в выручке от реализации (в деловом обороте) предприятия.
Кмд = Маржинальный доход / Выручка от реализации товаров.
Этот коэффициент выражается в долях единицы либо в процентах. Например, если предприятие А имеет возможность увеличить объем реализации продукции на 10%, то денежная выручка также возрастет на 10%. Прибыль в таких условиях с учетом действия эффекта производственного рычага (ЭПР = 2) увеличится на 20% (10% х 2).
Рассчитаем точку безубыточности для ЗАО «Лето». Исходные данные для расчетов приведены в табл. 3.20.
Таблица 3.20
Исходные данные для определения точки безубыточности (тыс. руб.)
Наименование |
Факт 2003 г. |
| 1. Выручка от продажи | 349084 |
| 2. Себестоимость проданных товаров, работ, услуг | 346100 |
| в том числе: | |
| 2.1. Переменные затраты (сырье, материалы, запчасти, зарплата производственных рабочих с начислениями и др.) | 310784 |
| 2.2. Накладные (постоянные) затраты (амортизация, коммунальные услуги, электроэнергия, заработная плата и управленческого персонала, начисления на заработную плату, реклама, прочие затраты) |
35316 |
| 3. Прибыль от продаж | 2984 |
Все расчеты по определению точки безубыточности произведены в табл. 3.21.
Таблица 3.21
Расчет точки безубыточности ЗАО «Лето»
|
Наименование |
Сумма, тыс. руб. |
| 1 | 2 |
| 1. Выручка от реализации продукции (В) | 349084 |
| 2. (-) Переменные издержки (ПР) | 310784 |
| 3. (=) Маржинальный доход (МД) | 38300 |
| 4. (-) Постоянные издержки (СР) | 35316 |
| 5. (=) Прибыль (П) | 2984 |
|
6. Сила воздействия производственного рычага (СВПР) МД = 38300 = 12,83 П 2984 |
|
|
7. Коэффициент маржинального дохода Кмд = МД = 38300 = 0,1097 В 349084 |
|
|
8. Порог рентабельности (выручка обеспечивающая безубыточную работу предприятия) Порог рентабельности = == СР Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |