Розробка заходів щодо врегулювання відносин власності на майно
Кожен співвласник відповідно до своєї частки має право на доходи від спільного майна, відповідає за зобов'язання, пов'язані з цим майном (ст.113 ЦК України). У випадку загибелі або пошкодження частини майна жоден із співвласників не втрачає права спільної власності, оскільки відбувається відповідне зменшення часток усіх співвласників. Кожен із співвласників має право здійснити відчуження своєї частки іншій особі, але при її продажі співвласники мають право привілейованої купівлі цієї частки за ціною її продажу.
Практика показала, що недостатньо лише знайти власника, необхідно сформувати господаря нового типу, який би мав підприємницькі здібності, володів відповідними знаннями, був здатний організувати ефективне виробництво і примножити залучену власність селян.
На здійснення всіх цих перетворень спрямований грудневий 1999 р. Указ Президента України "Про невідкладні заходи щодо прискорення реформування аграрного сектора економіки". Він створив адміністративно-правові умови для перетворення існуючих КСП у такі виробничі формування, які будуть життєздатними в ринковому середовищі, забезпечать збереження виробничого потенціалу та відповідний рівень існування сільського населення. Указом передбачено забезпечення всім членам колективних сільськогосподарських підприємств права вільного виходу з цих підприємств із земельними частками (паями) і майновими паями та створенням на їхній основі приватних підприємств, селянських (фермерських) господарств, господарських товариств, сільськогосподарських кооперативів, інших суб'єктів господарювання, заснованих на приватній власності. Це право гарантоване частиною другою ст. 14 Конституції України, не може бути обмежено рішенням загальних зборів членів колективних сільськогосподарських підприємств або будь-якими іншими рішеннями.
Впровадження обов'язкового укладання договорів оренди з виплатою орендної плати формуваннями, що користуються земельними ділянками та майном покликане забезпечити селянину відчуття власника. На це спрямована також підтримка розвитку особистих підсобних господарств громадян та селянських (фермерських) господарств. Розвиток нових форм господарських структур ринкового типу також має за мету формування ефективнішого мотиваційного механізму, поєднання інтересу селянина до праці з власністю на майно та землю.[31]
Через відсутність інформаційного та методичного забезпечення реформування частини КСП проведено не в повному обсязі й на неналежному рівні. Зокрема більшість КСП змінили свій юридичний статус, але майнові відносини не приведені у відповідність з організаційно-правовою формою, отже, в цих підприємствах майно колишніх членів КСП використовується без належних підстав. Тому закономірною була реакція держави і суспільства на незавершеність реформування й оформлення прав власності. На подолання цих недоліків спрямовано Указ Президента України "Про заходи щодо забезпечення захисту майнових прав селян у процесі реформування аграрного сектора економіки" від 29 січня 2001 р. № 62/2001 (додаток 1.2). У процесі виконання цього Указу необхідно не тільки оформити права власності колишніх членів КСП на частку майна пайового фонду реформованого підприємства, але й вирішити всі питання відносин власності між селянами і господарюючими суб'єктами. Аграрні перетворення мають бути спрямовані на збагачення селянина, а не на його зубожіння. Тому неприпустимі дії, внаслідок яких селянин втрачає свою власність, яку він набув власною працею.
У підприємствах, де ще незавершене процес оформлення майнових прав членів КСП, має бути проведена велика і копітка робота, результатом якої стане формування майнового комплексу членів КСП, яким вони володітимуть спільно. Права власності кожного з колишніх членів КСП на частку в спільному майні будуть засвідчені свідоцтвом про право власності на пай, а також визначені умови платного користування цим майном новоствореними агро формуваннями і документальне оформлення цих відносин.[31]
Врегулювання майнових відносин стосується майже всіх сільськогосподарських підприємств, оскільки зазначеним Указом Президента України передбачено, що власність членів КСП збільшується за рахунок майна, що призначалося, але не використано для погашення заборгованості зі сплати податків і зборів до бюджетів і державних цільових фондів, списаної відповідно до чинного законодавства. Крім того, впроваджується документальне посвідчення права власності на пай шляхом видачі свідоцтва загальнодержавного зразка.
У врегулюванні майнових відносин заінтересовані обидві сторони цього процесу: колишні члени КСП і підприємство. Члени КСП зацікавлені в одержанні майна в натурі, або в оформленні права власності на нього, що дасть їм змогу на законних підставах володіти, користуватись і розпоряджатися майном за власним бажанням, а юридичній особі - правонаступнику КСП - важливо визначитися із правовим статусом майна, яке залишилося у його користуванні, відокремити майно підприємства від майна пайовиків і правильно оформити умови використання майна пайовиків.
Першим етапом вирішення майнових питань є скликання загальних зборів колишніх членів реорганізованого колективного сільськогосподарського підприємства, які є співвласниками його майна. Метою проведення зборів є організація процесу врегулювання майнових відносин між користувачами майна реорганізованого КСП та співвласниками, оформлення майна пайового фонду у спільну часткову власність. З метою надання правової допомоги розроблені Рекомендації щодо проведення загальних зборів колишніх членів реорганізованого колективного сільськогосподарського підприємства, які затвердженні наказом Міністерства аграрної політики України від 7 лютого 2001р. № 16 (додаток 1.3).
Збори співвласників створюють Комісію з організації вирішення майнових питань шляхом обрання до складу осіб, які були членами комісії з реструктуризації, створеної в КСП або обирають нових членів Комісії. Але в будь-якому випадку доцільним є включення до складу Комісії представника сільської ради та державної адміністрації. Організаційний аспект створення і діяльності Комісії регулює Типове положення про комісію з організації вирішення майнових питань, що виникають у процесі реформування аграрного сектора економіки (додаток 1.4), затверджене постановою Кабінету Міністрів України від 28 лютого 2001 р. №177 "Про врегулювання питань щодо забезпечення захисту майнових прав селян у процесі реформування аграрного сектора економіки".
Комісія підзвітна у своїй діяльності зборам співвласників, які й визначають кількісний та персональний її склад. Члени Комісії зі свого складу обирають голову, заступника голови та секретаря. Відповідно до Типового положення голова Комісії координує її діяльність, а саме: організовує роботу Комісії, призначає дату проведення засідання, несе відповідальність за виконання завдань, передбачених нормативно-правовими матеріалами. Засідання Комісії можуть проводитися при їх необхідності за письмовою пропозицією однієї п'ятої її складу. Дату засідання Комісії призначає її голова у строк, що не перевищує трьох днів з дати одержання письмової пропозиції.
Перед тим, як розпочати врегулювання майнових відносин, Комісія повинна: зібрати і проаналізувати наявну документацію щодо КСП і його реформування та скласти план дій із зазначенням етапів і термінів виконання робіт.
З цією метою Комісія проводить аналіз документального оформлення реорганізації КСП, керуючись у своїй роботі Порядком оформлення правонаступництва за зобов'язаннями реорганізованих колективних сільськогосподарських підприємств, затвердженим наказом Міністерства аграрної політики України від 14 березня 2001 р. № 63 і зареєстрованим у Міністерстві юстиції України 4 квітня 2001 р. за № 306/5497 та Порядком розподілу та використання майна реорганізованих колективних сільськогосподарських підприємств затвердженим наказом Міністерства аграрної політики України від 14 березня 2001 р. № 62 і зареєстрованим у Міністерстві юстиції України 4 квітня 2001 р. за № 305/5496. 0собливу увагу слід приділити перевірці правильності проведення реорганізації КСП виходячи з того, що основними умовами реорганізації є:
• прийняття вищим органом управління КСП рішення про реорганізацію;
• інвентаризація та паювання майна, визначення розміру паю кожного з членів КСП;
• створення юридичних осіб - правонаступників, до яких перейшли права та обов'язки реорганізованого КСП;
визначення обсягів майнових прав та обов'язків КСП, що підлягають передачі кожному з правонаступників у межах визначених для них обсягів правонаступництва.
У процесі врегулювання майнових відносин у підприємстві на основі розробленого Комісією плану дій мають бути проведені роботи з:
1. Уточнення складу і вартості пайових фондів майна реорганізованого колективного сільськогосподарського підприємства на дату реорганізації. Ці роботи проводяться відповідно до вимог Методики уточнення складу і вартості пайових фондів майна членів колективних сільськогосподарських підприємств, у тому числі реорганізованих, затвердженої постановою Кабінету Міністрів України від 28 лютого 2001 р. №177 "Про врегулювання питань щодо забезпечення захисту майнових прав селян у процесі реформування аграрного сектора економіки”.
2. Визначення розмірів паїв колишніх членів колективних сільськогосподарських підприємств, що не були ними одержані в натурі, грішми або цінними паперами при припиненні членства, а також встановлення осіб, які є їх власниками. Зазначені роботи слід проводити відповідно до Порядку визначення розмірів майнових паїв членів колективних сільськогосподарських підприємств та їх документального посвідчення затвердженого постановою Кабінету Міністрів України від 28 лютого 2001 р. №177 "Про врегулювання питань щодо забезпечення захисту майнових прав селян у процесі реформування аграрного сектора економіки". Крім того, в розвиток цього питання розроблені Методика обчислення розмірів індивідуальних майнових паїв членів колективних сільськогосподарських підприємств, у тому числі реорганізованих, яка затверджена наказом Міністерства аграрної політики України від 29 березня 2001 р. № 85 та Рекомендації щодо обчислення трудових внесків членів колективних сільськогосподарських підприємств, у тому числі реорганізованих, які затверджені наказом Міністерства аграрної політики України від 29 березня 2001 р. № 86.
3. Впровадження документального посвідчення права власності на паї шляхом видачі свідоцтв про право власності на пай члена колективного сільськогосподарського підприємства.
4. Виділення групі осіб (окремим особам), які є власниками паїв, окремих індивідуально визначених об'єктів зі складу майна реорганізованих колективних сільськогосподарських підприємств, яке входить до складу пайового фонду підприємств, передача у власність співвласникам майна на підставі договорів про спільне володіння, користування та розпорядження майном, посвідчення та реєстрація цих договорів проводиться відповідно до Рекомендацій щодо передачі майна пайового фонду реорганізованого колективного сільськогосподарського підприємства у спільну часткову власність та організації управління таким майном, які затверджені наказом Міністерства аграрної політики України від 6 квітня 2001 р. № 96.
Після визначення переліку майна, що має бути розподілене в натурі між громадянами, співвласники мають вирішити, у якій формі вони бажають одержати майно - в індивідуальну власність і господарювати самостійно (наприклад, для створення фермерського господарства або для заснування приватного підприємства) чи у спільну часткову власність (разом з іншими співвласниками, які вирішили передати одержане майно в оренду або за іншими договорами). Загальний порядок оформлення передачі майна відображено на рис. 1.1.
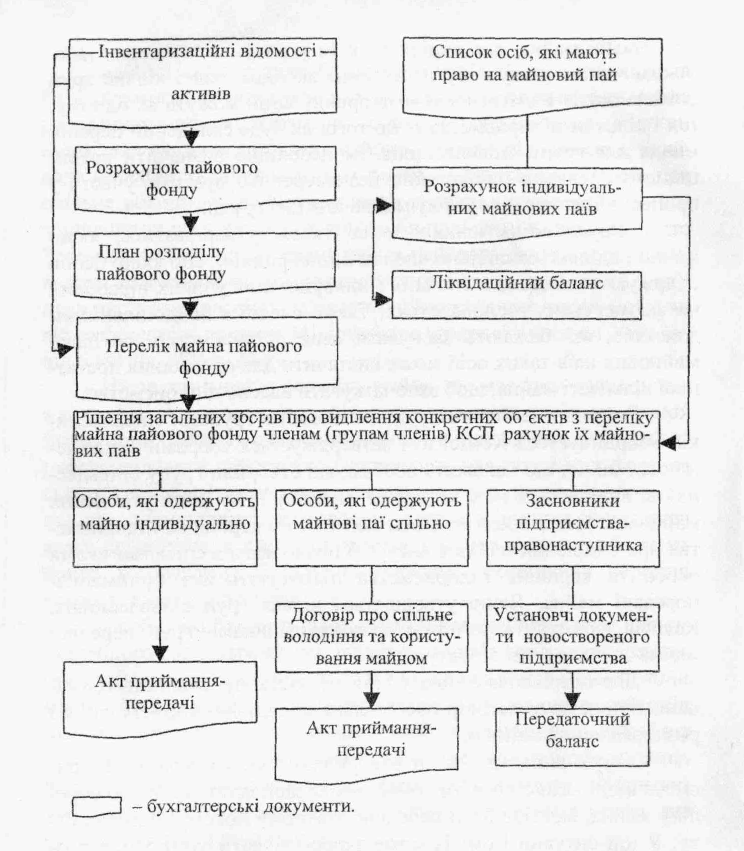
Рис. 1.1 Блок-схема документального оформлення операції з руху власного капіталу при врегулюванні майнових питань.
1.3 Методичні підходи до організації врегулювання майнових питань в КСП, у тому числі реорганізованих
1.3.1 Методика визначення індивідуального трудового внеску
Відповідно до чинного законодавства розмір індивідуального пайового фонду членів КСП залежить від їх трудового внеску. Трудовий внесок визначається розміром оплати праці напрацьованої Співвласником за обумовлений календарний період в основному за 50 і більше років.
Проведення розрахунків за цією методикою передбачає:
Впровадження інформаційного забезпечення процесу розрахунків трудових внесків;
Визначення середньорічної оплати праці працівників Підприємства за період з 1966 по 1990 роки;
Визначення коефіцієнтів коригування оплати праці за 1956-1965 роки;
Визначення коефіцієнтів коригування оплати праці за 1966-1990 роки;
Визначення коефіцієнтів коригування оплати праці за 1991-1999 роки;
Визначення індивідуальних трудових внесків за встановлений календарний період їх обрахування.
1.3.1.1 Впровадження інформаційного забезпечення процесу розрахунку трудових внесків.
Для забезпечення розрахунку трудових внесків збирається, на основі використання архівних даних, інформація про розмір оплати праці всіх Співвласників за встановлений календарний період..
Джерелом інформації про оплату праці Співвласників є річні звіти, розрахунково-платіжні відомості або “Книга обліку трудового стажу і заробітку колгоспників”, а також дані трудових книжок та рішень правлінь та загальних зборів.
При довгому періоді обрахунку трудового внеску оплата праці за весь період її обрахування підлягає коригуванню – відповідно до змін економічних умов господарювання. Для цього дані про оплату праці Співвласників розбиваються на три періоди: 1956-1965 роки, 1966-1990 роки та період з 1991 по 1999 рік включно.
1.3.1.2 Визначення середньорічної оплати праці одного працюючого за період з 1966 по 1990 роки.
Розрахунковою основою визначення трудового внеску по всім трьом періодам є середньорічна оплата праці за період з 1966 по 1990 роки, яка розраховується за формулою:
Ос=Фс/Пс,
де Ос – середньорічна оплата праці одного працюючого за період з 1966 по 1990 роки, руб./чол.;
Фс – середньорічний фонд оплати праці працівників Підприємства за період з 1966 по 1990 рік, руб.;
Пс – середньорічна кількість робітників Підприємства, що працювали в період з 1966 по 1990 рік, чол.
Таким чином, щоб визначити середньорічну оплату праці працівників Підприємства за період з 1966 по 1990 роки необхідно:
1. Визначити середньорічний фонд оплати праці за період з 1966 по 1990 роки, який розраховується за формулою
Фс ,
де Фі – фактичний фонд оплати праці за відповідний рік згідно річного звіту, ум. грош. од.;
і –1966 рік, перший рік та наступні роки в першому періоді обрахування середньорічного фонду оплати праці працівників Підприємства;
п – кількість років в періоді з 1966 по 1990 рік, останнього року в першому періоді обрахування оплати праці працівників Підприємства.
2. Визначити середньорічну кількість працівників Підприємства, що працювали в період з 1966 по 1990 рік, яка розраховується за формулою:
Пс= ,
де Пі – середньорічна кількість працівників Підприємства, що працювали у відповідному році згідно річного звіту.
Розмір середньорічної оплати праці працівників Підприємства розраховується в таблиці.
1.3.1.3 Визначення коефіцієнтів переведення трудоднів у грошовий еквівалент.
Упродовж 1950-1965 років, першого періоду нарахування трудових внесків, оплата праці здійснювалась натурою. Її розмір залежав від кількості фактично відпрацьованих трудоднів, які враховували різний рівень кваліфікації та продуктивності праці. Для розрахунку індивідуальних трудових внесків за цей період необхідно трудодні перевести в грошовий еквівалент трудових внесків, тобто в умовні грошові одиниці.

де ТД i - кількість трудоднів, відпрацьованих одним працівником у відповідному році в період з 1950 по 1965 роки;
де К го – коефіцієнт переведення трудоднів в умовні одиниці, який дорівнює ум. грош. од. дані розрахунку грошового еквіваленту трудоднів
1.3.1.4 Визначення коефіцієнтів коригування оплати праці за 1966-1990 роки.
Другий період коригування охоплює 1966-1990 роки, коли оплата праці після трудоднів, до 1965 року, здійснювалась грошима. Цей період є досить тривалим з нестабільними економічними умовами господарювання. Зокрема, на господарство впливали і економічні чинники – інфляційні процеси в країні. Тому, всі дані з оплати праці, які використовуються для підрахунку індивідуальних трудових внесків за цей період повинні бути скориговані.
Коефіцієнт коригування оплати праці за відповідний рік другого періоду коригування розраховується за формулою:
 ,
і=(1966;n),
де Кі – коефіцієнт коригування оплати праці за відповідний рік, грн./руб.;
Оі – середньорічна оплата праці одного працюючого за відповідний рік другого періоду, яка визначається на підставі даних річного звіту, руб./чол.
Дані розрахунку коефіцієнтів коригування оплати праці за 1966 – 1990 роки наводяться в таблиці.
1.3.1.5 Визначення коефіцієнтів коригування оплати праці за 1991-1999 роки.
Третій період коригування оплати праці Співвласників охоплює час з 1991 року по 1999 рік включно, він характеризується гіперінфляцією і швидкою зміною економічних умов. Тому всі дані з оплати праці за цей період, що використовуються для розрахунку індивідуального трудового внеску, повинні бути скориговані. Щоб привести заробітки Співвласників до єдиної бази створення, за базу для розрахунку використовується середньорічна оплата праці Співвласника за1991-1999 роки, яка визначається згідно пункту 1.3.3. цього Положення.
Коефіцієнти коригування оплати праці за відповідний рік в періоді з 1991 по 1999 роки розраховується за формулою:
Кj= Ос/Оj,
де Кj – коефіцієнт коригування оплати праці за відповідний рік, грн./грош.од.;
Oj – середньорічна оплата праці одного Співвласника за відповідний рік першого періоду, яка визначається на підставі даних річного звіту, грош. од;;
j – 1991 рік, перший рік та наступні роки в першому періоді обрахування середньорічної оплати праці згідно пункту 1.3.1.1.
Розраховані коефіцієнти коригування оплати праці за відповідний рік першого періоду коригування наводяться в таблиці.
1.3.1.6 Визначення індивідуальних трудових внесків за встановлений календарний період їх обрахування.
Для розрахунку розміру трудового внеску кожного Співвласника необхідно щорічну суму їх умовної оплати праці за кожен рік роботи Співвласника скоригувати на відповідний річний коефіцієнт, що визначається в розділі 1.3.1.2 та в таблицях.
Дані розрахунку індивідуальних трудових внесків за перший період нарахування оплати праці наводяться у відповідних таблицях на підставі чого робиться підсумковий розрахунок індивідуальних трудових внесків за весь календарний період нарахування з 1956 по 1999 роки.
1.3.2 Методика обчислення розміру індивідуального майнового паю.
1.3.2.1. На підставі підсумкового розрахунку індивідуальних трудових внесків визначається загальний обсяг трудових внесків всіх Співвласників.
1.3.2.2 Визначений загальний обсяг трудового внеску – умовної оплати праці всіх Співвласників дозволяє розраховувати норматив нарахування паю.
Норматив нарахування паю розраховується за формулою:
Н = Пф/ОПум
де Н - норматив нарахування паю, грн/грн;
Пр – уточнений пайовий фонд майна Співвласників
ОПум – умовна оплата праці.
1.3.2.3. Після визначення нормативу нарахування пайового фонду проводиться обчислення розміру індивідуального майнового паю кожного Співвласника за календарний період обрахування за формулою:
Пмі = НЗскор
де Пмі – розмір індивідуального майнового паю кожного Співвласника, грн.
РОЗДІЛ 2
ОЦІНКА СТАНУ ВРЕГУЛЮВАННЯ ВІДНОСИН ВЛАСНОСТІ НА МАЙНО В СТОВ “АГРОФІРМА “ДРУЖБА”, ПІДПРИЄМСТВІ ПРАВОНАСТУПНИКУ КСП “ДРУЖБА”
2.1 Природно-економічна характеристика
СТОВ “Агрофірма “Дружба” Приазовського району Запорізької області розташовано в селах Ганнівка і Прудентово, що знаходяться в 40 км від районного центру смт Приазовське та в 125 км від обласного центру м. Запоріжжя.
СТОВ “Агрофірма “Дружба” зареєстровано за адресою:
72415, вул. Леніна, 54, с. Ганнівка,
Приазовський район, Запорізька обл.
Особливість кліматичних умов зони сухого Степу України – недостатня кількість опадів. Основні кліматичні показники:
середньорічна температура повітря – плюс 10,2 °С
середня тривалість вегетаційного періоду – 190 – 200 днів
середня температура повітря в 13.00 за липень – 28 °С
річний максимум температури – 40 °С
середній з абсолютних річних мінімумів температури – мінус 20 °С
абсолютний мінімум – мінус 33 °С
середньорічна кількість опадів – 465 мм
з них при температурі вище 10 °С – 250 мм
сніговий покрив – нестійкий, промерзання ґрунту – 29 см
найбільша ерозійна небезпека – в березні-квітні (східний вітер 20 м/с)
Рельєф господарства – рівнинний.
Найбільш поширені ґрунти – чорноземи південні.
Усі землі, що належать господарству та знаходяться у нього в користуванні, складають його земельний фонд. Він розділяється на сільськогосподарські та несільськогосподарські угіддя.
Сільськогосподарські угіддя – ділянки землі, які постійно викоритовуються для сільськогосподарських цілей (рілля, багаторічні насадження, перелоги, пасовища, сінокоси).
Рілля – ділянки землі, які щорічно використовуються для вирощування сільськогосподарських культур.
Сінокоси – землі, які спеціально використовуються для одержання сіна, сінажу, зеленої трави, трав’яного борошна та інших сухих обезводнених кормів.
Пасовища – ділянки землі, покриті травою, призначені для випасу тварин.
Несільськогосподарські угіддя – ділянки, які в даний момент не можуть бути використані для виробництва сільськогосподарської продукції.
Структура сільськогосподарських угідь СТОВ “Агрофірма “Дружба” в 1999 – 2003 рр. наведена в таблиці 2.1.
Таблиця 2.1
Склад і структура сільськогосподарських угідь
СТОВ “Агрофірма “Дружба” в 1999 – 2003 рр.
| Угіддя | 1999 р. | 2000 р. | 2001 р. | 2002 р. | 2003 р. | 2003 р. в % до 1999 р. | |||||
| га | % | га | % | га | % | га | % | га | % | ||
| Сільсько-господарські угіддя | 6825 | 100 | 6825 | 100 | 6712 | 100 | 6657 | 100 | 6657 | 100 | 97,5 |
| із них рілля | 5986 | 87,7 | 5986 | 87,7 | 5886 | 87,7 | 5831 | 87,6 | 5831 | 87,6 | 97,4 |
| сінокоси | 267 | 3,9 | 267 | 3,9 | 267 | 4,0 | 267 | 4,0 | 267 | 4,0 | 100,0 |
| пасовища | 572 | 8,4 | 572 | 8,4 | 559 | 8,3 | 559 | 8,4 | 559 | 8,4 | 97,7 |
Площа сільськогосподарських угідь СТОВ “Агрофірма “Дружба” в 2003 р. склала 6657 га, що на 2,5 % менше, ніж в 1999 р. Найбільшу частку в структурі сільськогосподарських угідь має рілля (87,6...87,7 %). Її площа також зменшилася в порівнянні з 1999 р. (на 2,6 %). Незмінною залишалась площа сінокосів (267 га). Площа пасовищ в 2001 р. зменшилась з 572 до 559 га і з тих пір залишається на тому ж рівні. Багаторічні насадження в господарстві відсутні.
Структура сільськогосподарських угідь СТОВ “Агрофірма “Дружба” в 2003 р. представлена на Рисунку 2.1
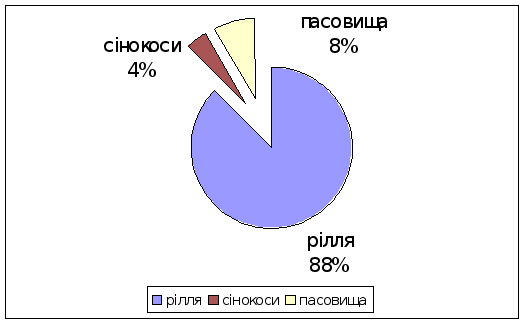
Рисунок 2.1 - Структура сільськогосподарських угідь СТОВ “Агрофірма “Дружба” в 2003 р.
Основні фонди – це матеріально-речові цінності, які діють в незмінній натуральній формі протягом тривалого часу і втрачають свою вартість по частинам. Серед них виділяють основні виробничі фонди – засоби виробництва, які протягом тривалого часу беруть участь у процесі виробництва, зберігають натурально-речову форму і частинами переносять свою вартість на готовий продукт.
Рівень оснащеності господарства основними фондами характеризують показники:
фондозабезпеченість – вартість основних виробничих фондів сільськогосподарського призначення, що припадає на 100 га сільськогосподарських угідь
фондоозброєність праці - вартість основних виробничих фондів сільськогосподарського призначення з розрахунку на одного середньорічного працівника.
Економічна ефективність використання основних фондів характеризується показниками:
фондовіддача – вартість валової продукції з розрахунку на 1 грн. основних виробничих фондів сільськогосподарського призначення
фондомісткість – показник, зворотний фондовіддачі
норма прибутку – процентне відношення прибутку до суми основних виробничих фондів сільськогосподарського призначення та оборотних засобів.
Аналізуючи Таблицю 2.2, можна побачити, що в СТОВ “Агрофірма “Дружба” в 2003 році в порівнянні з 1999 роком вартість основних виробничих фондів сільськогосподарського призначення зросла на 10,02 %, в той час, як фондозабезпеченість господарства зросла на 12,80 %. Зростання фондозабезпеченості пов’язано більшою мірою зі збільшенням вартості основних виробничих фондів сільськогосподарського призначення при невеликому зменшенні площі сільськогосподарських угідь. Зростання фондоозброєності праці на 18,43 % викликано, як збільшенням вартості основних виробничих фондів сільськогосподарського призначення, так і зменшенням кількості працівників. Аналізуючи показники, наведені в таблиці 2.2, можна зробити висновок, що покращилася забезпеченість господарства основними засобами, але в той же час знизилась ефективність їх використання – фондовіддача знизилась на 27,12 % (фондомісткість відповідно зросла на 37,21 %). Зміна цих показників викликана зменшенням вартості валової продукції на 19,82 %. В 2003 році господарство отримало значні збитки (918 тис. грн.). Відповідно норма прибутку склала “мінус” 4,52 %.
Таблиця 2.2
Забезпеченість основними фондами та ефективність їх використання в СТОВ “Агрофірма “Дружба”
| Показник | 1999 р. | 2000 р. | 2001 р. | 2002 р. | 2003 р. | 2003 р. в % до 1999 р. |
| Основні виробничі фонди сільськогосподарського призначення, тис. грн. | 15234 | 17110,5 | 18084,8 | 18293,3 | 16760,3 | 110,02 |
| Вартість валової продукції, тис. грн. | 6813 | 6957 | 6098 | 5889 | 5463 | 80,18 |
| Прибуток, тис. грн. | -1437 | -1062 | 129 | 100 | -918 | - |
| Фондозабезпеченість господарства, тис. грн. / 100 га | 223,21 | 250,70 | 269,44 | 274,80 | 251,77 | 112,80 |
| Фондоозброєність праці, тис. грн. / чол. | 30,90 | 34,64 | 37,44 | 38,27 | 36,59 | 118,43 |
| Фондовіддача | 0,45 | 0,41 | 0,34 | 0,32 | 0,33 | 72,88 |
| Фондомісткість | 2,24 | 2,46 | 2,97 | 3,11 | 3,07 | 137,21 |
| Норма прибутку, % | -6,92 | -4,47 | 0,49 | 0,47 | -4,52 | - |
Оборотні засоби, на відміну від основних, функціонують тільки в одному виробничому циклі і повністю переносять свою вартість на готовий продукт. Вони можуть матеріально входити чи не входити в готовий продукт. Оборотні засоби розподіляються на виробничі оборотні фонди (сировина, матеріали) та фонди обігу (грошові кошти, готова продукція).
Основними показниками економічної ефективності використання оборотних засобів є:
коефіцієнт оборотності – відношення виручки від реалізації до середньорічної вартості оборотних засобів
тривалість обороту – відношення кількості днів аналізованого періоду (365) до коефіцієнта оборотності.
Таблиця 2.3
Забезпеченість і ефективність використання оборотних засобів
| Показник | 1999 р. | 2000 р. | 2001 р. | 2002 р. | 2003 р. | 2003 р. в % до 1999 р. |
| Оборотні засоби, тис. грн. | 5536 | 6628 | 8250 | 3017 | 3532 | 63,80 |
| Виручка від реалізації, тис. грн. | 3897 | 3444 | 3730 | 3958 | 3108 | 79,75 |
| Припадає оборотних засобів на 1 грн. основних, грн. | 0,27 | 0,29 | 0,34 | 0,12 | 0,16 | 57,99 |
| Коефіцієнт оборотності | 0,70 | 0,52 | 0,45 | 1,31 | 0,88 | 125,00 |
| Тривалість обороту, днів | 518,51 | 702,44 | 807,31 | 278,22 | 414,79 | 80,00 |
Вартість оборотних засобів в 2003 році знизилась на 36,2 % порівняно з 1999 роком, за той самий період виручка від реалізації зменшилась на 20,25 %, що говорить про підвищення ефективності використання оборотних засобів – коефіцієнт оборотності зріс на 25 %, а тривалість обороту оборотних засобів зменшилася на 20 % і склала 415 днів, тобто ефективність використання оборотних засобів в господарстві є порівняно низькою. Забезпеченість оборотними засобами значно знизилась в порівнянні з 1999 роком. В 2003 році на 1 грн. основних засобів припадало 16 коп. оборотних.
Важливим є також вивчення трудових ресурсів, персоналу господарства. Трудові ресурси – це частина населення, яка має необхідний фізичний розвиток, стан здоров’я, освіту, професійні знання та кваліфікацію для заняття суспільно-корисною працею (чоловіки 16-60 років, жінки 16-55 років, а також підлітки та особи пенсійного віку, які працюють). Персонал – це основний (штатний) склад працівників. Він поділяється на виробничий та зайнятий у невиробничих підрозділах. Його можна розподілити на робітників, керівників, спеціалістів, службовців тощо.
Таблиця 2.4
Забезпеченість господарства робочою силою і рівень її використання
| Показник | 1999 р. | 2000 р. | 2001 р. | 2002 р. | 2003 р. | 2003 р. в % до 1999 р. |
| Чисельність середньорічних працівників, чол. | 493 | 494 | 483 | 478 | 458 | 92,90 |
| Затрати праці, тис. люд.-год. | 503 | 520 | 496 | 431 | 334 | 66,40 |
| Відпрацьовано людино-годин на 1 середньорічного працівника | 1020,28 | 1052,63 | 1026,92 | 901,67 | 729,26 | 71,48 |
| Коефіцієнт використання річного фонду робочого часу | 0,50 | 0,52 | 0,51 | 0,44 | 0,36 | 71,48 |
| Припадає на 1 працівника: | ||||||
| сільськогосподарських угідь, га | 13,84 | 13,82 | 13,90 | 13,93 | 14,53 | 104,99 |
| ріллі, га | 12,14 | 12,12 | 12,19 | 12,20 | 12,73 | 104,85 |
З таблиці 2.4 бачимо, що чисельність середньорічних працівників СТОВ “Агрофірма “Дружба” за останні 5 років зменшилася з 493 до 458 чоловік (на 7,1 %). Затрати праці в господарстві (в людино-годинах) значно скоротилися (з 503 тис. люд.-год. в 1999 році до 334 тис. люд.-год. в 2003 році).
Кількість людино-годин, відпрацьованих одним середньорічним працівником, зменшилася на 28,52 %, що говорить про зменшення інтенсивності використання робочої сили. Про це ж говорить зменшення коефіцієнта використання річного фонду робочого часу (в 2003 році – 0,36).
Зменшення кількості працівників є причиною того, що зросла кількість сільськогосподарських угідь та ріллі, що припадає на 1 працівника (в 2003 році відповідно 14,53 і 12,73 га).
Спеціалізація сільськогосподарського підприємства полягає у виділенні головної галузі і створенні умов для її переважного розвитку. Вона характеризує виробничий напрямок і визначає галузеву структуру господарства. Найчастіше спеціалізацію господарства визначають за структурою товарної продукції (виручки від реалізації) в середньому за якийсь період. Галузь є основною, якщо займає в структурі товарної продукції 20 і більше відсотків. Додатково вказуються як розвинені ті галузі, продукція яких займає в структурі 15 – 20 %.
Визначимо спеціалізацію СТОВ “Агрофірма “Дружба” за допомогою таблиці 2.5.
Таблиця 2.5
Склад і структура товарної продукції СТОВ “Агрофірма “Дружба”
| Види продукції, галузі | Вартість товарної продукції, тис. грн. | Струк-тура, % | |||||
| 1999 р. | 2000 р. | 2001 р. | 2002 р. | 2003 р. | В серед-ньому | ||
| Зерно | 391 | 467 | 511 | 567 | 663 | 519,8 | 14,33 |
| Соняшник | 264 | 403 | 541 | 693 | 778 | 535,8 | 14,77 |
| Інша продукція рослинництва | 76 | 70 | 72 | 65 | 77 | 72 | 1,98 |
| Разом по рослинництву | 731 | 940 | 1124 | 1325 | 1518 | 1127,6 | 31,09 |
| М'ясо ВРХ | 498 | 462 | 513 | 564 | 777 | 562,8 | 15,52 |
| М'ясо свиней | 458 | 355 | 269 | 219 | 182 | 296,6 | 8,18 |
| Молоко цільне | 107 | 133 | 196 | 258 | 354 | 209,6 | 5,78 |
| Інша продукція тваринництва | 93 | 86 | 72 | 49 | 15 | 63 | 1,74 |
| Разом по тваринництву | 1156 | 1036 | 1050 | 1090 | 1328 | 1132 | 31,21 |
| Інша продукція, роботи, послуги | 2010 | 1468 | 1556 | 1543 | 262 | 1367,8 | 37,71 |
| Разом по господарству | 3897 | 3444 | 3730 | 3958 | 3108 | 3627,4 | 100 |
Аналізуючи таблицю 2.5 можна зробити висновок, що спеціалізація СТОВ “Агрофірма “Дружба” в 1999 – 2003 рр. була м’ясо-соняшниковою з розвиненою переробкою сільськогосподарської продукції. В середньому за 5 років в структурі товарної продукції виручка від реалізації м’яса ВРХ склала – 15,52 % насіння соняшника – 14,77 %, зерна – 14,33 %. Інша продукції, роботи, послуги (в основному – переробка сільськогосподарської продукції) займає в структурі товарної продукції 37,71 %. Відповідно, повідною галуззю в СТОВ “Агрофірма “Дружба” є переробка сільськогосподарської продукції.
Рослинництво і тваринництво займають в структурі товарної продукції майже рівні частки (31 %).
Економічна ефективність сільськогосподарського виробництва означає одержання максимальної кількості продукції з одного гектара земельної площі, від однієї голови худоби при найменших затратах праці і коштів на виробництво одиниці продукції.
Економічна ефективність показується за допомогою показників валової продукції, валового доходу, прибутку на 1 га сільськогосподарських угідь, на одного середньорічного працівника, на 1 грн. виробничих витрат чи основних виробничих фондів. Показником економічної ефективності є також рентабельність – відсоткове відношення прибутку до собівартості продукції.
Згідно таблиці