Розробка заходів щодо врегулювання відносин власності на майно
Таблиця 2.6
Економічна ефективність сільськогосподарського виробництва в СТОВ “Агрофірма “Дружба”
| Показник | 1999 р. | 2000 р. | 2001 р. | 2002 р. | 2003 р. | 2003 р. в % до 1999 р. |
| Вартість валової продукції, всього, тис. грн., в т. ч.: | 6813 | 6957 | 6098 | 5889 | 5463 | 80,18 |
| - на 1 га сільськогосподарських угідь, грн. | 998,2 | 1019,3 | 908,5 | 884,6 | 820,6 | 82,21 |
| - на одного середньорічного працівника, грн. | 13819 | 14083 | 12625 | 12320 | 11928 | 86,31 |
| - на 1 грн. основних виробничих фондів сільськогосподарського призначення, грн. | 0,45 | 0,41 | 0,34 | 0,32 | 0,33 | 72,88 |
| Прибуток, всього, тис. грн., в т. ч.: | -1437 | -1062 | 129 | 100 | -918 | - |
| - на 1 га сільськогосподарських угідь, грн. | -210,5 | -155,6 | 19,2 | 15,0 | -137,9 | - |
| - на одного середньорічного працівника, грн. | -2914,8 | -2149,8 | 267,08 | 209,21 | -2004,3 | - |
| Рівень рентабельності, % | -26,94 | -23,57 | 3,58 | 2,59 | -22,80 | - |
З природноекономічної характеристики можна зробити висновок, що СТОВ “Агрофірма “Дружба” має всі можливості для ведення ефективного сільськогосподарського виробництва, але економічне становище є складним, підприємство отримує збитки і потребує проведення заходів, що сприяють підвищенню економічної ефективності виробництва.
2.2 Інвентаризація активів і зобов'язань підприємства
Згідно Постанови Кабінету Міністрів України “Про врегулювання питань щодо забезпечення захисту майнових прав селян у процесі реформування аграрного сектору економіки” від 28 лютого 2001 року № 177 в підприємствах, що реорганізуються, необхідно провести уточнення складу і вартості пайових фондів майна членів підприємства, яке передбачає проведення інвентаризації активів і зобов'язань підприємства. В цій Постанові вказано, що з метою уточнення складу і вартості пайових фондів майна членів підприємства правонаступник обов'язково проводить інвентаризацію активів і зобов'язань на визначену ним та комісією дату. Інвентаризації підлягають усі активи підприємства, включаючи об'єкти невиробничого призначення, об'єкти, які передані в оренду або перебувають у ремонті, на реконструкції, модернізації, консервації та зберіганні, у запасі або резерві, незалежно від технічного стану. За результатами інвентаризації майна складається окремий список. На підставі зазначеного списку інвентаризаційна комісія готує порівняльні відомості про майно пайового фонду членів підприємства. Рішення інвентаризаційної комісії оформляється протоколом.[28]
Згідно “Положення про інвентаризацію активів і документальну інвентаризацію зобов’язань”, інвентаризаційна комісія СТОВ “Агрофірма “Дружба” на підставі наказу №42 від 25.12.2003 р. провела інвентаризацію активів і документальну інвентаризацію зобов’язань на визначену дату 01.01.2004р. Комісія з інвентаризації склала станом на 01.09.2003 року :
акт інвентаризації основних засобів, які передані СТОВ “Агрофірма “Дружба” від КСП “Дружба” в кількості 866 майнових об’єктів, первісна вартість яких склала 20445365 грн.,
акт інвентаризації кредиторської заборгованості, яка передана СТОВ “Агрофірма “Дружба” від КСП “Дружба”, згідно якого сума заборгованості за балансом - 2797701 грн., а уточнена вартість – 2610244 грн.
а також станом на 01.01.2004 року акти інвентаризації, а саме:
акт інвентаризації незавершених капітальних вкладень на суму 549640 грн.;
акт інвентаризації сировини і матеріалів на суму 37619 грн.;
акт інвентаризації палива на суму 49015 грн.;
акт інвентаризації будівельних матеріалів на суму 245361 грн.;
акт інвентаризації запасних частин на суму 244626 грн.;
акт інвентаризації насіння і кормів на суму 485524 грн.;
акт інвентаризації добрив, отрутохімікатів і ветмедикаментів на суму 56822 грн.;
акт інвентаризації тварин на вирощуванні і відгодівлі на суму 750318 грн.;
акт інвентаризації витрат по незавершеному виробництву на суму 1007257 грн.;
акт інвентаризації готової продукції на суму 5279 грн.;
акт інвентаризації дебіторської заборгованості на суму 661617 грн.;
акт інвентаризації оборотних активів на суму 3724195 грн.;
Результати інвентаризації враховані в акті врегулювання розрахунку суми інвентаризаційних (майнових) різниць, наведеному в Додатку А.
Всі акти були затверджені протоколом №1 Зборів співвласників майнових паїв реорганізованого КСП “Дружба” від 1 березня 2005 року.
Оцінка стану врегулювання майнових відносин показала, що в господарстві необхідно скласти список осіб, які мають право на отримання майнового паю у відповідності до вимог існуючої законодавчої бази, провести розрахунок трудової участі, врегулювати інвентаризаційні різниці між датою реорганізації та датою уточнення вартості активів та зобов’язань та визначити реальний пайовий фонд, що підлягає персоніфікації.
РОЗДІЛ 3
ОСНОВНІ ЗАХОДИ З ВРЕГУЛЮВАННЯ МАЙНОВИХ ПИТАНЬ В СТОВ “АГРОФІРМА “ДРУЖБА” В ПОРЕФОРМЕНИЙ ПЕРІОД
3.1 Розробка методики розрахунку трудової участі
Відповідно до чинного законодавства розмір індивідуального пайового фонду членів КСП залежить від їх трудового внеску. Трудовий внесок визначається розміром оплати праці напрацьованої Співвласником за календарний період обчислення трудових внесків.
Проведення розрахунків передбачає:
Впровадження інформаційного забезпечення процесу розрахунків трудових внесків;
Визначення середньорічної оплати праці працівників Підприємства за період з 1966 по 1990 роки;
Визначення коефіцієнтів коригування оплати праці;
Визначення індивідуальних трудових внесків за встановлений календарний період їх обрахування.
Для забезпечення розрахунку трудових внесків збирається, на основі використання архівних даних, інформація про розмір оплати праці всіх Співвласників за встановлений календарний період..
Джерелом інформації про оплату праці Співвласників є річні звіти, розрахунково-платіжні відомості або “Книга обліку трудового стажу і заробітку колгоспників”, а також дані трудових книжок та рішень правлінь та загальних зборів.
При довгому періоді обрахунку трудового внеску оплата праці за весь період її обрахування підлягає коригуванню – відповідно до змін економічних умов господарювання. Для цього дані про оплату праці Співвласників розбиваються на три періоди: 1950-1965 роки, 1966-1990 роки та період з 1991 по 2003 рік включно.
Розрахунковою основою визначення трудового внеску по всім трьом періодам є середньорічна оплата праці за період з 1966 по 1990 роки, яка розраховується за формулою:
Ос=Фс/Пс, (3.1)
де Ос – середньорічна оплата праці одного працюючого за період з 1966 по 1990 роки, руб./чол.;
Фс – середньорічний фонд оплати праці працівників Підприємства за період з 1966 по 1990 рік, руб.;
Пс – середньорічна кількість робітників Підприємства, що працювали в період з 1966 по 1990 рік, чол.
Таким чином, щоб визначити середньорічну оплату праці працівників Підприємства за період з 1966 по 1990 роки необхідно:
1. Визначити середньорічний фонд оплати праці за період з 1966 по 1990 роки, який розраховується за формулою
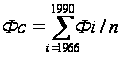 , (3.2)
де Фі – фактичний фонд оплати праці за відповідний рік згідно річного звіту, грош. од.;
і –1966 рік, перший рік та наступні роки в другому періоді обрахування середньорічного фонду оплати праці працівників Підприємства;
п – кількість років в періоді з 1966 по 1990 рік, останнього року в другому періоді обрахування оплати праці працівників Підприємства.
2. Визначити середньорічну кількість працівників Підприємства, що працювали в період з 1966 по 1990 рік, яка розраховується за формулою:
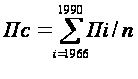 , (3.3)
де Пі – середньорічна кількість працівників Підприємства, що працювали у відповідному році згідно річного звіту.
Розмір середньорічної оплати праці працівників Підприємства розрахований в таблиці 3.2.
Визначення коефіцієнтів коригування оплати праці.
Економічна ситуація в 1950 – 2003 роках була нестабільною, спостерігалася інфляція, змінювалися грошові одиниці, тому всі дані з оплати праці, що використовуються для розрахунку індивідуального трудового внеску, повинні бути скориговані. Щоб привести заробітки Співвласників до єдиної бази створення, за базу для розрахунку використовується середньорічна оплата праці Співвласника за 1966-1990 роки.
Коефіцієнти коригування оплати праці за відповідний рік:
Кj = Ос / Оj, (3.4)
де Кj – коефіцієнт коригування оплати праці за відповідний рік, грн./грош.од.;
Oj – середньорічна оплата праці одного Співвласника за відповідний рік, яка визначається на підставі даних річного звіту, грош. од;
j – роки обрахування середньорічної оплати праці (з 1950 по 2003).
Таблиця 3.1
Розрахунок коефіцієнтів коригування оплати праці за перший період (1950 – 1965 рр.)
| Рік | Фактичний фонд оплати праці, т/дні | Середньорічна кількість працівників, чол. | Середньорічна оплата праці 1 працівника (т/дні) | Коефіцієнт коригування оплати праці |
| 1950 | 152286 | 565 | 269,53 | 5,312 |
| 1951 | 164298 | 527 | 311,76 | 4,593 |
| 1952 | 179606 | 488 | 368,05 | 3,890 |
| 1953 | 177827 | 490 | 362,91 | 3,945 |
| 1954 | 197835 | 511 | 387,15 | 3,698 |
| 1955 | 212200 | 539 | 393,69 | 3,637 |
| 1956 | 231009 | 543 | 425,43 | 3,366 |
| 1957 | 253680 | 581 | 436,63 | 3,279 |
| 1958 | 238281 | 594 | 401,15 | 3,569 |
| 1959 | 596530 | 1550 | 384,86 | 3,721 |
| 1960 | 577268 | 1585 | 364,21 | 3,931 |
| 1961 | 628947 | 1603 | 392,36 | 3,649 |
| 1962 | 476625 | 1261 | 377,97 | 3,788 |
| 1963 | 681519 | 1317 | 517,48 | 2,767 |
| 1964 | 844691 | 1029 | 820,89 | 1,744 |
| 1965 | 761503 | 958 | 794,89 | 1,801 |
Таблиця 3.2
Розрахунок коефіцієнтів коригування оплати праці за другий період коригування (1966 – 1990 рр.)
| Рік | Фактичний фонд оплати праці, крб. | Середньорічна кількість працівників, чол. | Середньорічна оплата праці 1 працівника, крб. | Коефіцієнт коригування оплати праці |
| 1966 | 576360 | 648 | 889,44 | 1,610 |
| 1967 | 554037 | 712 | 778,14 | 1,840 |
| 1968 | 569174 | 688 | 827,29 | 1,731 |
| 1969 | 478035 | 676 | 707,15 | 2,025 |
| 1970 | 596482 | 647 | 921,92 | 1,553 |
| 1971 | 538065 | 614 | 876,33 | 1,634 |
| 1972 | 535310 | 593 | 902,72 | 1,586 |
| 1973 | 706635 | 577 | 1224,67 | 1,169 |
| 1974 | 738850 | 594 | 1243,86 | 1,151 |
| 1975 | 689812 | 600 | 1149,69 | 1,245 |
| 1976 | 693351 | 598 | 1159,45 | 1,235 |
| 1977 | 752441 | 620 | 1213,61 | 1,180 |
| 1978 | 782414 | 550 | 1422,57 | 1,007 |
| 1979 | 740482 | 500 | 1480,96 | 0,967 |
| 1980 | 709935 | 520 | 1365,26 | 1,049 |
| 1981 | 804730 | 527 | 1527,00 | 0,938 |
| 1982 | 872574 | 506 | 1724,45 | 0,830 |
| 1983 | 868054 | 513 | 1692,11 | 0,846 |
| 1984 | 900613 | 511 | 1762,45 | 0,812 |
| 1985 | 917199 | 492 | 1864,23 | 0,768 |
| 1986 | 968000 | 508 | 1905,51 | 0,751 |
| 1987 | 965000 | 490 | 1969,39 | 0,727 |
| 1988 | 1189000 | 473 | 2513,74 | 0,570 |
| 1989 | 1501000 | 486 | 3088,48 | 0,464 |
| 1990 | 1602000 | 499 | 3210,42 | 0,446 |
| В середньому 1966-1990рр. |
809982 |
566 |
1431,87 |
1,000 |
Таблиця 3.3
Розрахунок коефіцієнтів коригування оплати праці за третій період коригування (1991 – 2003 рр.)
| Рік | Фактичний фонд оплати праці, крб. | Середньорічна кількість працівників, чол. | Середньорічна оплата праці 1 працівника, крб. | Коефіцієнт коригування оплати праці |
| 1991 | 2691000 | 512 | 5255,86 | 0,2724 |
| 1992 | 21418000 | 532 | 40259,40 | 0,03557 |
| 1993 | 477000000 | 508 | 938976,38 | 0,0015249 |
| 1994 | 7503000000 | 531 | 14129943,50 | 0,0001013 |
| 1995 | 37772000000 | 543 | 69561694,29 | 0,00002058 |
| 1996 | 627000 | 433 | 1448,04 | 0,989 |
| 1997 | 763100 | 433 | 1762,36 | 0,812 |
| 1998 | 1041700 | 455 | 2289,45 | 0,625 |
| 1999 | 1252000 | 493 | 2539,55 | 0,564 |
| 2000 | 1297000 | 494 | 2625,51 | 0,545 |
| 2001 | 1893900 | 483 | 3921,12 | 0,365 |
| 2002 | 1411000 | 478 | 2951,88 | 0,485 |
| 2003 | 1250000 | 458 | 2729,26 | 0,525 |
Визначення індивідуальних трудових внесків за встановлений календарний період їх обрахування.
Для розрахунку розміру трудового внеску кожного Співвласника необхідно щорічну суму їх умовної оплати праці за кожен рік роботи Співвласника скоригувати на відповідний річний коефіцієнт, що визначений в таблицях 3.1, 3.2 та 3.3. Після цього необхідно знайти суму отриманих скоригованих оплат праці (трудових внесків) за всі роки. Розподіл пайового фонду відбувається відповідно до цих сум.
Приклад розрахунку індивідуального трудового внеску Співвласника Авраменко Галини Данилівни за 1950-2003 роки наводиться в таблиці 3.4.
Таблиця 3.4
Приклад розрахунку індивідуального трудового внеску Співвласника Авраменко Галини Данилівниза 1950-2003 роки
| Роки | Оплата праці за рік, гр. од. | Коефіцієнт коригування | Трудовий внесок, ум. гр. од. |
|
|
2 | 5,312 | 11 |
|
|
4,593 | 0 | |
|
|
3,890 | 0 | |
|
|
3,945 | 0 | |
|
|
3,698 | 0 | |
|
|
101 | 3,637 | 367 |
|
|
515 | 3,366 | 1733 |
|
|
404 | 3,279 | 1325 |
|
|
469 | 3,569 | 1674 |
|
|
175 | 3,721 | 651 |
|
|
17 | 3,931 | 67 |
|
|
9 | 3,649 | 33 |
|
|
12 | 3,788 | 45 |
|
|
6 | 2,767 | 17 |
|
|
428 | 1,744 | 747 |
|
|
325 | 1,801 | 585 |
|
|
591 | 1,610 | 951 |
|
|
502 | 1,840 | 924 |
|
|
594 | 1,731 | 1028 |
|
|
515 | 2,025 | 1043 |
|
|
549 | 1,553 | 853 |
|
|
463 | 1,634 | 757 |
|
|
499 | 1,586 | 792 |
|
|
803 | 1,169 | 939 |
|
|
792 | 1,151 | 912 |
|
|
813 | 1,245 | 1013 |
|
|
885 | 1,235 | 1093 |
|
|
1067 | 1,180 | 1259 |
|
|
1071 | 1,007 | 1078 |
|
|
941 | 0,967 | 910 |
|
|
192 | 1,049 | 201 |
|
|
24 | 0,938 | 23 |
|
Разом |
х |
х |
21028 |
Трудовий внесок за кожен рік розраховується множенням оплати праці на коефіцієнт коригування. Сума отриманих значень (21028 ум. гр. од.) є індивідуальним трудовим внеском Співвласника за весь календарний період обчислення трудових внесків.
3.2 Розробка примірного плану роботи комісії з організації вирішення майнових питань по видачі майна в натурі
Реформування майнових та земельних відносин власності є складним та відповідальним процесом, який потребує кваліфікованого рішення організаційних, економічних, юридичних та інших питань. Найбільш важливим питанням на даний час є вирішення майнових питань, що виникають в процесі реформування аграрного сектору економіки. З цією метою створена комісія з організації вирішення майнових питань (надалі - Комісія), метою якої є забезпечення захисту майнових прав колишніх членів колективного сільськогосподарського підприємства, реорганізованого в сільськогосподарське товариство з обмеженою відповідальністю “Дружба” (надалі - Підприємство), де не завершено процес паювання майна і не здійснено належне оформлення та реалізації цих прав відносно законодавства.
У своїй діяльності Комісія керується Конституцією України, законами України, Указами Президента України і Постановами Кабінету Міністрів України, наказами Міністерства аграрної політики України, положенням про комісію з організації вирішення майнових питань (надалі – Положення), а також Примірним планом роботи Комісії з організації вирішення майнових питань, який затверджується Зборами Співвласників як Додаток до Положення про Комісію.
Важливе значення в роботі Комісії має етап організації видачі майна в натурі, який слідує після затвердження розмірів індивідуальних майнових паїв. Прийняття рішення щодо затвердження видачі майнових паїв у вигляді конкретних майнових об’єктів в розрізі груп Співвласників у спільну часткову власність або окремих Співвласників у приватну власність фактично завершує процес паювання майна в господарстві і Комісія, як і Збори Співвласників, припиняють своє існування. Тому чітко відпрацьований механізм видачі майна в натурі в вигляді Примірного плану роботи Комісії в цей період має суттєве значення для організації завершення паювання майна в господарстві.
ПРИМІРНИЙ ПЛАН
РОБОТИ КОМІСІЇ
З ОРГАНІЗАЦІЇ ВИРІШЕННЯ МАЙНОВИХ ПИТАНЬ
Організаційно-методичні заходи по проведенню Зборів Співвласників
Перелік організаційно-методичних заходів, які здійснюються Комісією
Таблиця 3.5 – Перелік (примірний) питань, які розглядаються та погоджуються на засіданні Комісії
| № п/п | Зміст питань (що розглядаються Комісією), найменування робочих документів (які узгоджуються на засіданні Комісії) | Прізвище та ініціали відповідального за підготовку питання до розгляду, його посада |
|
|
Інформація про хід роботи по врегулюванню майнових відносин за період між засіданнями Комісії | Голова Комісії |
|
|
Розгляд організаційних заходів щодо забезпечення видачі свідоцтв про право власності на майновий пай члена колективного сільськогосподарського підприємства (майновий сертифікат) | Голова Комісії |
|
|
Ознайомлення з нормативно-правовими документами, що регулюють процес отримання майна у власність в натурі | Голова Комісії |
|
|
Підписання членами Комісії та керівником Підприємства переліків активів, затверджених Зборами Співвласників | Голова Комісії |
|
|
Узгодження (при необхідності) можливої деталізації структури пайового фонду майна, що підлягає видачі у власність в натурі | Член Комісії |
|
|
Узгодження пріоритетного способу використання майнових паїв їх Співвласниками | Член Комісії |
|
|
Організація прийняття заяв на ім’я керівника Підприємства від Співвласників про способи використання належних їм майнових паїв | Член Комісії |
|
|
Складання списку осіб в розрізі окремих груп Співвласників, які виявили бажання отримати свої майнові паї в натурі у спільну часткову власність єдиним комплексом | Член Комісії |
|
|
Складання списку осіб, які виявили бажання отримати, свої майнові паї в натурі в індивідуальну власність | Член Комісії |
|
|
Складання списку осіб, які з різних причин не прийняли жодного з можливих рішень щодо розпорядження належними їм майновими паями (далі – не витребувані паї) | Член Комісії |
|
|
Складання відомості окремих об’єктів зі складу майна, яке не підлягає паюванню і може бути передано на баланс органу місцевого самоврядування за його згодою | Член Комісії |
|
|
Складання відомості переліку майна, що не підлягає паюванню, яке передається на баланс Підприємству | Член Комісії |
|
|
Складання списку спадкоємців на майнові паї (в цілому або в долі) на підставі нотаріального свідоцтва | Секретар Комісії |
|
|
Організація інформаційної роботи щодо заключення можливих цивільно-правових угод відносно володіння, користування та розпорядження майном, що отримують Співвласники | Голова Комісії |
|
|
Інформація щодо отриманої Комісією документації, запитів та наданих відповідей | Секретар Комісії |
|
|
Інформація щодо використання залучених фахівців | Секретар Комісії |
|
|
Інформація щодо отримання письмових пропозицій членів Комісії | Секретар Комісії |
|
|
Розгляд заяв Співвласників до Комісії та при необхідності внесення пропозицій щодо них на Збори Співвласників | Голова Комісії |
|
|
Складання звіту Комісії з організації вирішення майнових питань про підсумки врегулювання майнових відносин | Голова Комісії |
Таблиця 3.6 – Перелік (примірний) питань, які розглядаються та погоджуються на засіданні Комісії
| № п/п | Зміст питань (що розглядаються Комісією), найменування робочих документів (які узгоджуються на засіданні Комісії) | Прізвище та ініціали відповідального за підготовку питання до розгляду, його посада |
|
|
Інформація про хід роботи по врегулюванню майнових відносин за період між засіданнями Комісії | Голова Комісії |
|
|
Розгляд заяв уповноважених від груп Співвласників та індивідуальних заяв Співвласників щодо виділення їм, згідно їхнього бажання, конкретних майнових об’єктів пайового фонду | Голова Комісії |
|
|
Погодження списку осіб в розрізі окремих груп Співвласників, які виявили бажання спільно, відповідно до сукупної вартості належних їм майнових паїв, отримати у спільну часткову власність певний майновий комплекс для його подальшого спільного використання або передачі в оренду | Член Комісії |
|
|
Погодження списку осіб, які виявили бажання отримати свої майнові паї в натурі в індивідуальну власність, та визначення по таким особам сукупної вартості належних їм майнових паїв | Член Комісії |
|
|
Погодження списку осіб, які з різних причин не прийняли жодного з можливих рішень щодо розпорядження належними їм майновими паями та визначення сукупної вартості належних їм майнових паїв | Член Комісії |
|
|
Розробка та погодження пропозицій щодо виділення конкретного майна пайового фонду групі осіб, визначених в пункті 3 цього переліку питань | Член Комісії |
|
|
Розробка та погодження пропозицій щодо виділення конкретного майна пайового фонду групі осіб визначених в пункті 4 цього переліку питань | Член Комісії |
|
|
Розробка та погодження пропозицій щодо виділення конкретного майна пайового фонду групі осіб визначених в пункті 5 цього переліку питань | Член Комісії |
|
|
Реєстрація виписок рішень Зборів Співвласників окремих груп щодо укладення можливих цивільно-правових угод відносно володіння, користування та розпорядження майном, що буде їм належати | Секретар Комісії |
|
|
Погодження відомості окремих об’єктів зі складу майна, яке не підлягає паюванню і може бути передано на баланс органу місцевого самоврядування за його згодою | Член Комісії |
|
|
Розробка та погодження Положення про фонд відтворення орендованих основних засобів | Голова Комісії |
|
|
Складання відомості переліку майнових об’єктів, які не використовуються у виробництві в даний час, але надалі можуть бути використані і які передаються Підприємству на зберігання на підставі договору схову | Член Комісії |
|
|
Погодження умов орендної плати за майно, яке перебуває у спільно-частковій власності і надане Підприємству у користування | Голова Комісії |
|
|
Погодження умов викупу Підприємством оборотних засобів, які увійшли до пайового фонду | Голова Комісії |
|
|
Розгляд заяв Співвласників до Комісії та при необхідності внесення пропозицій щодо них на Збори Співвласників | Голова Комісії |
|
|
Погодження звіту Комісії з організації вирішення майнових питань про підсумки врегулювання майнових відносин | Голова Комісії |
|
|
Затвердження складу комісії з реєстрації та її голови | Член Комісії |
|
|
Затвердження Лічильної комісії та її голови | Член Комісії |
|
|
Розгляд організаційних питань забезпечення проведення Зборів Співвласників | Голова Комісії |
Таблиця 3.7 – Перелік (примірний) питань, які виносяться на затвердження Зборів Співвласників
(протокол №1)
| № п/п | Зміст питань порядку денного Зборів Співвласників | Прізвище та ініціали доповідача, його посада |
|
|
Затвердження пропозицій, наданих Комісією щодо розгляду окремих заяв Співвласників | Голова Комісії |
|
|
Затвердження списку Співвласників, які виявили бажання індивідуально отримати свої майнові паї в натурі у приватну власність | Голова зборів |
|
|
Затвердження списку Співвласників, які з різних причин не прийняли жодного з можливих рішень щодо розпорядження належними їм майновими паями | Голова зборів |
|
|
Затвердження переліку майна, що виділяється окремим групам Співвласників, які виявили бажання на підставі Договорів про спільне володіння, користування і розпорядження майном, що знаходиться у спільній частковій власності для його отримання | Голова зборів |
|
|
Затвердження переліку майна, що виділяється під забезпечення індивідуальних бажань Співвласників щодо отримання його у приватну власність | Голова зборів |
|
|
Затвердження переліку майна, що передбачається для виділення Співвласникам, які з різних причин не прийняли жодного з можливих рішень щодо розпорядження належними їм майновими паями | Голова зборів |
|
|
Затвердження відомості переліку майнових об’єктів, які не використовуються в виробництві в даний час і передаються Підприємству на зберігання на умовах договору схову | Голова зборів |
| 0 | Затвердження відомості окремих об’єктів зі складу майна, яке не підлягає паюванню і буде передане на баланс органу місцевого самоврядування за його згодою | Голова зборів |
|
|
Затвердження Положення про фонд відтворення орендованих основних засобів | Голова Комісії |
|
|
Затвердження протоколів засідань Комісії від останніх зборів до поточних | Голова Комісії |
|
|
Інформація Комісії про реєстрацію будівель, споруд і транспортних засобів, які отримують Співвласники у натуральному виразі у приватну або спільно-часткову власність | Керівник Підприємства |
|
|
Інформація Підприємства про умови заключення договору оренди майна, яке перебуває у спільній частковій власності | Керівник Підприємства |
|
|
Інформація Підприємства про умови заключення договору | Керівник Підприємства |
|
|
Інформація Підприємства про умови заключення договору купівлі-продажу майна щодо оборотних засобів, які увійшли до пайового фонду і підлягають викупу на умовах товарного кредиту | Керівник Підприємства |
|
|
Інформація Підприємства про умови заключення договору купівлі-продажу майнового паю | Керівник Підприємства |
|
|
Затвердження звіту Комісії з організації вирішення майнових питань про підсумки врегулювання майнових відносин | Голова Комісії |
|
|
Затвердження рішення про припинення діяльності Комісії з організації вирішення майнових питань у зв’язку з виконанням покладених на неї обов’язків з визначенням терміну та умов його виконання | Голова зборів |
|
|
Затвердження рішення про припинення діяльності Зборів Співвласників | Голова зборів |
3.3 Розробка Положення про інвентаризацію активів і документальну інвентаризацію зобов’язань
Згідно чинних законодавчих актів та Положення про роботу Комісії необхідно розробити та затвердити Положення про інвентаризацію активів і документальну інвентаризацію зобов’язань. В зв’язку з тим, що процес паювання майна на цей час потребує визначення дати реорганізації господарства, згідно якої визначається перелік об’єктів пайового фонду, а також дати, на яку здійснюється уточнення складу і вартості активів і зобов’язань підприємства, дуже важливе значення набуває чітко проведена інвентаризація об’єктів пайового фонду. Інвентаризація основних засобів повинна проводитися на підставі рішення керівництва підприємства-правонаступника на дату уточнення складу і вартості активів і зобов’язань підприємства, а інвентаризація обігових засобів і зобов’язань проводиться на підставі документальної інвентаризації на дату реорганізації. Всі інвентаризаційні різниці, що виявляються під час інвентаризації, затверджуються Зборами Співвласників. Положення про інвентаризацію активів і документальну інвентаризацію зобов’язань необхідно викласти в наступній редакції.
ПОЛОЖЕННЯ ПРО ІНВЕНТАРИЗАЦІЮ АКТИВІВ І ДОКУМЕНТАЛЬНУ ІНВЕНТАРИЗАЦІЮ ЗОБОВ’ЯЗАНЬ
1. Загальні положення
За рішенням зборів колишніх членів реорганізованого КСП (надалі – Збори Співвласників) проводиться повна інвентаризація. Інвентаризації підлягає все майно реорганізованого КСП “Дружба”, в якому не завершено процес паювання майна і не здійснено належного оформлення та реалізації прав Співвласників (надалі - Підприємство), включаючи об'єкти невиробничого призначення, об'єкти що діють, об'єкти і предмети, передані в оренду, знаходяться на реконструкції, модернізації, консервації, у ремонті, запасі, резерві, незалежно від технічного стану.
Інвентаризація передбачає перевірку і документальне підтвердження наявності і стану матеріальних і інших цінностей, основних засобів і вкладень Підприємства, розрахунків і зобов'язань, звірення фактичної наявності з даними бухгалтерського обліку, врегулювання виявлених різниць і відображення результатів інвентаризації в обліку.
Порядок проведення інвентаризації регламентується наступними нормативно-правовими актами:
Законом України “Про бухгалтерський облік і фінансову звітність в Україні”, із змінами і доповненнями від 16.07.99р. № 996 – XIV ;
— Порядком визначення розміру збитків від розкрадання, нестачі, знищення (псування) матеріальних цінностей, затвердженим Постановою Кабінету Міністрів України від 22.01.96 р. № 116, зі змінами і доповненнями (далі - Порядок № 116);
Положенням про інвентаризацію майна державних приватизованих підприємств, а також майна державних підприємств і організацій, переданого в оренду, затвердженим Постановою Кабінету Міністрів України від 02.03.93 р. № 158 (далі - Положення № 158);
Інструкцією з інвентаризації основних засобів, нематеріальних активів, товарно-матеріальних цінностей, коштів, документів і розрахунків, затвердженої наказом Міністерства фінансів України від 11.08.94 р. № 69, зі змінами і доповненнями (далі – Інструкція №69)
Основними задачами інвентаризації є:
виявлення фактичної наявності основних фондів, нематеріальних активів, товарно-матеріальних цінностей, коштів, цінних паперів і інших грошових документів, а також обсягів незавершеного виробництва в натурі і т.п.;
установлення надлишку, нестачі цінностей і коштів шляхом зіставлення фактичної наявності з даними бухгалтерського обліку;
перевірка реальної вартості основних засобів, нематеріальних активів, товарно-матеріальних цінностей, цінних паперів і фінансових вкладень, незавершеного виробництва, витрат майбутніх періодів, резервів наступних витрат і платежів, а також сум дебіторської і кредиторської заборгованості.
2. Порядок створення інвентаризаційних комісій та їх задачі
Підприємство з метою уточнення складу і вартості пайового фонду майна Співвласників проводить інвентаризацію. Наказом директора Підприємства за погодженням комісії по організації вирішення майнових питань (надалі - Комісія) затверджується склад інвентаризаційної комісії. В неї входять члени уповноважені Комісії, що відповідають за проведення інвентаризації, головний бухгалтер Підприємства, інші фахівці. Голову інвентаризаційної комісії призначає директор Підприємства.
Відповідальність за організацію інвентаризації несе голова комісії з інвентаризації, що повинний створити необхідні умови для її проведення в стислий термін.
Голова і члени інвентаризаційної комісії несуть у встановленому порядку відповідальність за свідоме внесення в інвентаризаційний опис неправильних даних про відмітні ознаки (тип, сорт, марка та ін.), кількості, вартості, стані майна, коштах і зобов'язаннях, що підлягали інвентаризації, за своєчасне проведення інвентаризації і правильне оформлення відповідних матеріалів по ній.
Інвентаризаційна комісія:
організує проведення інвентаризації і здійснює інструктаж членів робочих інвентаризаційних комісій;
проводить повторні інвентаризації при виявленні серйозних порушень правил проведення інвентаризації й в інших випадках за дорученням голови комісії;
перевіряє правильність складання порівняльних відомостей;
розглядає письмові пояснення осіб, що допустили нестачу, порчу цінностей, інші порушення, відбиває в протоколі свої пропозиції по регулюванню виявлених нестач і утрат від псування цінностей і заліку в результаті пересортиці. У протоколі повинні бути наведені дані про причини й особи, винні у нестачах, втратах і надлишках, і про вжиті заходи.
3. Терміни проведення інвентаризації й узагальнення її результатів
Інвентаризація проводиться на перше число місяця, у якому буде здійснюватися інвентаризація майна, коштів і фінансових зобов'язань Підприємства повинна бути закінчена за 15 календарних днів.
Для якісного виконання робіт з інвентаризації підготовчі роботи необхідно почати за місяць до початку інвентаризації. Підготовчий етап включає перевірку наявності інвентарних номерів на об'єктах і відповідність номерам, зазначеним у регістрах аналітичного обліку, наявності технічної документації на об'єктах основних засобів, визначення об'єктів, що підлягають списанню, і оформлення документації на їхнє списання. У цей час бухгалтерія Підприємства перевіряє правильність проведення індексацій вартості основних засобів і їхнього зносу, правильність нарахування зносу, правомірність віднесення об'єктів до складу основних засобів і т.п. Інвентаризація основних засобів групи 1 повинна бути проведена інвентаризаційною комісією за 7 днів до дати початку масової інвентаризації.
Узагальнення результатів інвентаризації, підготовка пропозицій і висновків інвентаризаційної комісії щодо врегулювання встановлених інвентаризаційних різниць здійснюється в 5-денний термін після представлення всіх інвентаризаційних описів (актів).
Протокол інвентаризаційної комісії про результати інвентаризації з пропозиціями щодо врегулювання інвентаризаційних різниць у 5-денний термін розглядається Комісією, після чого представляється на затвердження Зборів Співвласників.
Результати інвентаризації відбиваються в бухгалтерському обліку в тім місяці, у якому закінчена інвентаризація.
4. Документальне оформлення інвентаризації
При інвентаризації використовуються типові форми документації по інвентаризації. Бланки інвентаризаційних описів, актів інвентаризації, порівняльних відомостей можуть бути заповнені як від руки, так і засобами обчислювальної й іншої оргтехніки.
| № форми | Назва форми первинної облікової документації по інвентаризації |
| Ф.№162 | Інвентаризаційний опис робочої худоби і продуктивних тварин, птахів і бджолосімей |
| Ф.№163 | Інвентаризаційний опис багаторічних насаджень |
| Ф.№164 | Інвентаризаційний опис розплідників |
| Ф.№165 | Інвентаризаційний опис незавершеного виробництва і незакінченого будівництва |
| ІНВ. – 1 | Інвентаризаційний опис основних засобів |
| ІНВ. – 3 | Інвентаризаційний опис товарно-матеріальних цінностей |
| ІНВ. – 4 | Акт інвентаризації відвантажених товарів |
| ІНВ. – 5 | Інвентаризаційний опис товарно-матеріальних цінностей, прийнятих на відповідальне збереження |
| ІНВ. – 6 | Акт інвентаризації матеріалів і товарів |
| ІНВ. – 10 | Акт інвентаризації незакінчених капітальних ремонтів основних засобів |
| ІНВ. – 11 | Акт інвентаризації витрат майбутніх періодів |
| ІНВ. – 15 | Акт інвентаризації наявності коштів |
| ІНВ. – 16 | Інвентаризаційний опис цінностей і бланків документів суворої звітності |
| ІНВ. – 17 | Акт інвентаризації розрахунків з покупцями, постачальниками та ін. |
| Додаток до Ф. Інв. – 17 | Довідка по акту інвентаризації розрахунків з покупцями, постачальниками та ін. |
| Інв. – 18 | Порівняльна відомість результатів інвентаризації основних засобів |
| Інв. – 19 | Порівняльна відомість результатів інвентаризації товарно-матеріальних цінностей |
На цінності, що належать іншим підприємствам, складаються окремі описи, копія яких і довідка про результати інвентаризації висилаються власникам цінностей.
У документах по інвентаризації ніяких помарок і підчищень не допускається. Виправлення помилок проводиться шляхом закреслювання неправильних записів і написання зверху правильних. Виправлення обумовлюються і підписуються всіма членами інвентаризаційної комісії і матеріально відповідальними особами.
В інвентаризаційному описі найменування цінностей і їхня кількість представляється по номенклатурі в одиницях виміру, прийнятих в обліку. Найменування цінностей в інвентаризаційний опис переписуються з книги складського обліку, з первинних документів на їхнє оприбуткування відповідно до одиниць виміру (штуки, метри, кілограми і т.п.), у яких ці цінності узяті на облік.
Один інвентаризаційний опис складається по конкретній матеріально відповідальній особі, по одному чи декільком балансовим рахункам.
На кожній сторінці інвентаризаційного опису вказуються прописом число порядкових номерів цінностей і загальна кількість у натуральних вимірах усіх цінностей, записаних на цій сторінці, незалежно від того, у яких одиницях виміру (штуках, метрах, кілограмах і т.п.) вони відбиті.
В інвентаризаційних описах забороняється залишати незаповнені рядки. На останніх аркушах опису незаповнені рядки прокреслюються.
Особи, що відповідають за збереження цінностей, дають в описі розписки про те, що до початку інвентаризації всі прибуткові і видаткові документи на цінності здані в бухгалтерію, що всі цінності, що надійшли під їхню відповідальність, оприбутковані, а вибулі списані на витрату. Такої ж розписки дають особи, що мають кошти на придбання доручення на одержання цінностей.
Інвентаризаційні описи підписуються всіма членами інвентаризаційної комісії і матеріально відповідальними особами. При цьому останні дають розписку, у якій підтверджують, що перевірка цінностей відбулася в їхній