Проблеми ефективності виробництва та формування ринку зерна
В останні роки Україна за деякими важливими видами сільськогосподарської продукції, такими як цукор та зерно, стала фактичним імпортером. Внаслідок цього вступило в силу імпортне мито по цих видах продукції, через що відповідні ціни на українському внутрішньому ринку збільшилися відносно рівня цін світового ринку на розмір митної ставки. В цій ситуації імпортери та переробники пшениці та цукру неодноразово виступали за запровадження пільгових імпортних квот, що повинні давати змогу імпортувати певну кількість цієї продукції за досить помірними митними ставками. За пропозиціями деяких представників агро бізнесу, які були висловлені у лютому 2001 року (Ukrainian News від 02.19.2001) квота на пшеницю має становити біля 500 - 700 тис. т. Одночасно переробники цукру вимагають введення квоти на імпорт сирого цукру за зниженими митними тарифами у розмірі 450тис. т. (Ukrainian News від 02.15.2001).
Механізм дії імпортних квот можна наочно показати у порівнянні з ситуацією вільної торгівлі. У разі, коли з боку держави не запроваджуються ніякі тарифні чи нетарифні перешкоди, то ціна на внутрішньому ринку тісно пов'язана з ціною на світовому ринку. Проте, якщо країна по якомусь продукту, з ціною на світовому ринку, знаходиться у імпортній ситуації, то на внутрішньому ринку встановлюється ціна, що перевищує ціну світового ринку на величину витрат, обумовлених торгівлею та транспортом (маркетингові витрати)/ Ця ціна вважається ціною вільного ринку. Якщо ціна на зерно, по якій комерсанти можуть поставити цій продукт з інших країн (ціна світового ринку), становить 100 доларів США за тону, а витрати на перевезення з Одеси до Києва становлять 20 доларів США за тону, то на ринку у Києва встановиться ціна вільного ринку, що дорівнює 120 доларів США за тону.
„Політика зернового ринку в Україні".
Коли ціна на продукт підвищується, то, як правило, вітчизняні виробники починають його виробляти в більшій кількості. На перший рік вони лише розширять свої площі і запровадять заходи для підвищення продуктивності. Наскільки скоротиться попит залежатиме від того, якою мірою споживачам вдасться задовольнити цей попит за рахунок інших продуктів і т.ін. Проте і стосовно пропозиції, і стосовно попиту діє таке правило, що цї дії сильніше проявляються у довгостроковій перспективі, ніж у короткостроковій.
На рисунку показано, що таким чином виробник отримує прибуток відповідно до площі abhi. Для держави запровадження імпортного мита означає додатковий доход. Кожна одиниця продукції, яка імпортується після запровадження імпортного мита, дає доход у розмірі митної ставки. Арифметично митні надходження становлять різницю між кількістю, на яку зберігається попит після запровадження митного тарифу (Nqi), і кількістю, що пропонується (Aqi), помноженою на митну ставку.
Примітки: рі = ціна внутрішнього ринку за умови протекціонізму; рҐ= ціна вільної торгівлі; pv = ціна світового ринку: t Нмпортне мито: Aqf = пропозиція місцевих виробників за цінами вільного ринку; Aqi = пропозиція місцевих виробників за цінами внутрішнього ринку за умови протекціонізму; Nqi = попит споживачів за цінами внутрішнього ринку за умови протекціонізму; Nqf = попит вітчизняних споживачів за цінами вільного ринку.
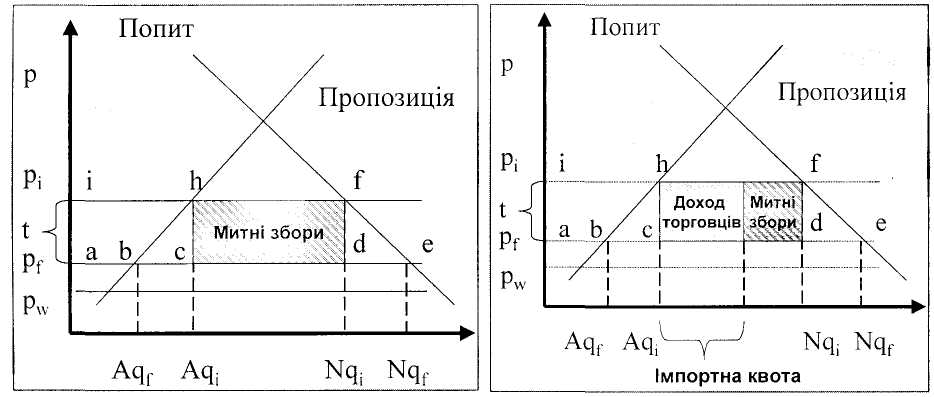
Рисунок 1. Дія специфічного мита Рисунок 2. Дія пільгових імпортних квот
З викладеного вище можна вивести принцип дії пільгових імпортних квот. У ситуації, показаній на рис. 1, імпортується певна кількість відповідної продукції (різниця між: кількістю, на яку є попит всередині країни (Nqi) та кількістю, що виробляється в країні (Aqt)). При цьому комерсанти закуповують на світовому ринку за світовими цінами, відраховують державі імпортне мито і продають на внутрішньому ринку за ціною (рі).
Якщо ж тепер буде запроваджена безмитна імпортна квота, то це зовсім не означає, що комерсанти будуть продавати свою продукцію на внутрішньому ринку за цінами вільного ринку. Якщо, скажімо, буде запроваджено імпортну квоту, що лише частково перекриває необхідну сукупну кількість імпортованої продукції, то події будуть розвиватися за сценарієм, показаним на Рис. 2. Імпортер буде закупати якусь кількість продукції на світовому ринку за ціною (рі), але навряд вимагатиме від споживачів сплачувати лише ціну світового ринку, коли він насправді у змозі зажадати ціну рі. Таким чином, імпортер, що матиме дозвіл імпортувати за зниженою митною ставку, отримає додатковий прибуток в розмірі митної ставки за тону, помноженої на кількість імпортованої продукції.
II. СУЧАСНИЙ СТАН РЕГУЛЮВАННЯ ЕКОНОМІЧНИХ ВІДНОСИН У ЗЕРНОПРОДУКТОВОМУ ПІДКОМПЛЕКСІ АПК
2.1 Структура економічних відносин у зерно продуктовому підкомплексі АПК
Результативність діяльності зернопродуктового підкомплексу АПК обумовлюється ступенем досконалості міжгалузевих економічних відносин у суспільному виробництві, що складаються між юридично самостійними підприємствами, господарствами і організаціями, а також всередині підприємств - між виробничими підрозділами, з державою.
Сутність міжгалузевих економічних відносин в АПК в умовах ринку зводиться до впровадження міжгалузевого госпрозрахунку. Це означає, що підприємства АПК, як інтегровані і пов'язані з кінцевими результатами по реалізації продукції (чи послуг), взаємно поступаються частиною прибутку своїм партнерам-учасникам спільної інтегрованої діяльності, які працюють на стадіях виробничого забезпечення і обслуговування.
Міжгалузевий госпрозрахунок базується на чітко визначених принципах, сформованих новою аграрною політикою держави відповідно до вимог ринку: добровільність входження підприємств на підставі спільності економічних інтересів; рівноправність учасників спільної діяльності; свобода вільного вибору організаційної форми об'єднання; самоуправління учасників і об'єднання в цілому; організація відносин між учасниками на договірній або контрактовій основі [59].
Сутність міжгалузевих економічних взаємовідносин підприємств відбиває водночас і їх внутрішній зміст, структуру. Особливість економічних відносин визначається вимогами ринкової економіки та їх залежністю від теоретичного обгрунтування сх ' -щійних основ інтегрованих підприємств (виробників).
Дослідження територіальних і галузевих особливостей міжгалузевих економічних відносин виявили їх повну залежність від сільського господарства, як провідної галузі АПК, а також від специфіки роботи обслуговуючих і переробних галузей, робота яких безпосередньо залежить від діяльності сільських товаровиробників. Загальним є те, що виключно першочергове розв'язання продовольчої проблеми 'є обов'язковим для всіх партнерів, досягнення стабілізації сільськогосподарського виробництва. Від цього залежить збереження і зміцнення споживчого ринку, розвиток ринкових відносин.
За минулі роки, як показало дослідження, не вдалося створити ефективної системи регулювання міжгалузевих економічних взаємовідносин в агропромисловому комплексі. Незадовільна забезпеченість запасними частинами, які поставляються виробниками машин, низька якість ремонтів техніки, що проводяться спеціалізованими ремонтно-технічними підприємствами, є характерними ознаками існуючої системи технічного обслуговування техніки. Невдача в цій сфері пояснюється відсутністю необхідної взаємодії між галузями виробництва, технічного обслуговування і використання машин. Воно виявилось наслідком нерозвинутості економічних відносин, відсутністю ринку, що сформувало глибоку відособленість кожної з цих сфер і, як наслідок, монополізм виробників сільськогосподарської техніки та спеціалізованої ремонтно-обслуговуючої галузі. За таких умов відсутні мотиви до підвищення ефективності діяльності господарських структур, що незмінно веде до відтворення малоефективних машин і системи їх технічного обслуговування.
Зернопродуктовий підкомплекс АПК потребує особливої уваги з боку Держави; надзвичайно важливим є посилення контролю з боку держави за Рухом зерна як всередині країни, так і за його експортом. У системі державного регулювання зернопродуктового підкомплексу застосовується цілий арсенал засобів регулювання. Для регулювання застосовують як традиційні, так і специфічні засоби впливу, наприклад, запровадження механізму заставних закупок зерна. Цей механізм передбачає закупку зерна у сільськогосподарських товаровиробників в сезон збирання за заставними цінами та гарантування їм права наступного продажу цього зерна за ринковими цінами в разі їх перевищення заставних цін за умови відшкодування вартості зберігання такого зерна. Створення державного інтервенційного фонду зерна, також позитивно впливає на регулювання ринкових цін і доходів сільськогосподарських виробників. У випадку падіння цін на ринку у високоврожайні роки держава скуповує зерно, поповнюючи запаси, а при підвищенні цін - знижує їх, викидаючи зерно на продаж, не допускаючи тим самим різкого коливання цін на зерно.
Але в загальному, система державного регулювання даного підкомплексу має низку взаємопоєднаних адміністративних та економічних методів й інструментів, серед яких грошово-кредитне регулювання (податки, ціни, процентна ставка кредиту), бюджетне регулювання (інвестиції, дотації, компенсації), індикативне планування (прогнози), заборони, встановлення обмежень, квот і т. ін.
Основними засадами державної політики у виробництві й використанні зерна, як визначено Законом "Про зерно та ринок зерна в Україні" [95, 258], є: підтримка вітчизняних виробників зерна та захист їх інтересів; забезпечення першочергових внутрішніх потреб України у насіннєвому, продовольчому, фуражному та технічному зерні; використання зерна державних ресурсів у регулюванні цінової кон'юнктури внутрішнього ринку зерна; нарощування експортного потенціалу держави; стимулювання і впровадження нових науково обґрунтованих, інтенсивних, зберігаючих ресурси та енергоносії технологій вирощування, зберігання, переробки та використання зерна; організація контролю за підвищенням якості зерна; встановлення відповідальності
виробників зерна, переробників, торговельних і заготівельних організацій за невідповідність зерна діючим стандартам і санітарним нормам; створення між виробниками та споживачами ефективних економічних механізмів щодо використання зерна й продуктів його переробки; організація страхування посівів зернових культур і компенсація збитків, завданих виробникам зерна стихійними явищами.
Структура зернопродуктового комплексу є сукупністю організаційно-технологічно поєднаних галузей і видів діяльності щодо забезпечення зернового господарства засобами виробництва, вирощування зернових, переробка зерна, а також виробничої і соціальної інфраструктури, що включають заготівлю і зберігання, транспортування і реалізацію зернових, підготовку кадрів для роботи в зернопродуктовому підкомплексі АПК. Такий комплекс називають спеціалізованим зернопродуктовим підкомплексом АПК.
Як свідчать літературні джерела, думки економістів розходяться у питаннях структуризації агропромислового комплексу. Ми погоджуємося з позицією Андрійчука В. Г., який для проведення економічного аналізу функціонування агропромислового комплексу пропонує структуризувати його на чотири сфери: виробництво засобів виробництва для усіх сфер АПК, сільське господарство, заготівля, зберігання і промислова переробка сільськогосподарської сировини та торгівля сировиною і кінцевою продукцією АПК. За даними Хорунжого М. Й., усі галузі агропромислового виробництва слід класифікувати у три сфери основного виробництва, котрі доповнюються виробничою і соціальною інфраструктурою, при цьому торгівлю не виокремлювати як окрему галузь, а відносити до складу третьої сфери. Пов'язано це з практикою останнього періоду функціонування виробничих підприємств, які, крім завдань щодо виробництва продукції, почали розвивати власну торговельну мережу. Але це явище тимчасового характеру, оскільки в країнах з розвинутою ринковою економікою збутові функції бере на себе ринкова інфраструктура - комплекс підприємств, організацій, служб та інших торговельних формувань.
Детальніше розглянемо структуру зернопродуктового підкомплексу, що складається з таких елементів:
• перша сфера (фондозабезпечуючі галузі) - машинобудування для зерновиробництва, зернопереробної промисловості, мікробіологічна промисловість, виробництво спеціалізованих машин (комбайни), будівництво підприємств з переробки зерна, дренажних споруд, виробництво спеціалізованого обладнання і приладів для галузі, меліорація земель для вирощування зерна, виробництво міндобрив, засобів захисту рослин від шкідників і хвороб, ретардантів, пестицидів та інших хімічних засобів щодо догляду за посівами;
• друга сфера (сільське господарство) - вирощування зернових;
• третя сфера (переробна промисловість) - заготівля і переробка сировини, виготовлення кінцевої зернової продукції у галузях борошномельно-круп'яної, комбікормової, макаронної, хлібобулочної, кондитерської промисловості;
• четверта сфера (торгівля зернопродуктами) - спеціалізована торгівля продукцією і продуктами, виготовленими з зерна, громадське харчування.
Економічно вигідною є структура зернопродуктового підкомплексу коли у структурі вартості кінцевого продукту частка І та III сфери збільшується випереджаючими темпами у порівнянні з II сферою. Зумовлено це тим, що І сфера зернопродуктового підкомплексу є фондозабезпечуючою для переробної промисловості та сільського господарства. Позитивним є також випереджаючий розвиток переробної галузі стосовно зерновиробництва, оскільки воно сприятиме ефективнішому використанню зерносировини.
Структура зернопродуктового підкомплексу багатоаспектна, залежно від класифікаційної ознаки виділяють галузевий, функціональний та організаційний аспекти (рис. 2.1).
Зернопродуктовий підкомплекс формується під впливом соціально-економічних умов: економічної політики держави, кон'юнктури внутрішнього та зовнішнього ринків продукції галузей виробництва і переробки зерна, рівня забезпеченості засобами виробництва та трудовими ресурсами, особливості територіально-економічного положення регіональних і національного зернопродуктових підкомплексів АПК та ін.
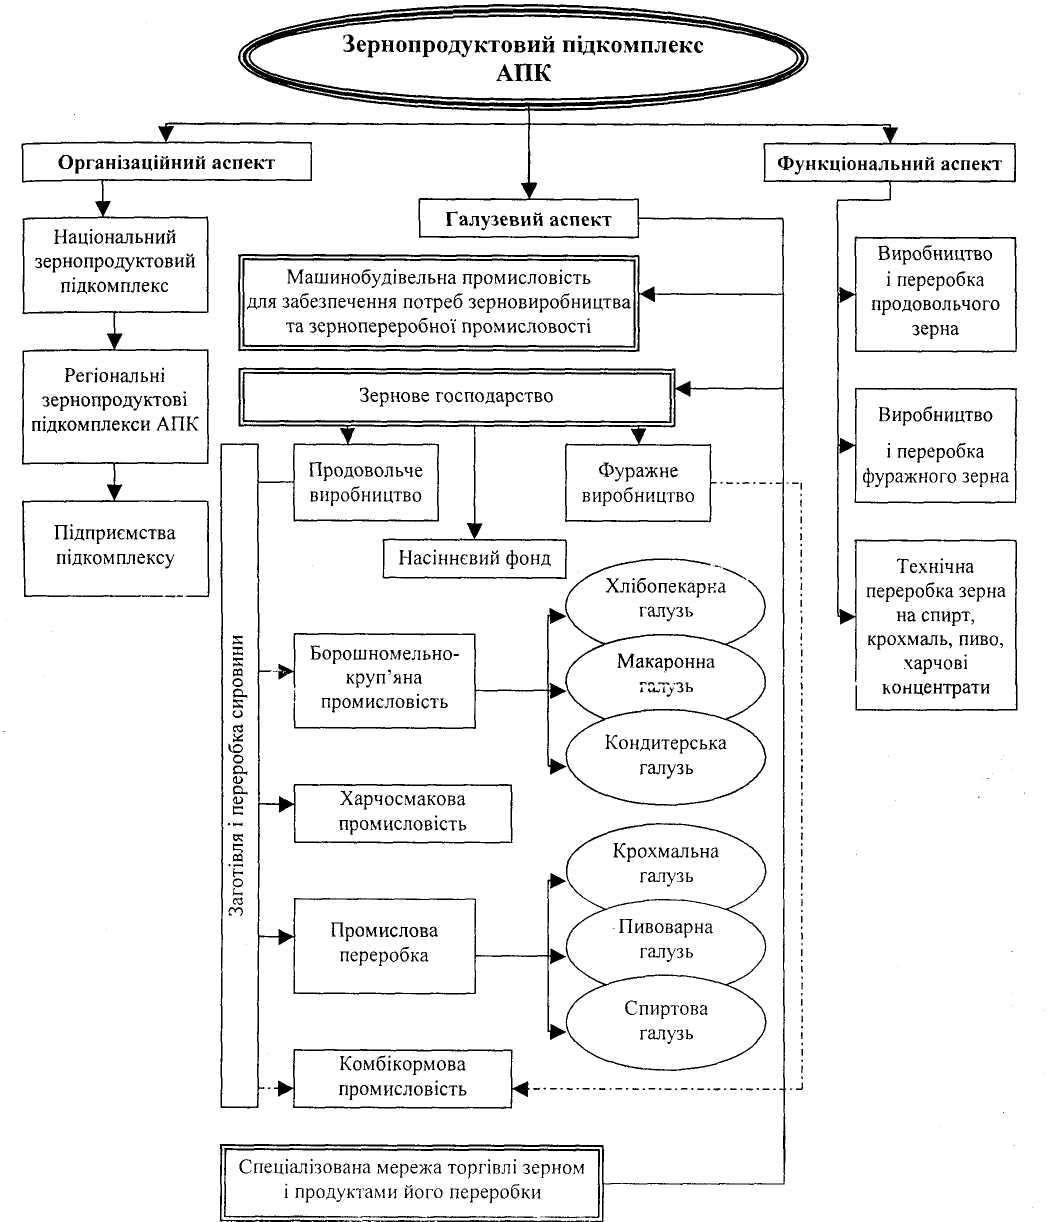
Рис. 2.1. Структура зернопродуктового підкомплексу АПК
У межах України розвиваються усі три галузі зернопродуктового циклу -виробництво і переробка продовольчого та фуражного зерна, а також переробка зерна на спирт, пиво, крохмаль та ін. Попит і потреби споживачів у продукції зернопродуктового підкомплексу являються рушійним фактором його розвитку.
Хмельницький регіональний зернопродуктовий підкомплекс АПК має 1410 підприємств сільськогосподарської галузі, і 112 хлібоприймальних та зернопереробних підприємств (табл. 2.1).
Таблиця 2.1
Структура зернопродуктового підкомплексу АПК Хмельницької області
| Вид діяльності | Кількість підприємств, од |
| Виробництво зерна | 1410 |
| Борошномельна промисловість | 71 |
| Круп'яна промисловість | 15 |
| Заготівля | 14 |
| Оптова торгівля недержавних організацій, крім споживчої кооперації | 10 |
| Автомобільне господарство | 2 |
Для нормального функціонування зернопродуктового комплексу АПК необхідним є забезпечення збалансованості між можливостями сільського господарства щодо виробництва зерна та потужностями зернопереробних підприємств. Однією з важливих ланок народного господарства України є хлібопекарське виробництво і пріоритетне значення у забезпеченні сировиною Даної галузі належить цінній продовольчій культурі - пшениці, котра має відмінні хлібопекарські властивості.
Слід зазначити, що для пропорційності планомірного розвитку усіх галузей зернопродуктового підкомплексу з тим, щоб домогтися забезпечення населення споживчими продуктами зернопереробки, тваринництво -повноцінною годівлею, землеробство - в повному обсязі насіннєвим фондом, а також забезпечити в необхідних розмірах експортний потенціал зерносировини, раціональна межа виробництва зерна на одну особу становить 1т/ люд. рік.
Однак, як свідчать економічний аналіз, виробництво сільськогосподарської продукції у Хмельницькій області, зокрема зерна, почало різко зменшуватися. За період 1995 - 2001 pp. спад виробництва зерна на одну особу становив майже 47%, а, починаючи з 2002 p., скорочення виробництва зерносировини призупинено і виявлено тенденцію до їх збільшення, проте показники виробництва збіжжя у 2002 - 2004 р. ще не відповідають необхідним обсягам для раціонального розвитку зернопродуктового підкомплексу.
Все це призвело до різкого скорочення виробництва основних для більшості населення України продовольчих товарів - хліба та хлібобулочних виробів і борошна, зменшення ступеня задоволення потреб регіону в цих продуктах на душу населення. Динаміка забезпечення потреб населення регіону в основних продуктах зернопереробної галузі характеризується стійкою тенденцією спаду. Зокрема в 2002 р. у порівнянні з 1985 р. душеве виробництво хліба та хлібобулочних виробів скоротилося у 9,2 раза, а борошна у 2,8 раза. Оскільки продукція зернопродуктового підкомплексу визначає продовольчу безпеку країни, її економічну міцність, то проблема скорочення виробництва зерна й хлібопродуктів набуває стратегічного характеру.
На Хмельниччині вичерпано передумови екстенсивного ведення зернового господарства, тому подальший його розвиток повинен відбуватися на базі інтенсифікації виробництва, пошуку невикористаних резервів підвищення ефективності, удосконалення структури підкомплексу, скорочення втрат на кожному етапі виробництва, організації раціонального використання зерна.
Успішна діяльність сільськогосподарських товаровиробників щодо вирощування зерна високої якості в першу чергу визначає продовольчу безпеку держави і стабільність роботи підприємств зернопереробної промисловості, котрі в свою чергу, впливають на своєчасне забезпечення хлібозаводів борошном, населення - високоякісними хлібопродуктами, а тваринництво і птахівництво -комбікормами.
Важливе значення для ефективного господарювання й успішного виконання виробничих завдань сільськогосподарськими підприємствами має аналіз використання ресурсного потенціалу, тобто визначення ефективності використання землі, виробничих фондів, трудових і матеріальних ресурсів. Підприємства, що в своїй фінансово-господарській діяльності використовують землю, повинні знати її фізичні розміри, хімічний склад, родючість ґрунтів, можливості їх поліпшення та ефективність використання. Основними показниками, котрі характеризують ефективність використання землі, є: структура загальної земельної і посівної площ, ступінь розораності землі, врожайність сільськогосподарських культур, обсяг основних видів продукції, що виробляється і реалізується з 1 га ріллі та угідь.
У сучасних умовах за виробничим напрямком сільське господарство Хмельницької області зерново-буряківниче, відповідно до цієї спеціалізації в господарствах структура посівних площ в середньому така: зернові 55 - 60%, з них озимі - більше 50%, технічні культури - 12 - 13% серед яких пріоритетним є вирощування цукрових буряків, займають понад 80% площ, зайнятих під технічними культурами, кормові культури - 30%, з них багаторічні трави займають понад 35% посівної площі, зменшилася частка картоплі та овоче-баштанних культури до 1 % і менше, що пояснюється високою трудомісткістю і затратністю вирощування цих культур.
Динаміка структури посівних площ характеризується розширенням посівних площ під зерновими культурами з 46,3% у 1970 р. до 61,9% у 2002 р. Збільшення розміру посівних площ під зерновими відбулося за рахунок зменшення посівів кормових культур, що обумовлено процесами скорочення поголів'я тварин, а отже, і зменшенням потреби в кормах.
Нині в Україні вирощуються майже всі зернові культури, але структура їх посівів має відмінності по зонах, що пояснюється їх неоднаковими природно-економічними умовами та напрямками спеціалізації регіонів.
Важливим елементом агротехніки вирощування зернових є запровадження науково-обґрунтованих сівозмін, причому оптимальний розвиток зернового господарства можливий при врахуванні конкретних умов кожного району й області щодо виробництва різних зернових культур. Для Лісостепу оптимальний рівень насичення сівозмін зерновими культурами становить 55 - 60% (30% озимої пшениці і 25 - 30% ярих зернових і зернобобових культур).
В області збільшилася частка зернових культур у структурі посівних площ і зараз перебуває в оптимальних межах. У розрізі зернових культур також відбулися суттєві зміни, зокрема збільшилася питома вага озимої пшениці і гречки, що відповідає встановленому курсу програми "Зерно України" де, зокрема, сказано, що основне виробництво продовольчого зерна озимої пшениці буде концентруватись у степовій і лісостеповій зонах, де природні умови при відповідній технології вирощування сприяють формуванню зерна високої якості.
Проте через фуражну кризу в Україні дедалі частіше рекомендують структуру посівних площ під зерновими переорієнтовувати в бік збільшення вирощування зернофуражних і круп'яних культур. Розмір частки зернобобових у структурі посівних площ помітно зменшився, а це - негативний процес, оскільки за рахунок зернобобових можна вирішити білкову проблему, збалансувати раціони годівлі тварин, поповнити раціони харчування населення високопоживними й корисними продуктами переробки зернобобових культур. Крім того, дана група культур - цінні попередники у сівозмінах для інших сільськогосподарських культур. Ще одним аргументом на захист розширення посівів бобових культур є те, що природні умови Лісостепу найкраще підходять для їх вирощування. У зерновому клині Хмельницької області відбулося збільшення частки перспективної культури в фуражному плані, а також цінної сировини для переробної промисловості - ячменю з 29,9% у 1970 р. до 30,5% у 2004 р. Враховуючи зростаючий характер розвитку пивоварної промисловості, де темпи приросту в 2003 р. (було вироблено 1346 тис. дал. пива) у порівнянні з 2002 р. становили 3,9%, що в натуральних показниках додатково забезпечило виробництво 50 тис. дал. пива, розширення посівних площ під ячменем є позитивним явищем.
Протягом останніх років відбуваються процеси деспеціалізації і переспеціалізації сільськогосподарського виробництва, скорочення обсягів виробництва усіх видів продукції рослинництва та тваринництва. Тому державну політику важливо спрямувати на вдосконалення розміщення сільськогосподарського виробництва, формування зон, підзон і районів товарного виробництва різних видів сільськогосподарської продукції, у тому числі зерна. Так, зона Лісостепу може стати найбільшим товаровиробником озимої пшениці.
Динаміка структури посівних площ зернових культур відбувалася під впливом зміни реалізаційних цін, котрі здебільшого стимулювали виробництво продовольчих культур, крім того, вирощування продовольчої сировини заохочувалося регіональною владою, на яку було покладено функції щодо продовольчого забезпечення регіону.
У складі зернових найбільшу питому вагу займають озима пшениця, ярий ячмінь, гречка. Зросла питома вага посівів гречки з 4,5% у 1970 р. до 10,05% у 2002р. і 8,6% у 2003 р., частка посівів жита озимого зросла у 2004 р. на 2,4% і становила 3,3%. Це пояснюється високою рентабельністю вирощування даних культур, відносно низькою трудомісткістю, сприятливими природно-кліматичними умовами для їх вирощування, а також стабільним попитом на зернову продукцію і продукти її переробки.
Для того, щоб краще зрозумiти ситуацiю, яка склалася в зернопродуктовому пiдкомплексi Хмельницької областi,розглянемо його на меншому регiональному рiвнi - на прикеладi Бiлогiрського району,що знаходиться в данiй областi.
У системі землеробства показники застосування мінеральних та органічних добрив зменшуються з року в рік через хронічну недостачу оборотних коштів у сільськогосподарських виробників (табл. 2.2).
Таблиця 2.2
Внесення добрив під урожай сільськогосподарських культур в сільськогосподарських підприємствах Білогірського району
| Показники | Роки | ||||
| 2000 | 2001 | 2002 | 2003 | 2004 | |
| % удобреної площі мінеральними добривами | 96 | 48,1 | 28,9 | 41,8 | 39,6 |
| % удобреної площі органічними добривами | 21,1 | 4,5 | 3,3 | 2,8 | 2,6 |
| Внесено в ґрунт мінеральних добрив на 1 га посівної площі, кг: | 213 | 33 | 20 | 31 | 30 |
| Внесено в ґрунт органічних добрив на 1 га посівної площі, кг: | 12,3 | 2,4 | 1,5 | 1,4 | 1.3 |
Тому зерновиробники змушені організовувати виробничий процес, виходячи з мінімізації виробничих затрат, нехтуючи комплексом заходів щодо підвищення родючості ґрунту. У 2004 р. лише 39,6% посівних площ проти 96% У 1991 р. було удобрено мінеральними добривами. Як наслідок, скорочення тваринницької галузі у сільськогосподарських підприємствах катастрофічно зменшилося внесення у ґрунт органічних добрив, яких у 2004 р. було внесено лише 1,3 кг на 1 га посівної площі.
В районі висока розораність земель (табл. 2.3).
Таблиця 2.3
Структура сільськогосподарських угідь в Білогірському районі
| Показники | Всього | |
| тис.га | % | |
| Всього сільськогосподарських угідь | 57,72 | 100,0 |
| із них: рілля | 43,34 | 75,1 |
| сінокоси | 5,21 | 9,0 |
| пасовища | 8,09 | 14,0 |
| інші землі | 1,09 | 1,9 |
Питома вага ріллі в загальній земельній площі становить 75,1%. Природні кормові угіддя займають невеликі площі, розташовані переважно на схилах балок і в долинах річок. Сіножатей в області – 5,21 тис. га, це становить лише 9,0%, переважно заплавні та заболочені луки, частина суходільні. Пасовища на Білогірщині займають 8,09 тис. га, або 14,0%; більшість з них розміщені на еродованих землях, тому їх продуктивність низька.
Структура виробництва продукції, котра визначає спеціалізацію підприємства потребує здійснювати процес матеріально-технічного забезпечення з урахуванням особливостей виробничого процесу конкретного виду продукції. Але, в умовах фінансової кирзи підприємств були порушені не тільки пропорції відтворювального процесу основних ресурсів виробництва, але й практично призупинився процес оновлення матеріально-технічної бази.
Динаміка парку тракторів, зернозбиральних комбайнів і вантажних автомобілів сільськогосподарських підприємств Білогірського району протягом 1991 - 2004 pp. характеризується процесом руйнування матеріально-технічної бази сільськогосподарських підприємств. Зокрема наведена інформація свідчить, що коефіцієнти динаміки машинно-тракторного парку аграрних підприємств зменшувалися з року в рік, і в 2004 р. у порівнянні із 1991 р. коефіцієнт наявності в господарствах тракторів та вантажних автомобілів становив - 0,6, а наявність зернозбиральних комбайнів скоротилася вдвічі (табл. 2.4).
Таблиця 2.4
Динаміка парку тракторів, зернозбиральних комбайнів і вантажних автомобілів сільськогосподарських підприємств Тернопільської області (на кінець року,одиниць)
| Показники | Роки | ||||
| 1991 | 1995 | 2000 | 2001 | 2003 | |
| Трактори | 1075 | 989 | 784 | 798 | 645 |
| Коефіцієнти базисні | 1 | 0,9 | 0,7 | 0,7 | 0,6 |
| Зернозбиральні комбайни | 450 | 373 | 315 | 279 | 215 |
| Коефіцієнти базисні | 1 | 0,8 | 0,7 | 0,6 | 0,5 |
| Вантажні автомобілі | 1055 | 1003 | 845 | 756 | 633 |
| Коефіцієнти базисні | 1 | 1,0 | 0,8 | 0,7 | 0,6 |
Як наслідок, в Білогірському районі спостерігається стійка тенденція до зниження показників фондозабезпеченості підприємств сільськогосподарською технікою, зокрема забезпеченість тракторами зменшилася у 2004 р. до 15 одиниць на 1000 га ріллі проти 25 у 1991p., зернозбиральними комбайнами - до 5 одиниць на 1000 га ріллі проти 10 у 1990 p.. Це пояснюється погіршенням фінансово-економічного стану аграрних підприємств, що викликано диспаритетом цін на промислову і сільськогосподарську продукцію, через що більшість підприємств з рентабельних перетворилася на збиткові і тому ускладнилися умови відтворення матеріально-технічної бази.
Основні фонди багатьох підприємств з виробництва й переробки зерна спрацьовані, нові надходження машин та устаткування - незначні, а наявні - за технічними параметрами не відповідають сучасним вимогам і підлягають заміні. Технологічне переоснащення підприємств відповідно до нових прогресивних технологій, нарощування їх виробничих потужностей, вдосконалення організації виробництва є настійною проблемою зернопродуктової галузі.
Протягом останніх років, через обмеженість інвестування зернової галузі, підприємства недотримували технологічне устаткування і запасні частини, внаслідок чого відбулося зниження продуктивності праці. Зниження технічної оснащеності аграрної праці - основного фактора зростання її продуктивності - викликало також зменшення урожайності зернових.
Розвиток зернового господарства - виду економічної діяльності у державі, що поєднує вирощування зернових культур на зерно для продовольчих цілей, на корми, на насіння з заготівлею зерна, переробку його підприємствами борошномельно-круп'яної, комбікормової і харчосмакової промисловості на даному етапі регулюється Законом "Про зерно та ринок зерна в Україні".
У Законі "Про зерно та ринок зерна в Україні" визначено, що до суб'єктів зернового господарства належать: держава в особі уповноважених органів, фізичні та юридичні суб'єкти, що займаються насінництвом, розробкою впровадженням прогресивних технологій у зернове господарство, виробництвом, закупівлею, зберіганням, переробкою та реалізацією зерна і продуктів його переробки, у тому числі приватні (приватно-орендні) підприємства, селянські (фермерські) господарств сільськогосподарські підприємства всіх форм власності машинні технологічні станції, спілки селян, агропромислові об'єднання (концерни, корпорації та асоціації), господарські товариства тощо; елеватори, заготівельні та зернопереробні підприємства, комбікормові заводи, науково-дослідні установи та їх дослідні господарства й інші суб'єкти, які мають право на власність зерна. Всі вони формують структуру економічних відносин в зернопродуктовому підкомплексі АПК.
2.2 Організаційно-виробнича структура зернопродуктового підкомплексу АПК
Реформування відносин власності зернопродуктового підкомплексу АПК, яке характеризує процес перетворення підприємств у нову організаційно-правову форму, створює потужний приватний сектор економіки як економічного базису наступних перетворень. Колективні сільськогосподарські підприємства в умовах проведення економічної реформи на селі трансформуються у нові організаційно-правові структури на основі приватної власності.
Стан реформування підприємств зернового господарства Білогірського району характеризують дані табл. 2.5.
Таблиця 2.5
Характеристика сільськогосподарських підприємств Білогірського району за їх організаційною формою
| Організаційна форма підприємства | Питома вага окремої групи підприємств | |||
|
за станом на 1 січня 2003р. |
за станом на 1 січня 2004р. |
|||
| од. | % | од. | % | |
| Всього сільськогосподарських підприємств | 41 | 100 | 43 | 100 |
| у тому числі: | ||||
| -господарських товариств | 16 | 39,0 | 16 | 37,2 |
| - державних сільгосппідприємств | - | - | - | - |
| - сільгоспкооперативів | 1 | 2,4 | 1 | 2,3 |
| -селянських (фермерських) господарств | 22 | 53,7 | 24 | 55,8 |
| - підприємств інших форм господарювання (включаючи міжгоспи) | 2 | 4,9 | 2 | 4,7 |
Найбільшу питому вагу серед сільськогосподарських підприємств району займають селянські (фермерські) господарства - понад 55,8%, значення яких з року в рік зростає але найвища активність щодо створення даних підприємств спостерігалася на початку проведення аграрної реформи у 1991 - 1993 pp. Приватне сільське господарювання ще не розвинулося до суттєвих розмірів, частка приватних підприємств становить лише 20%.
Державного сектора, як такого, вже не існує, що свідчить про те, в районі повністю вже пройщло роздержавлення підприємств сільськогосподарської галузі. Останнє державне підприємство даної галузі в Білогірському районі було роздержавлене ще в 2002 році. Проте реформування сільського господарства відбувається в умовах значного дефіциту фінансових ресурсів, що ускладнюється нерозвиненістю іпотечних кредитних ринків, що в свою чергу, зумовлює різке звуження можливостей використання сільгосптоваровиробниками прибутку для розширеного відтворення.
У використанні сільськогосподарських угідь найпомітніше скорочення частки колективних сільськогосподарських підприємств: з 63% на початку 2002р. до 58% - у 2004 р. Це зумовлено процесом реформування земельних і майнових відносин на селі, котрі започаткували перетворення колективних господарств та активне створення приватно-орендних підприємств, що орендують земельні ділянки та паї для ведення сільськогосподарського виробництва на договірних засадах. Правовою основою розвитку нових господарських формувань на базі приватної власності - приватного сектора для ведення особистого підсобного господарства, приватно-орендних підприємств, фермерських господарств - є Указ Президента України від 3 грудня 1999 р. "Про невідкладні заходи щодо прискорення реформування аграрного сектора економіки" та Закон України "Про оренду", у зв'язку з якими активізувалися процеси перерозподілу земель та реструктуризація сільськогосподарських підприємств.
Таблиця 2.6
Структура сільськогосподарських угідь у Білогірському районі щодо землекористувачів
| Роки | в | тому числі (у відсотках) | ||||
| Землі сільськогосподарських товаровиробник тис. га | Сільськогосподарських підприємств | з них | особистих підсобних господарств населення | фермерських господарств | ||
| колективних | державних | |||||
| 2002 | 58,80 | 73,0 | 63,9 | - | 33,8 | 2,3 |
| 2004 | 57,72 | 70,1 | 58,2 | - | 38,7 | 3,1 |
Характерною відмінністю зернового господарства Білогоірського району на сучасному етапі є зростання частки особистих підсобних господарств у вирощуванні зернових культур. Так у 2004 р. в порівнянні з 1980 роками їх питома вага зросла майже у 4 рази і становить гідну конкуренцію сільськогосподарським підприємствам, забезпечуючи виробництво великих обсягів зерна (табл. 2.7).
Згідно з показниками табл. 2.7 у 1980 р. в господарствах громадського сектора Білогірського регіону було вироблено 65,4 тис. т зерна, а