Організаційно-методологічні основи розвитку екологічного обліку та екоконтролінгу на сільськогосподарських підприємствах
Розглядаючи фінансові показники природокористування в Запорізькій області в розрізі екологічних зборів та витрат на охорону природи, можна зазначити загальне збільшення суми пред’явлених до сплати екологічних зборів: з 15,6 млн. грн. до 33,1 млн. грн. (табл. 2.5)
Таблиця 2.5
Екологічні збори та витрати на охорону природи по Запорізькій області за 2000–2005 рр. (млн. грн.)
| 2000 р. | 2001 р. | 2002 р. | 2003 р. | 2004 р. | 2005 р. | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | ||
| Екологічні збори, пред’явлені підприємствам, організаціям, установам за забруднення навколишнього природного середовища | 15,6 | 18,0 | 17,2 | 22,2 | 26,0 | 33,1 | ||
| у тому числі | ||||||||
| за викиди, скиди, розміщення відходів понад встановлені ліміти | 14,3 | 16,8 | 16,3 | 8,8 | 10,7 | 11,8 | ||
| за викиди, скиди, розміщення відходів понад встановлені ліміти | 0,5 | 0,5 | 0,2 | 0,1 | 0,2 | 1,7 | ||
| за викиди в атмосферне повітря | 0,7 | 0,6 | 0,6 | 13,2 | 15,0 | 19,5 | ||
| за збитки, заподіяні природі, та штрафи за порушення природоохоронного законодавства | 0,1 | 0,1 | 0,1 | 0,1 | 0,1 | 0,1 | ||
| Частка фактично сплачених екологічних зборів у загальній сумі пред’явлених, відсотків | 64,0 | 73,9 | 65,1 | 70,9 | 82,4 | 109,1 | ||
| Витрати підприємств, організацій, установ на капітальний ремонт основних виробничих фондів природоохоронного призначення | 13,6 | 20,1 | 19,1 | 16,7 | 21,5 | 19,2 | ||
| у тому числі | ||||||||
| ремонт споруд, обладнання, технічних засобів для уловлення та знешкодження шкідливих речовин, які забруднюють повітря | 6,8 | 6,7 | 6,5 | 5,3 | 7,5 | 5,8 | ||
| очищення стічних вод і раціонального використання водних ресурсів | 6,4 | 12,5 | 11,9 | 10,1 | 10,8 | 12,1 | ||
| охорони та раціонального використання земель | - | - | 0,1 | 0,0 | 0,0 | 0,3 | ||
| утилізації, знешкодження відходів | 0,1 | 0,0 | 0,1 | 0,7 | 0,6 | 0,4 | ||
| охорони надр та раціонального використання мінеральних ресурсів | 0,3 | 0,9 | 0,4 | 0,6 | 1,1 | 0,6 | ||
| інші | - | - | - | - | 1,5 | 0,0 | ||
| Поточні витрати підприємств, організацій, установ на охорону та раціональне використання природних ресурсів | 217,1 | 243,5 | 254,5 | 240,8 | 287,8 | 388,9 | ||
| у тому числі | ||||||||
| водних ресурсів | 123,9 | 141,1 | 146,7 | 141,9 | 147,6 | 215,0 | ||
| атмосферного повітря | 53,8 | 59,7 | 60,9 | 64,0 | 75,4 | 84,4 | ||
| земель | 0,4 | 1,8 | 3,8 | 1,4 | 1,9 | 1,6 | ||
| мінеральних ресурсів | 25,0 | 23,7 | 24,6 | 9,6 | 30,1 | 43,5 | ||
| відходів | 12,0 | 16,7 | 16,8 | 20,9 | 29,2 | 40,4 | ||
Загалом, сума екологічних зборів, пред’явлених до сплати, у 2005 році збільшилася на 17,5%. Частка фактично сплачених зборів склала майже 109%, що свідчить про сплату минулих боргів. Поточні витрати підприємств на охорону та раціональне використання у 2005 році збільшилися на 171,8 млн. грн.
Для подальшого аналізу розглянемо основні показники діяльності аграрних підприємств Мелітопольського району (табл. 2.6).
Виходячи з отриманих даних, можна побачити загальне збільшення суми активів підприємств на 5,62%. При цьому загальний збиток значно збільшився: якщо у 2004 році прибуток складав 310,1 тис. грн., то у 2006 збиток становив 7963,7 тис. грн.
Валова продукція в порівняльних цінах зменшилася 0,32%, а загальна сума товарної продукції зросла на 28%. Площа сільськогосподарських угідь зросла на 1,17% (733,88 га), при чому площа ріллі зросла на 6,24%.
Таблиця 2.6
Основні економічні показники діяльності сільськогосподарських підприємств Мелітопольського району
| Показники | 2004 р. | 2005 р. | 2006 р. | 2006р. у % до 2002 р. |
| Валова продукція в порівняльних цінах 2000 р., тис. грн. | 48036,22 | 48622,57 | 47884,11 | 99,68 |
| Товарна продукція, тис. грн. | 57963,70 | 62324,70 | 74194,90 | 128,00 |
| Площа сільськогосподарських угідь, га | 62719,12 | 60128,92 | 63453 | 101,17 |
| Площа ріллі, га | 54501,28 | 55668,43 | 57900 | 106,24 |
| Кількість робітників, зайнятих в сільськогосподарському виробництві, чол.. | 2478 | 2302 | 2119 | 85,51 |
| Прямі витрати праці, тис. люд.-год. | 3349 | 3352,20 | 3429 | 102,39 |
| у т. ч. рослинництва | 1769 | 1811 | 2021 | 114,25 |
| тваринництва | 1580 | 1541,20 | 1408 | 89,11 |
| Виробничі витрати, тис. грн. | 61958,4 | 63363,20 | 80733,80 | 130,3 |
| в т. ч. рослинництва | 43467,50 | 44963,50 | 58922,30 | 135,55 |
| тваринництва | 18490,90 | 18399,70 | 21811,5 | 117,96 |
| Прибуток, тис. грн. | 310,1 | -394,9 | -7963,70 | - |
| Вартість основних засобів, тис. грн. | 111412,20 | 103756,20 | 107307,40 | 96,32 |
| Вартість оборотних засобів, тис. грн. | 51829,25 | 56778,30 | 62536,60 | 120,66 |
| Сума активів, тис. грн.. | 168492 | 161478,90 | 177963,70 | 105,62 |
Розглянемо більш детально структуру земельних угідь (табл. 2.7).
Можна зазначити, що загальна земельна площа зросла лише на 1,17%. В структурі земельних угідь спостерігалися такі зміни: площа ріллі зросла на 6,24%, а площа сінокосів, навпаки зменшилася на 73,87%. Наявність значних площ сільськогосподарських угідь, їх висока родючість по відношенню до земельних угідь інших регіонів України є вагомою передумовою розвитку виробництва екологічно чистої продукції. Проте загальна ситуація ускладнюється впливом багатьох негативних факторів.
Таблиця 2.7
Динаміка і структура земельних угідь по Мелітопольському району за 2004-2006 рр.
| Угіддя | 2004 р. | 2005 р. | 2006 р. | 2006 р.. у % до 2002 р. |
| Всього сільськогосподарських угідь, га | 62719,12 | 60128,92 | 63453 | 101,17 |
| у т. ч.: | ||||
| рілля | 54501,28 | 556668,43 | 57900 | 106,24 |
| сінокоси | 3306,07 | 894,77 | 864 | 26,13 |
| пасовища | 4149,47 | 2862,22 | 3059 | 73,72 |
| багаторічні насадження | 762,3 | 703,5 | 1630 | 213,83 |
Підвищення ефективності використання земель пов'язано з виконанням цілого ряду заходів. Ґрунтозахисні заходи повинні проводитися в комплексі. Комплексність визначається меліоративно-ефективним і економічно доцільним поєднанням чотирьох груп ґрунтозахисних заходів: організаційно-господарських, агротехнічних, лісомеліоративних і гідротехнічних.
Забруднюють рілля в Мелітопольському районі не тільки промислові підприємства, але і землероби. Бідою для ріллі сталі відходи ферм і тваринницьких комплексів. Наприклад, гній, одвічний супутник родючості, в невмілих руках на довгий час виводить з ладу поля поблизу ферм.
Діяльність сільськогосподарських підприємств супроводжується виникненням й негативним впливом чисельних екологічних проблем і негараздів. До основних їх видів відносяться хвороби сільськогосподарських тварин, птиці, рослин, погіршення стану ґрунтів та водоймищ. Необхідно зазначити, що до складу екологічних проблем сільськогосподарських підприємств нині доцільно віднести не лише визначені вище та подібні негаразди, а й нездатність забезпечувати виробництво екологічно чистої продукції як того вимагає сучасний споживач і ринок. Вказані екологічні проблеми мають чисельні прояви та призводять до різноманітних наслідків. Так, основними їх проявами є: зниження родючості ґрунтів, погіршення стану земель (засоленість, ерозія тощо); зниження продуктивності рослин і тварин; погіршення екологічної ситуації у місцевості; збільшення шкідників; забур’яненість; погіршення якості продукції. У свою чергу серед наслідків екологічних проблем доцільно виділити скорочення обсягів виробництва і реалізації сільськогосподарської продукції; зниження прибутковості і рентабельності діяльності й капіталу; погіршення умов і якості життя сільського населення; зниження інвестиційної привабливості сільськогосподарських підприємств.
Великою екологічною проблемою для району стала трагедія в Новобогданівці. Шкідливі речовини, що потрапляють в повітря, ґрунт та воду, погіршують якість сільськогосподарської продукції, впливають на здоров’я людей. Усі викиди поступово накопичуються в ґрунті та водоймищах, і наслідки будуть відчутні ще багато років.
Загалом, велика кількість негативних екологічних чинників є причиною недостатнього розвитку екологічної інфраструктури на рівні регіону.
2.2 Організаційно-економічна характеристика підприємства та його облікова політика
Аграрні підприємства Мелітопольського району Запорізької області є різноманітними за формою власності, розмірами, структурою. Для прикладу в ході дослідження візьмемо одне з провідних сільськогосподарських підприємств – ТОВ «Агрофірма Україна».
Товариство з обмеженою відповідальністю «Агрофірма Україна» створено шляхом реорганізації КСП «Україна» 31.12.1999 р.
Згідно із Статутом підприємство організоване і діє у відповідності до Законів України «Про підприємства в Україні», «Про власність», Господарського кодексу України та інших законодавчих актів України.
ТОВ «Агрофірма Україна» є юридичною особою, має відокремлене майно, самостійний баланс, розрахунковий та інші рахунки в установах банків, печатку зі своєю назвою та кодом, кутовий штамп, фірмовий знак та торговий знак, інші необхідні реквізити.
Головною метою діяльності підприємства є:
вирощування, заготівля, переробка та реалізація сільськогосподарської продукції, в тому числі рослинництво, тваринництво та інші напрямки;
організація виробництва продукції тваринництві, а саме молочного скотарство, вирощування і відгодівля великої рогатої худоби, вирощування і відгодівля свиней;
переробка сільськогосподарської продукції, в тому числі сушіння, соління, замороження продукції рослинництва та тваринництва;
виробництва комбікормів та інших кормових добавок;
внутрішні та міжнародні перевезення вантажів і багажів автомобільним транспортом;
зовнішньоекономічна діяльність та інші види діяльності, що не суперечать діючому українському законодавству.
Для забезпечення діяльності підприємства за рахунок власників створений статутний фонд у розмірі 150899 грн.
Прибуток товариства, за вирахуванням сум по взаємовідносинах з державним бюджетом та сум, направлених на створення та поповнення фондів товариства, оплату інших витрат, затверджених Зборами Учасників, розподіляється між його учасниками пропорційно їх часткам у статутному фонді.
Вищим органом ТОВ є загальні збори учасників. Виконавчим органом є директор, що вирішує усі питання діяльності ТОВ, окрім тих, що відносяться до компетенції загальних зборів. Директор може призначатися на посаду із сторонніх осіб з укладенням контракту строком до 5 років або обирається зі складу учасників.
Контроль за фінансовою і господарською діяльністю директора ТОВ здійснюється ревізором, що обирається зборами учасників.
Усі громадяни, які своєю працею беруть участь в діяльності підприємства на основі трудового договору (контракту), а також інших форм, що регулюють трудові відносини становлять персонал підприємства.
Функції управління діяльністю підприємства реалізуються підрозділами апарату управління і окремими робітниками, які при цьому вступають в економічні, організаційні, соціальні, психологічні та інші відносини один з одним. Організаційні відносини, які складаються між робітниками апарату управління підприємства, визначають його структуру управління.
Структура управління ТОВ «Агрофірма Україна» представлена на рис. 2.1.
Рис. 2.1 Структура управління ТОВ «Агрофірма Україна».
Центральна садиба господарства знаходиться в с. Новгородківка Мелітопольського району Запорізької області.
Рельєф місцевості рівний. У межах користування господарства найбільш поширені чорноземи південні та глинисті. Ґрунт представлений важкими і середніми суглинками.
Для того, щоб охарактеризувати економічний стан господарства, необхідно проаналізувати його забезпеченість земельними фондами, основними та оборотними засобами та виробленою товарною продукцією.
Ресурсний потенціал підприємства – сукупність наявних у господарстві виробничих ресурсів (земельні, трудові, матеріальні, технічні), тобто сума ресурсів підприємства незалежно від рівня їхньої технологічної збалансованості.
Динаміку і структуру земельного фонду ТОВ «Агрофірма Україна» подано в таблиці 2.8.
Таблиця 2.8
Динаміка і структура земельного фонду ТОВ «Агрофірма Україна» за 2002 – 2006 рр.
| Угіддя | 2002 р. | 2003 р. | 2004 р. | 2005 р. | 2006 р. | 2006р. у % до 2002р. | |||||
| Площа, га | Структура, % | Площа, га | Структура, % | Площа, га | Структура, % | Площа, га | Структура, % | Площа, га | Структура, % | ||
| Загальна земельна площа | 4798 | 100 | 4798 | 100 | 4798 | 100 | 4762 | 100 | 4801 | 100 | 100,1 |
| Всього сільськогосподарсь-ких угідь | 4798 | 100 | 4798 | 100 | 4798 | 100 | 4762 | 100 | 4801 | 100 | 100,1 |
| із них: рілля | 4418 | 92,1 | 4418 | 92,1 | 4418 | 92,1 | 4382 | 92,0 | 4421 | 92,1 | 100,1 |
| сінокоси | - | - | - | - | - | - | - | - | - | - | - |
| пасовища | 380 | 7,9 | 380 | 7,9 | 380 | 7,9 | 380 | 8,0 | 380 | 7,9 | 100 |
Динаміка складу і структури товарної продукції відображена в таблиці 2.9.
Таблиця 2.9
Динаміка складу і структури товарної продукції ТОВ «Агрофірма Україна» за 2002 – 2006 рр.
| Види продукції і галузі | 2002 р. | 2003 р. | 2004 р. | 2005 р. | 2006 р. | 2006р. у % до 2002р. | |||||
| Виручка, тис. грн. | Структура, % | Виручка, тис. грн. | Структура, % | Виручка, тис. грн. | Структура, % | Виручка, тис. грн. | Структура, % | Виручка, тис. грн. | Структура, % | ||
| Рослинництво - всього | 2744,5 | 56,25 | 1475,6 | 36,11 | 2291,7 | 52,62 | 2152,3 | 47,95 | 2636,9 | 52,86 | 96,08 |
| В тому числі: | |||||||||||
| Зернові і зернобобові | 1956,3 | 40,09 | 567,6 | 13,89 | 1250,0 | 28,7 | 1244,0 | 27,71 | 2036,6 | 40,83 | 104,10 |
| Соняшник | 417,5 | 8,56 | 366,0 | 8,96 | 772,0 | 17,72 | 619,6 | 13,80 | 517,5 | 10,37 | 123,95 |
| Овочі | 33,1 | 0,68 | 44,5 | 1,09 | 36,2 | 0,83 | 16,0 | 0,36 | 11,7 | 0,02 | 35,35 |
| Соя | - | - | 3,2 | 0,07 | 77,8 | 1,79 | 132,3 | 2,95 | - | - | - |
| Баштанні | - | - | - | - | 4,7 | 0,11 | 2,3 | 0,05 | 16,7 | 0,03 | - |
| Інша продукція | 337,6 | 6,92 | 494,5 | 12,10 | 151,0 | 3,47 | 138,1 | 3,08 | 54,4 | 0,11 | 16,11 |
| Тваринництво - всього | 1807,6 | 37,05 | 1748,0 | 42,78 | 1279,5 | 29,38 | 1636,7 | 36,46 | 1940,3 | 38,90 | 107,34 |
| В тому числі: | |||||||||||
| ВРХ | 535,2 | 10,97 | 518,5 | 12,69 | 696,4 | 15,99 | 516,8 | 11,51 | 479,7 | 9,62 | 89,63 |
| Свині | 834,7 | 17,11 | 770,8 | 18,86 | 233,9 | 5,37 | 686,1 | 15,29 | 731,3 | 14,66 | 87,61 |
| Молоко | 363,4 | 7,45 | 456,7 | 11,18 | 349,2 | 8,02 | 432,2 | 9,63 | 562,0 | 11,27 | 154,65 |
| Мед | - | - | - | - | - | - | 1,1 | 0,02 | 2,0 | 0,04 | - |
| Інша продукція | 74,3 | 1,52 | 2,0 | 0,05 | - | - | 0,5 | 0,01 | 165,3 | 3,31 | 222,48 |
| Промислова продукція | 66,4 | 1,36 | 158,6 | 3,88 | 368,9 | 8,47 | 162,0 | 3,61 | 186,1 | 3,73 | 280,27 |
| Реалізація іншої продукції, робіт і послуг | 338,4 | 6,94 | 703,7 | 17,22 | 415,5 | 9,54 | 537,6 | 11,98 | 224,8 | 4,51 | 66,43 |
| Всього по підприємству | 4879,4 | 100 | 4085,9 | 100 | 4355,6 | 100 | 4488,6 | 100 | 4988,1 | 100 | 102,23 |
Аналізуючи дані таблиці 2.9, можна зазначити збільшення загального обсягу товарної продукції – на 108,7 тис. грн. чи 2,23%, що є позитивним показником діяльності підприємства. Таку зміну, перш за все, викликало збільшення обсягів продукції тваринництва (яка зросла на 132,7 тис. грн. чи 7,34%).
Найзначніше збільшився обсяг реалізації молока – на 198,6 тис. грн. або 54,65%. Обсяги реалізації м’яса ВРХ знизилися на 55,5тис. грн. чи 10,37%, м’яса свиней – на 103,4тис. грн. або 12,39%.
Обсяги товарної рослинницької продукції, навпаки зменшилися на 107,6 тис. грн. або 3,92%.
Ця зміна викликана зменшенням обсягів виробництва, і як наслідок, реалізації овочів (на 21,4тис. грн. чи 64,65%). Обсяги реалізації зернових культур зросли на 80,3тис. грн. чи 4,1%; соняшнику – на 100тис. грн. або 23,95%.
Забезпечення трудовими ресурсами – один з найважливіших економічних показників діяльності господарства (таблиця 2.10).
Фактично досягнутий рівень продуктивності праці в кожному господарстві характеризує ефективність затрат робочого часу конкретних працівників сільськогосподарського виробництва, а разом з тим і ефективність використання трудових ресурсів.
Загальна чисельність робітників зменшилася на 34,85% або 84 чоловіка. Прямі витрати праці збільшилися майже на 12% або 33 тис. люд.-год., що суттєво позначилося на виробітку одного працівника: середньорічний збільшився на 51,66%, середньодобовий та середньогодинний зменшилися відповідно на 11,62% та 11,64%.
У сільському господарстві, як і в інших галузях матеріального виробництва, для здійснення виробничого процесу поряд з робочою силою потрібні засоби виробництва. Засоби виробництва включають засоби праці та предмети праці.
Таблиця 2.10
Забезпеченість ТОВ «Агрофірма Україна» трудовими ресурсами та ефективність їх використання за 2002 – 2006 рр.
| Показники | 2002 р. | 2003 р. | 2004 р. | 2005 р. | 2006 р. | 2006 р. у % до 2002 р. |
| Середньорічна чисельність працівників, чол. | 241 | 198 | 184 | 159 | 157 | 65,15 |
| Прямі витрати праці, тис. люд.-год. | 273 | 227 | 199 | 225 | 306 | 112,09 |
| Відпрацьовано люд.-днів 1 робітником за рік | 162 | 164 | 155 | 202 | 278 | 171,60 |
| Середня тривалість робочого дня, год. | 7 | 7 | 7 | 7 | 7 | 100 |
| Вартість валової продукції в порівняльних цінах 2000 р., тис. грн. | 4368,02 | 2928,16 | 3128,61 | 3595,05 | 4314,60 | 98,78 |
| Виробіток 1 робітника: | ||||||
| - середньорічний, тис. грн. | 18,12 | 14,79 | 17,00 | 22,61 | 24,48 | 151,66 |
| - середньодобовий, грн. | 111,85 | 90,18 | 109,68 | 111,93 | 98,85 | 88,38 |
| - середньогодинний, грн. | 15,98 | 12,88 | 15,67 | 15,99 | 14,12 | 88,36 |
| Коефіцієнт використання річного фонду робочого часу | 0,65 | 0,66 | 0,62 | 0,81 | 1,11 | 170,77 |
Розглянемо рух та ефективність використання основних і оборотних засобів підприємства.
Основні показники використання основних фондів представлені у табл. 2.11.
Зменшення середньорічної вартості основних фондів сільськогосподарського призначення склало 27,53% або 2590,85 тис. грн. Фондовіддача за останні 5 років зросла (на 36,96% або 0,17грн.), тобто на 1 грн. вартості основних фондів стало припадати на 0,17 грн. більше валової продукції, що свідчить про підвищення ефективності використання цих фондів.
Таблиця 2.11
Забезпеченість основними фондами і ефективність їх використання
| Показники | 2002 р. | 2003 р. | 2004 р. | 2005 р. | 2006 р. | 2006 р. у % до 2002 р. |
| Вартість валової продукції в порівняльних цінах 2000 р., тис. грн. | 4368,02 | 2928,16 | 3128,61 | 3595,05 | 4314,6 | 98,78 |
| Середньорічна вартість основних фондів сільськогосподарського призначення, тис. грн. | 9409,9 | 8075,2 | 6760,8 | 6581,1 | 6819,05 | 72,47 |
| Площа сільськогосподарських угідь, га | 4798 | 4798 | 4798 | 4762 | 4801 | 100,06 |
| Середньорічна чисельність робітників, чол. | 241 | 198 | 184 | 159 | 157 | 65,15 |
| Фондовіддача, грн. | 0,46 | 0,36 | 0,46 | 0,55 | 0,63 | 136,96 |
| Фондомісткість, грн. | 2,15 | 2,76 | 2,16 | 1,83 | 1,58 | 73,49 |
| Фондоозброєність, тис. грн. | 39,05 | 40,78 | 36,74 | 41,39 | 43,43 | 111,22 |
| Фондозабезпеченість, тис. грн. | 1,96 | 1,68 | 1,41 | 1,38 | 1,42 | 72,45 |
Зменшення середньорічної вартості основних фондів сільськогосподарського призначення склало 27,53% або 2590,85 тис. грн. Фондовіддача за останні 5 років зросла (на 36,96% або 0,17грн.), тобто на 1 грн. вартості основних фондів стало припадати на 0,17 грн. більше валової продукції, що свідчить про підвищення ефективності використання цих фондів. Фондомісткість, навпаки, зменшилася на 26,51% чи 0,57 грн. Фондоозброєність збільшилася на 11,22%, а фондозабезпеченість зменшилися на 27,55%.
Оборотні засоби є основою виробництва. Вони повністю використовуються протягом операційного циклу і переносять свою вартість на вироблену продукцію. Ефективність використання даних фондів розглянуто у таблиці 2.12.
Таблиця 2.12
Показники ефективності використання оборотних засобів у ТОВ «Агрофірма Україна» за 2002 – 2006 рр.
| Показники | 2002 р. | 2003 р. | 2004 р. | 2005 р. | 2006 р. | 2006 р. у % до 2002 р. |
| Чистий доход (виручка від реалізації), тис. грн. | 4879,4 | 4085,9 | 4355,6 | 4488,6 | 4988,1 | 102,2 |
| Середньорічна вартість оборотних засобів, тис. грн. | 4904,65 | 5657,75 | 6242,1 | 6437,5 | 6292,15 | 128,37 |
| Коефіцієнт оборотності | 0,99 | 0,72 | 0,70 | 0,70 | 0,79 | 79,80 |
| Коефіцієнт закріплення | 1,01 | 1,38 | 1,43 | 1,43 | 1,26 | 124,75 |
| Тривалість одного обороту, днів | 364 | 500 | 514 | 514 | 456 | 125,27 |
| Коефіцієнт ефективності обороту оборотних засобів | 13,47 | 11,32 | 12,14 | 12,52 | 13,81 | 102,52 |
Загалом середньорічна вартість оборотних засобів збільшилася на 1387,5 тис. грн. або 28,37%. Коефіцієнт оборотності знизився на 0,2, що складає 79,8% від аналогічного у 2002 р. Тривалість одного обороту збільшилась на 92 дні або на 25,27%. Ефективність обороту зросла на 2,52%. Підвищення тривалості обороту свідчить про низьку ефективність виробництва продукції: вона не реалізується, довго залишається на складі і через це погіршується її якість. Загальні дані свідчать про достатньо ефективне використання оборотних засобів.
Розглянемо облікову політику ТОВ «Агрофірма Україна». Підприємство згідно Статуту веде первинний (оперативний), податковий та бухгалтерський облік результатів своєї діяльності, складає статистичну інформацію, надає відповідно до закону фінансову звітність та статистичну інформацію щодо своєї господарської діяльності, інші дані визначені законом.
Директор та головний бухгалтер підприємства несуть персональну відповідальність за дотримання порядку ведення і достовірності обліку і податкової звітності.
Під обліковою політикою слід розуміти сукупність принципів, методів і процедур, що використовуються підприємством для складання та подання фінансової звітності. Зміст облікової політики оформлюється системою внутрішніх документів та наказом про облікову політику, за розробку і формування якого несе відповідальність головний бухгалтер підприємства. В ТОВ «Агрофірма Україна» директор затверджує наказ про облікову політику і несе відповідальність за його зміст - саме його підпис надає наказу про облікову політику чинності.
В ТОВ «Агрофірма Україна» бухгалтерська служба згідно штатного розкладу складається з головного бухгалтера, бухгалтера по рослинництву та тваринництву, бухгалтера – касира, бухгалтера матеріального відділу, бухгалтера переробних цехів, бухгалтера по розрахунках, бухгалтера по механізації. На кожного бухгалтера розроблено посадову інструкцію, де вказано завдання, обов’язки, права та відповідальність кожного.
Кожний з бухгалтерів отримує разом із Звітами про рух продукції та матеріалів первинні документи по своїй ділянці роботи. Первинні облікові документи підлягають обов’язковій перевірці суті здійсненої господарської операції, правильності і повноти оформлення, наявності підписів, штампів, печаток і т. ін.
З метою упорядкування руху та своєчасності отримання для здійснення записів в бухгалтерському обліку первинних документів наказом керівника підприємства встановлюється графік документообігу, в якому вказується дата отримання документів від матеріально відповідальних осіб, прийом їх в облік і передача в обробку.
Рахунки є важливим джерелом потрібної інформації для оперативного керівництва і контролю за станом і рухом засобів господарства, наявністю і змінами джерел фінансування та їх результатами. Для повного відображення бухгалтерським обліком необхідних показників потрібна заздалегідь визначена система рахунків для відображення господарських операцій. З цією метою складають план рахунків.
Планом визначені синтетичні рахунки (рахунки першого порядку) і субрахунки до них (рахунки другого порядку). Синтетичні рахунки і субрахунки до них у цьому Плані рахунків згруповані у такі класи: 1)необоротні активи; 2)запаси; 3)кошти, розрахунки та інші активи; 4)власний капітал, 5)довгострокові зобов’язання; 6)поточні зобов’язання, 7) доходи і результати; 8) витрати за елементами; 9) витрати діяльності.
В окремий клас «0» виділено позабалансові рахунки та субрахунки до них.
В ТОВ застосовують в основному 3-х та 4-х цифрові коди рахунку і використовують всі з 1-го по 9-й , крім 8-го, класи синтетичних рахунків. Всього застосовується близько 35 бухгалтерських, так би мовити робочих, рахунків.
На підприємстві обрано журнально-ордерну форму обліку. Основними реєстрами бухгалтерського обліку є журнали-ордери. Вони нагадують собою накопичувальні відомості, в яких систематизація і групування документів ведеться в хронологічному порядку по кореспондуючих рахунках.
Журнали–ордери побудовані таким чином, що в них відображують однорідні за економічним змістом операції, а також операції, що пов’язані між собою. Тому ряд журналів-ордерів (2с.-г., 3с-г., 4с.-г., 8с.-г.,10с.-г.,11с.-г., 12с.-г.,13 с.-г.,15с.-г.) передбачені для обліку операцій по кредиту декількох синтетичних рахунків.
Для узагальнення даних журналів-ордерів, взаємної перевірки правильності проведених розрахунків використовують Головну книгу.
Фінансовий рік на підприємстві закінчується 31 грудня. Після цього відбувається закриття рахунків і калькулювання собівартості продукції.
Потім складається фінансова звітність, яка включає Баланс, Звіт про фінансові результати, Звіт про власний капітал, Примітки до річної звітності.
Основною статистичною річною формою діяльності підприємства є 50-сг.
2.3 Організаційно-методологічні основи побудови екологічного обліку в аграрних підприємствах
Основні напрямки охорони довкілля при будь-якому виробництві – це впровадження безвідходних або ресурсозберігаючих технологій (в сільському господарстві – існує можливість виведення певної частини сільськогосподарських земель з господарського обороту у зв'язку з надзвичайно високою розораністю території України за умови підвищення ефективності їх використання: підвищення урожайності при відповідній ринковим умовам та запитам споживача якості та структури продукції, що виробляється); другий напрямок – безпеки виробництва (для сільського господарства – це відповідність норм та методів застосування хімічних речовин при відповідному їх складі та якості; зниження викидів в атмосферу мобільними джерелами забруднення (транспортними засобами та сільськогосподарськими самохідними машинами); відповідності агротехнічних заходів реальній ситуації); третій напрямок – безпека продукції (в сільському господарстві він пов'язаний з другим – відповідність нормам використання пестицидів, гербіцидів та інших хімічних речовин, в тваринництві – відповідність кормів нормам якості та складу).
Україна перша з країн світу в законодавчому порядку прийняла систему платежів за забруднення та використання природних ресурсів (Закон України “Про охорону навколишнього природного середовища”). Фактично система включає в себе дві основі частини:
1) систему екологічних платежів (за забруднення атмосфери; викиди стоків; складування твердих відходів; використання прісної води; використання корисних копалин; лісових ресурсів; рослинних та тваринних ресурсів);
2) систему накопичення та витрат фінансових коштів.
Весь облік природоохоронних витрат на підприємстві полягає в здійсненні розрахунків по екологічним платежам. Дані платежі включаються в собівартість продукції, а в разі перевищення лімітів – за рахунок прибутку підприємства.
Для розробки планів природоохоронної діяльності, а також різного роду порівнянь і оцінок, використовують різні матеріали – це перелік ГДК (гранично допустима концентрація), ГДВ (гранично допустимі викиди) для конкретних джерел забруднення. Інформацією являються ліміти використання природних ресурсів та ліміти плати за забруднення природного середовища та використання ресурсів. Основні данні по здійсненню природоохоронної діяльності можна знайти тільки в статистичних формах.
В основу розробки еколого – економічної інформаційної бази покладені стандарти екологічного виробництва сільськогосподарської продукції.
На базі стандартів організації, яка проводить сертифікацію виробництва, складаються методичні рекомендації для бухгалтерії екологічного господарства, в яких розкриваються основні визначення та положення екологічного виробництва. В рекомендаціях вказуються загальні вимоги до техніки, сільськогосподарських машин; приводиться перелік дозволених препаратів та добрив. Бухгалтер може контролювати дотримання цих вимог по актам приймання – передачі, рахункам, актам про використання добрив. Необхідно вказати дозволені агротехнічні прийоми, методи боротьби з хворобами та шкідниками. Їх виконання можна контролювати по обліковим листам тракториста-машиніста, наряду на виконання робіт.
Важливою екологічною вимогою, яка витікає з екологічних стандартів при виробництві сільськогосподарської продукції є:
підтримка якості водних ресурсів та повітряного басейну у відповідності з встановленими стандартами;
зберігання ґрунту як компонента біосфери та основного засобу виробництва в сільському господарстві;
отримання продукції оптимальної якості;
забезпечення умов для безперервного підвищення родючості ґрунтів.
Щодо галузей, економічно взаємопов'язаних з експлуатацією (вилученням) природних ресурсів, підтримкою елементарних санітарно-епідеміологічних умов проживання населення, відновленням його здоров'я і т.п., то виділяти тут природоохоронну складову дуже складно. У цьому зв'язку лісове господарство, рослинництво і тваринництво, меліорацію й агротехнічні заходи щодо підвищення родючості ґрунтів, внесенню добрив, регулюванню випасу худоби, гідробудівництво, житлово-комунальне господарство в частині благоустрою населених пунктів, охорону здоров'я, організацію відпочинку і санаторного лікування, дотримання техніки безпеки і виконання санітарних вимог на виробництві, попередження і ліквідацію наслідків природних катастроф і т.д. можна розглядати лише при "розширеному" трактуванні охорони навколишньої природного середовища. Але навіть при такому підході характер деяких заходів залишається досить суперечливим. В цьому полягає особлива риса і специфіка екологічного обліку в сфері агроекології.
Предметом екологічного обліку є операції з охорони навколишнього середовища, що здійснюють сільськогосподарські підприємства в процесі своєї діяльності, а також та їх діяльність, що має вплив на довкілля. Об'єктами обліку охорони навколишнього середовища є витрати і зобов'язання з охорони навколишнього середовища сільськогосподарських підприємств.
Функції бухгалтерського обліку в сфері екології такі:
посилення ролі регулювання економіки;
посилення контролю за витратами;
виникнення нових економічних можливостей, зокрема ринкових;
здійснення менеджменту і контролю природоохоронних заходів;
складання відповідної звітності;
дотримання суспільного інтересу.
Складності щодо поєднання традиційного бухгалтерського обліку та екологічних питань діяльності підприємства за у тому, що:
значна частка природних втрат вартості (наприклад, загибель видів, пошкодження лісів, виснаження ґрунтів, деградація ландшафтів) на сьогоднішній день не виражається безпосередньо в грошових вимірниках, тому повинна виражатися у натуральних вимірниках;
інформація про довкілля часто має орієнтовний характер;
ринкові ціни виражають як правило короткострокові відносини між попитом і пропозицією і віддзеркалюють відносну обмеженість передбачуваного виснаження джерел сировини;
інформація про довкілля часто відрізняється високою ненадійністю та динамікою.
Екологічний облік здійснюється на базі податкового та бухгалтерського законодавства.
Суб'єктами екологічного обліку є:
власник підприємства;
аудитори екологи;
контролюючі та податкові органи;
адміністративний персонал;
спеціалісти і робітники підприємства;
ділові партнери.
Вони безпосередньо впливають на облікову політику підприємства, структурною одиницею якої є екологічний облік.
Розглянемо склад витрат природоохоронної діяльності у сфері сільського господарства. До капітальних витрат відносяться витрати на переустаткування ферми екологічного підрозділу, устаткування складів, відстійників, сховищ, облаштованості буферних зон, витрати по підвищенню ґрунтової родючості, придбанню природоохоронного устаткування. Сюди також можна віднести витрати на поліпшення основних засобів – сільськогосподарських машин, що безпосередньо обробляють ґрунт, але тут необхідно враховувати ступінь поліпшення – зменшення негативного впливу на землю (тиску), збільшення ширини захвату.
До експлуатаційних витрат в сільському господарстві можна віднести витрати на мінімальну кількість і склад агротехнічних заходів, що підтримують земельні ресурси в нормальному стані - просте відтворення. До поточних витрат відносяться витрати по обробці ґрунту, проведені відповідно до принципів екологічно безпечного виробництва, навантаженню і доставці торфу, готуванню торфо-гнійних компостів, придбанню природних мінеральних препаратів, витрати по обробленню і запашці сидератів, покупці екологічно безпечних препаратів по захисту рослин, витрати по насінництву і покупці насіння нових сортів, придбанню нехімічних засобів по догляду за тваринами, витрати по експлуатації очисних споруджень, по проведенню екологічної експертизи.
Особливостями екологічних витрат в сільському господарстві на відміну від галузей промисловості є:
- продукція, що випускається, не має сама безпосереднього впливу на навколишнє середовище, окрім гною, який закладено на компостування (при цьому виділяється аміак, і підприємства сплачують за це податок);
- в господарствах не ведуться наукові дослідження та конструкторські розробки по зменшенню впливу на навколишнє середовище як продукції, так і виробничого процесу, тому витрати на цю сферу діяльності відсутні;
- інвестиції в капітальні активи проводяться з метою зменшення ресурсомісткості основних засобів, підвищення їх ефективності, та щодо машин – зменшення викидів в атмосферу, зменшення навантаження на ґрунт тощо.
- діяльність по усуненню екологічної шкоди не має регулярного та постійного характеру, як у випадку з промисловими підприємствами.
Методи екологічного обліку відповідають установленим методам бухгалтерського обліку. Серед них - документування, інвентаризація, бухгалтерський баланс, подвійний запис, рахунки, оцінювання, калькуляція та бухгалтерська звітність. Основними рахунками, за якими в бухгалтерському обліку ведеться облік використання природних ресурсів є:
101 – Земельні ділянки;
102 – Капітальні витрати на поліпшення земель;
114 – Природні ресурси, що відносяться до рахунку 10 «Основні засоби» класу 1 «Необоротні активи», а також особливу увагу необхідно звернути на рахунок 121 – Права користування природними ресурсами, що відноситься до нематеріальних активів. Також до групи таких рахунків відносяться 15 – Капітальні інвестиції першого класу «Необоротні активи». Найуживанішими рахунками класу 2 «Запаси» при обліку використання природних ресурсів є 20 – «Виробничі запаси».
Результати виробничого процесу характеризуються показниками діяльності основних засобів, тому, крім рахунку 23 «Виробництво» Класу 2, основними рахунками при визначені характеристик впливу на навколишнє середовище основних засобів будуть 103 – Будинки та споруди; 104 - Машини та обладнання; 105 – Транспортні засоби; 124 – Права на об'єкти промислової власності.
Податковий облік є невід'ємною частиною бухгалтерського, що залежить від типу суб'єкта господарювання, специфіки виду діяльності процесу господарювання. На рахунках 92 при нарахуванні збору за спеціальне використання водних ресурсів понад встановленого ліміту та на субрахунку 642 «Розрахунки за обов'язковими платежами» ведеться облік розрахунків за обов'язковими платежами(зборами), які нараховуються та сплачуються у відповідності з чинним податковим законодавством, а саме податок на землю, збір на розвиток виноградарства, садівництва та хмелярства, збір за спеціальне використання.
Шкода навколишньому середовищу від валових викидів шкідливих речовин підприємств є центральним об'єктом розгляду при вирішенні екологічних проблем держави. Однак інтегральний вплив на атмосферу від невеликих джерел забруднення в результаті спричиняє не менший негативний вплив. Найрозповсюдженішими такими об'єктами виступають автомобілі – пересувні джерела викидів. Відповідно до постанови КМУ “Про затвердження Порядку встановлення нормативів збору за забруднення навколишнього природного середовища і стягнення цього збору” № 303 від 01.03.1999 р., спільного наказу Міністерства охорони навколишнього природного середовища та ядерної безпеки України та Державної податкової адміністрації України № 162/379 від 19.07.99р. “Про затвердження інструкції про порядок обчислення та сплати збору за забруднення навколишнього середовища” сума збору за викиди пересувними джерелами розраховується за формулою:
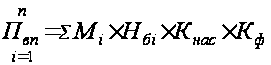 ,
де (1)
Мі – кількість використаного пального і-того виду, у тонах (т);
Нбі – норматив збору за тонну і-того виду пального, у гривнях (грн./т);
Кнас – коригувальний коефіцієнт, який враховує чисельність жителів населеного пункту, наведено в табл. 2.1 додатка 2 до постанови № 303;
Кф – коригувальний коефіцієнт, який