Розробка стратегії розвитку підприємства в пореформений період
Матеріально – технічна база сільського господарства – це сукупність засобів і предметів праці, які використовуються в сільському господарстві. Більш детально розглянуті матеріально – технічні ресурси ТОВ “Маяк” в таблиці 2.9.
Таблиця 2.9
Матеріально – технічні ресурси підприємства
| Показники | 2000 | 2001 | 2002 | 2003 | 2004 | 2004 у % до 2000 |
| Кількість тракторів, фіз. од. | 24 | 23 | 19 | 19 | 18 | 75 |
| Кількість тракторів в перерахунку на умовні еталонні трактори | 18,4 | 17,4 | 14,6 | 14,6 | 13,2 | 71,7 |
| Загальна потужність двигунів тракторів, к.с. | 4870 | 4070 | 2035 | 2035 | 1960 | 40,2 |
| Кількість зернозбиральних комбайнів, фіз. од. | 2 | 2 | 2 | 2 | 2 | 100 |
| Загальна потужність двигунів комбайнів, к.с. | 440 | 440 | 440 | 440 | 440 | 100 |
| Всього енергетичних потужностей, к.с. | 5664 | 4864 | 2475 | 2475 | 2400 | 42,4 |
| Витрачено електроенергії на виробничі потреби, тис. кВтЧгод. | 214 | 250 | 258 | 198 | 174 | 81,3 |
Аналізуючи дані таблиці 2.9, можна зробити висновок, що тракторний парк протягом аналізує мого періоду скорочується на 6 фізичних одиниць порівняно з 2000 роком, що склало 25%. Відповідно і скорочується загальна потужність двигунів тракторів. Кількість зернозбиральних комбайнів залишається незмінною.
Рівень забезпеченості господарства енергетичними ресурсами визначається енергозабезпеченістю господарства та енергоозброєністю праці. Для оцінки рівня використання електроенергії використовують такі показники, як електроозброєність праці і електрозабезпеченість. Рівень механізації сільськогосподарського виробництва визначається відношенням обсягу механізованих робіт до загального обсягу робіт в господарстві, і характеризує розвиток матеріально – технічної бази господарства.
Таблиця 2.10
Показники забезпеченості матеріально – технічними ресурсами
| Показники | 2000 | 2001 | 2002 | 2003 | 2004 | 2004 у % до 2000 |
| Енергозабезпеченість | 490,4 | 421,1 | 214,3 | 214,3 | 207,8 | 42,4 |
| Енергоозброєність праці | 55 | 46,3 | 22,9 | 32,6 | 55,8 | 101,4 |
| Електрозабезпеченість | 19,9 | 23,3 | 24 | 18,4 | 16,2 | 81,4 |
| Електроозброєність | 2,08 | 2,4 | 2,4 | 2,6 | 4,04 | 194,2 |
| Рівень механізації робіт в тваринництві, %: | ||||||
| - доїння корів | 89 | 89 | 89 | 89 | 89 | 100 |
|
- водонапування на фермах ВРХ |
97 | 97 | 97 | 96 | 96 | 98,9 |
| - роздавання кормів на фермах ВРХ | 72 | 72 | 70 | 65 | 65 | 90,3 |
| - прибирання гною на фермах ВРХ | 85 | 85 | 85 | 85 | 85 | 100 |
Енергозабезпеченість господарства зменшується в 2 рази на протязі аналізуємого періоду, це пояснюється істотним скороченням кількості енергетичних потужностей. Проте, енергоозброєність зростає на 1,4%, причиною чого є скорочення кількості працівників на підприємстві. В господарстві скорочується використання електроенергії, про це свідчить зменшення електрозабезпеченості на 18,6%. В 2 рази зростає електроозброєність праці впродовж аналізуємих 5 років. Майже всі процеси в тваринництві механізовані. Рівень механізації робіт в тваринництві знаходиться на рівні не нижчому 70%.
Великий вплив на результати господарської діяльності оказує рівень інтенсифікації виробництва. Як відомо, розширене відтворення в сільському господарстві може здійснюватись екстенсивним та інтенсивним шляхом. Якщо збільшення виробництва досягається за рахунок розширення посівних площ та поголів’я тварин, то таку форму розширеного відтворення називають екстенсивною. Якщо ж розвиток виробництва відбувається шляхом поліпшення якості ґрунту, додаткового вкладення засобів на одну і ту же площу і тим самим досягається підвищення врожайності культур і продуктивності худоби, то такий шлях збільшення виробництва продукції називається інтенсивним. Інтенсифікація є головним напрямом розвитку сільськогосподарського виробництва на сучасному етапі. Постійний ріст інвестицій на розвиток більш сучасних засобів виробництва, більш кваліфікованої праці в розрахунку на одиницю земельної площі повинні забезпечити основну долю приросту виробництва валової продукції.
До показників, які характеризують рівень інтенсифікації в господарстві належать: сума вартості основних виробничих фондів і поточних виробничих витрат з розрахунку на гектар сільськогосподарських угідь; затрати живої праці з розрахунку на гектар земельної площі або голову худоби. Для характеристики рівня інтенсивності сільського господарства використовують такі натуральні показники: кількість енергетичних потужностей, спожитої електроенергії на виробничі потреби з розрахунку на 1 га сільськогосподарських угідь; кількість мінеральних та органічних добрив, обсяг тракторних робіт на 1 га ріллі; площа меліорованих земель тощо. Таким чином, рівень інтенсифікації сільськогосподарського виробництва розглянемо в таблиці 2.11.
Аналіз показників рівня інтенсифікації господарства показав, що:
- у 2004 році по відношенню до 2000 р. на 72,2% зменшилась вартість виробничих фондів, яка припадає на 100 га сільськогосподарських угідь. Виробничі витрати при цьому зросли на 1,2%;
- внаслідок зменшення енергетичних потужностей в 2 рази на кожні 100 га с.-г. угідь скоротилися витрати електроенергії – на 47,3%, поголів’я продуктивних тварин – на 53,4%, обсяг механізованих робіт – на 6,5%;
- скоротилися обсяги внесення органічних та мінеральних добрив на 1 га ріллі, а також знизилися витрати праці як в рослинництві, так і в тваринництві на 27,8% та на 44,7% відповідно.
Таблиця 2.11
Рівень інтенсифікації сільськогосподарського виробництва
| Показники | 2000 | 2001 | 2002 | 2003 | 2004 | 2004 у % до 2000 |
| Припадає на 100 га сільськогосподарських угідь: | ||||||
| - основних виробничих фондів сільськогосподарського призначення, тис. грн. | 226,9 | 223,8 | 96,4 | 64,2 | 63,1 | 27,8 |
| - виробничих витрат, т. грн. | 50,2 | 73,1 | 64,7 | 30,5 | 50,8 | 101,2 |
| - затрат праці, тис.люд.-год. | 6,3 | 5,8 | 4,5 | 2,3 | 3,1 | 49,2 |
| - вартості добрив, грн. | 2,77 | 2,98 | 3,41 | 2,11 | 1,31 | 47,3 |
| - енергетичних потужностей, к.с. | 490,4 | 421,1 | 214,3 | 214,3 | 207,8 | 42,4 |
|
- витрат електроенергії на виробничі потреби, тис. кВтЧгод. |
24 | 21 | 22 | 17,1 | 15,06 | 62,7 |
| - поголів’я продуктивних тварин, ум. гол. | 30 | 30 | 29 | 25 | 14 | 46,6 |
| Обсяг механізованих робіт на 1 га ріллі, ум.ет.га | 9,3 | 9,1 | 9,2 | 8,9 | 8,7 | 93,5 |
|
Внесено добрив на 1 га ріллі: |
||||||
| - органічних, т | 0,16 | 0,21 | 0,24 | 0,19 | 0,13 | 81,2 |
| - мінеральних, у д.р. | 0,13 | 0,11 | 0,17 | 0,14 | 0,1 | 76,9 |
| Витрати праці в рослинництві на 1 га ріллі, люд.-год. | 46,4 | 41,1 | 33,4 | 19,7 | 33,5 | 72,2 |
| Витрати праці в тваринництві на 1 умовну голову, люд.-год. | 2196,7 | 2433,3 | 2137,9 | 1040 | 1214,3 | 55,3 |
Основні результативні показники інтенсифікації сільського господарства – це врожайність сільськогосподарських культур, продуктивність окремих видів тварин, вартість валової продукції на 1 га сільськогосподарських угідь.
Якщо розглянути таблицю 2.12 ми побачимо, що результати інтенсифікації виробництва в господарстві в 2004 році порівняно з 2000 роком значно знижується, по деяким показникам понад як в два рази. Це пояснюється не лише зниженням рівня інтенсифікації, але і в цілому несприятливими природно - кліматичними умовами року.
Таблиця 2.12
Результати інтенсифікації
| Показники | 2000 | 2001 | 2002 | 2003 | 2004 | 2004 у % до 2000 |
| Урожайність, ц/га: | ||||||
| - зернових культур | 13,0 | 24,7 | 24,7 | 21,5 | 13,9 | 106,9 |
| - соняшнику | 10,18 | 5,83 | 7,2 | 15,6 | 7,45 | 73,2 |
| - плоди | 69,8 | 108,2 | 93,0 | 66,5 | 98,6 | 141,27 |
| Середньорічний надій молока від однієї корови, кг | 1877 | 1447 | 1660 | 1630 | 283 | 15,1 |
| Середньодобовий приріст молодняку ВРХ, г | 203 | 246 | 321 | 242 | 60,2 | 29,6 |
| Вироблено на 100 га сільськогосподарських угідь, ц: | ||||||
| - молока | 21,3 | 7,5 | 8,3 | 11,4 | 10,1 | 47,4 |
| - м’яса | 16,9 | 3,6 | 1,4 | 1,3 | 1,1 | 6,5 |
| Вироблено на 100 га ріллі, ц: | ||||||
| - зерна | 475,9 | 1152,2 | 960,6 | 84,4 | 699,0 | 146,9 |
| - насіння соняшнику | 235,4 | 85,7 | 158,3 | 341,3 | 249,1 | 105,8 |
Економічну ефективність інтенсифікації сільського господарства характеризують такі показники: продуктивність праці, фондовіддача, окупність виробничих витрат, розмір валового, чистого доходу і прибутку на 1 га земельної площі, окупність додаткових витрат. Проведемо аналіз показників економічної ефективності інтенсифікації, використовуючи дані таблиці 2.13.
Оскільки в 2004 році знижується рівень валового доходу, то показники одержання на 100 га сільськогосподарських угідь, 100 грн. виробничих фондів, а також на 100 грн. виробничих витрат мають тенденцію до зниження. Лише на одного середньорічного працівника ці показники зростають, що пояснюється різким скороченням персоналу підприємства.
Таблиця 2.13
Ефективність інтенсифікації
| Показники | 2000 | 2001 | 2002 | 2003 | 2004 | 2004 у %до 2000 |
| Одержано валової продукції: | ||||||
| - на 1 га сільськогосподарських угідь, тис. грн. | 0,50 | 0,53 | 0,48 | 0,37 | 0,61 | 122,0 |
| - на 100 грн. виробничих фондів, тис. грн. | 22,2 | 23,6 | 50,0 | 57,9 | 96,9 | 436,5 |
| - на 100 грн. виробничих витрат, тис. грн. | 100,2 | 72,2 | 74,4 | 122,1 | 120,6 | 120,4 |
| - на 1 середньорічного працівника, тис. грн. | 17,2 | 15,7 | 14,9 | 13,1 | 22,1 | 128,5 |
| Одержано валового доходу: | ||||||
| - на 1 га сільськогосподарських угідь, тис. грн. | -0,22 | -0,20 | -0,17 | 0,07 | 0,11 | - |
| - на 100 грн. виробничих фондів, тис. грн. | -9,6 | -9,1 | -17,1 | 10,5 | 16,6 | - |
| - на 100 грн. виробничих витрат, тис. грн. | -43,2 | -27,8 | -25,5 | 22,1 | 20,6 | - |
| - на 1 середньорічного працівника, тис. грн. | -7,4 | -6,1 | -5,1 | 2,4 | 3,8 | - |
| Одержано прибутку (збитку): | ||||||
| - на 1 га сільськогосподарських угідь, тис. грн. | -0,1 | -0,01 | -0,3 | -0,3 | +0,2 | - |
| - на 100 грн. виробничих фондів, тис. грн. | -3,8 | -0,4 | -28,0 | -44,0 | +23 | - |
| - на 100 грн. виробничих витрат, тис. грн. | -17,3 | -1,3 | -41,6 | -92,8 | +28,4 | - |
| - на 1 середньорічного працівника, тис. грн. | -2,9 | -0,3 | -8,3 | -9,9 | +5,2 | - |
Проте слід зазначити, що розміри валової продукції збільшились при цьому наступним чином:
на 1 га сільськогосподарських угідь - на 22%;
на 100 грн. виробничих фондів - на 336,5%;
на 100 грн. виробничих витрат та середньорічного працівника - на 20,4% та 28,5% відповідно.
Внаслідок зростання отриманого збитку, збільшується збитковість земельних угідь, виробничих фондів, а також виробничих витрат. Валовий доход, який є прибутковим лише на протязі двох останніх років, має тенденцію до збільшення. А прибуток господарство отримує лише в 2004 році.
2.3 Аналіз фінансових результатів діяльності підприємства
Для отримання загальної оцінки динаміки фінансового стану підприємства можна порівняти зміни підсумку валюти балансу із змінами фінансових результатів діяльності підприємства [виручкою від реалізації продукції (робіт і послуг), прибутком від реалізації]. Для цього розраховується коефіцієнт зміни валюти балансу за формулою:
КВБ = [(ВБ ср1 – ВБ сро)/ ВБ сро]Ч100,
де КВБ – коефіцієнт зміни валюти балансу;
ВБср1 та ВБсро – середня величина підсумку балансу за звітний і попередній періоди відповідно.
Середня величина підсумку балансу за звітний період розраховується як сума валют балансу на початок і кінець даного періоду, поділена на число 2. Аналогічно розраховується середня величина підсумку балансу за попередній період. Знайдемо вищезгадані коефіцієнти за аналізує мий період:
КВБ(2001) = (8942,7 – 9306,4)/9306,4Ч100 = -3,9;
КВБ(2002) = (6749,45 – 8942,7)/8942,7Ч100 = - 24,5;
КВБ(2003) = (4094,35-6749,45)/6749,45Ч100 = - 39,3;
КВБ(2004) = (3329,0-4094,35)/4094,35Ч100 = -18,7.
Графічна інтерпретація динаміки зміни цього коефіцієнту має наступний вигляд (рис.2.2).
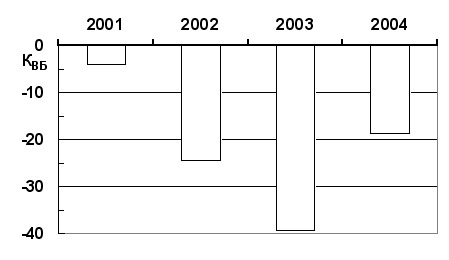
Рис.2.2 – Динаміка коефіцієнта зміни валюти балансу
Аналіз рис.2.2 показує, що коефіцієнт валюти балансу за період з 2000 до 2003 року постійно падає, а потім починає зростати, залишаючись при цьому від’ємним протязі усього аналізуємого часу.
Коефіцієнт зміни виручки від реалізації продукції (робіт, послуг) розраховується так:
КВР = (ВР1 – ВРо)/ВРоЧ100,
де КВР – коефіцієнт зміни виручки від реалізації продукції (робіт, послуг);
ВР1, ВР0 – виручка від реалізації за звітний та попередній періоди.
За аналізує мий період маємо:
КВР(2001) = (1836 – 1477)/1477Ч100 = 24,3;
КВР(2002) = (1529,9 – 1836)/1836Ч100 = - 16,7;
КВР(2003) = (1065,2 - 1529,9)/1529,9Ч100 = - 30,3;
КВР(2004) = (2210,3 - 1065,2)/1065,2Ч100 = 107,5.
З розрахунків випливає, що на початку і в кінці аналізує мого періоду коефіцієнт зміни виручки від реалізації позитивний, в середині періоду – від’ємний (рис.2.3).
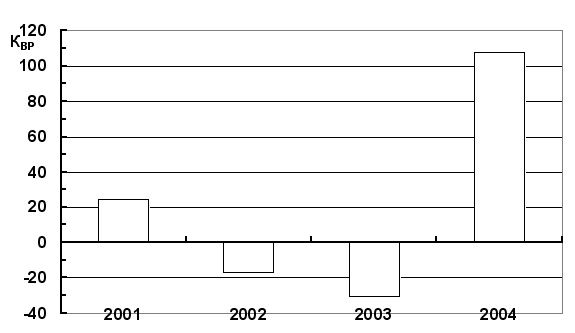
Рис.2.3 – Динаміка коефіцієнта зміни виручки від реалізації продукції.
Порівнюючи дані, представлені на рис.2.2 і рис.2.3, можна сказати, що в 2000-2001 і 2003-2004 рр. використання засобів на підприємстві було кращим. В середині аналізує мого періоду воно (використання) було, природно, гіршим.
Насамкінець, коефіцієнт зміни прибутку від реалізації (Кпр):
КПР = (ПР1 – ПРо)/ПРоЧ100,
де ПР1 та ПР0 – прибуток від реалізації продукції за звітний та
попередній періоди.
За аналізуємий період :
КПР(2001) = [-32,1 – (-276,7)]/-276,7Ч100 = - 88,4;
КПР(2002) = [-480,2 – (-32,1)]/-32,1Ч100 = 1396,0;
КПР(2003) = [-714,2 – (-480,2)]/-480,2Ч100 = 48,7;
КПР(2004) = [113,0 – (-714,2)]/-714,2Ч100 = -118,6.
Аналіз отриманих розрахункових даних показує, що характер динаміки коефіцієнта зміни прибутку від реалізації (рис.2.4) протилежний характеру динаміки коефіцієнта зміни виручки від реалізації (рис.2.3).
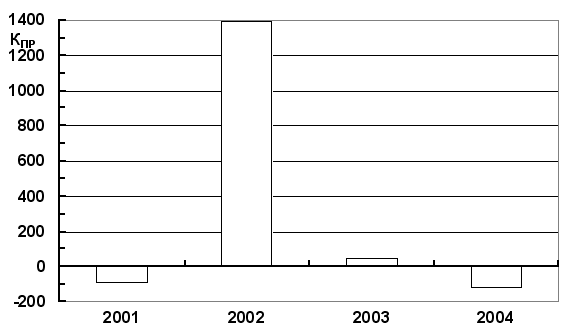
Рис.2.4 – Динаміка коефіцієнта зміни прибутку від реалізації.
Однією з важливих характеристик фінансового стану підприємства є його платоспроможність (ліквідність). Вона розраховується за допомогою сукупності відносних аналітичних показників. Коефіцієнт ліквідності показує, скільки грошових одиниць обігових коштів припадає на кожну грошову одиницю короткострокових, тобто невідкладних зобов’язань.
1. Коефіцієнт поточної ліквідності:
Поточні активи
КПЛ = ѕѕѕѕѕѕѕѕ
Поточні пасиви
Якщо Кпл<1, то підприємство має неліквідний баланс.
| рік | 2000 | 2001 | 2002 | 2003 | 2004 |
| КПЛ | 1,07 | 0,90 | 0,48 | 0,38 | 0,57 |
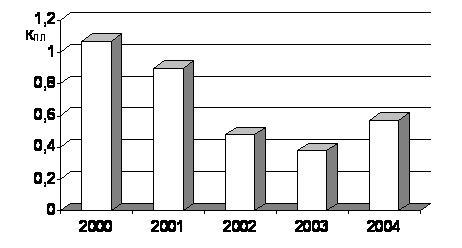
Рис. 2.5 – Динаміка зміни коефіцієнту поточної ліквідності.
Як випливає із рис.2.5, починаючи з 2001 р., товариство з обмеженою відповідальністю „Маяк” має неліквідний баланс.
2. Коефіцієнт швидкої ліквідності:
Поточні активи - Запаси
КШЛ = ѕѕѕѕѕѕѕѕѕѕѕ
Поточні пасиви
Цей коефіцієнт показує, скільки одиниць найбільш ліквідних активів припадає на одиницю термінових боргів.
| рік | 2000 | 2001 | 2002 | 2003 | 2004 |
| КШЛ | 0,09 | 0,14 | 0,17 | 0,08 | 0,09 |
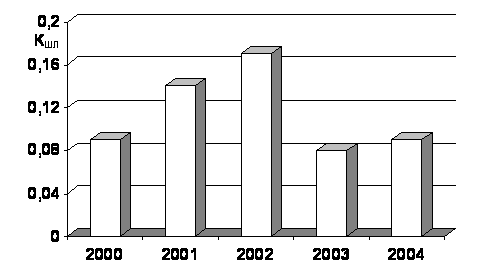
Рис. 2.6 – Динаміка зміни коефіцієнту швидкої ліквідності.
Найбільшим коефіцієнт швидкої ліквідності на підприємстві був у 2002 році (рис.2.6). В останні роки його значина зменшилась майже вдвічі.
3. Коефіцієнт абсолютної ліквідності:
Грошові кошти
КАЛ = ѕѕѕѕѕѕѕѕ
Поточні пасиви
Цей коефіцієнт характеризує готовність підприємства негайно ліквідувати короткострокову заборгованість.
| рік | 2000 | 2001 | 2002 | 2003 | 2004 |
| КАЛ | 0,0001 | 0,002 | 0,02 | 0,003 | 0,02 |
Як бачимо, у підприємства не вистачає грошових коштів на покриття невідкладних зобов’язань. Протягом аналізує мого періоду показник абсолютної ліквідності перебуває далеко за межами припустимого (критичного) рівня (рис.2.7).
Крім визначення наведених коефіцієнтів, визначають також здатність підприємства розраховуватися з кредиторами за рахунок дебіторів протягом одного року.
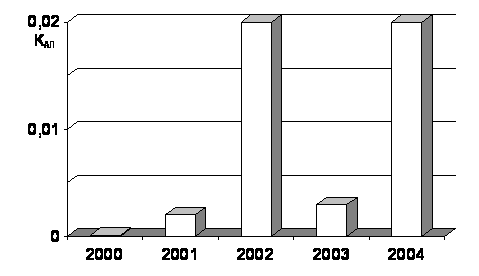
Рис. 2.7 – Динаміка зміни коефіцієнту абсолютної ліквідності.
Для цього розраховують співвідношення дебіторської та кредиторської заборгованості.
Дебіторська заборгованість
КД/К = ѕѕѕѕѕѕѕѕѕѕѕѕѕѕѕ
Кредиторська заборгованість
| рік | 2000 | 2001 | 2002 | 2003 | 2004 |
| КД/К | 0,2 | 1,5 | 2,2 | 0,3 | 0,3 |
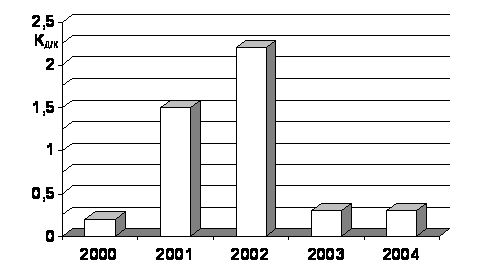
Рис. 2.8 – Динаміка зміни співвідношення дебіторської та кредиторської заборгованості.
Так як рекомендоване значення КД/К=1,0, то підприємство здатне було розраховуватися з кредиторами лише у 2001 та 2002 рр.
Важливим показником роботи підприємства є виручка від реалізації, отриманий чистий прибуток та рентабельність підприємства. Виручка від реалізації - це сума грошових коштів, які поступили на розрахункові рахунки до банку або у касу підприємства, за відпущену продукцію, виконані роботи та послуги. На розмір виручки впливають наступні фактори:
У сфері виробництва: об'єм виробництва, ціна, якість продукції, асортимент продукції, ритмічність.
2. У сфері обігу: ритмічність відвантажень, своєчасне оформлення розрахункових доказів, строки документообігу, дотримання умов договору, оптимальні форми розрахунків, рівень цін.
3. Поза сферою діяльності підприємства: порушення умов договорів з постачальниками, недоліки у роботі транспорту, відсутність коштів на оплату у покупців.
Прибуток - це грошовий вимір основної частини грошових накопичень, які створюються підприємствами любої форми власності.
Прибуток, що підлягає оподаткуванню це прибуток, який визначається шляхом зменшення суми скорегованого підприємством доходу на суму валових витрат та на суму амортизаційних відрахувань. Балансовий прибуток визначається у пасиві балансу і складається з чотирьох частин:
прибуток від реалізації продукції;
прибуток або збиток від іншої реалізації;
прибуток, отриманий від володіння корпоративними правами;
прибуток або збиток від інших реалізованих операцій.
Чистий прибуток - це різниця між балансовим прибутком та сумою виплачених аналогів від прибутку та штрафних санкцій. Показник, який вказує на ефективність роботи підприємства, є рентабельність виробництва продукції та рентабельність продаж продукції.
Рентабельність - це якісний показник, який характеризує ефективність витрат або ступінь використання ресурсів, які є у розпорядженні підприємства у процесі виробництва та реалізації товарів та послуг.
Рентабельність виробництва продукції, цей показник розраховується по всій реалізованій продукції або за її видами. Він характеризує ступінь вигідності виробництва продукції відносно текучих витрат, і визначається з наступної формули:
ПР
Р = ѕѕѕ Ч 100%,
С
де ПР - прибуток від реалізації, тис. грн.;
С - повна собівартість продукції, тис. грн.
Рентабельність продажу визначається як відношення прибутку від реалізації до виручки.
Динаміка прибутку та показників прибутковості вказані в таблиці 2.14.
Таблиця 2.14
Динаміка прибутку та показників прибутковості
| Показники | 2000 | 2001 | 2002 | 2003 | 2004 | 2004 до 2000, % |
|
Доход (виручка) від реалізації, тис. грн. |
1477 | 1836 | 1529,9 | 1065,2 | 2210,3 | 149,6 |
| Собівартість реалізованої продукції, тис. грн. | 1530,7 | 1630,1 | 1858,4 | 1558,9 | 1806,3 | 118,0 |
|
Прибуток (+) чи збиток ( - ), тис. грн. |
-314,9 | -32,1 | -962,9 | -1012,2 | 500,5 | - |
| Рівень рентабельності ( + ) чи збитковості ( - ) виробництва, % | -20,6 | -2,4 | -51,8 | -64,9 | 27,7 | - |
| Чистий прибуток ( + ) чи збиток ( - ), тис. грн. | 484,4 | -214,9 | -985,4 | -956,4 | 500,5 | 103,3 |
|
Виручка від реалізації продукції рослинництва, тис. грн. |
432,7 | 1273,9 | 1064,0 | 871,4 | 1781,1 | 411,6 |
| Собівартість реалізованої продукції рослинництва, тис. грн. | 434,9 | 1004,4 | 1181,0 | 709,2 | 1532,8 | 352,4 |
|
Прибуток від реалізації продукції рослинництва, тис. грн. |
-2,2 | 269,5 | -117,0 | 162,2 | 248,3 | - |
|
Рівень рентабельності (+) чи збитковості ( - ), % |
-0,5 | 26,8 | -9,9 | 22,9 | 16,2 | - |
|
Виручка від реалізації продукції тваринництва, тис. грн. |
170,6 | 180,9 | 148,8 | 84,7 | 3,6 | 2,1 |
|
Собівартість реалізованої продукції тваринництва, тис. грн. |
363,8 | 355,1 | 442 | 647,0 | 3,3 | 0,9 |
|
Прибуток від реалізації продукції тваринництва, тис. грн. |
-193,2 | -174,2 | -293,2 | -562,3 | 0,3 | - |
| Рівень рентабельності ( + ) чи збитковості ( - ), % | -53,1 | -0,49 | -66,3 | -86,9 | 9,1 | - |
З таблиці 2.14 можна побачити, що за останні п'ять років значною мірою зросла виручка від реалізації (на 49,6%).
Збільшення виручки стало можливим за рахунок наступних чинників:
збільшення обсягу виробництва;
збільшення собівартості на 18%;
Чистий прибуток підприємства збільшився на 3,3%. Виручка від реалізації продукції рослинництва зросла на 311,6%, а виручка від реалізації продукції тваринництва зменшилась на 97,9%. Собівартість реалізованої продукції рослинництва зросла на 252,4%, собівартість реалізованої продукції тваринництва зменшилась на 99,1%.
Зробивши організаційно-економічний аналіз діяльності господарства, виявили, що воно має вигідне природне і економічне розміщення. За розмірами господарство відноситься до середніх. За аналізований період спостерігається зменшення площі сільськогосподарських угідь та кількості працівників. Це зумовлене зміною форми власності в процесі реформування відносин власності. Спеціалізація господарства – зерно-соняшниково-плодова. Підприємство стало прибутковим лише з 2004 року (рівень рентабельності склав 27,7 %); в 2000 – 2003 рр. воно мало збитки.
В 2002 році різко зменшилась вартість основних засобів підприємства. Це пов’язано із завершенням реорганізації КСП в ТОВ “Маяк”. Господарство широко використовує орендовані основні засоби. Зниження показників, що характеризують забезпеченість основними фондами, та збільшення показників, що характеризують ефективність їх використання, обумовлено зменшенням вартості власних основних засобів та збільшенням орендованих.
Урожайність основних культур є порівняно низькою, відбуваються значні її коливання.
Фінансовий стан підприємства є нестабільним, кредитоспроможність є низькою, забезпеченість фінансовими активами – недостатня.
Таким чином, можна зробити висновок, що для більш ефективної діяльності підприємства необхідно поліпшувати ресурсний потенціал, залучати для цього додаткові кошти, розробити та впроваджувати стратегію розвитку підприємства, яка надасть змогу суттєво поліпшити фінансові показники діяльності ТОВ “Маяк” в пореформений період тощо.
РОЗДІЛ 3
РОЗРОБКА СТРАТЕГІЇ ТОВ ”МАЯК” В ПОРЕФОРМЕНИЙ ПЕРІОД
3.1. Розробка методики аналізу зовнішнього і внутрішнього середовища ТОВ “Маяк”
Аналіз макро-, мікро- та внутрішнього середовища сільськогосподарського підприємства в пореформений період повинен базуватися на методиці його проведення. Складовими цієї методики повинні бути:
формування організаційного механізму визначення стратегії поведінки ТОВ в пореформений період;
визначення факторів впливу на конкурентоспроможність підприємства в пореформений період;
оцінка впливу факторів макросередовища;
оцінка впливу факторів мікросередовища;
оцінка внутрішнього середовища
оцінювання аналітичної інформації щодо аналізу зовнішнього і внутрішнього середовища (SWOT-аналіз).
3.1.1 Формування організаційного механізму визначення стратегії поведінки ТОВ в пореформений період
Будь-яка організація знаходиться і функціонує в середовищі. Кожна дія усіх без винятку підприємств можлива тільки в тому випадку, якщо середовище допускає її здійснення.
Внутрішнє середовище підприємства є його джерелом життєвої сили. Воно вміщує в собі той потенціал, що дає можливість підприємству функціонувати, а, отже, існувати і виживати у певному проміжку часу. Але внутрішнє середовище також може бути і джерелом проблем і навіть загибелі підприємства в тому випадку, якщо воно не забезпечує необхідного його функціонування.
Зовнішнє середовище є джерелом, що забезпечує підприємство ресурсами, необхідними для підтримки його внутрішнього потенціалу на належному рівні.
На підставі висновків Виханського О. С. [___ С. 44-45], Оберемчука В. Ф. [___ С. 20-21] можливо сформулювати організаційний механізм визначення стратегії поведінки ТОВ “Маяк” в пореформений період (Рис. 3.1).

Рисунок 3.1 – Організаційний механізм визначення стратегії поведінки ТОВ “Маяк” в пореформений період.
3.1.2 Визначення факторів впливу на конкурентоспроможність підприємства в пореформений період.
Згідно сформованого організаційного механізму визначення стратегії поведінки ТОВ “Маяк” в пореформений період аналіз середовища ТОВ передбачає вивчення і дослідження трьох його складових:
макросередовища;
мікросередовища;
внутрішнього середовища.
Макросередовище складається з елементів, які прямо не пов’янані з підприємством, але впливають на формування загальної атмосфери агробізнесу. Розрізняють такі основні компоненти макросередовища: політичні, економічні, соціальні та технологічні [___ С. 20].
Мікросередовище – учасники ринку, які безпосередньо контактують з сільськогосподарським підприємством і впливають на нього. Це насамперед споживачі, постачальники, конкуренти, посередники.
Внутрішнє середовище – сукупність факторів, що визначають процеси діяльності підприємства. Це виробництво, фінанси, маркетинг, персонал тощо.
Визначення найвпливовіших факторів зовнішнього середовища – складна і відповідальна робота. Поряд з раніше обумовленими компонентами макросередовища [___ С. 20] деякі автори [___ С. 46] відносять до них також правову компоненту. Грибовим В. Д. [___ С. 15] до компонент макросередовища були віднесені – економічні, політичні, правові, демографічні, природньо-географічні та науково-технічний прогрес. Президент УААН Зубець М. В. [___ С. 23] наголошує на необхідності формування інноваційного середовища. Важливе значення в оцінці макросередовища пореформеного періоду розвитку сільськогосподарських підприємств набуває врахування соціальних змін на селі.
Важливе значення в оцінці середовища має фактор виявлення тенденцій зміни чинників впливу мікросередовища на бізнесову діяльність, які потребують адекватних дій ТОВ “Маяк”. Так підвищення ціни на матеріали та енергоносії примушують до пошуку нових форм співробітництва та можливої зміни постачальників. Зміни в митній політиці держави призводять до пошуку нових споживачів сільськогосподарської продукції товариства, так, якщо більшість обсягу зібраної черешні в 2004 році була реалізована через посередників та клієнтів на російських продуктових ринках, то в 2005 році упереджуючи можливі проблеми з експортом черешні ТОВ “Маяк” заключило договори на поставку її в Білорусь.
Аналіз внутрішнього середовища ТОВ “Маяк” потребує впровадження комплексного системного підходу до оцінки всіх факторів організації виробництва, підготовки, маркетингу і реалізації продукції.
Таким чином кожному сільськогосподарському підприємству в пореформений період необхідно виявити і визначити основні фактори впливу на конкурентоспроможність підприємства в пореформений період. В дипломній роботі були опрацьовані такі основні фактори впливу, які надані на рис. 3.2.
3.1.3 Оцінка впливу факторів макросередовища.
Розглянемо фактори макросередовища, які впливають на діяльність підприємства.
Таблиця 3.1.
Аналіз впливу факторів макросередовища
| Фактор | Вплив фактора |
|
Політичне середовище: політична стабільність законодавча база методи державного регулювання економіки |
“–“ недосконалість законодавста (зокрема щодо розпаювання багаторічних насаджень) “–“ кардинальні кадрові зміни у виконавчій гілці влади “–“ ускладнення експорту плодів до Росії |
|
Економічні фактори: рівень платоспроможного попиту інфляційні процеси податкова система |
“+” стабільний попит на сільгосппродукцію “–“ низька купівельна спроможність населення “–“ загроза інфляції через різке підвищення пенсій та інших виплат “–“ високі ставки ПДВ, податку на прибуток, відрахувань до Пенсійного фонду “+” зниження в 2004 році податку з доходів фізичних осіб “–“ різкі коливання курсів валют |
|
Науково-технічне середовище: темпи науково-технічного прогресу рівень асигнувань на НДДКР скорочення “життєвого циклу” технологій питома вага наукомістких виробництв та продукції |
“–“ слабка державна підтримка досліджень в галузі сільського господарства “–“ слабкий розвиток вітчизняного виробництва сільськогосподарської техніки, засобів захисту рослин, виведення нових сортів |
|
Тенденції ресурсного забезпечення: структура та наявність національних ресурсів експорт доступність ресурсів |
“–“ зростання цін на енергоносії “–“ зростання витрат на транспортування та перевезення |
|
Демографічні фактори: наявна та потенційна кількість робочої сили кваліфікаційні характеристики робочої сили |
“–“ старіння сільського населення, зниження народжуваності “–“ висока вартість вищої освіти “–“ перехід висококваліфікованих працівників на більш високооплачувану роботу в місті |
|
Природні фактори: доступність сировини дефіцит сировини забруднення довкілля |
“–“ зниження родючості грунтів через тривале неефективне використання “–“ недостатня кількість опадів, нерівномірний їх розподіл в часі “–“ постійне зростання цін на сировину |
|
Культурне середовище: відданість традиціям мода |
“–“ непрестижність праці сільгоспвиробників |
3.1.4 Оцінка впливу факторів мікросередовища.
Найсуттєвіше на стан справ на будь-якому підприємстві впливає мікросередовище (зовнішнє середовище прямого впливу). Згідно з галузевою моделлю конкуренції М. Портера головними елементами “середовища завдань” є:
споживачі;
постачальники;
товари-замінники;
конкуренти та фірми, які потенційно можуть увійти в