Аналіз та аудит фінансового стану
Перед початком проведення фінансового аналізу клієнт і аудитор узгоджують такі позиції:
мета та основні завдання виконання аналітичних послуг;
масштаби аналізу;
терміни виконання та умови виконання робіт;
форму аудиторського звіту та представлення в ньому результатів проведеного аналітичного дослідження;
положення про те, за яких обставин аудиторський висновок не може бути сформульованим.
При проведенні аудиторської перевірки мета аналізу реалізується у формі рішення конкретного управлінського завдання, поставленого перед аудитором. Прикладами аналітичних завдань можуть бути:
аналіз динаміки і структури статей балансу;
аналіз ліквідності балансу;
аналіз фінансового стану і платоспроможності;
факторний аналіз прибутку;
аналіз рентабельності;
експрес-аналіз фінансового стану підприємства;
комплексний аналіз фінансово-господарської діяльності підприємства тощо.
У ході роботи аудитор повинен використовувати специфічні процедури, що являють собою (в їх логічній послідовності) методику проведення фінансового аналізу.
Фінансовий аналіз діяльності підприємства поділяють на дві великі категорії: внутрішній і зовнішній. Цей поділ обумовлений, по-перше, користувачами фінансової інформації, по-друге, джерелами фінансової інформації.
Фінансовий аналіз, який проводиться аудиторськими фірмами, за формою є зовнішнім фінансовим аналізом: він проводиться сторонньою щодо підприємства організацією, базується на тому обсягу інформації, який аудитор згідно із законом і укладеним договором має право одержати від замовника. Але по суті виконуваних процедур і цілей фінансовий аналіз діяльності підприємств, який проводиться аудиторськими фірмами, має багато спільних рис із внутрішнім фінансовим аналізом. Особливо яскраво це виявляється при проведенні аудиторською фірмою фінансового аналізу діяльності підприємства, яке має статус постійного клієнта. У цьому разі аудитор-аналітик володіє практично повною інформацією про виробничо-комерційну діяльність підприємства за тривалий період часу, а сам аналіз ставить різноманітні завдання (в тому числі й підготовку бази для прийняття управлінських рішень адміністрацією підприємства).
Еволюція розвитку аудиту за кордоном і в нашій країні показує, що в сучасних умовах все більше зростає роль аналітичних робіт у діяльності аудиторських фірм, бо адміністрації підприємства, засновникам, акціонерам і партнерам необхідна повна і ґрунтовна інформація про фінансову незалежність і фінансову стійкість підприємства, стабільність його функціонування. Крім того, клієнтів цікавить не тільки поточний фінансовий стан підприємства, а й перспективи зростання, очікувані наслідки від прийняття рішень, сканування можливостей досягнення стратегічних цілей. Саме тому при проведенні аудиторських перевірок усе частіше почав використовуватись фінансовий аналіз, як один із видів економічного аналізу, який розуміється в аудиті як метод пізнання фінансового механізму підприємства, процесів формування і використання ресурсів для його оперативної й інвестиційної діяльності. Це вид супутніх аудиту послуг.
Тенденція до збільшення аналітичної спрямованості аудиторських послуг не є національною особливістю України. Це об'єктивний процес, який відбувається в усіх країнах. Так, у середині 50-х років західні аудитори усвідомили, що в ході перевірки господарської діяльності необхідно вивчати не тільки документи і звітність, а й саму організацію господарських і технологічних процесів.
В бухгалтерському обліку це називається ефектом Катона (римський письменник Марк Порцій Катон, 234-149 до н. е), стверджував, що вивчати успішність господарської діяльності маєтку необхідно не за обліковими книгами, а шляхом особистого огляду) [19]. Нині західні аудитори не обмежуються перевіркою фінансової звітності, а додатково дають якісну оцінку діяльності організації, економічності, ефективності і результативності її роботи.
Особлива актуальність проведення фінансового аналізу для України полягає в тому, що на відміну від США і країн Західної Європи, керівники підприємств у нашій країні, як правило, мають технічну, а не фінансову освіту, а бухгалтери володіють знаннями переважно в галузі обліку і звітності. За цих умов основною метою аудиту в Україні має стати допомога спеціалістам підприємства в удосконаленні постановки обліку і звітності, підвищенні економічної обґрунтованості управлінських рішень.
Аудитор має прагнути не стільки виявлення окремих помилок і навмисного викривлення обліку і звітності, скільки знаходження систематичних порушень в обліку, економічної необґрунтованості управлінських рішень.
Така постановка аудиту приводить до переважання в ньому аналітичних, а не контрольних функцій.
1.4 Основні користувачі аналітичної інформації
Інститут аудиту виник із потреби власників і контрагентів акціонерного товариства в об'єктивній інформації про стан справ на підприємстві. У зв'язку з ним для розробки методики фінансового аналізу варто розглянути проблем и аудиту з точки зору теорії агентів. Підхід теорії агентів до аудиту полягає в класифікації типових учасників економічного процесу і вивчення їх потреб.
Одержувачами висновку (звіту) аудитора є власники підприємства, тобто висновок адресується саме їм. Але висновком аудитора користуються не тільки власники, акціонери, а й банки, кредитори, податкові органи, працівники і профспілки, інвестори, покупці, постачальники, фінансові посередники (брокери, біржові аналітики). Для них аудиторський висновок часто - єдиний доступний незалежний погляд на стан справ підприємства, що базується на Детальному дослідженні його реєстрів і документів. Тому виникає проблема відповідальності аудитора перед третіми особами [14].
При цьому прихильники концепції "вузького погляду" на відповідальність аудитора перед третіми особами стверджують, що аудитори не можуть притягатись до відповідальності на невизначені суми, перед невизначеним колом осіб протягом невизначеного часу. Обов'язковою умовою для притягнення аудитора до відповідальності перед третіми особами є фактичне знання ним того, що визначені треті особи (позивачі) будуть покладатись на результати роботи аудитора.
Прихильники ж концепції широкого трактування відповідальності аудитора, навпаки, вважають, що основою для офіційного підтвердження відповідальності аудитора є не фактичне знання конкретного позивача, який буде використовувати інформацію, що міститься у звітності, і покладатись на неї, а фактичне знання обмеженої групи, яка буде використовувати інформацію, що міститься у звітності і покладатись на неї. Аудитори, які висловлюють думку про публічну звітність, що надходить в громадське користування, повинні враховувати найбільш імовірні цілі використання цієї звітності.
Подальший розвиток теорії широкого підходу полягає у визнанні питомої ваги "недбалості" аудитора при проведенні аудиторської перевірки та "недбалості" третьої особи, яка покладалась на результати аудиту при прийнятті певних управлінських рішень.
Мета аудиту полягає у висловленні об'єктивного і достовірного висновку про господарську систему. Чим реальніше аудиторський висновок відображає економічну ситуацію на підприємстві, тим більшою в майбутньому буде довіра до цієї аудиторської фірми, тим більше користувачів покладатиметься на цю думку при прийнятті рішень про вкладення коштів і встановлення ділових відносин з проаудійованим підприємством. Зростання ділової активності підприємства супроводжується додатковими доходами, для одержання яких воно готове понести додаткові витрати на якісну послугу аудиторської фірми. А одним із перспективних напрямів підвищення об'єктивності і достовірності висновків про господарську систему є застосування в практиці аудиторських організацій прийомів і методів фінансового аналізу.
Сучасна теорія аудиту визнає доцільність і необхідність задоволення потреб в інформації широкого кола користувачів. Відповідно до міжнародної практики користувачами інформації про діяльність підприємства є ті, хто мають повноваження, можливості чи джерела, щоб одержати таку інформацію, і ті, хто використовують її, як принципове джерело про економічну діяльність підприємства, їх, як правило, об'єднують у три основні групи [12]:
1) особи, які безпосередньо займаються бізнесом на цьому підприємстві;
2) особи, які знаходяться за межами підприємства, але мають пряму фінансову зацікавленість у бізнесі;
3) особи, які мають непряму (опосередковану) зацікавленість у бізнесі.
Першу групу користувачів складають посадові особи управління (менеджери), які несуть відповідальність за ведення справ і за виконання поставлених підприємству завдань. Успіх і виживання того чи іншого підприємства в умовах жорсткої конкуренції можливі тільки тоді, коли керівництво підприємства зосереджує значну частину своїх зусиль на двох важливих завданнях: рентабельності і ліквідності.
Друга категорія користувачів становить досить значне коло осіб, які не працюють на підприємстві, але мають прямий фінансовий інтерес до результатів його діяльності. До цієї групи користувачів належать:
існуючі й потенційні власники ресурсів підприємства, яким необхідно визначити збільшення чи зменшення частки власних коштів і оцінити ефективність використання ресурсів керівництвом підприємства. Так, акціонери вивчають інформацію про прибутковість, від якої залежить розмір дивідендів на акції. Акціонери, які володіють незначним пакетом акцій, зацікавлені перш за все в прибутковості підприємства і подальших перспективах його зростання. Завданням аналізу для них є забезпечення прогнозу фінансового стану підприємства, визначення ризику володіння капіталом (акціями). Перш ніж купити цінні папери акціонерного товариства, інвестор, який виступає в ролі вкладника, повинен знайти відповіді на такі питання: чи достатній дохід підприємства для виконання контрактних зобов'язань перед утримувачами акцій і облігацій; чи забезпечує прибуток підприємства оплату всіх видів цінних паперів, які реалізуються акціонерним товариством; скільки років підприємство безперервно виплачує дивіденди, яку тенденцію це має на підприємстві; чи достатній потік коштів, щоб сплатити борги; чи знаходиться заборгованість підприємства в розумних пропорціях до його активів; чи висока ринкова вартість акцій і який середньомісячний обсяг торгівлі; який рейтинг акцій у брокерів і який рейтинг облігацій у незалежних рейтингових агентів? Всі ці питання змушують інвесторів прямо чи опосередковано (через незалежні рейтингові чи аудиторські фірми) ставати суб'єктами фінансового аналізу з метою захисту своїх інтересів і зменшення ризику при придбанні акцій і облігацій;
існуючі й потенційні кредитори, які використовують звітність для оцінки доцільності надання чи продовження кредиту, визначення умов кредитування, гарантій повернення кредиту, оцінки довіри до підприємства як до клієнта. Банківські заклади реально цікавлять дві основні групи характеристик: здатність до здійснення кредитних угод, правильність режиму ведення розрахунково-касових операцій, гарантії своєчасного і повного повернення одержаної позики на умовах кредитного договору та наявність грошових коштів для сплати відсотків за одержаними позиками.
Перша група характеристик, що включає правомірність підприємства-позичальника, організаційну стійкість і якість управління підприємством, оцінку обліку і звітності, значною мірою є об'єктом аналізу незалежних аудиторських фірм. Друга ж група характеристик представляє власне оцінки "фінансового здоров'я" підприємства: рівень фінансової стійкості, імовірність банкрутства, наявність забезпечення за позиками, здатність позичальника одержувати стійкий дохід у майбутньому, адекватний (за розмірами і строками) терміновим платежам;
постачальники і покупці, які вивчають надійність ділових зв'язків з клієнтом. Умовою надання комерційного кредиту підприємством-поста чальником є його платоспроможність і фінансова стійкість. У зв'язку з тим, що у векселі вказується конкретна дата строку кредитування, постачальник повинен аналізувати і оцінювати фінансовий стан свого клієнта. Отже, і він стає споживачем результатів фінансового аналізу;
держава, перш за все в особі податкових органів, які перевіряють правильність складання звітних документів, розрахунку податків, визначають податкову політику. Податкові органи за даними опублікованої звітності прагнуть одержати відомості про майновий стан підприємства і результати його діяльності (прибутки чи збитки). Для них важлива відповідь на питання, чи здатне підприємство сплатити податки, їх перш за все цікавить балансовий прибуток підприємства, як джерело сплати більшості податків. Але сам по собі розмір прибутку не достатній, оскільки не показує, наскільки дієздатним буде підприємство після сплати податків, тобто скільки в нього залишиться в розпорядженні прибутку порівняно з масштабами його діяльності.
Третє коло осіб, які мають непрямий фінансовий інтерес, становлять різноманітні користувачі фінансової звітності. Вивчення звітності їм необхідне для того, щоб захищати інтереси першої і другої групи користувачів звітності. До цієї групи належать:
аудиторські служби, що перевіряють відповідність даних звітності необхідним вимогам з метою захисту інтересів інвесторів;
консультанти з фінансових питань, що використовують звітність з метою розробки рекомендацій своїм клієнтам щодо розміщення їх капіталів;
біржові агенти цінних паперів, які оцінюють інформацію, представлену у звітності, при реєстрації відповідних фірм; приймають рішення щодо призупинення діяльності якої-небудь компанії; оцінюють необхідність зміни методів обліку і складання звітності;
законодавчі органи;
юристи, які потребують звітну інформацію для оцінки виконання умов контрактів, дотримання законодавчих норм при розподілі прибутку і виплаті дивідендів, а також для визначення умов пенсійного забезпечення;
преса та інформаційні агентства, які використовують звітність для підготовки економічних оглядів, оцінки тенденцій розвитку і аналізу діяльності окремих компаній і галузей, розрахунку узагальнюючих показників фінансової діяльності;
торговельно-виробничі асоціації, які використовують звітність для статистичних узагальнень за галузями і порівняльного аналізу, оцінки результатів діяльності на галузевому рівні;
профспілки, зацікавлені у звітній інформації для встановлення своїх вимог щодо заробітної плати і умов трудових угод, а також для оцінки тенденцій розвитку галузі, до якої належить певне підприємство.
Практика українського бухгалтерського обліку в основному орієнтована на взаємовідносини між підприємством і державою. Існує тенденція і прагнення законодавчих органів до широкого охоплення державним регулюванням норм і правил бухгалтерського обліку і оподаткування. В такій ситуації бухгалтер схильний більше керуватись, виконувати і підкорятись численним інструкціям, ніж змісту і позиції діяльності власного підприємства. Тому керівник, а особливо бухгалтер, дивляться на фінансову звітність і на її аналітичний матеріал не як на необхідну і корисну в їх роботі, а як на вимогу, виконання якої приписано законодавчими актами і нормативними документами.
Розділ ІІ. Фінансовий стан та резерви підвищення ефективності господарської діяльності ПП „Агровіта"
2.1 Організаційно-економічна характеристика підприємства
Вивчення порядку аналізу та аудиту фінансового стану і резервів підвищення ефективності господарської діяльності у даній дипломній роботі ми здійснимо на прикладі на прикладі ПП "Агровіта", основними організаційно-економічними характеристиками якого є [4]:
Повна і скорочена назва - ПП (Приватне підприємство)"Агровіта".
Юридична і поштова адреса, телефон, факс - Одеська обл, м. Ізмаїл, вул. Промислова, 52, т.8-0482-251-46
Організаційно-правова форма - приватне підприємство.
Форма власності - приватна.
Галузь ділової активності - переробка і вантажоперевезення сільськогосподарської й іншої продукції автотранспортом у межах України (транспортно-агропромисловий комплекс).
Об'єднання, в які входить підприємство і положення в них - не входить.
Зовнішньоекономічна діяльність - не здійснюється.
Емісія цінних паперів - не здійснюється.
Сума одержуваного доходу від реалізації сільськогосподарської продукції власного виробництва і продуктів її переробки не перевищує 50% від загальної суми валового доходу, у зв'язку з чим, на підприємство не поширюється чинність Закону України "Про фіксований сільськогосподарський податок" і підприємством виплачуються податки і збори в загальному порядку [3].
На даному підприємстві середньосписочна чисельність працюючих за звітний (фінансовий) рік складає більш п’ятдесятьох осіб, у зв'язку з чим, дане підприємство не відноситься до категорії малих.
Розміри фірми і процеси диверсифікованості обумовили необхідність використання орієнтованих на споживача оргструктур (продуктових), суть яких зводиться до того, що фірма поділяється на ряд відносно самостійних, але вузько спеціалізованих виробництв по видах переробляємих товарів або вантажоперевезень. При цьому повноваження по керівництву виробництвом і збутом якого-небудь продукту або послуги передаються одному керівникові, що є відповідальним за даний тип продукції. Керівники вторинних функціональних служб (виробничим, технічним і збутовий) звітують перед керуючим по цьому продукті. Така структура дозволяє підприємству приділяти стільки ж уваги конкретно виробленому типові продукції, скільки йому приділяє невелика фірма, що випускає один-два виду продукції або послуг, а також швидко реагувати на зміни умов конкуренції, технології і купівельного попиту за рахунок кращої координації робіт (рис.2.1).
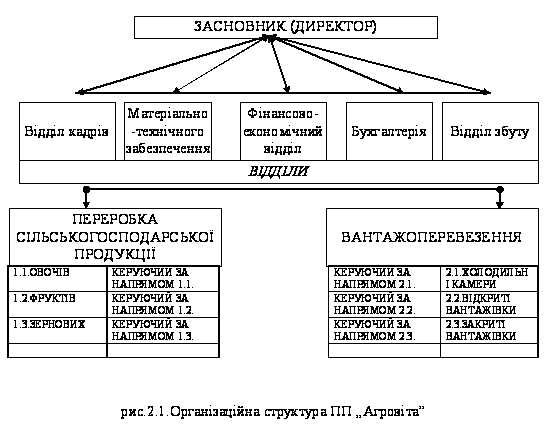
Виходячи з специфіки оргструктури підприємства в цілому слід зазначити, що структура бухгалтерського апарата підприємства має також деякі особливості, а саме здійснюються самостійне забезпечення бухгалтерського обліку за напрямками переробка сільськогосподарської продукції та вантажоперевезення згруповане за секторами: сектор - група обліку розрахунків; сектор - група обліку запасів; сектор - група обліку оплати праці; сектор - група обліку затрат діяльності; сектор - група обліку готової продукції; сектор - група обліку зведення та звітності (див. рис.2.2).
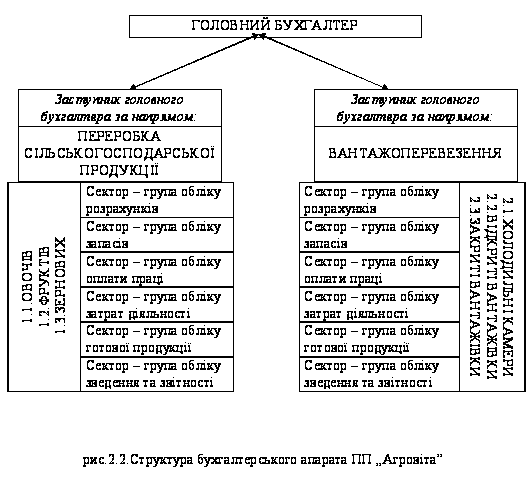
На побудову структури бухгалтерії підприємства вплинув масштаб діяльності підприємства, характер виробничого і технологічного процесів, кількість працюючих на підприємстві, ступінь механізації, автоматизації обчислювальних робіт.
В бухгалтерії зайнято 32 особи, що вимагається поділ праці між ними.
Розподіл облікової праці здійснюється за децентралізованою системою, тобто - частина апарату знаходиться у складі окремих служб (цехів) та в адміністративному відношенні підпорядковані керівникам цих служб.
Бухгалтерія підприємства має широке коло задач і об'єктів обліку, тому виникає необхідність підрозділяти апарат бухгалтерії на облікові групи (сектори).
Завдання, функції, права, обов'язки і відповідальність співробітників бухгалтерського апарату, зокрема головного бухгалтера, по управлінню і організації обліку викладено в Законі України "Про бухгалтерський облік та фінансову звітність в Україні".
Головний бухгалтер призначається та звільнюється з посади власником (керівником) підприємства.
Головний бухгалтер має такі права:
встановлює службові обов'язки для працівників бухгалтерії і слідкує за їх виконанням;
призначає, звільняє, переміщує робітників бухгалтерії за погодженням власника (керівника) підприємства;
готує пропозиції про зниження, відміну премій за невиконання встановленого порядку ведення бухгалтерського обліку;
вимагає від працівників бухгалтерії виконання усіх розпоряджень з питань бухгалтерського обліку, дотримання встановленого порядку приймання, зберігання і витрачання матеріальних цінностей та ін.
Головний бухгалтер або особа, на яку покладено ведення бухгалтерського обліку підприємства, має такі обов'язки:
забезпечує дотримання на підприємстві встановлених єдиних методологічних засад бухгалтерського обліку, складання і подання у встановлені строки фінансової звітності;
організує контроль за відображенням на рахунках бухгалтерського обліку всіх господарських операцій;
бере участь в оформленні матеріалів, пов'язаних з нестачею та відшкодуванням втрат від нестачі, крадіжки і псування активів підприємства;
забезпечує перевірку стану бухгалтерського обліку у філіях, представництвах, відділеннях та інших відокремлених підрозділах підприємства.
Головний бухгалтер несе відповідальність за:
неправильне ведення бухгалтерського обліку;
прийняття до виконання документів, які протирічать встановленому порядку їх оформлення;
несвоєчасність розрахунків з бюджетом, кредиторами;
складання недостовірної бухгалтерської звітності.
Дисциплінарна, матеріальна та кримінальна відповідальність співробітників бухгалтерського апарату й зокрема головного бухгалтера визначається діючим законодавством.
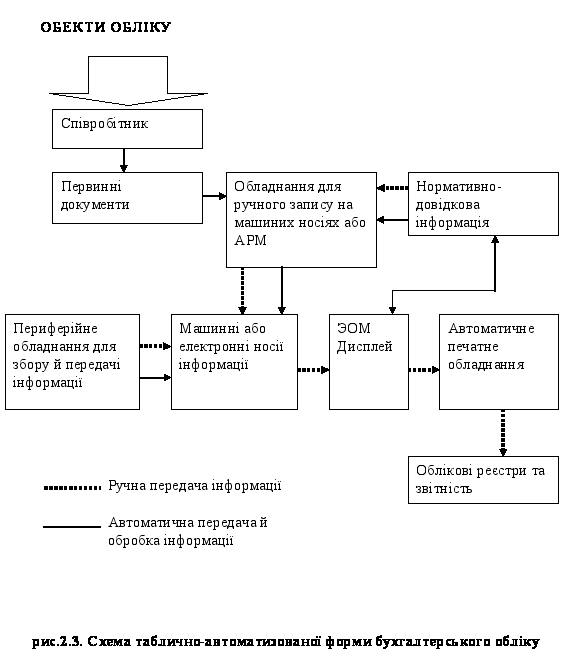
На даному підприємстві створено і введено в практику обліку електронно-обчислювальні машини (ЕОМ) тобто використовується таблично-автоматизована форма бухгалтерського обліку - див. рис.2.3
При цій формі здійснюється повна автоматизація збору, передачі, систематизації й обробки інформації; крім паперових носіїв бухгалтерської інформації використовуються машинні носії - магнітні стрічки, магнітні диски.
При таблично-автоматизованої формі бухгалтерського обліку здійснюється інтеграція обліку на основі одночасного введення і багаторазового використання первинної інформації, а також програмне групування дебетових і кредитових оборотів на рахунках на основі методу подвійного запису; проводиться автоматизація логічних операцій бухгалтерського обліку; вирішуються задачі бухгалтерського обліку в двох режимах - регламентну і запитуваному; вихідну інформацію одержують у виді друкованих регістрів і відеограм, а також існує можливість розшифровки результативних показників по запитах користувачів.
На підприємстві використовується індивідуальне програмне забезпечення для автоматизації бухгалтерського обліку, за своїми властивостями наближене до програми "1С - Бухгалтерія - Проф.6.0. для Windows".
Організація фінансового та податкового обліку на підприємстві здійснюється у відповідності до Положень (Стандартів) бухгалтерського обліку.
До складу квартальної фінансової звітності підприємства входять:
баланс підприємства (форма №1);
звіт про фінансові результати підприємства (форма №2).
Річний фінансовий звіт підприємства подають за такими типовими формами:
баланс підприємства (форма №1);
звіт про фінансові результати (форма №2);
звіт про рух грошових коштів (форма №3);
звіт про власний капітал (форма №4);
примітки, пояснення до звітів.
До складу річного бухгалтерського звіту включають також пояснювальну записку і аудиторський висновок, коли відповідно до законодавства фінансова звітність підлягає аудиту.
Для виконання покладених на фінансову-звітність функцій вона відповідає таким вимогам:
гарантує реальність та достовірність даних, які забезпечуються документальним обґрунтуванням всіх записів, проведенням інвентаризації, додержуванням правил оцінки статей балансу, щоб, використовуючи її, можна вплинути запобіганню негативних факторів у фінансово-господарській діяльності підприємств;
правдивість даних, які підтверджуються обліковими реєстрами, складеними на підставі первинних документів, і які суцільно і безперервно відображають господарські операції підприємства та даними Головної книги, з дотриманням усіх діючих законодавчих та нормативних актів;
повнота відображення усіх господарських операцій за звітний період;
перевага змісту над формою - надання пріоритету економічному змісту показників, а не форми її подання;
порівняльність - можливість зіставлення показників фінансової звітності з аналогічними попередніми звітними періодами, іншими аналогічними підприємствами.
Фінансова звітність подається:
органам, до сфери управління яких належить підприємство (рай - облдержадміністрація, податкова інспекція тощо);
трудовому колективу на його вимогу;
власнику (засновнику) відповідно до установчих документів;
іншим органам та користувачам, зокрема органам державної статистики, та щодо використання бюджетних асигнувань, одержаних з державного бюджету, - органам Державного казначейства, а щодо використання асигнувань, одержаних з місцевих бюджетів, - відповідно фінансовим відділам райдержадміністрацій, міськвиконкомів та фінансовим управлінням обласних держадміністрацій.
Датою подання фінансової звітності для підприємства вважається день фактичної її передачі за належністю, а у разі надсилання її поштою - дата одержання адресатом звітності, зазначена на штемпелі підприємства зв'язку, що обслуговує адресата.
Квартальна фінансова звітність подається підприємствами органам не пізніше 25 числа місяця, що настає за звітним кварталом, а річна - не пізніше 20 лютого наступного за звітним року.
У разі, коли дата подання звітності випадає на неробочий день, термін подання переноситься на перший після вихідного робочий день.
Строки подання фінансової звітності в указаних межах встановлює Міністерство, або інший орган виконавчої влади, до сфери управління якого належить підприємство. Форми фінансової звітності заповнюються в тисячах гривень з одним десятичним знаком і підписуються керівником і головним бухгалтером. В формах звітності приводяться усі показники. В випадку незаповнення окремих показників через їх відсутність, ставиться проти цього показника прочерк. Основні показники фінансово-господарської діяльності підприємства наведено в табл.2.1 на підставі даних звітності підприємства ф.1 "Баланс" і ф.2 "Звіт про прибутки і збитки" (див. Додатки 1 - 2)
Таблиця 2.1
Основні показники фінансово-господарської діяльності ПП „Агровіта" за 2003 та 2004 рік
| Показники | Попередній 2003 рік | Звітний 2004 рік | Відхилення абсолютне (п.4-п.3) | Відхилення відносне (п.5*100: п.3) |
| Виручка від реалізації товарів та послуг, тис. грн | 735, 20 | 588,00 | -147, 20 | -20,02 |
| Податки з доходу, тис. грн | 122,50 | 98,00 | -24,50 | -20,00 |
| Податок з доходу у відсотках до виручки від реалізації,% | 16,66 | 16,67 | 0,00 | 0,03 |
| Виручка без податків з доходу (ЧД), тис. грн (п.1-п.2) | 612,70 | 490,00 | -122,70 | -20,03 |
| Собівартість реалізованих товарів, тис. грн | 463,30 | 352,80 | -110,50 | -23,85 |
| Собівартість у% до виручки (п.5*100/п.1) | 63,02 | 60,00 | -3,02 | -4,79 |
| Прибуток від основної діяльності, тис. грн (п.4-п.5) | 149,40 | 137, 20 | -12, 20 | -8,17 |
| Прибуток від основної діяльності у% до виручки,% (п.7*100/п.1) | 20,32 | 23,33 | 3,01 | 14,82 |
| Рівень рентабельності поточних витрат,% (п.7*100/п.5) | 32,25 | 38,89 | 6,64 | 20,60 |
| Позареалізаційні доходи та витрати, тис. грн | 22,60 | 20,50 | -2,10 | -9,29 |
| Балансовий прибуток, тис. грн (п.7+п.10) | 126,80 | 116,70 | -10,10 | -7,97 |
| Рівень рентабельності реалізації,% (п.11*100/п.1) | 17,25 | 19,85 | 2,60 | 15,07 |
| Податок, виплачений з прибутку, тис. грн | 38,04 | 35,01 | -3,03 | -7,97 |
| Податок, виплачений з прибутку до балансового прибутку,% (п.13*100/п.11) | 25,00 | 25,00 | 0,00 | 0,00 |
| Податок, виплачений з прибутку до виручки,% (п.13*100/п.1) | 5,17 | 5,95 | 0,78 | 15,07 |
| Чистий прибуток, тис. грн (п.11-п.13) | 88,76 | 81,69 | -7,07 | -7,97 |
| Чистий прибуток у% до виручки,% (п.16*100/п.1) | 12,07 | 13,89 | 1,82 | 15,07 |
2.2 Джерела утворення, стан, структура й динаміки майна підприємства: напрямки вдосконалення
Аналіз балансу починається з визначення зміни суми валюти балансу, а також побудови балансу в агрегованому вигляді, тобто побудови балансу за основними розділами і деякими важливими групами статей (табл.2.2).
За даними табл.2.2, порівнюючи валюту балансу на кінець звітного періоду з початком періоду, бачимо, що вона зросла на 347,60 (4 944,20 - 4 596,60) тис. грн. Таке зіставлення дає змогу визначити загальний напрям зміни руху суми балансу.
Збільшення суми балансу - явище позитивне, зменшення - негативне.
Найбільш повну і глибоку інформацію про фінансовий стан та його динаміку можна одержати за допомогою побудови на базі балансу підприємства спеціального порівняльного аналітичного балансу. Порівняльний аналітичний баланс будується на основі бухгалтерського балансу шляхом доповнення його показниками структури, динаміки та структурної динаміки вкладень і джерел засобів підприємства [10]. Ця аналітична таблиця дає загальну картину всіх змін в абсолютних і порівняльних величинах статей і груп.
У табл.2.3, 2.4 та 2.5 наведено порівняльний аналітичний баланс активу, пасиву та оборотних активів.
Аналітичні таблиці складаються таким чином.
У графі 1 показуються статті та розділи активу і пасиву балансу підприємства. Залежно від рівня деталізації показники таблиць можуть бути представлені окремими статтями або підсумками розділів активу і пасиву.
У графах 2 та 3 відображаються абсолютні величини статей активу і пасиву балансу на початок і кінець звітного періоду.
У графах 4 та 5 відображається питома вага величини статей у підсумках балансу на початок і кінець звітного періоду.
У графі 6 показуються зміни абсолютних величин статей за звітний період.
У графі 7 наводиться зміна питомої ваги величин статей за звітній період.
У графі 8 показуються зміни абсолютних величин статей у відсотках до величин на початок періоду.
У графі 9 відображаються зміни абсолютних величин статей у відсотках до зміни підсумку балансу (підсумок графи 6).
Порівняльний аналітичний баланс зводить в одне ціле і систематизує ті розрахунки і прикидки, які звичайно виконує кожний аналітик, вивчаючи баланс. Схемою порівняльного аналітичного балансу охоплено більшість важливих показників, що характеризують статику і динаміку фінансового стану. Порівняльний баланс фактично включає показники горизонтального і вертикального аналізів. Проводячи горизонтальний аналіз, визначають абсолютні та відносні зміни величин різних статей балансу за аналізований період. Метою вертикального аналізу є вивчення змін питомої ваги окремих статей у підсумках балансу.
Усі показники порівняльного балансу можна розділити на три групи [13]: показники структури балансу; показники динаміки балансу; показники структурної динаміки балансу.
Найважливішими для осмислення загальної картини зміни фінансового стану є показники структурної динаміки балансу та особливо показники, наведені в графі 9 порівняльного аналітичного балансу. Зіставляючи структурні зміни в активі й пасивів можна визначити, через які джерела в основному збільшилися засоби і в які активи ці нові засоби в основному було вкладені.
Таблиця 2.2
Баланс підприємства в агрегованому вигляді
| Актив | На початок звітного періоду | На кінець звітного періоду | Пасив | На початок звітного періоду | На кінець звітного періоду |
| 1 | 2 | 3 | 4 | 5 | 6 |
| I. Необоротні активи | 3 342,60 | 3 237,40 | I. Власний капітал | 3 926,30 | 3 975,60 |
| II. Оборотні активи | 1 254,00 | 1 706,80 | II. Забезпечення наступних витрат і платежів | 0,00 | 0,00 |
| у т. ч.: | |||||
| - запаси | 56,70 | 44, 20 | III. Довгострокові зобов’язання | 0,00 | 0,00 |
| - векселі одержані | 0,00 | 0,00 | IУ. Поточні зобов’язання | 670,30 | 968,60 |
| у т. ч.: | |||||
| - дебіторська заборгованість за товари, роботи, послуги | 1 089, 20 | 1 496,80 | - короткострокові кредити банку | 0,00 | 0,00 |
| - поточні фінансові інвестиції | 108,10 | 163,80 | - поточна заборгованість зо довгостроковими зобов’язаннями | 0,00 | 0,00 |
| - грошові кошти та інші активи | 0,00 | 2,00 | - векселі видані | 0,00 | 0,00 |
| III. Витрати майбутніх періодів | 0,00 | 0,00 | - кредиторська заборгованість за товари, роботи, послуги | 101,80 | 70,99 |
|
|
|
|
- поточні зобов’язання за розрахунками та інш. | 568,50 | 897,70 |
|
|
|
|
У. Доходи майбутніх періодів | 0,00 | 0,00 |
| БАЛАНС | 4 596,60 | 4 944, 20 | БАЛАНС | 4 596,60 | 4 944, 20 |
Таблиця 2.3
Актив порівняльного аналітичного балансу, т. грн
| Актив | Абсолютні величини | Питома вага,% | Зміни | |||||
| На початок звітного періоду | На кінець звітного періоду | На початок звітного періоду | На кінець звітного періоду | В абсолютних величинах (3-2) | У питомій вазі (5-4) | У% до величини на початок періоду (6/2) *100 | У% до зміни підсумку балансу (6/6Б) *100 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| I. Необоротні активи | 3 342,60 | 3 237,40 | 72,72 | 65,48 | -105, 20 | -7,24 | -3,15 | -30,26 |
| II. Оборотні активи у т. ч.: | 1 254,00 | 1 706,80 | 27,28 | 34,52 | 452,80 | 7,24 | 36,11 | 130,26 |
| - запаси | 56,70 | 44, 20 | 4,52 | 2,59 | -12,50 | -1,93 | -22,05 | -3,60 |
| - векселі одержані | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | -------- | 0,00 |
| - дебіторська заборгованість за товари, роботи, послуги | 1 089, 20 | 1 496,80 | 86,86 | 87,70 | 407,60 | 0,84 | 37,42 | 117,26 |
| - поточні фінансові інвестиції | 108,10 | 163,80 | 8,62 | 9,60 | 55,70 | 0,98 | 51,53 | 16,02 |
| - грошові кошти та інші активи | 0,00 | 2,00 | 0,00 | 0,12 | 2,00 | 0,12 | -------- | 0,58 |
| III. Витрати майбутніх періодів | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | -------- | 0,00 |
| БАЛАНС | 4 596,60 | 4 944, 20 | 100,00 | 100,00 | 347,60 | 0,00 | 7,56 | 100,00 |
Таблиця 2.4
Пасив порівняльного аналітичного балансу, т. грн
|
Пасив |
Абсолютні величини |
Питома вага,% |
Зміни |
|||||
|
На початок звітного періоду |
На кінець звітного періоду |
На початок звітного періоду |
На кінець звітного періоду |
В абсолютних величинах (3-2) |
У питомій вазі (5-4) |
У% до величини на початок періоду (6/2) *100 |
У% до зміни підсумку балансу (6/66) *100 |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|
I. Власний капітал |
3 926,30 | 3 975,60 | 85,42 | 80,41 | 49,30 | -5,01 | 1,26 | 14,18 |
|
II. Забезпечення наступних витрат і платежів |
0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | -------- | 0,00 |
|
III. Довгострокові зобов’язання |
0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | -------- | 0,00 |
|
IУ. Поточні зобов’язання у т. ч.: |
670,30 | 968,60 | 14,58 | 19,59 | 298,30 | 5,01 | 44,50 | 85,82 |
| - короткострокові кредити банку | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | -------- | 0,00 |
| - поточна заборгованість зо довгостроковими зобов’язаннями | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | -------- | 0,00 |
| - векселі видані | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | -------- | 0,00 |
| - кредиторська заборгованість за товари, роботи, послуги | 101,80 | 70,99 | 15, 19 | 7,33 | -30,81 | -7,86 | -30,27 | -8,86 |
| - поточні зобов’язання за розрахунками та інш. | 568,50 | 897,70 | 84,81 | 92,68 | 329, 20 | 7,87 | 57,91 | 94,71 |
|
У. Доходи майбутніх періодів |
0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | -------- | 0,00 |
|
АЛАНС |
4 596,60 |
4 944, 20 |
100,00 | 100,00 | 347,60 | 0,00 | 7,56 | 100,00 |
Таблиця 2.5
Порівняльний аналітичний баланс стану запасів (рядки 100-140), т. грн
| Актив | Абсолютні величини | Питома вага,% | Зміни | |||||
| На початок звітного періоду | На кінець звітного періоду | На початок звітного періоду | На кінець звітного періоду | В абсолютних величинах (3-2) | У питомій вазі (5-4) | У% до величини на початок періоду (6/2) *100 | У% до зміни підсумку балансу (6/66) *100 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Виробничі запаси | 52,10 | 39,40 | 91,89 | 89,14 | -12,70 | -2,75 | -24,38 | 101,60 |
| Незавершене виробництво | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | -------- | 0,00 |
| Готова продукція | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | -------- | 0,00 |
| Товари | 4,60 | 4,80 | 8,11 | 10,86 | 0, 20 | 2,75 | 4,35 | -1,60 |
| Загальна величина | 56,70 | 44, 20 | 100,00 | 100,00 | -12,50 | 0,00 | -22,05 | 100,00 |
На підставі даних табл.2.3, 2.4 та 2.5 можна зробити такі аналітичні висновки:
За звітний рік майно підприємства збільшилося на 347,60 тис. грн. і становить на кінець періоду 4 944, 20тис. грн. Така зміна обумовлена збільшенням оборотних активів на 452,80 тис. грн. на фоні зменшення необоротних активів на 105, 20т. грн. Якщо проаналізувати зміни у питомій вазі, то видно, що на кінець періоду порівняно із початком періоду частка оборотних активів збільшилася за рахунок частки необоротних активів (7,24%). Оборотні активи збільшилися (+7,24%), при чому мали місце й структурні зміни в їхньому складі - запаси (-1,93%), дебіторська заборгованість за товари, роботи, послуги (+0,84%), поточні фінансові інвестиції (+0,98%), грошові кошти та інші активи (+0,12). Збільшення майна підприємства на 347,60тис. грн. Було забезпечено зростанням джерел власних коштів на 14,18% (49,30 *100: 347,60) і відповідно на 85,82% покривалося збільшенням зобов’язань підприємства (298,3*100/347,60). Як вказувалося, частка запасів на кінець періоду зменшилася на 1,93%, це відбулося внаслідок зменшення виробничих запасів на 12,70т. грн й товарів на 0,20 т. грн (табл.2.5 гр.6).
2.3 Фінансова незалежність підприємства та шляхи її підвищення
Наскільки оптимальне співвідношення власного і позичкового капіталу, багато в чому залежить фінансове становище підприємства, його фінансова незалежність. Вироблення правильної фінансової стратегія в цьому питанні допоможе підприємству підвищити ефективність своєї діяльності [9]. У зв’язку з цим виокремлюють низку показників, що характеризують фінансову незалежність підприємства, значення й методику розрахунку яких наведено в табл.2.6
Таблиця 2.6
Показники фінансової незалежності підприємства
| №п/п | Фінансовий показник (коефіцієнт) | Формула для розрахунку |
Нормативне значення |
Розрахункове значення показника | ||
| На початок року | На кінець року | Відхи-лення (+,-) п.6-п.5 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Коефіцієнт фінансової незалежності "автономії" (Кавт) | Джерела власних коштів | ≥ 0,5 | 0,85 | 0,80 | -0,05 |
| Підсумок балансу | ||||||
| 2 | Коефіцієнт фінансової стабільності (Кфс) | Джерела власних коштів | >1 | 5,86 | 4,10 | -1,75 |
| Позичкові кошти | ||||||
| 3 | Фінансовий ліверидж, (Фл) | Довгострокові зобов`язання | Незначне збільшення | 0,00 | 0,00 | 0,00 |
| Джерела власних коштів | ||||||
| 4 | Коефіцієнт забезпечення власними коштами (Кзк) | Джерела власних коштів-необоротні активи | >0,1 | 0,47 | 0,43 | -0,03 |
| Сума обігових коштів | ||||||
*в розрахунках використовуються дані, наведені в табл.2.3, 2.4
Коефіцієнт автономії (коефіцієнт фінансової незалежності) є одним із найважливіших показників, що характеризує стійкість фінансового стану, його незалежність від позикових засобів; визначається як відношення власних коштів до загальної суми