Аналіз та аудит фінансового стану
Таблиця 3.1
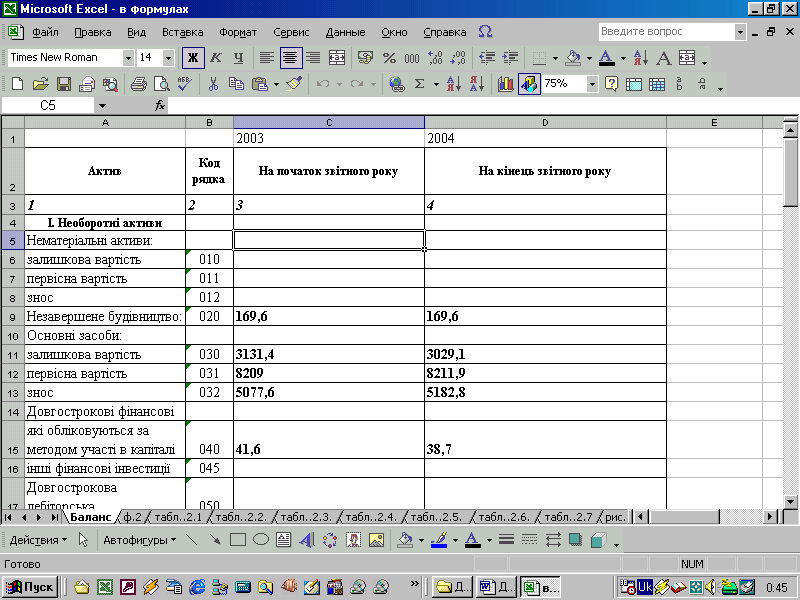
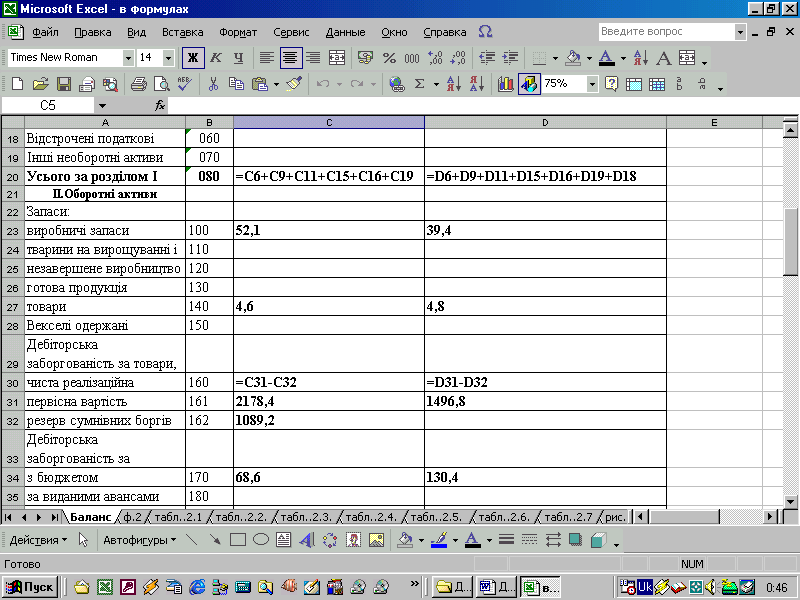
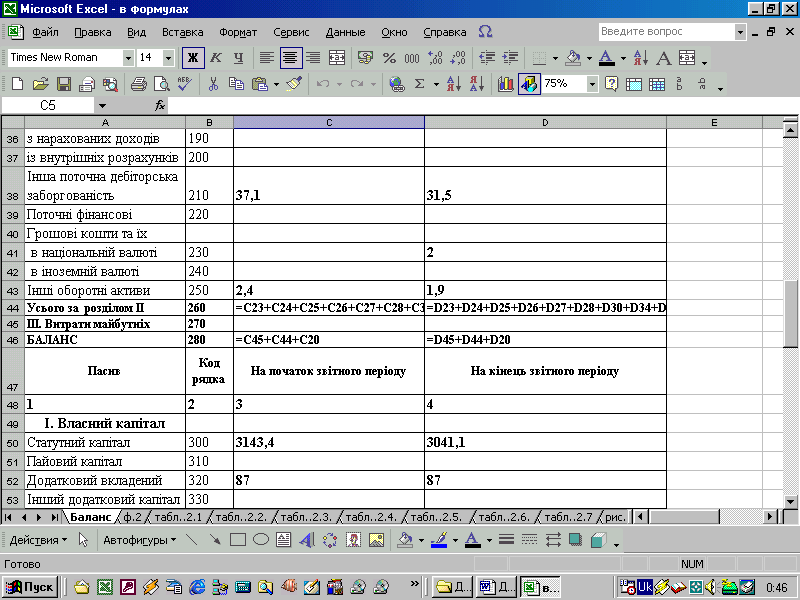
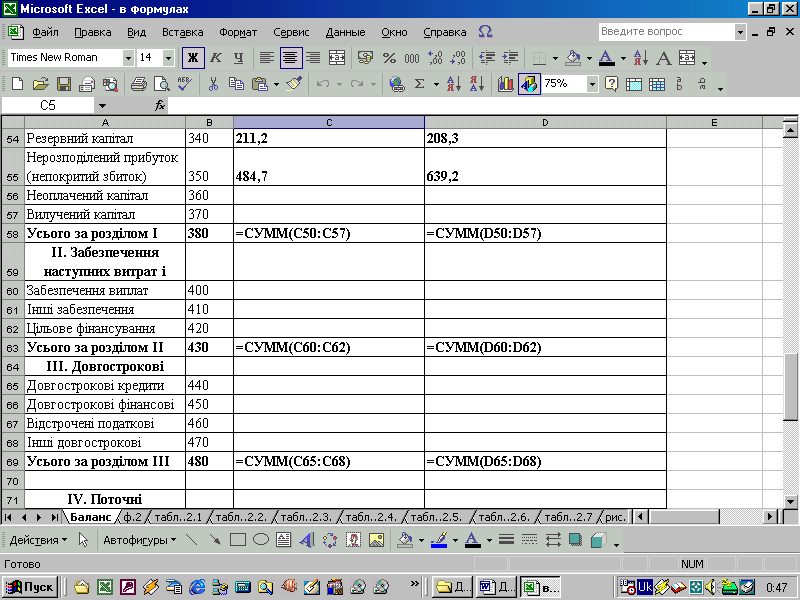
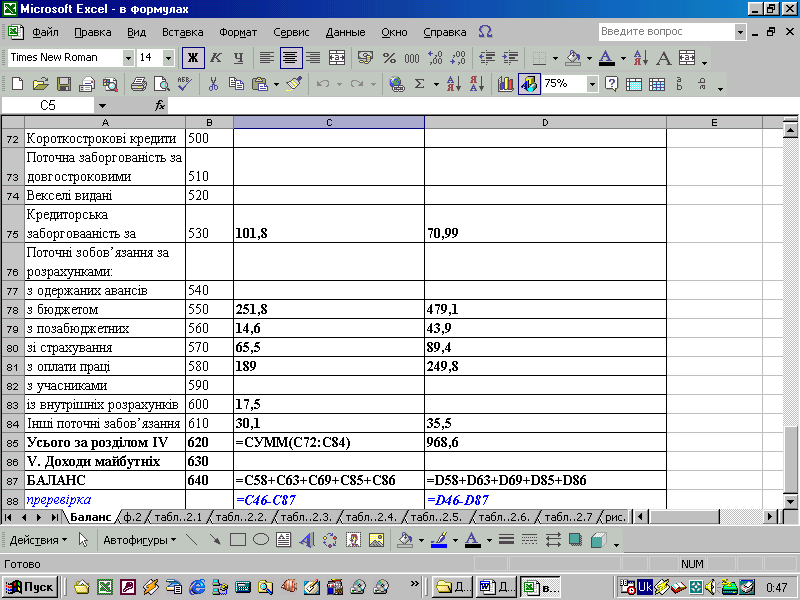
Баланс ПП Агровіта
Таблиця 3.2
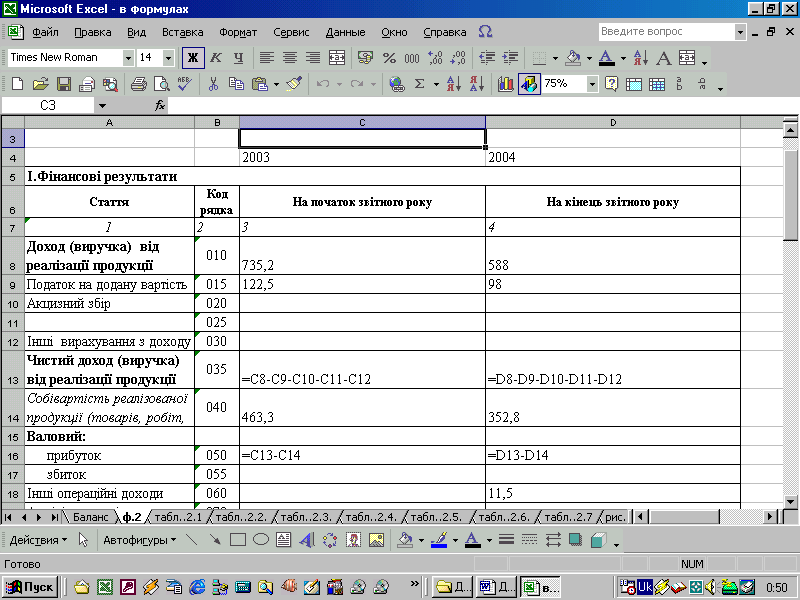
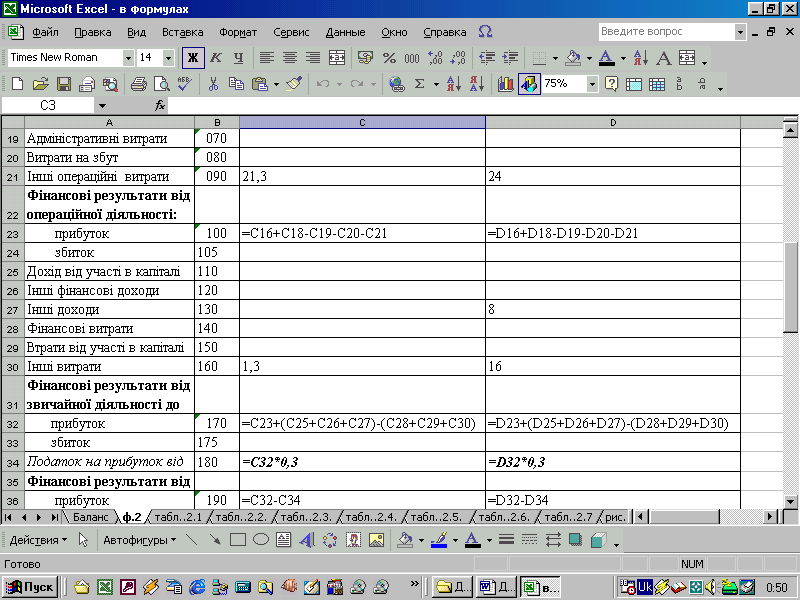
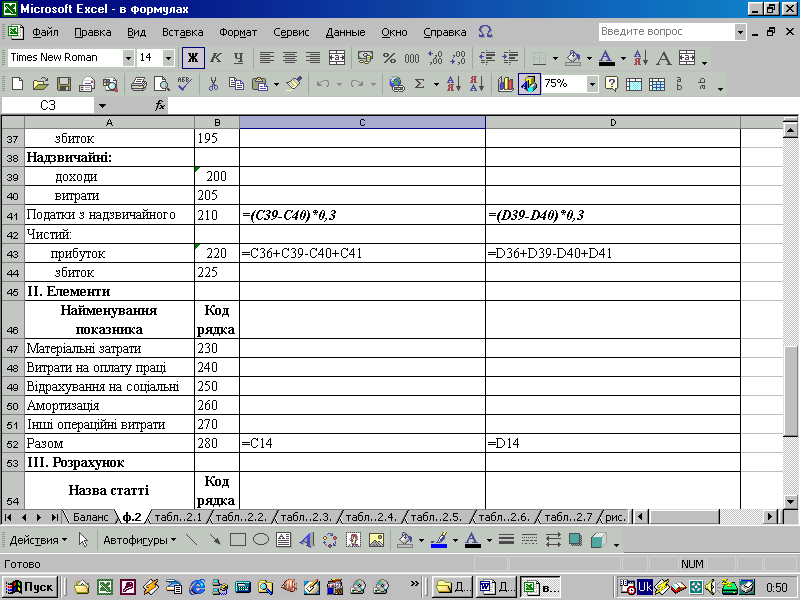
Звіт про прибутки і збитки ПП Агровіта
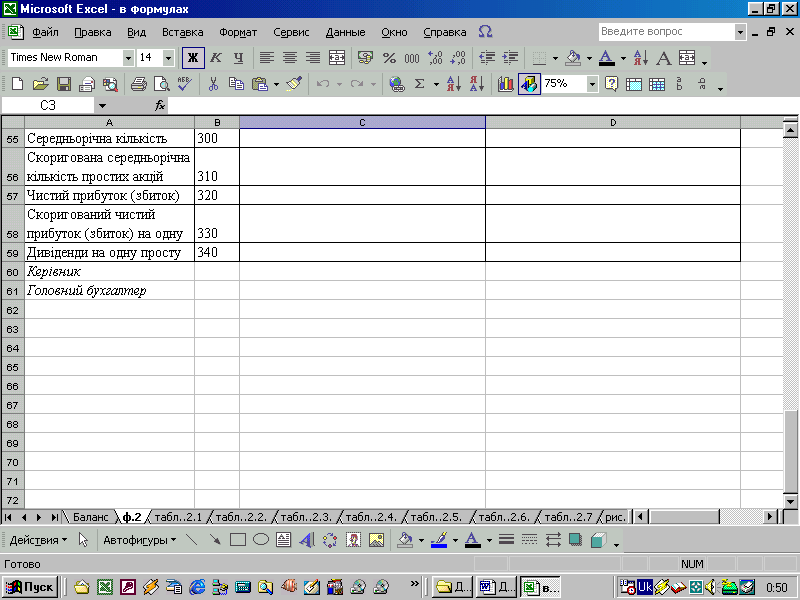
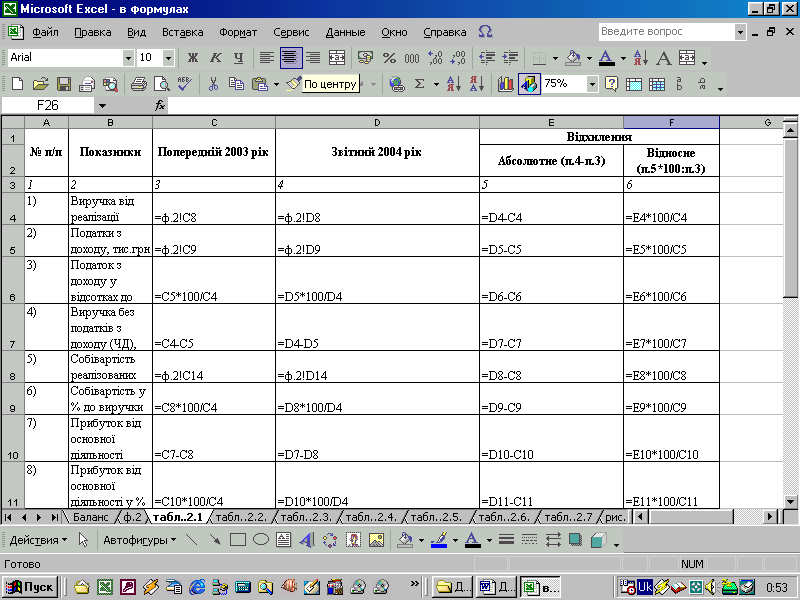
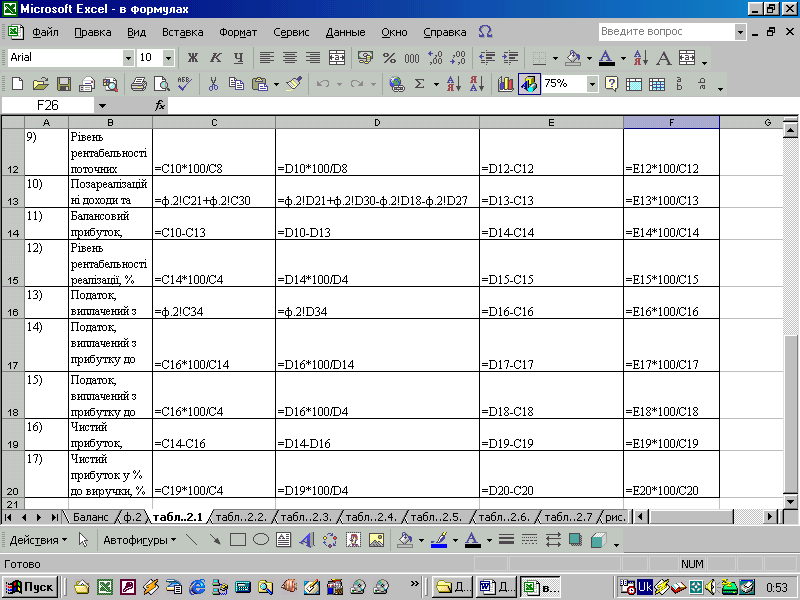
Таблиця 3.3
Основні показники фінансово-господарської діяльності підприємства” ПП „Агровіта" за 2003 та 2004 рік
Таблиця 3.4
Баланс підприємства в агрегованому вигляді
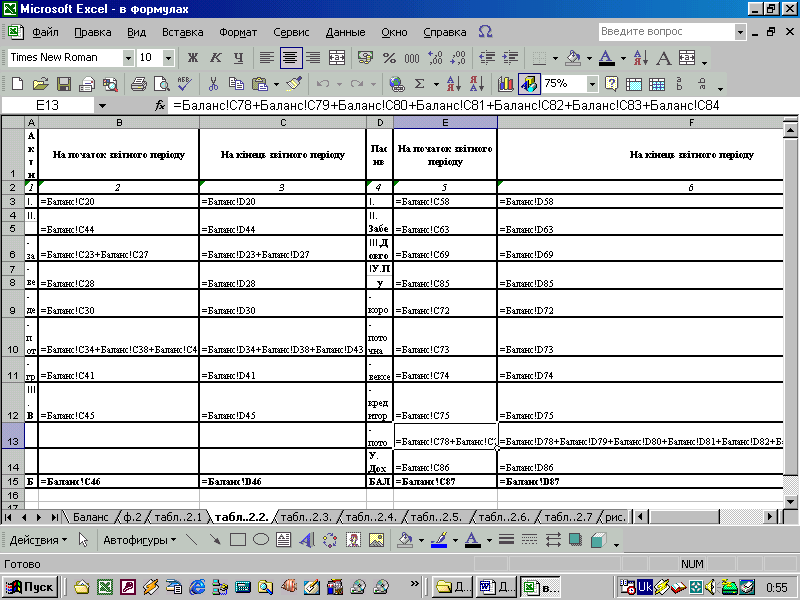
Таблиця 3.5
Актив порівняльного аналітичного балансу
Таблиця 3.6.
Пасив порівняльного аналітичного балансу
Таблиця 3.7.
Порівняльний аналітичний баланс стану запасів (статті 100-140)
Таблиця 3.8.
Показники фінансової незалежності підприємства
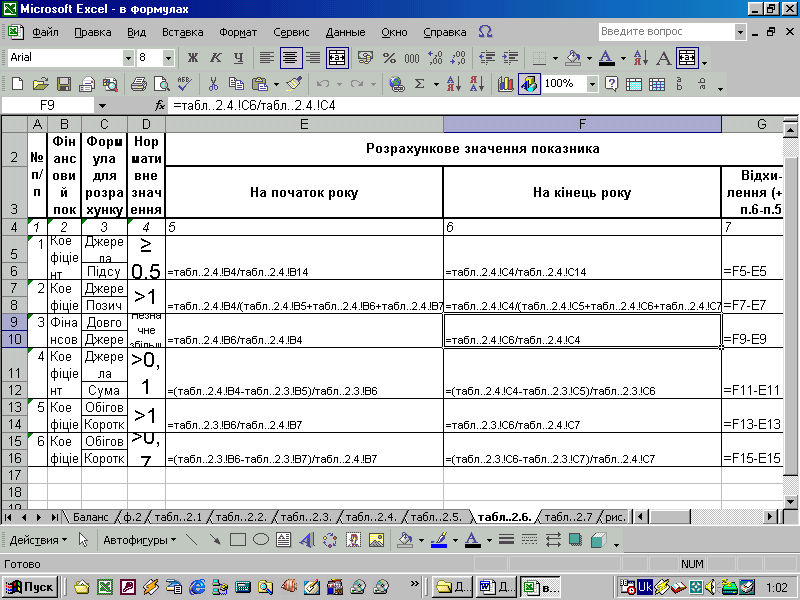
Таблиця 3.9.
Фінансовий леверідж
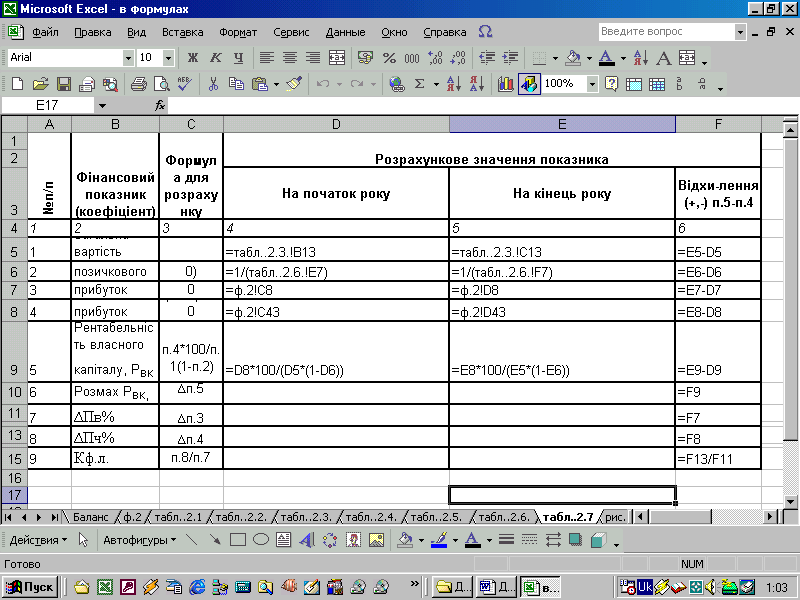
Таблиця 3.10.
Показники ліквідності балансу
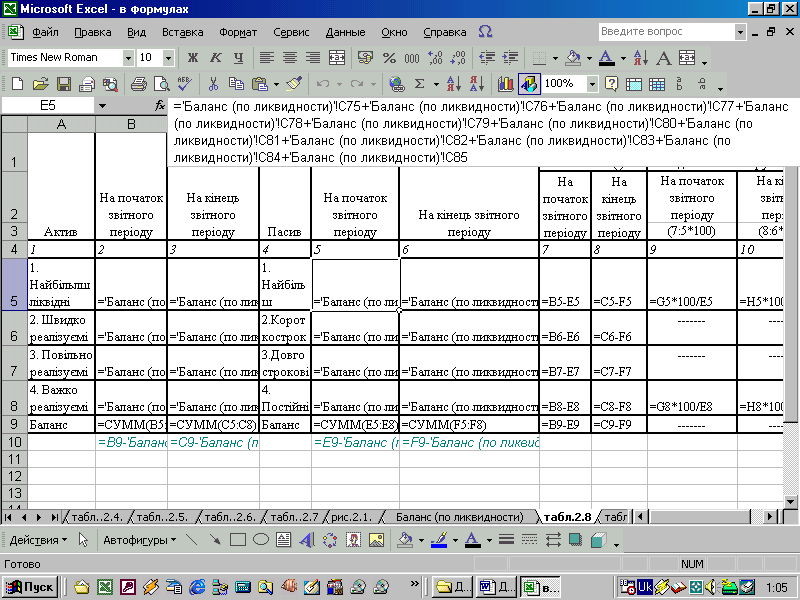
Таблиця 3.11
Коефіцієнти ліквідності балансу
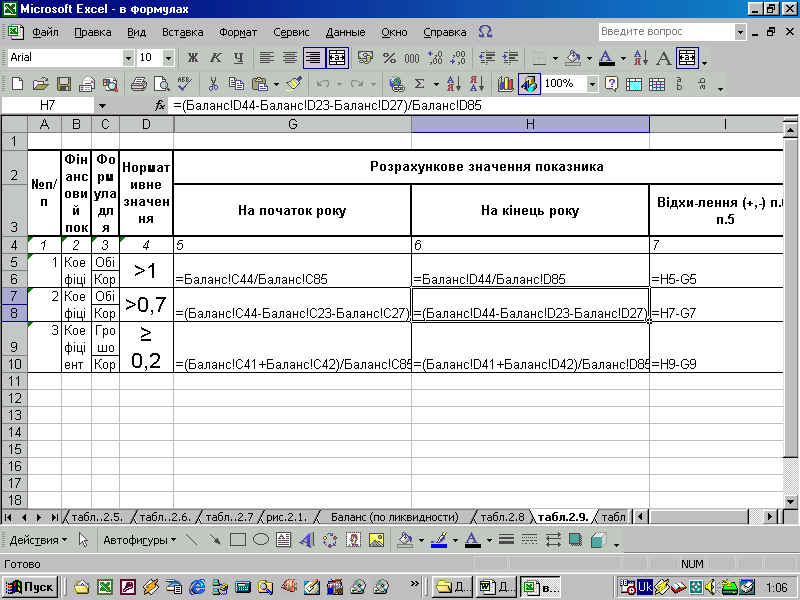
Таблиця 3.12.
Стан дебіторської і кредиторської заборгованості
Таблиця 3.13.
Склад і структура кредиторської заборгованості
Таблиця 3.14.
Показники дебіторської і кредиторської заборгованості
Таблиця 3.15.
Показники оборотних активів
Таблиця 3.16.
Показники фінансової стійкості
Висновки та пропозиції
Аналіз та аудит фінансового стану - одна з форм управління фінансами, особлива сфера контролю, зумовлена формуванням і використанням фінансових ресурсів у всіх структурних підрозділах економіки держави. Він передбачає перевірку господарських і фінансових операцій щодо їх законності, економічної доцільності та досягнення позитивних кінцевих результатів роботи. Сферою фінансового контролю є господарські операції, здійснювані з використанням грошей, а в окремих випадках і без них (наприклад, бартерні угоди).
У ринковому середовищі аналізу та аудиту підлягає вся господарсько-фінансова діяльність підприємства, що спонукає підприємців відповідально ставитися до виконання своїх обов'язків. З іншого боку, ліквідуються умови, які породжують безгосподарність. Аудит у цьому випадку покликаний виявляти подібні явища і сприяти їх ліквідації, реалізуючи при цьому профілактичну функцію. Інформаційна функція полягає в тому, що одержана під час аудит інформація є підставою для виявлення резервів підвищення ефективності господарської діяльності підприємства й прийняття відповідних рішень і проведення коригуючих дій, завдяки яким забезпечується нормальне функціонування об'єкта, що перевіряється.
Фінансовий стан підприємства - це результат фінансової діяльності, тобто поповнення, руху та використання коштів за цільовим призначенням, планування фінансових ресурсів та контролю за їх використанням, що складає одну із сторін господарської діяльності. Він характеризується розмірами коштів підприємств, їх розміщенням та джерелами надходження. Від фінансового стану підприємства залежать результати виробничої діяльності.
В даній роботі за наданими в вихідній інформації показниками функціонування підприємства надано оцінку стану, структури й динаміки майна підприємства і джерел його утворення; оцінку фінансової незалежності підприємства; оцінку платоспроможності підприємства; загальну оцінку фінансової стійкості підприємства і розроблено рекомендації по її підвищенню. Виконані по кожному питанню аналітичні розрахунки супроводжувалися короткими висновками. При цьому охарактеризовано динаміку показників, які розглядалися, надано оцінку їх змінам за звітний період, вказано можливі причини відхилення. Відраховуючи вплив окремих факторів, визначено можливі покращення роботи підприємства, які невикористані.
Так, на підставі аналітичних даних, наведених в табл.2.2, 2.3, та 2.4 зроблено наступні висновки: звітний рік майно підприємства збільшилося на 347,60 тис. грн. і становить на кінець періоду 4 944, 20тис. грн. Така зміна обумовлена збільшенням оборотних активів на 452,80 тис. грн. на фоні зменшення необоротних активів на 105, 20т. грн. Якщо проаналізувати зміни у питомій вазі, то видно, що на кінець періоду порівняно із початком періоду частка оборотних активів збільшилася за рахунок частки необоротних активів (7,24%). Оборотні активи збільшилися (+7,24%), при чому мали місце й структурні зміни в їхньому складі - запаси (-1,93%), дебіторська заборгованість за товари, роботи, послуги (+0,84%), поточні фінансові інвестиції (+0,98%), грошові кошти та інші активи (+0,12).
Збільшення майна підприємства на 347,60тис. грн. було забезпечено зростанням джерел власних коштів на 14,18% (49,30 *100: 347,60) і відповідно на 85,82% покривалося збільшенням зобов’язань підприємства (298,3*100/347,60). Частка запасів на кінець періоду зменшилася на 1,93%, це відбулося внаслідок зменшення виробничих запасів на 12,70т. грн й товарів на 0,20 т. грн (табл.2.5 гр.6).
Нормативне мінімальне значення коефіцієнта фінансової незалежності оцінюється на рівні 0,5. У відповідності до розрахунків, наведених в табл. .2.6 на розглядаємому підприємстві даний показник є на досить високому рівні, але спостерігається тенденція до його зниження -на початок звітного періоду 0,85, на кінець 0,80 (зменшення на 0,05 п. п). Дане також підтверджується показником забезпеченості власними коштами (значення вище за нормативне, але спостерігається тенденція до зниження) - при нормативному значенні 0,1 на початок звітного періоду 0,47, на кінець 0,43 (зменшення на 0,03 п. п) та показником фінансової стабільності - при нормативному значенні 1 на початок звітного періоду 5,86, на кінець 4,10 (зменшення на 1,75 п. п).
Значний рівень фінансової автономії відбивається в значенні фінансового лівериджу близькому до нульового за нормативною рекомендацією для якого позитивним є незначне збільшення, тож ретельніше доглянувши дане явище (табл. .2.7) визначаємо, що на даному підприємстві плече важеля невисоке (0,048), тож можна вказати на можливість додаткового залучення позичкового капіталу з метою підвищення прибутку.
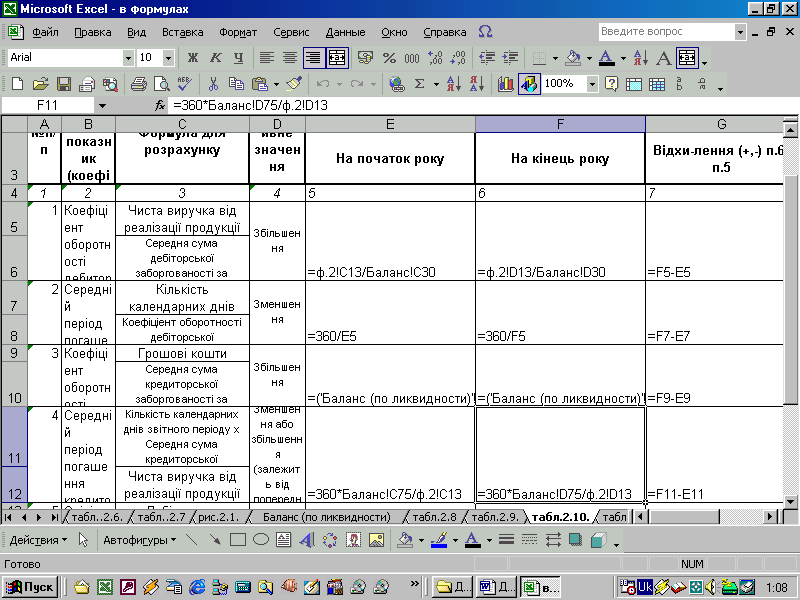
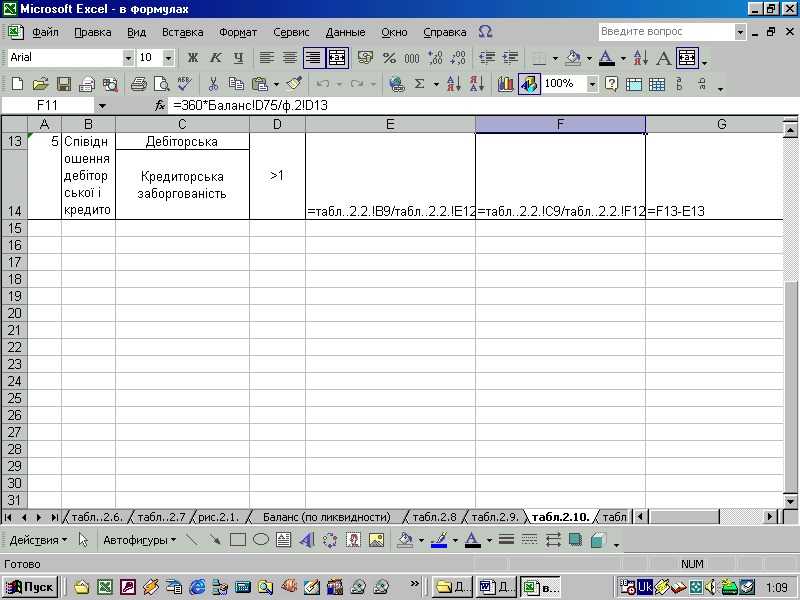
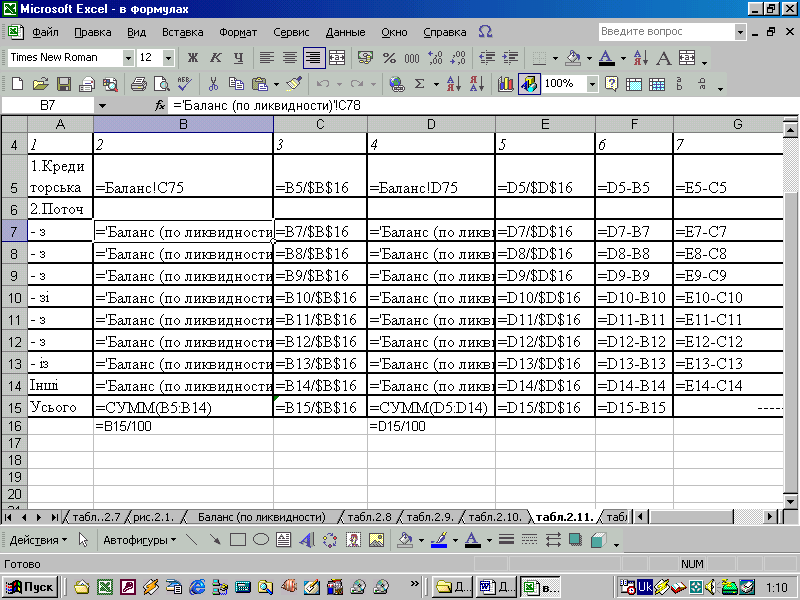
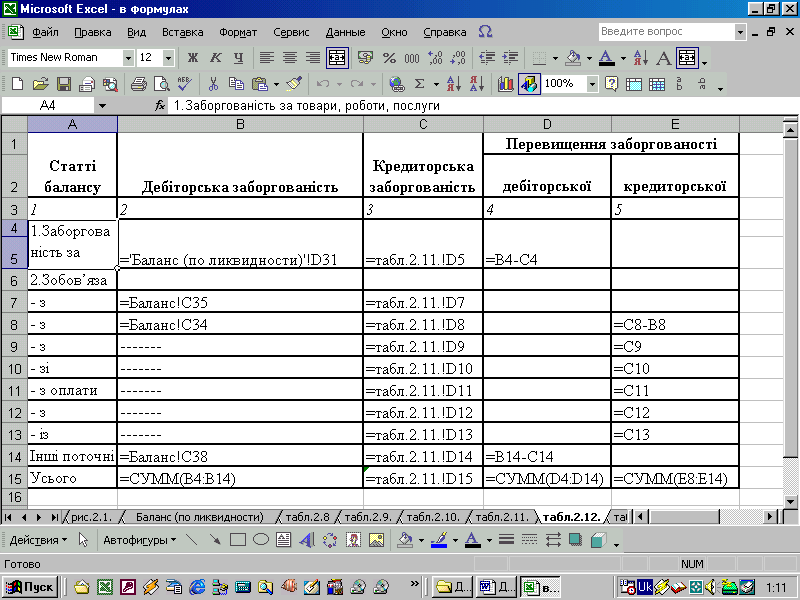
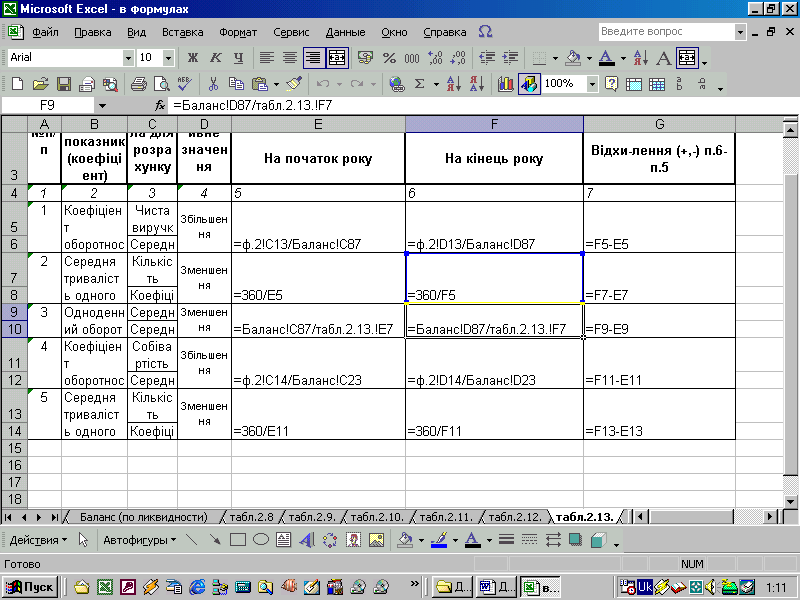
Виходячи із даних табл.2.8 необхідно зазначити, що за звітний рік явним є нестаток найбільш ліквідних активів як на початок, так і на кінець періоду для покриття найбільш термінових зобов’язань. Він складає відповідно 667,90 та 964,79 тис. грн. (зростання на 44,45%) Але на кінець періоду підприємство чекає надходжень від дебіторів, які більші за короткострокові пасиви відповідно на початок і кінець періоду: 1 194,90 та 1 658,70 т. грн. Повільно реалізовувані активи (тобто запаси і витрати) більші довгострокових пасивів відповідно на початок і кінець періоду: на 98,30 та 82,90 тис. грн. Таким чином, доходимо висновку, що баланс підприємства є недостатньо ліквідним, тож виникає необхідність ретельного дослідження наступних питань: коефіцієнти ліквідності балансу (за даними табл.2.9 не відповідає нормативним характеристикам тільки показник абсолютної ліквідності (має нульове значення при нормативному ≥ 0,2), що підтверджує зроблені вище висновки); аналіз дебіторської і кредиторської заборгованості (за даними балансу, дебіторська заборгованість за товари, роботи на кінець року збільшилася порівняно із початком звітного періоду на 463,80 тис. грн. Поряд з цим, збільшилася і чиста реалізаційна вартість на 407,6т. грн. Резерви сумнівних боргів протягом року ліквідовано (на всю сумі від початку року, що становила 1 089,2); стан дебіторської і кредиторської заборгованості (як бачимо з розрахунків, наведених в табл.2.10 не вживаються заходи щодо прискорення погашення дебіторської заборгованості, оскільки строк погашення дебіторської заборгованості на кінець звітного року значно збільшився (на 459,72); описані вище явища погіршуються зменшення середнього періоду погашення кредиторської заборгованості (на 7,66), тобто підприємство. Не отримуючи скоріше власні кошти, вимушено в прискорюваному темпі оплачувати власні борги. Коефіцієнт співвідношення дебіторської і кредиторської заборгованості позитивно оцінюється у випадках перекриття дебіторською заборгованістю кредиторської заборгованості. Дебіторська заборгованість на розглядаємому підприємстві перекривається кредиторською заборгованістю на досить високому рівні (+10,39т. грн), але вважаючи на розкриті негативні тенденцію щодо періодів погашення й те, що абсолютне значення дебіторської заборгованості занадто велике, даний показник не є заспокоюючим); аналіз кредиторської заборгованості треба доповнювати вивченням складу і структури кредиторської заборгованості за даними балансу (див. табл.2.11 - в складі кредиторської заборгованості виникли суттєві зміни. Так, зменшилася кредиторська заборгованість за товари, роботи, послуги, а також з оплати праці та зі страхування, із внутрішніх розрахунків й інші поточні зобов’язання. Але збільшилася заборгованість з бюджетом (що мають найбільшу питому вагу в структурі кредиторської заборгованості 37,57% по початок й 49,46% на кінець звітного періоду) та позабюджетних платежів. Таким чином, за рік кредиторська заборгованість збільшилася на 298,39 тис. грн. Але дане збільшення не є критичним, оскільки як вказувалося при визначенні фінансової незалежності підприємства, на даному підприємству вкрай низька вага позичкових коштів в структурі капіталу); закінчується аналіз дебіторської і кредиторської заборгованості порівняльною їх характеристикою (табл.2.12). Дані таблиці 2.13 показують, що оборотність оборотних активів у звітному році зменшилася на 0,03п. п. (відповідно підвищилася тривалість обороту на 931,68д) порівняно із минулим роком, у результаті додатково залучено в оборот 1268,12 тис. грн. (931,68 х 1,36) оборотних активів (поліпшення даного показника можливо за рахунок організаційно-технічних змін на підприємстві, що призведуть до оптимального використання оборотних коштів й зменшать тривалість обертання).
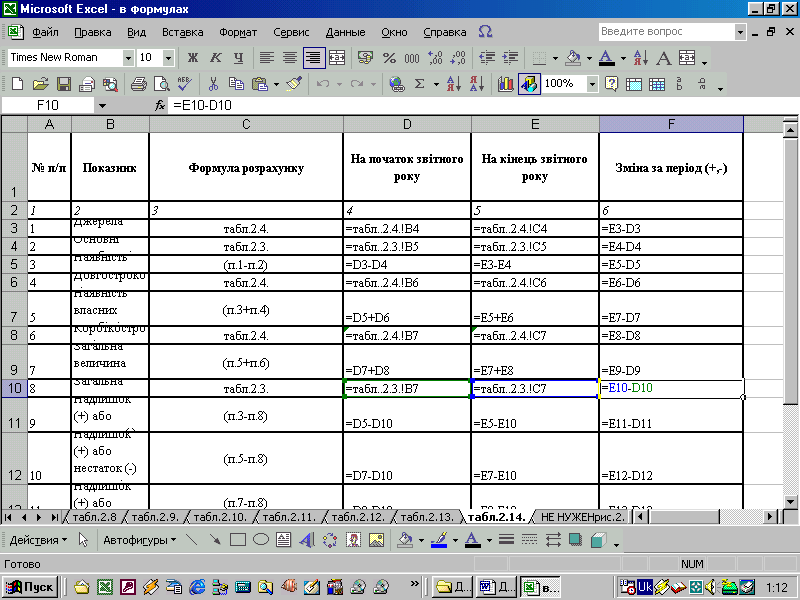
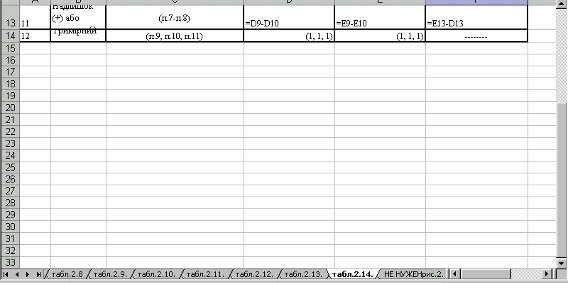
За даними, наведеними у табл.2.14., фінансовий стан підприємства характеризується як абсолютно стійкий. На фоні збільшення власних засобів (на 49,30т. грн) зменшився обсяг необоротних активів (на 105, 20т. грн), що викликало збільшення обсягу власних оборотних засобів (на 154,50т. грн). За умов відсутності довгострокових кредитів та залучених засобів збільшення короткострокових кредитів та зобов’язань викликало збільшення обсягу загальної величини основних джерел формування запасів (на 452,80т. грн). Надлишкові співвідношення, крім збільшення вказаних величин, були викликані також зменшенням загальної величини запасів (на 12,50т. грн). Таким чином надлишок власних оборотних засобів; надлишок власних і довгострокових залучених джерел формування запасів і витрат; надлишок загальної величини основних джерел формування запасів і витрат мають позитивні значення й тримірний показник фінансової ситуації виглядає як на початок, так і на кінець звітного періоду як (1, 1,1), що й відповідає умовам визначення фінансового стану підприємства як абсолютно стійкого.
Враховуючи сказане, ми можемо дійти висновку, що всі недоліки, на які вказувалося при розгляді стану, структури й динаміки майна підприємства і джерел його утворення; фінансової незалежності підприємства; платоспроможності підприємства не є критичними й заходи, що запропоновувалися по їх вдосконаленню спрямовані на більше поліпшення відповідних характеристик.
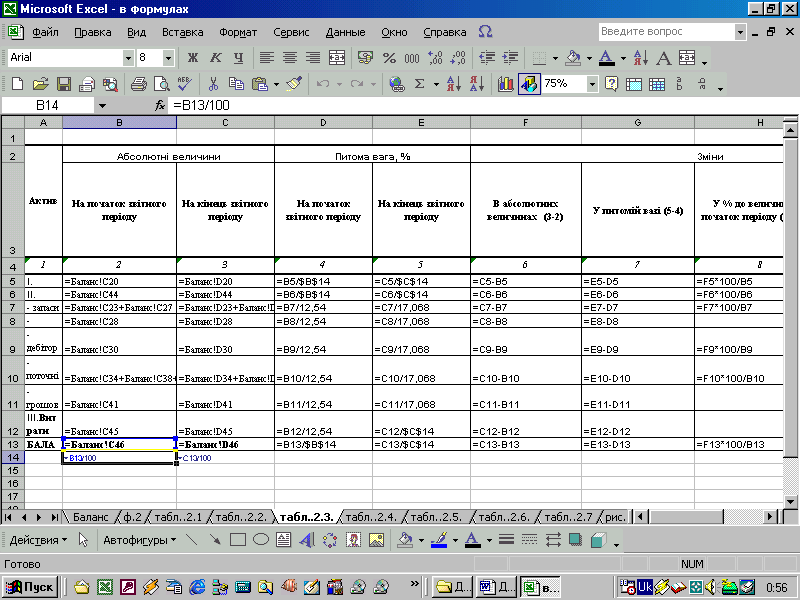
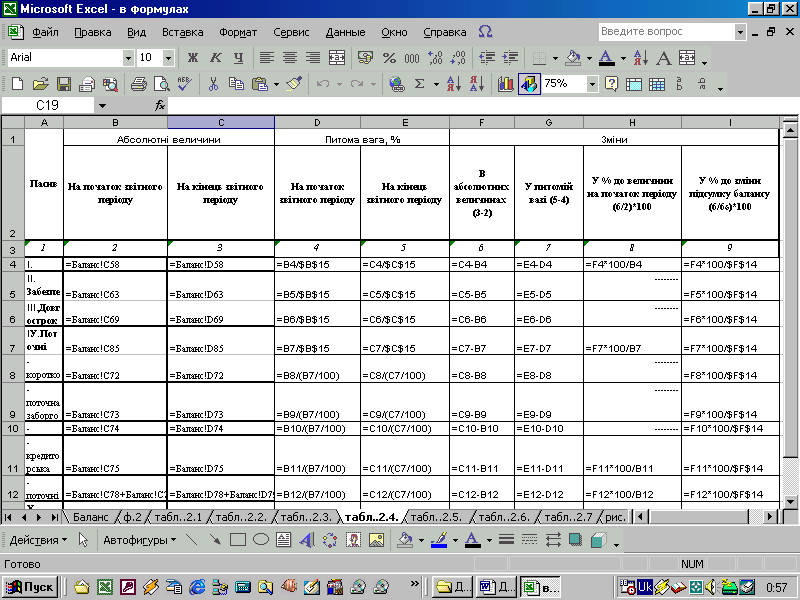
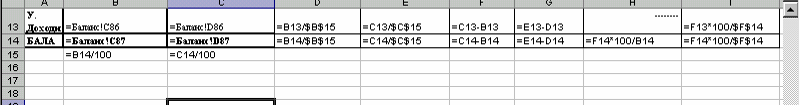
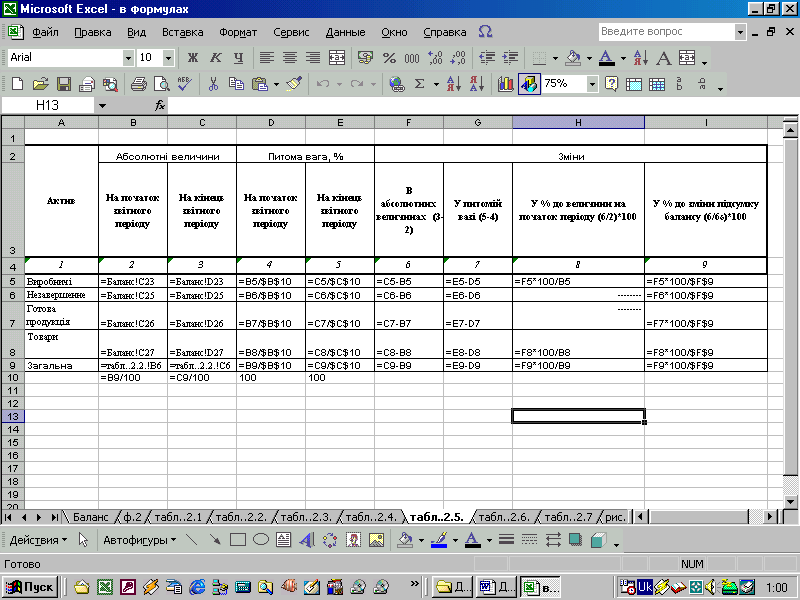
Аналіз і аудит фінансового стану підприємства з метою визначення резервів підвищення ефективності його господарської діяльності зв'язано з об'ємними взаємозалежними розрахунками, при цьому зміна вхідних величин не змінює алгоритм рішення. В умовах комп'ютеризації автоматизація зазначених розрахунків є зручним і нескладним засобом підвищення точності і полегшення процесу обчислень. У зв'язку з викладеним розроблено й наведено алгоритм зазначених у роботі розрахунків за допомогою Microsoft Excel.
Список використаних джерел
Закон Украины "О бухгалтерском учете и финансовой отчетности в Украине от 16.07.99 г. № 996-XIV
Закон Украины "О банкротстве" от 14.05.92г. №2434-ХII
Закон Украины "О фиксированном сельскохозяйственном налоге" от 17.12.98г №320-14.
Хозяйственный Кодекс Украины от 16.01.2003 г. N 436-IV.
"Методика проведения углубленного анализа финансово-хозяйственного состояния неплатежеспособных предприятий и организаций", утвержденная Приказом Агентства по вопросам предотвращения банкротства предприятий и организаций №81 от 27.06.97г.
Алексеева М.М. Планирование деятельности фирмы. - М.: Финансы и статистика, 2003.310 с.
Адаме Роджер. Основы аудита: Пер. с англ. Ю.А. Ариненко и др. - M.:
"ЮНИТЙ", 2002. - 398 с.
Алборов Р.А. Аудит в организациях промышленности. - 2-е изд., перераб. и доп. - M.: Изд-во "Дело и сервис", 2000. - 115с.
Андреев В.Д. Практический аудит: справочное пособие. - M.: Эконо - мика, 2001. - 366 с.
Баканов М.И., Шермет А.Д. Теория анализа хозяйственной деятельности: Учебник. - 4-е изд., перераб. и доп. - М.: Финансы и статистика, 2001. - 216 с.
Барнгольц С.Б. Экономический анализ хозяйственной деятельности на современном этапе развития. М.: Финансы и статистика, 2001. - 115 с.
Бернстайн Леопольд А. Анализ финансовой отчетности: теория, практика и интерпретация/О.В. Скачкова и др. (пер. с англ) - M.: Финансы и статистика, 2000. - 624с.
Бирюкова И.К., Випих Г. T. Практический бухгалтерский учет и аудит в Украине. - К.: Экономика и право, 2001. - 224 с.
Бланк И. А Управление использованием капитала. - К.: МП "ИТЕМ" ЛТД, "Юнайтед Лондон Трейд Лимитед", Москва-Лондон, 2003. - 246 с.
Бланк И. А Финансовый менеджмент. - К.: МП "ИТЕМ" ЛТД, "Юнайтед Лондон Трейд Лимитед", Москва-Лондон, 2000. - 415 с.
Деващук Л.Г. Теоретические основы и практика бухгалтерского учета. Х.: Одиссей, 2002. - 74 с.
Дикань В.Л. Обеспечение конкурентоустойчивости предприятий. Харьков: Основа, 2001. - 200 с.
Дорош Н.І. Аудит: методологія і організація. - К.: Знання, 2003 - 382 с.
Друкер П. Как обеспечить успех в бизнесе: новаторство и предпринимательство. - К.: Украина, 2004. - 405 с.
Ковалев В. В Финансовый анализ. - 2-е изд., перераб. и доп. - М.: Финансы и статистика, 2000. - 217 с.
Ковалев В.В. и др. Организация бухгалтерского учета на совместных предприятиях. - М.: Финансы и статистика, 2000. - 127с.
Козак П. А, Герасимович А М. Анализ современного бухгалтерского баланса на примере конкретного предприятия. К.: Техника, 2000. - 365 с.
Майданчик Б.И., Карпунин М.Б., Любенецкий Л.Г. Анализ и обоснование управленческих решений. М.: Финансы и статистика, 2001. - 265 с.
Негашев Е.В. Анализ финансов предприятий в условиях рынка. - М.: Высш. шк., 2002. - 118 с.
Никхбат Е., Гроппели А. Финансы. - К.: Глобус, 2002. - 239 с.
Покропивный С.Ф. Экономика предприятия. - К.: Хвиля, 1995. - 300 с.
Рубинфельд Д., Пиндайк Р. Микроэкономика. - М.: Экономика, 2001. - 535 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. - Минск: Новое знание, 2000. - 295 с.
Сопко В.В. Бухгалтерский учет в предпринимательстве. - К.: Техника, 2002. - 380 с.
Стоянов Е.А., Стоянова Е.А. Экспертная диагностика и аудит финансово-хозяйственного положения предприятия: Практическое руководство для бухгалтеров, финансистов, руководителей предприятий, аудиторов и работников банков. - М.: Аудиторская, фирма "Аурум", 2003. - 195 с.
Суторміна В.М. та ін. Фінанси зарубіжних корпорацій. - К.: Либідь, 2003.
Ткаченко Н.М. Бухгалтерский финансовый учет на предприятиях Украины. - К.: АСК, 2002. - 570 с.
Финансовые и экономические показатели зарубежных фирм, методика их анализа. - -К.: Учеб. - метод. центр "Бета", 2001. - 395 с.
Чернявский А.Д. Организация управления в условиях рыночных отношений. - К.: МЗУУП, 2004. - 200 с.
Шермет А.Д., Сайфулин Р.С. Методика финансового анализа предприятия. - М.: ИНФРА-М, 2004 - 168 с.
Юданов А.Ю. Секреты финансовой устойчивости международных монополий. - М.: Финансы и статистика, 2003. - 75с.
Барнгольц С.Е. Предварительная оценка платежеспособности и финансовой устойчивости ссудозаемщика // Деньги и кредит. - 2002. - №2. - С.36-44.
Большаков С.В. Финансовая политика в условиях кризиса // Финансы. - 2003. - №2. - С.18-23.
Бухтиярова Т. И Модель оценки финансового состояния предприятий // Финансы. - 2002. - № 7. - С.7-11.
ГилявскаяЛ Т. Экономический анализ в аудировании деятельности компаний США // Бух. учет. - 2002. - № 9. - С.8-11.
Голов С. Прогнозирование банкротства предприятия // Бух. учет и аудит. - 2001. - № 2,3. С.14-17.
Ефименко Н. Анализ финансового положения предприятия // Бух. учет и аудит. - 2001. - № 2,3. С.9-11.
Лукашевич И.Я. Моделирование процессов анализа финансового положения предприятий в условиях рынка // Финансы. - 2002. - №3. - С.49-53.
Путягина Л.М. Экономический рейтинг предприятия // Финансы. - 2002. - № 2. - С.6-13.
Законодательство Украины. Официальный сайт Верховного Совета Украины. Публикации законодательных актов. - rada. kiev
Додатки
Додаток 1
| Актив | Код ряду | На початок звітного періоду | На кінець звітного періоду |
| I. Необоротні активи |
|
|
|
| Нематеріальні активи: |
|
||
| залишкова вартість | 010 | ||
| первісна вартість | 011 | ||
| знос | 012 | ||
| Незавершене будівництво | 020 | 169,6 | 169,6 |
| Основні засоби: |
|
||
| залишкова вартість | 030 | 3 131,4 | 3 029,1 |
| первісна вартість | 031 | 8 209,0 | 8 211,9 |
| знос | 032 | 5 077,6 | 5 182,8 |
| Довгострокові фінансові інвестиції: |
|
||
| що враховуються по методу участі в капіталі інших підприємств | 040 | 41,6 | 38,7 |
| інші фінансові інвестиції | 045 | ||
| Довгострокова дебіторська заборгованість | 050 | ||
| Відстрочені податкові активи | 060 | ||
| Інші необоротні активи | 070 | ||
| Усього по розділу I: | 080 | 3 342,6 | 3 237,4 |
| II. Оборотні активи |
|
||
| Запаси: |
|
||
| виробничі запаси | 100 | 52,1 | 39,4 |
| живність на вирощуванні і відгодівлі | 110 | ||
| незавершене виробництво | 120 | ||
| готова продукція | 130 | ||
| товари | 140 | 4,6 | 4,8 |
| Векселі отримані | 150 | ||
| Дебіторська заборгованість за товари, роботи, послуги: |
|
||
| чиста реалізаційна вартість | 160 | 1 089,2 | 1 496,8 |
| первісна вартість | 161 | 2 178,4 | 1 496,8 |
| резерв сумнівних боргів | 162 | 1 089,2 | |
| Дебіторська заборгованість по розрахунках: |
|
||
| з бюджетом | 170 | 68,6 | 130,4 |
| по виданих авансах | 180 | ||
| по нарахованих доходах | 190 | ||
| по внутрішніх розрахунках | 200 | ||
| Інша поточна дебіторська заборгованість | 210 | 37,1 | 31,5 |
| Поточні фінансові інвестиції | 220 | ||
| Грошові кошти і їхні еквіваленти: |
|
||
| у національній валюті | 230 | 2,0 | |
| в іноземній валюті | 240 | ||
| Інші оборотні активи | 250 | 2,4 | 1,9 |
| Усього по розділу II: | 260 | 1 254,0 | 1 706,8 |
| III. Витрати майбутніх періодів | 270 | ||
| Баланс-актив | 280 | 4 596,6 | 4 944,2 |
Пасив |
Код ряду | На початок звітного періоду | На кінець звітного періоду |
| 5 | 6 | 7 | 8 |
| I. Власний капітал |
|
|
|
| Статутний капітал | 300 | 3 143,4 | 3 041,1 |
| Пайовий капітал | 310 | ||
| Додатково вкладений капітал | 320 | 87,0 | 87,0 |
| Інший додатковий капітал | 330 | ||
| Резервний капітал | 340 | 211,2 | 208,3 |
| Нерозподілений прибуток (непокритий збиток) | 350 | 484,7 | 639,2 |
| Неоплачений капітал | (360) | ||
| Вилучений капітал | (370) | ||
| Усього по розділу I: | 380 | 3 926,3 | 3 975,6 |
| II. Забезпечення майбутніх виплат і платежів |
|
||
| Забезпечення виплат персоналові | 400 | ||
| Інші забезпечення | 410 | ||
| Цільове фінансування | 420 | ||
| Усього по розділу II: | 430 | 0,0 | 0,0 |
| III. Довгострокові зобов'язання |
|
||
| Довгострокові кредити банків | 440 | ||
| Інші довгострокові фінансові зобов'язання | 450 | ||
| Відстрочені податкові зобов'язання | 460 | ||
| Інші довгострокові зобов'язання | 470 | ||
| Усього по розділу III: | 480 | 0,0 | 0,0 |
| IУ. Поточні зобов'язання |
|
||
| Короткострокові кредити банків | 500 | ||
| Поточна заборгованість по довгострокових зобов'язаннях | 510 | ||
| Векселі видані | 520 | ||
| Кредиторська заборгованість за товари, роботи і послуги | 530 | 101,8 | 70,99 |
| Поточні зобов'язання по розрахунках: |
|
||
| по отриманих авансах | 540 | ||
| з бюджетом | 550 | 251,8 | 479,1 |
| по позабюджетних платежах | 560 | 14,6 | 43,9 |
| по страхуванню | 570 | 65,5 | 89,4 |
| по оплаті праці | 580 | 189,0 | 249,8 |
| з учасниками | 590 | ||
| по внутрішніх розрахунках | 600 | 17,5 | |
| Інші поточні зобов'язання | 610 | 30,1 | 35,5 |
| Усього по розділу IУ: | 620 | 670,3 | 968,6 |
| У. Доходи майбутніх періодів | 630 | ||
| Баланс-пасив | 640 | 4 596,6 | 4 944,2 |
Додаток 2
| I. Фінансові результати |
|
31.12.2004р. | 31.12.2003р. |
| Стаття | Код ряду | За звітний період | За попередній період |
| Доход (виторг) від реалізації продукції (товарів, робіт, послуг) | 010 | 735,2 | 588,0 |
| Податок на додану вартість | 015 | 122,5 | 98,0 |
| Акцизний збір | 020 |
|
|
|
|
025 |
|
|
| Інші відрахування з доходу | 030 |
|
|
| Чистий доход (виторг) від реалізації продукції (товарів, робіт, послуг) | 035 | 612,7 | 490,0 |
| Собівартість реалізованої продукції (товарів, робіт, послуг) | 040 | 463,3 | 352,8 |
|
Валовий: прибуток |
050 | 149,4 | 137,2 |
| збиток | 055 |
|
|
| Інші операційні доходи | 060 |
|
11,5 |
| Адміністративні витрати | 070 |
|
|
| Витрати на збут | 080 |
|
|
| Інші операційні витрати | 090 | 21,3 | 24,0 |
| Фінансові результати від операційної діяльності: ааприбуток | 100 | 128,1 | 124,7 |
| збиток | 105 | ||
| Доход від участі в капіталі | 110 | ||
| Інші фінансові доходи | 120 |
|
|
| Інші доходи | 130 |
|
8,0 |
| Фінансові витрати | 140 | ||
| Втрати від участі в капіталі | 150 | ||
| Інші витрати | 160 | 1,3 | 16,0 |
|
Фінансові результати від звичайної діяльності до оподатковування: |
|
|
|
| Прибуток | 170 | 126,8 | 116,7 |
| Збиток | 175 |
|
|
| Податок на прибуток від звичайної діяльності | 180 | 38,0 | 35,0 |
|
Фінансові результати від звичайної діяльності: прибуток |
190 | 88,8 | 81,7 |
| збиток | 195 | ||
|
Надзвичайні: |
|
|
|
| доходи | 200 |
|
|
| витрати | 205 |
|
|
| Податки з надзвичайного прибутку | 210 | 0,0 | 0,0 |
|
Чисті: прибуток |
220 | 88,8 | 81,7 |
| збиток | 225 |
|
|
| II. Елементи операційних витрат | 88,8 | 81,7 |
| Найменування показника | Код рядка | За звітний період | За попередній період |
| Матеріальні витрати | 230 | 162,05 | 124,25 |
| Витрати на оплату праці | 240 | 138,90 | 106,50 |
| Відрахування на соціальні заходи | 250 | 69,45 | 53,25 |
| Амортизація | 260 | 69,45 | 53,25 |
| Інші операційні витрати | 270 | 23,15 | 17,75 |
| Разом | 280 | 463,00 | 355,00 |
| III. Розрахунок показників прибутковості акцій |
|
||
| Назва статті | Код рядка | За звітний період | За попередній період |
| Середньорічна кількість простих акцій | 300 | 0 | 0 |
| Скоректована середньорічна кількість простих акцій | 310 | ||
| Чистий прибуток (збиток) на одну просту акцію | 320 | ||
| Скоректований чистий прибуток (збиток) на одну просту акцію | 330 | ||
| Дивіденди на одну просту акцію | 340 | 0 | 0 |
| Керівник | |||
| Головний бухгалтер | |||