Аналіз та аудит фінансового стану
Нормативне мінімальне значення коефіцієнта оцінюється на рівні 0,5. Високий коефіцієнт говорить про високий ступінь незалежності, високу гарантованість зобов’язань підприємства.
На розглядаємому підприємстві даний показник є на досить високому рівні, але спостерігається тенденція до його зниження - при нормативному значенні 0,5 на початок звітного періоду 0,85, на кінець 0,80 (зменшення на 0,05 п. п). Дане також підтверджується показником забезпеченості власними коштами (значення вище за нормативне, але спостерігається тенденція до зниження) - при нормативному значенні 0,1 на початок звітного періоду 0,47, на кінець 0,43 (зменшення на 0,03 п. п) та показником фінансової стабільності - при нормативному значенні 1 на початок звітного періоду 5,86, на кінець 4,10 (зменшення на 1,75 п. п).
Значний рівень фінансової автономії відбивається в значенні фінансового леверіджу близькому до нульового за нормативною рекомендацією для якого позитивним є незначне збільшення. Тож слід ретельніше доглянути дане явище.
Фінансовий леверідж - це взаємозв’язок між прибутком та співвідношенням позикового і власного капіталу - потенційна можливість впливати на зміну прибутку шляхом зміни обсягу і структури власного та позикового капіталу [6].
Рівень фінансового леверіджу вимірюється відношенням темпів приросту чистого прибутку (∆Пч%) до темпів приросту валового прибутку (∆Пв%):
Кфл= (∆Пч%) / (∆Пв%)
Рівень фінансового леверіджу свідчить, у скільки разів темпи приросту чистого прибутку перевищують темпи приросту валового прибутку. Це перевищення забезпечується за рахунок ефекту фінансового важеля, плечем якого є відношення позикового капіталу до власного. Змінюючи плече збиткового важеля, можна впливати на прибуток та доходність власного капіталу.
Зростання рівня фінансового леверіджу супроводжується підвищенням рівня ризику підприємства - недостачею коштів для виплати процентів за довготермінові кредити і позики. За умов фінансового леверіджу навіть незначна зміна валового прибутку і рентабельності інвестованого капіталу може сприяти значній зміні величини чистого прибутку. При спаді виробництва - це дуже небезпечно [32].
При фінансуванні діяльності підприємства лише за рахунок власних коштів, коефіцієнт фінансового леверіджу дорівнює 1,0 (ефект фінансового важеля відсутній). У такій ситуації приріст величини змін валового прибутку співпада із приростом величини змін прибутку.
В табл.2.7 наведено розрахунок фінансового лівериджу за умов даного підприємства.
Таблиця 2.7
Фінансовий леверідж
| №п/п | Фінансовий показник (коефіцієнт) | Формула для розрахунку | Розрахункове значення показника | ||
| На початок року | На кінець року |
Відхилення (+,-) п.5-п.4 Аналітичний рівень |
|||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Загальна вартість капіталу |
|
4 596,60 | 4 944, 20 | 347,60 |
| 2 | Доля позичкового капіталу | 1/ (Кфс*100) | 0,17 | 0,24 | 0,07 |
| 3 | Валовий прибуток | ф.2стр.010 | 735, 20 | 588,00 | -147, 20 |
| 4 | Чистий прибуток | ф.2стр.220 | 88,76 | 81,69 | -7,07 |
| 5 | Рентабельність власного капіталу, Рвк% | п.4*100/п.1 (1-п.2) | 2,33 | 2,18 | -0,14 |
| 6 | Розмах Рвк,% | ∆п.5 | -------- - | -------- - | -0,14 |
| 7 | ∆Пв% | ∆п.3 | -------- - | -------- - | -147, 20 |
| 8 | ∆Пч% | ∆п.4 | -------- - | -------- - | -7,07 |
| 9 | Кф. л. | п.8/п.7 | -------- - | -------- - | 0,048 |
Графічно залежність рентабельності власних коштів та фінансового леверіджу від структури капіталу відображена на рис.2.4., де на осі абсцис відкладено величину валового прибутку, а на осі ординат - рентабельність власного капіталу у процентах.
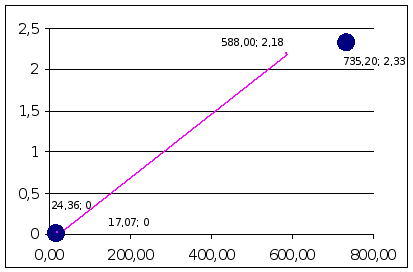
Рис.2.4 Аналіз залежності рентабельності власних коштів та фінансового леверіджу від структури капіталу
Точка перетину графіку з віссю абсцис називається "фінансовою критичною точкою". Вона показує мінімальну суму прибутку, необхідного для покриття фінансових витрат на обслуговування кредитів; відбиває і ступінь фінансового ризику, який характеризується також крутизною нахилу графіка до осі абсцис - чим більшим є кут нахилу - тим білим є фінансовий ризик (більшою є сума прибутку на покриття позичкових коштів) [35].
Як відомо, по мірі зростання долі позичкового капіталу (що простежується на даному підприємстві, хоч і незначною мірою на 0,07п. п) підвищується розмах варіації рентабельності власного капіталу (Рвк), коефіцієнта фінансового леверіджу і чистого прибутку (аксіоматичне положення). Це свідчить про збільшення фінансового ризику інвестування при високому плечі важеля.
Але на даному підприємстві плече важеля невисоке (0,048), тож можна вказати на можливість додаткового залучення позичкового капіталу з метою підвищення прибутку.
2.4 Рівень та резерви стабілізації платоспроможності підприємства
Аналіз ліквідності балансу стає необхідним в умовах ринкових відносин через посилення конкурентної боротьби та необхідність визначення платоспроможності підприємства.
Під платоспроможністю підприємства розуміють його здатність своєчасно виконувати свої зобов’язання [36].
Ліквідність балансу - це ступінь покриття зобов’язань підприємства його активами, термін перетворення яких у гроші повинен відповідати терміну погашення зобов’язань [36]. Ліквідність - поняття більш широке, ніж платоспроможність.
Від ліквідності балансу треба відрізняти ліквідність активів. Рівень ліквідності активів пов’язаний із часом, необхідним для перетворення їх у грошові засоби. Чим менше часу необхідно для перетворення даного виду активів у гроші, тим вища його ліквідність. Ліквідність балансу залежить від співвідношення різних за ліквідністю активів. Суттєвим при цьому є й терміни відповідних зобов’язань.
Залежно від ступеня ліквідності, тобто швидкості перетворення в грошові засоби, активи підприємства поділяють на такі групи [37]:
найбільш ліквідні активи (А1) - до них належать усі статті грошових засобів підприємства і короткострокові фінансові вкладення (надійні цінні папери);
швидко реалізовувані активи (А2) - дебіторська заборгованість та інші оборотні активи (у випадку, коли виявлено іммобілізацію за статтями інших дебіторів та інших оборотних активів, підсумки швидко реалізовуваних активів зменшуються на цю величину);
повільно реалізовувані активи (АЗ) - статті розділу II активу "Запаси", а також статті "Довгострокові фінансові вкладення" та "Розрахунки із засновниками" з розділу І активу балансу:
важко реалізовувані активи (А4) - статті розділу І активу "Основні засоби і вкладення" за винятком статей, включених до попередньої групи.
Пасиви балансу групуються за ступенем терміновості їх оплати: - найбільш термінові зобов’язання (ПІ) - до них належать короткострокова кредиторська заборгованість за розділом IV пасиву, а також поточні зобов’язання за розрахунками;
короткострокові пасиви (Ш) - короткострокові кредити та поточна заборгованість за довгостроковими зобов’язаннями, - розділ IV пасиву, крім статей, включених до попередньої групи.
довгострокові пасиви (ПЗ) - довгострокові кредити і зобов’язання й суми в розділі II пасиву "Забезпечення наступних витрат і платежів".
постійні пасиви (П4) - статті розділу І пасиву "Власний капітал", розділ V пасиву "Доходи майбутніх періодів". Для загального балансу активу і пасиву підсумки цієї групи зменшуються на суму іммобілізації оборотних засобів за статтями розділу II активу.
Для визначення ліквідності балансу треба зіставити підсумки наведених даних за активом і пасивом. Баланс вважається абсолютно ліквідним, коли має місце така ситуація [38]:
А1 > ПІ; А2 > П2; АЗ > ПЗ; А4 > П4.
У деяких підручниках, монографіях автори стверджують, що баланс є абсолютно ліквідним у тому разі, коли в усіх чотирьох групах активи перевищують пасиви. Але, на наш погляд, це не обов’язково. Четверта група є "балансуючою". У випадку, коли одна або кілька нерівностей системи мають протилежний знак, баланс більшою мірою відрізняється від абсолютного.
Аналіз ліквідності балансу можна оформити у вигляді таблиці (табл.2.8). У графах 2, 3, 5, 6 наводяться підсумки груп активу і пасиву, розраховані на початок і кінець звітного періоду; в графах 3 та 8 - абсолютні величини платіжних надлишків або не достачі на початок і кінець звітного періоду; в графах 9 та 10 - відповідно їх величини у відсотках до підсумків груп пасиву.
Зіставлення найбільш ліквідних засобів і швидко реалізовуваних активів з найбільш терміновими зобов’язаннями і короткостроковими пасивами дають змогу визначити поточну ліквідність. Порівняння повільно реалізовуваних активів з довгостроковими пасивами відображають перспективну ліквідність.
Поточна ліквідність показує платоспроможність (неплатоспроможність) підприємства на найближчий до розглядуваного моменту відрізок часу. Перспективна ліквідність - це прогноз платоспроможності на основі порівняння майбутніх надходжень і платежів.
Виходячи із даних табл.2.8 необхідно зазначити, що за звітний рік явним є нестаток найбільш ліквідних активів як на початок, так і на кінець періоду для покриття найбільш термінових зобов’язань. Він складає відповідно 667,90 та 964,79 тис. грн. (зростання на 44,45%) Але на кінець періоду підприємство чекає надходжень від дебіторів, які більші за короткострокові пасиви відповідно на початок і кінець періоду: 1 194,90 та 1 658,70 т. грн. Повільно реалізовувані активи (тобто запаси і витрати) більші довгострокових пасивів відповідно на початок і кінець періоду: на 98,30 та 82,90 тис. грн.
Таблиця 2.8
Показники ліквідності балансу
| Актив | На початок звітного періоду | На кінець звітного періоду | Пасив | На початок звітного періоду | На кінець звітного періоду | Платіжний надлишок (+) або нестаток (-) | У% до величини групи пасиву | ||
| На початок звітного періоду | На кінець звітного періоду |
На початок звітного періоду (7: 5*100) |
На кінець звітного періоду (8: 6*100) |
||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1. Найбільш ліквідні активи | 2,40 | 3,90 | 1. Найбільш термінові зобов’язання | 670,30 | 968,69 | -667,90 | -964,79 | -99,64 | -99,60 |
| 2. Швидко реалізуємі активи | 1 194,90 | 1 658,70 | 2. Короткострокові пасиви | 0,00 | 0,00 | 1 194,90 | 1 658,70 | ------- | ------- |
| 3. Повільно реалізуємі активи | 98,30 | 82,90 | 3. Довгострокові пасиви | 0,00 | 0,00 | 98,30 | 82,90 | ------- | ------- |
| 4. Важко реалізуємі активи | 3 301,00 | 3 198,70 | 4. Постійні пасиви | 3 926,30 | 3 975,60 | -625,30 | -776,90 | -15,93 | -19,54 |
| Баланс (1+2+3+4) | 4 596,60 | 4 944, 20 | Баланс (1+2+3+4) | 4 596,60 | 4 944,29 | 0,00 | -0,09 | ------- | ------- |
Таким чином, доходимо висновку, що баланс підприємства є недостатньо ліквідним, тож виникає необхідність ретельного дослідження наступних питань:
Визначення коефіцієнтів ліквідності балансу (див. табл.2.9).
За даними табл.2.9 не відповідає нормативним характеристикам тільки показник абсолютної ліквідності (має нульове значення при нормативному ≥ 0,2), що підтверджує зроблені вище висновки.
Таблиця 2.9
Коефіцієнти ліквідності балансу
| №п/п | Фінансовий показник (коефіцієнт) | Формула для розрахунку | Нормативне значення | Розрахункове значення показника | ||
| На початок року | На кінець року | Відхи-лення (+,-) п.6-п.5 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Коефіцієнт поточної (загальної) ліквідності (Кл) | Обігові кошти | >1 | 1,87 | 1,76 | -0,11 |
| Короткотермінові зобов`язання | ||||||
| 2 | Коефіцієнт швидкої ліквідності (Кшл) | Обігові кошти-запаси | >0,7 | 1,79 | 1,72 | -0,07 |
| Короткотермінові зобов`язання | ||||||
| 3 | Коефіцієнт абсолютної ліквідності (Кал) | Грошові кошти та поточні фінансові інвестиції | ≥ 0,2 | 0,00 | 0,00 | 0,00 |
| Короткотермінові зобов`язання | ||||||
*при розрахунках використовуються дані, наведені в табл.2.2
Аналіз дебіторської і кредиторської заборгованості
Дебіторська і кредиторська заборгованість виникає внаслідок розрахунків підприємства з покупцями, постачальниками, фінорганами, підрядчиками, робітниками і службовцями, органами соцстрахування, депонентами, підзвітними особами тощо.
Значні розміри дебіторської і кредиторської заборгованості призводять до самовільного перерозподілу оборотних засобів між підприємствами.
Дебіторська заборгованість - це відволікання з діяльності підприємства оборотних засобів, що є причиною фінансових ускладнень [39]. Кредиторська заборгованість - результат напруженого фінансового стану; в результаті нестачі необхідних засобів затримується виконання платежів різними організаціями та особами. Суворий контроль за своєчасною виплатою кредиторської заборгованості має велике значення, оскільки затримання платежів може стати причиною фінансових ускладнень підприємств-кредиторів і негативно позначитися на виробничих стосунках.
Дебіторська заборгованість показана в розділі II балансу за статтями "Дебіторська заборгованість за товари, роботи, послуги" та "Дебіторська заборгованість за розрахунками".
Аналіз дебіторської заборгованості треба починати з вивчення даних балансу, за якими визначають ступінь збільшення або зменшення їх протягом звітного періоду. За даними балансу, дебіторська заборгованість за товари, роботи на кінець року збільшилася порівняно із початком звітного періоду на 463,80 тис. грн. Поряд з цим, збільшилася і чиста реалізаційна вартість на 407,6т. грн. Резерви сумнівних боргів протягом року ліквідовано (на всю сумі від початку року, що становила 1 089,2). Далі визначається невиправдана заборгованість і з’ясовуються причини її виникнення. Важливим завданням аналізу є визначення за даними пояснювальної записки або відомостей дати виникнення кожної суми заборгованості, що дає змогу встановити строки застарілості позову.
Необхідно відрізняти допустиму заборгованість від невиправданої. Допустима дебіторська заборгованість - це заборгованість, яка виникла згідно із пред’явленими претензіями, і заборгованість підзвітних осіб [41]. До невиправданої дебіторської заборгованості належать: заборгованість конкретних осіб при нестачах, розтратах і крадіжках; заборгованість відділу капітального будівництва внаслідок порушення фінансової дисципліни; нестатки і витрати від зіпсуття товарно-матеріальних цінностей, не списаних з балансу в установленому порядку, а також уся прострочена заборгованість.
Треба також аналізувати заборгованість за окремими покупцями і строками виникнення заборгованості. Постійний облік і аналіз дебіторської заборгованості дає можливість вживати заходів щодо усунення простроченої заборгованості. Інформація, одержана від такого аналізу, необхідна як для внутрішнього управління, так і для зовнішніх користувачів, оскільки вони хочуть бути обізнаними щодо стану дебіторської заборгованості підприємств-партнерів. Збільшення дебіторської заборгованості призводить до нестійкості фінансового стану.
На практиці існує декілька показників, які характеризують стан дебіторської і кредиторської заборгованості (див. табл.2.10).
Таблиця 2.10
Стан дебіторської і кредиторської заборгованості
| №п/п | Фінансовий показник (коефіцієнт) | Формула для розрахунку | Нормативне значення | Розрахункове значення показника | ||
| На початок року | На кінець року | Відхи-лення (+,-) п.6-п.5 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Коефіцієнт оборотності дебіторської заборгованості (Код) | Чиста виручка від реалізації продукції | Збільшення | 0,56 | 0,33 | -0,24 |
| Середня сума дебіторської заборгованості за товари, роботи, послуги | ||||||
| 2 | Середній період погашення дебіторської заборгованості (Чод) | Кількість календарних днів звітного періоду | Збільшення | 639,97 | 1 099,69 | 459,72 |
| Коефіцієнт оборотності дебіторської заборгованості | ||||||
| 3 | Коефіцієнт оборотності кредиторської заборгованості (Кок) | Грошові засоби | Збільшення | 0,00 | 0,00 | 0,00 |
| Середня сума кредиторської заборгованості за товари, роботи, послуги | ||||||
| 4 | Середній період погашення кредиторської заборгованості (Чо. кр) | Кількість календарних днів звітного періоду х Середня сума кредиторської заборгованості за товари, роботи, послуги | Зменшення або збільшення (залежить від попереднього показника) | 59,81 | 52,16 | -7,66 |
| Чиста виручка від реалізації продукції | ||||||
| 5 | Співвідношення дебіторської і кредиторської заборгованості (Кс. д. к) | Дебіторська заборгованість | >1 | 10,70 | 21,08 | 10,39 |
| Кредиторська заборгованість | ||||||
Коефіцієнт оборотності дебіторської заборгованості вказує на збільшення або зниження комерційного кредиту, яке підприємство надає. Збільшення коефіцієнта означає скорочення продажу в кредит. Зменшення коефіцієнта, яке має місце на даному підприємстві на 0,24 п. п., означає збільшення обсягів кредитів, що й може бути причиною зменшення показників ліквідності балансу підприємства, тож потребує усунення чи зменшення даного явища (наприклад, шляхом зменшення термінів надання комерційних кредитів, переліку кредитованих контрагентів тощо). Регулятором цього коефіцієнта є також виручка від реалізації, що крім вказаних заходів може відбивати й цінову політику підприємства.
Середній строк оборотності дебіторської заборгованості характеризує середній строк погашення дебіторської заборгованості. Збільшення цього показника оцінюється позитивно, і навпаки. На даному підприємстві, як бачимо з розрахунків, наведених в табл.2.10 не вживаються заходи щодо прискорення погашення дебіторської заборгованості, оскільки строк погашення дебіторської заборгованості на кінець звітного року значно збільшився (на 459,72).
Описані вище явища погіршуються зменшенням середнього періоду погашення кредиторської заборгованості (на 7,66), тобто підприємство, не отримуючи скоріше власні кошти, вимушено в прискорюваному темпі оплачувати власні борги.
Коефіцієнт співвідношення дебіторської і кредиторської заборгованості позитивно оцінюється у випадках перекриття дебіторською заборгованістю кредиторської заборгованості. Дебіторська заборгованість на розглядаємому підприємстві перекривається кредиторською заборгованістю на досить високому рівні (+10,39т. грн), але вважаючи на розкриті негативні тенденції щодо періодів погашення й те, що абсолютне значення дебіторської заборгованості занадто велике, даний показник не є заспокоюючим.
Аналіз кредиторської заборгованості треба доповнювати вивченням складу і структури кредиторської заборгованості за даними балансу (див. табл.2.11).
Кредиторська заборгованість показується в розділі IV пасиву балансу.
Таблиця 2.11
Склад і структура кредиторської заборгованості
| Розрахунки з кредиторами | На початок звітного періоду |
На кінець Звітного періоду |
Зміни | |||
| т. грн | питома вага,% | т. грн | питома вага,% | у сумі, т. грн | у питомій вазі | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Кредиторська заборгованість за товари, роботи, послуги | 101,80 | 15, 19 | 70,99 | 7,33 | -30,81 | -7,86 |
| 2. Поточні зобов’язання за розрахунками: |
|
|
|
|
|
|
| - з одержаних авансів | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| - з бюджетом | 251,80 |
37,57 |
479,10 |
49,46 |
227,30 | 11,89 |
| - з позабюджетних платежів | 14,60 | 2,18 | 43,90 | 4,53 | 29,30 | 2,35 |
| - зі страхування | 65,50 | 9,77 | 89,40 | 9,23 | 23,90 | -0,54 |
| - з оплати праці | 189,00 | 28, 20 | 249,80 | 25,79 | 60,80 | -2,41 |
| - з учасниками | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| - із внутрішніх розрахунків | 17,50 | 2,61 | 0,00 | 0,00 | -17,50 | -2,61 |
| Інші поточні зобов’язання | 30,10 | 4,49 | 35,50 | 3,66 | 5,40 | -0,83 |
| Усього | 670,30 | 100,00 | 968,69 | 100,00 |
298,39 |
------- |
Дані таблиці 2.11 показують, що в складі кредиторської заборгованості виникли суттєві зміни. Так, зменшилася кредиторська заборгованість за товари, роботи, послуги, а також з оплати праці та зі страхування, із внутрішніх розрахунків й інші поточні зобов’язання. Але збільшилася заборгованість з бюджетом (що мають найбільшу питому вагу в структурі кредиторської заборгованості 37,57% по початок й 49,46% на кінець звітного періоду) та позабюджетних платежів. Таким чином, за рік кредиторська заборгованість збільшилася на 298,39 тис. грн. Але дане збільшення не є критичним, оскільки як вказувалося при визначенні фінансової незалежності підприємства, на даному підприємству вкрай низька вага позичкових коштів в структурі капіталу.
Закінчується аналіз дебіторської і кредиторської заборгованості порівняльною характеристикою їх. Для цього складається аналітична таблиця (табл.2.12).
Таблиця 2.12. Показники дебіторської і кредиторської заборгованості, тис. грн.
| Статті балансу | Дебіторська заборгованість | Кредиторська заборгованість | Перевищення заборгованості | |
| дебіторської | кредиторської | |||
| 1 | 2 | 3 | 4 | 5 |
| 1. Заборгованість за товари, роботи, послуги | 1496,8 | 70,99 | 1 425,81 |
|
| 2. Зобов’язання за розрахунками: |
|
|
|
|
| - з одержаних авансів | 0 | 0,00 |
|
|
| - з бюджетом | 68,6 | 479,10 |
|
410,50 |
| - з позабюджетних платежів | ------- | 43,90 |
|
43,90 |
| - зі страхування | ------- | 89,40 |
|
89,40 |
| - з оплати праці | ------- | 249,80 |
|
249,80 |
| - з учасниками | ------- | 0,00 |
|
0,00 |
| - із внутрішніх розрахунків | ------- | 0,00 |
|
0,00 |
| Інші поточні зобов’язання | 37,1 | 35,50 | 1,60 |
|
| Усього | 1602,5 | 968,69 | 1 427,41 | 793,60 |
Результати такого аналізу можуть свідчити про наступне [40]:
збільшення або зменшення дебіторської і кредиторської заборгованості можуть викликати негативні наслідки щодо фінансового стану підприємства (позитивним явищем є сталість відносин за оптимальним для підприємства співвідношенням);
зменшення дебіторської заборгованості порівняно із кредиторською може бути результатом негативних стосунків з клієнтами;
збільшення дебіторської заборгованості порівняно із кредиторською може бути результатом неплатоспроможності покупців.
Аналіз оборотності оборотних активів
Ефективність використання оборотних активів вимірюється швидкістю їх обороту. Чим швидше оборотні активи проходять усі стадії кругообігу (постачання, виробництво, реалізація), тим більше можна одержати продукції на кожну функціонуючу гривню, тим більшим може бути обсяг виробництва за рахунок ефективнішого використання оборотних засобів (табл.2.13) [42].
Таблиця 2.13.
Показники оборотних активів, тис. грн.
| №п/п | Фінансовий показник (коефіцієнт) | Формула для розрахунку | Нормативне значення | Розрахункове значення показника | ||
| На початок року | На кінець року | Відхи-лення (+,-) п.6-п.5 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Коефіцієнт оборотності активів (Коа) | Чиста виручка від реалізації продукції | Збільшення | 0,13 | 0,10 | -0,03 |
| Середня вартість активів | ||||||
| 2 | Середня тривалість одного обороту активів (Чоа) | Кількість календарних днів звітного періоду | Зменшення | 2 700,79 | 3 632, 47 | 931,68 |
| Коефіцієнт оборотності активів | ||||||
| 3 | Одноденний оборот (Од) | Середня вартість активів | Зменшення | 1,70 | 1,36 | -0,34 |
| Середня тривалість одного обороту активів (Чоа) | ||||||
| 4 | Коефіцієнт оборотності запасів (Коз) | Собівартість реалізованої продукції | Збільшення | 8,89 | 8,95 | 0,06 |
| Середня вартість запасів | ||||||
| 5 | Середня тривалість одного обороту запасів (Чоз) | Кількість календарних днів звітного періоду | Зменшення | 40,48 | 40, 20 | -0,28 |
| Коефіцієнт оборотності запасів | ||||||
Дані таблиці показують, що оборотність оборотних активів у звітному році зменшилася на 0,03п. п. (відповідно підвищилася тривалість обороту на 931,68д) порівняно із минулим роком, у результаті додатково залучено в оборот 1268,12 тис. грн. (931,68 х 1,36) оборотних активів.
2.5 Загальна оцінка фінансової стійкості
Важливим завданням аналізу фінансового стану є дослідження абсолютних показників фінансової стійкості підприємства. Найбільш загальним показником фінансової стійкості є надлишки та нестатки джерел засобів для формування оборотних активів, що розраховується як різниця величини джерел засобів і відповідної величини запасів і витрат. Загальна величина запасів і витрат підприємства дорівнює підсумку розділу II активу балансу [43].
Під час аналізу використовують декілька показників, що відображають різний ступінь охоплення засобів, показаних у балансі (див. табл.2.14) [2].
Таблиця 2.14.
Показники фінансової стійкості
| № п/п | Показник | Формула розрахунку | На початок звітного року | На кінець звітного року | Зміна за період (+,-) |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Джерела власних засобів за мінусом іммобілізації | табл.2.4 | 3 926,30 | 3 975,60 | 49,30 |
| 2 | Основні засоби та ін. необоротні активи | табл.2.3 | 3 342,60 | 3 237,40 | -105, 20 |
| 3 | Наявність власних оборотних засобів | (п.1-п.2) | 583,70 | 738, 20 | 154,50 |
| 4 | Довгострокові кредити та залучені засоби | табл.2.4 | 0,00 | 0,00 | 0,00 |
| 5 | Наявність власних засобів і довгострокових джерел формування запасів і витрат | (п.3+п.4) | 583,70 | 738, 20 | 154,50 |
| 6 | Короткострокові кредити та зобов’язання | табл.2.4 | 670,30 | 968,60 | 298,30 |
| 7 | Загальна величина основних джерел формування запасів | (п.5+п.6) | 1 254,00 | 1 706,80 | 452,80 |
| 8 | Загальна величина запасів | табл.2.3 | 56,70 | 44, 20 | -12,50 |
| 9 | Надлишок (+) або нестаток (-) власних оборотних засобів | (п.3-п.8) | 527,00 | 694,00 | 167,00 |
| 10 | Надлишок (+) або нестаток (-) власних і довгострокових залучених джерел формування запасів і витрат | (п.5-п.8) | 527,00 | 694,00 | 167,00 |
| 11 | Надлишок (+) або нестаток (-) загальної величини основних джерел формування запасів і витрат | (п.7-п.8) | 1 197,30 | 1 662,60 | 465,30 |
| 12 | Тримірний показник фінансової ситуації | (п.9, п.10, п.11) |
(1, 1,1) |
(1, 1,1) |
-------- |
Розрахунки трьох показників забезпеченості запасів і витрат джерелами їх формування дають змогу класифікувати фінансові ситуації за ступенем їх стійкості.
При ідентифікації типу фінансової ситуації використовують тримірний показник.
Можливе визначення чотирьох типів фінансових ситуацій [44]:
1. Абсолютна стійкість фінансового стану, яка задається такими умовами:
 ∆ОЗвл≥0
∆ОЗвлд≥0
∆ОЗзвл≥0
Ця ситуація, якщо виразити її через тримірний показник, буде - (1,1,1)
2. Нормальна стійкість фінансового стану підприємства, яка гарантує його платоспроможність:
∆ОЗвл<0
∆ОЗвлд≥0
∆ОЗзвл≥0
Ця ситуація, якщо виразити її через тримірний показник, буде - (0,1,1)
3. Нестійкий фінансовий стан пов'язаний з порушенням платоспроможності, за якої ще існує можливість установлення рівноваги за рахунок поповнення джерел власних засобів і збільшення оборотних засобів, а також додаткового залучення довгострокових кредитів і позикових засобів.
∆ОЗвл<0
∆ОЗвлд<0
∆ОЗзвл≥0
Ця ситуація, якщо виразити її через тримірний показник, буде - (0,0,1)
Фінансова нестійкість вважається у такій ситуації допустимою, якщо величина короткострокових кредитів і позикових засобів, що залучається для формування запасів і витрат, не перевищує сумарної вартості виробничих запасів, готової продукції і товарів (найбільш ліквідної частини запасів і витрат), тобто якщо виконуються такі умови:
виробничі запаси плюс готова продукція і товари (за собівартістю) більші або дорівнюють короткостроковим кредитам і позиковим засобам, які беруть участь у формуванні запасів і витрат;
вартість незавершеного виробництва плюс витрати майбутніх періодів менші або дорівнюють сумі позикових І довгострокових джерел формування запасів і витрат.
Якщо ці умови не виконуються, то фінансова нестійкість є ненормальною (передкризовою).
4. Кризовий фінансовий стан, при якому підприємство перебуває на межі банкрутства, - грошові кошти, короткострокові фінансові вкладення і дебіторська заборгованість підприємства не покривають навіть його кредиторської заборгованості:
∆ОЗвл<0
∆ОЗвлд<0
∆ОЗзвл<0
За даними, наведеними у табл.2.14., фінансовий стан підприємства характеризується як абсолютно стійкий.
На тлі збільшення власних засобів (на 49,30т. грн) зменшився обсяг необоротних активів (на 105, 20т. грн), що викликало збільшення обсягу власних оборотних засобів (на 154,50т. грн). За умов відсутності довгострокових кредитів та залучених засобів збільшення короткострокових кредитів та зобов’язань викликало збільшення обсягу загальної величини основних джерел формування запасів (на 452,80т. грн).
Надлишкові співвідношення, крім збільшення вказаних величин, були викликані також зменшенням загальної величини запасів (на 12,50т. грн).
Таким чином надлишок власних оборотних засобів; надлишок власних і довгострокових залучених джерел формування запасів і витрат; надлишок загальної величини основних джерел формування запасів і витрат мають позитивні значення й тримірний показник фінансової ситуації виглядає як на початок, так і на кінець звітного періоду як (1, 1,1), що й відповідає умовам визначення фінансового стану підприємства як абсолютно стійкого.
Враховуючи сказане, ми можемо дійти висновку, що всі недоліки, на які вказувалося при розгляді стану, структури й динаміки майна підприємства і джерел його утворення; фінансової незалежності підприємства; платоспроможності підприємства не є критичними й заходи, що запропоновувалися по їх вдосконаленню спрямовані на більше поліпшення відповідних характеристик.
Розділ ІІІ. Розробка методики аналізу та аудиту фінансового стану і ефективності господарської діяльності підприємства
3.1 Основні концепції методики аналізу та аудиту фінансового стану і резервів підвищення ефективності господарської діяльності підприємства
Аналіз та аудит проводиться так, щоб забезпечити розумну гарантію того, що буде виявлено суттєві неточності у фінансовій звітності, визначено показники та резерви підвищення ефективності функціонування [5]. Принцип розумної достатності полягає в тому, що аудитор не може бути абсолютним гарантом правильності фінансової звітності. Якщо б аудитор відповідав за те, що всі елементи фінансової звітності абсолютно правильні, то кількість необхідних аудиторських свідчень і відповідно вартість виконання аудиту зросли б настільки, що сам аудит втратив би свою економічну доцільність.
Розвиток економічного аналізу обумовлюється необхідністю періодичного оцінювання стану господарських процесів, загальних результатів і нових напрямів у роботі. При цьому особливий інтерес викликає вивчення всіляких виробничих недоліків, непродуктивних витрат, збитків, тобто того, з чим надалі пов'язуватиметься одне поняття - резерви.
У зв'язку з цим перед економічним аналізом поставлені такі завдання:
1) оцінювання діяльності підприємства, його виробничих та інших підрозділів, окремих явищ і показників;
2) виявлення і визначення величини внутрішньогосподарських резервів;
3) сприяння оперативному управлінню підприємством і поточному контролю.
Це зумовило необхідність оперативного аналізу.
Останнім часом економічний аналіз використовується в аудиторський практиці, податковою адміністрацією і, отже, може розв'язувати нове завдання - контроль за роботою підприємств та установ усіх форм власності.
У процесі виробництва ресурси починають взаємодіяти один з одним. Такі взаємодії набувають форми факторів (чинників).
Фактор - це рушійна сила будь-якого процесу або явища, який визначає їх характер та результат. Інакше кажучи, фактор - це причина, яка впливає на певний результат (наслідок). На виробництві мають місце чимало причинно-наслідкових зв'язків, а отже факторів (чинників), виявлення, вимір і вивчення яких - важливе завдання економічного аналізу.
Фактор завжди має не лише величину, а й напрям дії. Тому розрізняють позитивні та негативні фактори. З останніми часто пов'язують резерви виробництва. Отже, звідси ще одне визначення: фактор - це попередник виникнення резервів виробництва.
Фінансово-економічний аналіз здійснюється після закінчення кварталу або року на підставі відповідного звіту підприємства. Головний акцент у цьому аналізі робиться на вивченні й оцінюванні ключових результативних і фінансових показників роботи підприємства. Насамперед це стосується показників прибутку та рентабельності, а також продажу продукції. Багато уваги приділяють вивченню основних показників фінансового стану, руху грошових коштів і капіталу. Інші виробничі показники та витрати вивчають вибірково і в такому обсязі, щоб пояснити відхилення в прибутку та у зміні фінансового стану підприємства. Такий аналіз звичайно проводять сторонні установи, які мають тісні зв’язки з даним підприємством: фінансові та банківські установи, адміністративні, наукові та посередницькі організації.
Під час аналізу використовують здебільшого добре відомі перевірені практикою методи. Насамперед це стосується методу аналізу. Аналіз - це розбір, розкладання, розчленування предметів або явищ на складові елементи, властивості, ознаки. Отже, виникає можливість для поглибленого вивчення складу, зв'язків, властивостей предметів та явищ. Сам процес розкладання слід проводити згідно з певними правилами, принципами.
Поділ предметів або явищ має враховувати існуючі закономірності, склад, внутрішні кордони, зв'язки, функції. Це перший принцип аналізу. Суворе дотримання цього принципу дає змогу відтворити згодом предмет у первісному вигляді.
Послідовне, поетапне відокремлення частин, властивостей від предмета - вимога другого принципу аналізу.
Окремі частини, компоненти цілого відіграють не однакову роль у його функціонуванні. Серед них обов'язково знайдеться один або кілька, які формують сутність предмета, його якісну ознаку. Тому пошук цих найважливіших ланок у предметі обумовлює третій принцип аналізу - принцип основної ланки. Врахування системної побудови предмета або систем формує четвертий принцип аналізу - принцип ієрархії.
П'ятий принцип визначає межі аналізу, ступінь його можливого поглиблення. Кінцева зупинка в дослідженні звичайно пов'язується з найпростішими елементами системи, які при цьому зберігають загальні властивості всієї сукупності.
Так, товар є найпростішим елементом економічної системи.
Основним методом є аналітичний, за допомогою якого таке складне явище, як господарська діяльність підприємства, уявно розкладається на окремі, більш прості складові, а потім вивчаються їхні кількісні та якісні сторони, зв'язки та взаємодії.
Крім аналітичного методу, застосовують й інші методи та технічні прийоми економічного аналізу: деталізація - передбачає розкладання підсумкових показників на первісні й є формою прояву аналітичного методу дослідження; порівняння - предмет дослідження характеризується через співвідношення, вимірювання, зіставлення з іншими одноякісними; балансовий метод - ґрунтується на обмеженості величини матеріальних ресурсів і жорстких взаємозв’язках між окремими елементами господарської діяльності; елімінування - визначення впливу окремих факторів на кінцевий результативний показник.
3.2 Удосконалення методики аналізу та аудиту фінансового стану і резервів підвищення ефективності господарської діяльності підприємства шляхом автоматизації
Як видно з наведених розрахунків, аналіз і аудит фінансового стану підприємства з метою визначення резервів підвищення ефективності його господарської діяльності зв'язано з об'ємними взаємозалежними розрахунками, при цьому зміна вхідних величин не змінює алгоритм рішення.
За визначених умов простежується можливість автоматизації розрахунків, пов’язаних з аналізом і аудитом фінансового стану підприємства з метою визначення резервів підвищення ефективності його господарської діяльності.
В умовах комп'ютеризації автоматизація зазначених розрахунків дозволяє:
полегшити процес обчислень;
скоротити час виконання розрахунків;
підвищити точність здійснення відповідних розрахунків;
забезпечує оперативність прийняття рішень.
Як результат - автоматизація розрахунків щодо визначення фінансового стану підприємства і резервів підвищення ефективності його господарської діяльності дозволить більш ефективно реалізовувати функції контролінгу на підприємстві (визначення негативних показників та тенденцій, варіантів виходу з проблемної ситуації, прийняття остаточного рішення й практичних заходів щодо його реалізації, контроль за виконанням завдань), підвищити продуктивність праці співробітників, що виконують аналітичні розрахунки.
У зв'язку з викладеним у даній роботі приводиться алгоритм зазначених у роботі розрахунків за допомогою Microsoft Excel.
Аналізуючи потік інформації і послідовність розрахунків можна визначити наступний взаємозв'язок інформаційних потоків (рис.3.1):
|
ВХІДНА (первинна)
|
ВИХІДНА (вторинна)
|
 ІНФОРМАЦІЯ
|
Див. Додаток 1 "Баланс" ф.1 |
|
Таблиця 2.1 „Основні показники фінансово-господарської діяльності підприємства” |
|
Таблиця 2.6 „Показники фінансової незалежності підприємства” |
| Таблиця 2.2 „Баланс підприємства в агрегованому вигляді” | Таблиця 2.7 „Фінансовий леверідж” | |||
| Таблиця 2.8 „Показники ліквідності балансу” | ||||
| Таблиця 2.3 „Актив порівняльного аналітичного балансу” | Таблиця 2.9 „Коефіцієнти ліквідності балансу” | |||
|
Див. Додаток 2 "Звіт про прибутки і збитки" ф.2 |
Таблиця 2.10 „Стан дебіторської і кредиторської заборгованості” | |||
| Таблиця 2.4 „Пасив порівняльного аналітичного балансу” | Таблиця 2.11 „Склад і структура кредиторської заборгованості” | |||
| Таблиця 2.12. „Показники дебіторської і кредиторської заборгованості” | ||||
| Таблиця 2.5 „Порівняльний аналітичний баланс стану запасів (статті 100-140) ” | Таблиця 2.13. „Показники оборотних активів" | |||
| Таблиця 2.14. „Показники фінансової стійкості” |
Рис.3.1 Взаємозв’язок інформаційних потоків
Створивши в Microsoft Excel Книгу "Фінансовий стан підприємства", введемо первинну інформацію:
| Лист 1: |
Баланс ПП "Агровіта" - відповідно до Додатка 1; |
- див. табл.3.1 |
| Лист 2: |
Звіт про прибутки і збитки ПП "Агровіта" - відповідно до Додатка 2; |
- див. табл.3.2 |
Алгоритм розрахунків складемо за допомогою засобів Microsoft Excel шляхом послідовного визначення вторинної (похідній) інформації:
| „Основні
показники
фінансово-господарської
діяльності
підприємства”
ПП „Агровіта"
за 2003 та 2004
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |